


【完全保存版】売上・利益・キャッシュの違いとは?決算書の読み方から高配当株の見極め方まで徹底解説
— 決算書の読み方から高配当株の見極め、危険な銘柄の回避法まで —
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
序章:なぜ多くの投資家は「黒字企業」で失敗するのか?
株式投資やビジネスを始めたばかりの人が、最初につまずく大きな壁。それが「企業の決算書(財務諸表)」の読み方です。
ニュースや投資雑誌で「○○社が過去最高益を更新!」という景気の良い見出しを見て株を買ったのに、株価が一向に上がらないどころか、突然の急落や最悪の場合は倒産に直面してしまう——。そんな苦い経験をする投資家は後を絶ちません。
なぜ、利益が出ているはずの会社が倒産したり、株価が伸び悩んだりするのでしょうか?
その最大の理由は、「売上」「利益」「キャッシュ(現金)」という3つの概念の違いを正しく理解していないことにあります。
「売上が伸びているから素晴らしい企業だ」
「当期純利益が黒字だから安心だ」
こうした表面的な数字だけを追いかける投資は、例えるなら「健康診断で血圧だけを見て、心臓や血管の状態を無視している」ようなものです。
本記事では、投資の超初心者から中級者を目指す方に向けて、これまでの解説をすべて網羅・体系化し徹底的に解説します。単なる用語の解説にとどまらず、実際の優良企業の決算データ比較、スクリーニング(条件検索)の設定方法、そして危険な銘柄を回避するためのチェックリストまで、明日からの株式投資にそのまま使える「実践的な知識」を凝縮しました。
第1章:「売上・利益・キャッシュ」3つの基本と決定的な違い
ビジネスや投資の世界において、企業の活動を評価する軸は大きく分けて3つ存在します。それが「売上」「利益」「キャッシュ」です。まず、これらの基本的な違いを直感的に把握しましょう。
一言でわかる3つの違い
売上(うりあげ): 商売で手に入れた「全体の金額(収益のスケール)」
利益(りえき): 売上から費用を差し引いた「手元に残る本当の儲け」
キャッシュ(現金): 今すぐ使えて手元に存在する「生の現金・預金」
身近な「ラーメン屋の経営」で考える
この3つの違いを最もわかりやすく理解するために、1杯1,000円のラーメンを提供するお店を経営しているシチュエーションを考えてみましょう。
【ラーメン1杯:1,000円】
  │
  ├─ 1日50杯売れた! = 【売上:50,000円】(入ってきた総額)
  │
  ├─ 食材費・人件費・光熱費・家賃(30,000円)を引く
  │     └─ 残った金額 = 【利益:20,000円】(本当の儲け)
  │
  └─ 今、店のレジや銀行口座に実際にあるお金 = 【キャッシュ:50,000円】
① 売上(うりあげ)=「集めたお金の総額」
1食1,000円のラーメンが1日で50杯売れた場合、その日の売上は50,000円です。
これは「ビジネスの規模」や「商品がどれだけ市場に受け入れられているか」を示す指標ですが、ここから材料費や家賃を払わなければならないため、売上の額がそのまま自分の手元に残るわけではありません。
② 利益(りえき)=「費用を引いた後の純粋な成果」
50,000円の売上を作るために、麺やスープの食材費、バイト代、光熱費、家賃などの経費が合計30,000円かかったとします。
この場合、利益は20,000円(50,000円 − 30,000円)となります。売上がいくら大きくても、経費がそれ以上に膨らんで利益がマイナスになれば、それは「赤字」です。
③ キャッシュ(現金)=「いま手元にあって自由に使えるお金」
営業終了後、店のレジの中に存在する現金や、銀行口座に振り込まれている預金そのものを指します。
ラーメン屋のように「その場でお客さんが現金やキャッシュレスで支払う」ビジネスでは売上とキャッシュのズレは小さめですが、一般的な企業間取引(BtoB)では、「利益はあるのにキャッシュが無い」という状況が日常茶飯事に起こります。
3つの指標の比較一覧表
企業の健康状態を推し量る際、3つの指標はそれぞれ異なる役割を果たします。
| 項目 | 会計上の意味 | ラーメン屋での例 | 株式投資でのチェックポイント |
| 売上 | 会社の規模・市場での売る力 | ラーメンが売れた合計額 | 企業や市場が成長しているか? |
| 利益 | 収益性・効率よく稼ぐ力 | 売上から経費を引いた残り | 効率的に儲けを出せているか? |
| キャッシュ | 資金力・事業を継続する生存力 | レジや口座にある実際の現金 | 倒産せずに会社を続けられるか? |
第2章:なぜ「利益」と「キャッシュ」はズレるのか? — 2つの構造的理由
投資初心者の方が最も混乱するのが、「損益計算書で黒字(利益が出ている)なのに、手元に現金が無い」という現象です。
会計上の「利益」と実際の「キャッシュの動き(キャッシュフロー)」の間には、必ずタイムラグや計算上の差が生じます。その主な理由は以下の2つです。
原因①:信用取引(ツケ払い:売掛金・買掛金)の存在
企業同士の取引の多くは、商品やサービスを渡したその場で現金をやり取りしません。「今月納品した分は、来月末にまとめて銀行振り込みで支払う」という掛取引(ツケ払い)が基本です。
【100万円の商品を売った場合の流れ】

当月(1月):商品を納品
  └ 会計上 = 売上100万円・利益30万円を計上!(PL上は黒字)
  └ 現金  = まだ1円も入ってきていない!(キャッシュはゼロ)

翌月末(2月):代金が振り込まれる
  └ 現金  = ここで初めて100万円が入金される!(キャッシュプラス)
1月の段階で、企業の決算書(損益計算書)には「利益30万円」と記録されます。しかし、実際の銀行口座に現金が入ってくるのは2月末です。
つまり、1月〜2月末までの間は「会計上は利益が出ているのに、手元のキャッシュは増えていない」という状態が発生します。
原因②:設備投資と「減価償却(げんかしょうきゃく)」の仕組み
もう一つの大きなズレの要因が、工場や機械、システムなどの巨額な「設備投資」と、それに伴う会計処理(減価償却)です。
例えば、ラーメン屋が業務拡大のために100万円の最新券売機を「現金で」購入したとします。
キャッシュ(現金)の動き:
購入した瞬間に、銀行口座から100万円が一気に流出します。
利益(会計上)の動き:
会計のルールでは「100万円の券売機は今後5年間使うものだから、費用も5年に分けて毎年20万円ずつ計上しなさい」という処理(減価償却)を行います。そのため、買った年の経費は20万円にしかなりません。
【100万円の券売機を現金で買った年】
・キャッシュの流出 = −100万円(一気に減る)
・会計上の費用計上 = −20万円(少しずつ減る)
  ⇒ 「現金は一気に減ったのに、利益はあまり減っていない」状態が発生!
逆に、2年目以降は「現金は1円も減っていないのに、毎年20万円の費用が利益から差し引かれる」ことになります。
このように、「現金の出入り」と「費用・利益の計上」のタイミングは絶対に一致しないのです。
第3章:黒字倒産のメカニズムと危険なシグナル
「利益とキャッシュのズレ」を放置した結果、企業を襲う最悪のシナリオが「黒字倒産」です。
利益があっても会社は潰れる
一般的に「会社が倒産する=赤字が続いたから」と思われがちですが、厳密には違います。
会社が倒産する唯一の理由は、「手元のキャッシュが底をつき、毎月の支払いができなくなった時」です。たとえ何年間赤字が続いていても、銀行口座に数億円のキャッシュがあれば会社は絶対に倒産しません。逆に、どれだけ利益が出ていても、手元のキャッシュがゼロになればその瞬間に倒産します。
【黒字倒産の典型的なメカニズム】

1. 売上が前年比2倍と大爆発! 会計上の「利益」も過去最高を記録。
   ↓
2. しかし、売上代金の回収条件が「3ヶ月後払い(ツケ)」。
   ↓
3. 急成長に伴い、仕入れ費用・従業員の給料・工場の家賃などの「出金」が激増。
   ↓
4. 代金が入金される前に、手元の現金が尽きて仕入れ代金や給料が払えなくなる。
   ↓
5. 銀行や取引先への支払いが焦げ付き、不渡りを出して「倒産」。
投資家として生き残るためには、「利益」という帳簿上の数字に惑わされず、「手元に実際の現金が残っているか」を監視する眼を養う必要があります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:財務3表のつながりを解き明かす(PL・BS・CF)
企業の決算データを正しく読み解くためには、決算書を構成する「財務3表(損益計算書・貸借対照表・キャッシュフロー計算書)」がどのように連動しているかを理解する必要があります。
               ┌────────────┐
               │  損益計算書(P/L)     │
               │  ・売上高              │
               │  ・営業利益 / 純利益   │
               └────┬───────┘
                          │ 利益が蓄積
                          ▼
┌────────────┐    ┌────────────┐
│  貸借対照表(B/S)     │    │キャッシュフロー計算書  │
│  ・資産(現金・売掛金)│─►│ (C/F)                  │
│  ・負債(借入金)      │    │ ・営業CF (本業の現金)   │
│  ・純資産(自己資本)  │    │ ・投資CF (未来への投資) │
└────────────┘    └────────────┘
損益計算書(P/L:Profit and Loss Statement)
一定期間(例:1年間)で「どれだけ売上を上げ、費用を使い、利益を出したか」という企業の稼ぐ力(成績表)を表します。
貸借対照表(B/S:Balance Sheet)
決算日時点で「どれだけの資産(現金、自社ビルなど)を持ち、どれだけの負債(借金)があるか」という企業の財政状態・安全性(健康診断書)を表します。
キャッシュフロー計算書(C/F:Cash Flow Statement)
一定期間で「実際にどこから現金が入ってきて、どこへ出て行ったのか」という現金の流れ(家計簿)を表します。
第5章:【実例比較】トヨタ自動車 vs メルカリ — 実際の決算データを読み解く
理論を学んだところで、日本を代表する2つの企業、トヨタ自動車(成熟した巨大製造業)とメルカリ(成長著しいITプラットフォーム)の実際の決算データ(連結)を使って、数字の読み解き方を実践してみましょう。
事例1:トヨタ自動車(2024年3月期 決算)
まずは、日本最大の企業であるトヨタ自動車の決算数値(※円建て概算)を見てみましょう。
【トヨタ自動車 2024年3月期 決算データ】
・売上高(PL): 45兆0,953億円(前年比 +21.4%)
・営業利益(PL): 5兆3,529億円(前年比 +96.4%)
・営業キャッシュフロー(CF): 6兆9,800億円
・投資キャッシュフロー(CF): -4兆7,000億円
・フリーキャッシュフロー(FCF): +2兆2,800億円
① 本業の稼ぐ力(営業利益率)
売上高45兆円に対して営業利益が5.3兆円出ています。
営業利益率は 約11.8%(5.3兆円 ÷ 45兆円)。一般的な製造業の営業利益率は5%前後と言われる中で、10%を超えているトヨタは、円安の追い風も含め、高い価格決定力とコスト削減力を兼ね備えていることが分かります。
② 利益とキャッシュの連動性(黒字の質)
会計上の「営業利益(5.3兆円)」に対して、本業で実際に稼いだ現金である「営業キャッシュフロー(6.98兆円)」の方が約1.6兆円も多くなっています。
「営業利益 < 営業CF」という関係は、非常に質の高い黒字であることを示しています。売上代金が滞りなく現金として回収されている証拠です。
③ キャッシュの投資と株主還元
稼ぎ出した6.98兆円の現金のうち、4.7兆円を次世代技術(EVやSDV、新工場など)のための設備投資(投資CF)に回しています。
巨額の投資を行った後でも、手元には約2.28兆円ものフリーキャッシュフロー(自由に使えるお金)がプラスで残っています。この豊富な現金があるからこそ、配当金を増やしたり、自社株買いを行ったりして投資家に還元することができるのです。
事例2:メルカリ(2024年6月期 決算)
次に、CtoCフリマアプリを展開するメルカリの決算データを見てみます。
【メルカリ 2024年6月期 決算データ】
・売上高(PL): 1,866億円(前年比 +8.5%)
・営業利益(PL): 180億円(前年比 +5.9%)
・営業キャッシュフロー(CF): 112億円
・投資キャッシュフロー(CF): -35億円
・フリーキャッシュフロー(FCF): +77億円
① ITサービスならではの収益構造
製造業のように物理的な工場を持たないため、売上に対する利益の出方が効率的です。営業利益率は約9.6%と、しっかりと本業で黒字を確保するフェーズに定着しています。
② キャッシュフローの分析
営業CFは112億円のプラスであり、投資CF(−35億円)を差し引いてもフリーキャッシュフローは+77億円のプラスとなっています。
成長期にあるIT企業の中には、広告宣伝費やシステム開発費を使いすぎて営業CFやFCFがマイナスに陥る企業も多い中、メルカリは「自力で現金を稼ぎ、その現金の範囲内で投資を賄う」という健全な構造へ移行していることが分かります。
決算書を読む際の「3ステップ確認フロー」
実際の決算短信(決算速報)を開いたときは、以下の順番でチェックするのが最も効率的です。
【ステップ1】売上高が順調に伸びているか?(市場の成長性)
    │
【ステップ2】営業利益率が同業他社より高いか?(本業の収益力)
    │
【ステップ3】営業CFがプラスであり、営業利益を超えているか?(現金の裏付け)
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:キャッシュフロー計算書(C/F)の3区分と6つの企業パターン
キャッシュフロー計算書(CF)は、お金の出入りを以下の3つの区分に分けて記録します。
営業キャッシュフロー(営業CF): 本業の営業活動による現金の増減
投資キャッシュフロー(投資CF): 設備投資や資産売却による現金の増減
財務キャッシュフロー(財務CF): 借入・返済、増資・配当による現金の増減
この3つの区分の「+(プラス)」と「−(マイナス)」の組み合わせを見ることで、企業が現在どのような経営フェーズにあるのかを鮮やかに分類することができます。
3つの区分の見方一覧
| 区分 | プラス(+)の意味 | マイナス(−)の意味 | 投資判断における理想 |
| 営業CF | 本業で現金が増えた | 本業で現金が減った | 常にプラスであることが必須 |
| 投資CF | 資産や事業を売って現金が入った | 工場建設やM&Aで現金を使った | マイナス(未来へ投資している) |
| 財務CF | 借入や増資で現金調達した | 借金返済や配当支払いを行った | 企業の成長段階による |
組み合わせでわかる「6つの企業パターン」
┌─────────────────────────────────────────────────────────┐
│ ① 優良・成熟型  : 営業[+] 投資[−] 財務[−] ★一番安全   │
│ ② 成長・拡大型  : 営業[+] 投資[−] 財務[+] 攻めの投資 │
│ ③ 事業転換・再生 : 営業[+] 投資[+] 財務[−] 構造改革中 │
│ ④ 救済・資金繰り : 営業[−] 投資[+] 財務[+] ★非常に危険│
│ ⑤ スタートアップ : 営業[−] 投資[−] 財務[+] 高リスク   │
│ ⑥ 衰退・連続出血 : 営業[−] 投資[−] 財務[−] 倒産寸前   │
└─────────────────────────────────────────────────────────┘
パターン①:優良・成熟型(【+】【−】【−】)★最も理想的
状態: 本業でしっかり現金(営業CF+)を稼ぎ、その稼ぎの範囲内で未来への投資(投資CF−)を行い、残った現金で借金を返済したり株主配当を払っている(財務CF−)。
該当企業: トヨタ自動車、任天堂、花王など。
評価: 財務的にきわめて安全であり、長期投資や配当狙いの投資に最適です。
パターン②:成長・拡大型(【+】【−】【+】)
状態: 本業で現金を得ている(営業CF+)が、それを大幅に上回る規模の設備投資やM&Aを行っているため(投資CF−)、足りない資金を銀行からの融資や社債発行で補っている(財務CF+)。
該当企業: 半導体製造企業、急速拡大中のベンチャー企業。
評価: 非常に攻撃的な経営です。投資した事業が将来実を結べば、大きな株価の上昇が期待できます。
パターン③:事業転換・再生型(【+】【+】【−】)
状態: 本業で稼ぎつつ(営業CF+)、不要になった不動産や子会社株を売却して現金化し(投資CF+)、その現金で借金の返済を進めている(財務CF−)。
該当企業: 選択と集中(リストラ)を進めている老舗メーカーなど。
評価: 構造改革の最中です。不採算事業の売却が一巡した後に、再び本業が伸びてくるかを見極める必要があります。
危険なパターン
パターン④:救済・資金繰り難(【−】【+】【+】)★超危険!
状態: 本業で現金が流出しており(営業CF−)、自社のビルや株を売り払い(投資CF+)、さらに銀行からなりふり構わずお金を借りて延命している(財務CF+)。
評価: 黒字倒産や経営破綻の典型的な前兆です。初心者は絶対に手を出してはいけない銘柄です。
パターン⑤:創業直後・スタートアップ型(【−】【−】【+】)
状態: まだサービスが立ち上がったばかりで本業は赤字(営業CF−)、システム投資なども先行している(投資CF−)。そのため、VC(ベンチャーキャピタル)や投資家からの出資金で持ちこたえている(財務CF+)。
評価: 上場したての未黒字IT企業などに多く見られます。将来化ける可能性もありますが、ハイリスク・ハイリターンです。
第7章:【スクリーニング術】隠れた高配当株を見つける「5つのFCFチェックリスト」
多くの投資家が憧れる「高配当株投資」。しかし、単に「配当利回りが5%以上」といった数字だけで銘柄を選ぶと、業績悪化で配当が減らされ(減配)、株価も暴落するという「高配当の罠」にはまります。
本当に安全で、将来にわたって安定して配当を出し続けられる「隠れた高配当株」を見つけるには、配当の原資となるフリーキャッシュフロー(FCF)の分析が欠かせません。
フリーキャッシュフロー(FCF)の基本計算式
(※通常、投資CFはマイナス値のため、実質的には「営業CF − 設備投資額」となります)
FCFとは、企業が本業で稼いだ現金から、事業維持・拡大に必要な投資を引いた後に「手元に自由に使える形で残った現金」のことです。企業はこのFCFを使って配当金を払い、自社株買いを行い、借金を返済します。
「隠れた高配当株」を見破る5つのチェックリスト
スクリーニングツールや決算書を活用して、以下の5つの条件を満たしているか確認しましょう。
┌──────────────────────────────────────────────────────────┐
│  【チェック1】FCFが過去3〜5年「連続してプラス」か?       │
│  【チェック2】「配当支払い総額 ÷ FCF」が 60%以下 か?    │
│  【チェック3】営業CF > 営業利益(現金の裏付けがあるか) │
│  【チェック4】設備投資額が営業CFの 50%以下 に収まるか?  │
│  【チェック5】現金及び預金 > 有利子負債(実質無借金か) │
└──────────────────────────────────────────────────────────┘
① FCFが過去3〜5年「連続してプラス」か?
単年だけのFCFプラスは、たまたま大型の資産を売却したことによる一括収入の可能性があります。複数年にわたって安定してFCFを生み出せる仕組みがあるか確認します。
② 「配当支払い総額 ÷ FCF」が 60%以下 か?
一般的な「配当性向(配当金 ÷ 当期純利益)」は会計上の利益を基準にしていますが、ここでは「実際の現金(FCF)に対して配当をどれだけ出しているか」を見ます。
配当支払額がFCFの60%以下であれば、残りの40%を手元に残したり次の投資に回せるため、減配リスクが極めて低いと言えます。
③ 営業CF > 営業利益(現金の裏付けがあるか)
前述の通り、会計上の利益よりも実際の現金(営業CF)が多く入ってきている企業は、粉飾決算や代金回収漏れのリスクがなく、極めてクリーンな財務状態です。
④ 設備投資額(投資CF)が営業CFの 50%以下 に収まっているか?
毎年巨額の機械買い替えが必要な「資本集約型ビジネス」は、景気後退時にFCFが急悪化します。営業CFの半額以下で設備投資が済む「高FCF創出力」を持つ企業を選びましょう。
⑤ 現金及び預金 > 有利子負債(実質無借金か?)
貸借対照表(BS)を見て、手元の現金・預金が銀行からの借入金(有利子負債)より多い「ネットキャッシュがプラス(実質無借金)」の企業は、仮に一時的な不況が来ても過去の蓄積で配当を維持できます。
初心者向けスクリーニングツールの推奨設定値
SBI証券、楽天証券、マネックス証券などのスクリーニング機能を使う際は、以下の条件を設定して検索を開始してみてください。
売上高変化率(過去3年平均): +5% 以上(市場とともに成長しているか)
営業利益率: 10% 以上(高い競争力があるか)
自己資本比率: 50% 以上(財務が頑健か)
営業キャッシュフロー: 過去3年連続でプラス(本業でお金を稼げているか)
配当利回り: 2.5% 〜 4.0%(※5%以上の異常な高利回りは避け、2.5〜4%程度の適度な利回りから増配が期待できる銘柄を探すのが「隠れた高配当株」探しのコツです)
第8章:「高ROE × 低自己資本比率」の罠と倒産リスクの深掘り
株式投資の指標として非常に人気が高いのがROE(自己資本利益率)です。 多くの投資本に「ROEが10%以上の企業を狙え」と書かれていますが、「ROEが高くても自己資本比率が極端に低い企業」には絶望的な倒産リスクが潜んでいることをご存知でしょうか?
ROEの基本と計算式
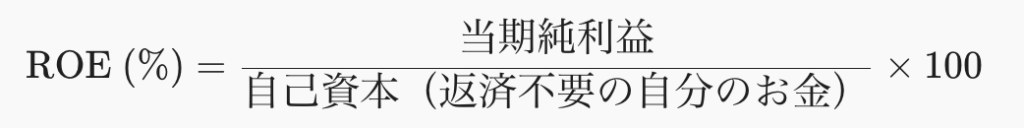
ROEは「投資家から集めたお金(自己資本)を使って、どれだけ効率よく利益を出したか」を表す指標です。
しかし、この数式には大きな裏があります。ROEを高くするには、以下の2つのアプローチが存在するということです。
分子(利益)を大きくする: 本業で効率よく稼ぐ(健全な高ROE)
分母(自己資本)を小さくする: 自己資本を極端に減らし、巨額の借金でビジネスを回す(危険な高ROE)
デュポン分析で解き明かす「高ROEの正体」
ROEがどのような要素で構成されているかを解体する手法を「デュポン分析」と呼びます。
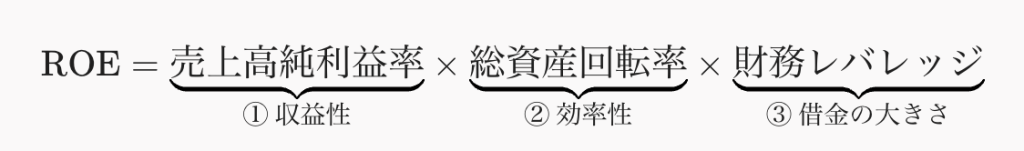
① 売上高純利益率: 売上からどれだけ利益を残せるか
② 総資産回転率: 資産を何回使って売上を作ったか
③ 財務レバレッジ: 自己資本の何倍の総資産(=借金含む)を動かしているか
【危険な高ROE企業の構造】
  収益性(普通) × 効率性(普通) × 財務レバレッジ(超巨大=借金まみれ)
  ⇒ 結果として「ROE 20%!」と見栄えだけが良くなる
自己資本比率が10%や20%以下しかない企業がROE 20%を叩き出している場合、それは企業努力で稼いでいるのではなく、単に限界まで借金をしてリスクを冒している(レバレッジをかけている)だけです。このような企業は、一度大きな景気後退や赤字に見舞われると、一瞬で自己資本が吹き飛んで「債務超過」に陥ります。
指標の組み合わせによる「危険度チェック表」
スクリーニングや銘柄分析を行う際は、ROE単体で判断せず、必ず自己資本比率およびキャッシュフローとセットで評価してください。
| 指標 | 安全・優秀なパターン | 危険なシグナル(要警戒) |
| ROE | 8% 〜 15%(適度な高水準) | 20% 以上(※分母が小さすぎないか要確認) |
| 自己資本比率 | 40% 以上(製造業・ITなど) | 20% 未満(借金頼みのハイリスク経営) |
| 営業CF | 過去数年連続でプラス | マイナスが混ざっている |
| 評価 | 本業の力で稼ぐ優良企業 | 一見華やかだが倒産リスクが高い罠銘柄 |
(※ただし、預金が負債に計上される銀行などの「金融業」や、毎月定額の現金が入る「インフラ・鉄道業」などは構造的に自己資本比率が低くなるため、業界ごとの平均と比較することが大切です)
終章:本質的な「企業力」を見破る投資家になろう
ここまで、売上・利益・キャッシュの基本から、決算書の読み方、キャッシュフローパターン、スクリーニング技術、そしてROEの裏に隠されたリスクまでを網羅して解説してきました。
最後に、本記事の最も重要なポイントを振り返りましょう。
売上は「規模」、利益は「成績」、キャッシュは「命」
売上がいくら大きくても利益が出なければ意味がなく、利益が出てもキャッシュが尽きれば会社は潰れます。
損益計算書(PL)だけでなく、キャッシュフロー計算書(CF)を必ず見る
営業利益と営業キャッシュフローが連動して成長している企業こそが、真の優良企業です。
「営業CF+ / 投資CF− / 財務CF−」のパターンを目指す
自力で現金を稼ぎ、未来へ投資し、余ったお金で借金を返す(または配当を払う)企業が最も安全です。
高配当・高ROEの「表面的な数字」に騙されない
フリーキャッシュフロー(FCF)の裏付けのない高配当や、自己資本比率が低いことによる高ROEは、倒産や減配の罠です。
株式投資とは、単に画面上のチャートや記号を売り買いするゲームではありません。その向こう側にある「企業の実際の経済活動」に資金を託す行為です。
今回学んだ「売上・利益・キャッシュ」というレンズを通して決算書を覗いてみてください。今までただの数字の羅列に見えていた決算書が、企業の「生のストーリー」や「本当の健康状態」を雄弁に語りかけてくるはずです。
この知識を武器に、ぜひ表面的な流行や噂に惑わされない、芯の通った投資ライフを踏み出してください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


