


【2026年12月改正】iDeCo上限引き上げ徹底解説!変更点・メリット・年代別戦略まで初心者向けに体系化
日本の私的年金制度における最大級の制度改革が、2026年12月1日に施行されます。今回の改正の目玉は、iDeCo(イデコ:個人型確定拠出年金)の拠出限度額(掛け金の上限)の幅広な引き上げと、加入可能年齢の拡大(70歳未満まで)です。
「制度が変わることは聞いたけれど、自分にどう関係するのかわからない」
「節税枠が増えるなら、上限まで掛け金を増やしたほうがいいの?」
本稿では、制度改正の概要から被保険者別の変更点、節税シミュレーション、年代別の具体的な活用戦略、さらに「絶対にやってはいけない注意点」まで、投資初心者にもわかりやすく体系的に解説します。
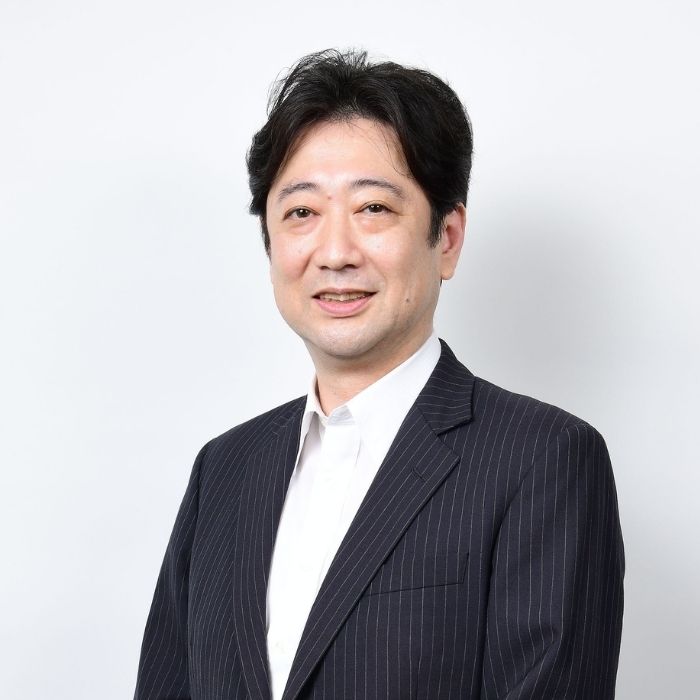 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
1. iDeCo(個人型確定拠出年金)の基礎知識と今回の改正の背景
制度改正の詳細に入る前に、まずはiDeCoの基本的な仕組みをおさらいしておきましょう。
【iDeCoの基本構造】
 毎月の掛け金(5,000円〜上限額)
   │
   ├─① 全額が「所得控除」対象 ─── 現役世代の税金(所得税・住民税)が安くなる!
   │
   ├─② 運用益が「非課税」 ────── 通常20.315%かかる税金がゼロ(複利効果が最大化)
   │
   └─③ 受取時も「非課税枠」あり ── 退職所得控除・公的年金等控除の適用
iDeCoが誇る「3つの強力な税制優遇」
iDeCoは、自ら掛け金を拠出し、自ら運用商品(投資信託や定期預金など)を選んで老後資金をつくる公的な私的年金制度です。
拠出時(積み立て時): 掛け金の全額が「小規模企業共済等掛金控除」として所得から差し引かれます。これにより、毎年の所得税と住民税が軽減されます。
運用時:
通常、投資の運用益(利息や値上がり益)には20.315%の税金がかかりますが、iDeCoでは非課税で全額再投資されます。 受取時(60歳以降):
一時金で受け取る場合は「退職所得控除」、年金形式で受け取る場合は「公的年金等控除」が適用され、出口の税負担も抑えられます。
なぜ2026年12月に制度改正が行われるのか?
背景には、「働き方の多様化」と「人生100年時代における老後資金形成の自助努力の推進」があります。
これまでの制度では、勤務先に「企業型DC(確定拠出年金)」や「DB(確定給付企業年金)」がある会社員は、iDeCoの併用枠が月額最大1.2万〜2万円程度と非常に小さく抑えられていました。自営業者と会社員、企業年金の有無によって制度上の上限格差が大きすぎたのです。
今回の改正では、こうした複雑な制限が整理・拡充され、より多くの現役世代・シニア世代が自分に合わせた老後資産形成を行える環境が整えられました。
2. 2026年12月改正の全貌と変更の詳細
今回の法改正の核となるポイントは、「①拠出限度額(掛け金上限)の引き上げ」と「②加入可能年齢の引き上げ(70歳未満まで)」の2点です。
① 被保険者種別ごとの拠出限度額(掛け金上限)の変更一覧
自分がどの「区分」に属するかによって、上限額の引き上げ幅が異なります。以下の比較表でご確認ください。
| 被保険者区分 | 対象者 | 改正前(〜2026年11月) | 改正後(2026年12月〜) | 主なポイント |
| 第1号被保険者 | 自営業者、フリーランス、学生等 | 月額 6.8万円 | 月額 7.5万円 | 国民年金基金等との合算枠が拡大。年間最大90万円の拠出が可能に。 |
第2号被保険者 (企業年金なし) | 一般の会社員 | 月額 2.3万円 | 月額 6.2万円 | 最大の拡充スポット。 上限が約2.7倍に急拡大! |
第2号被保険者 (企業年金あり) | 企業型DCやDB導入企業の社員 | 月額 5.5万円 から 他制度拠出額を控除 (iDeCo個別枠:上限2万円) | 月額 6.2万円 から 他制度拠出額を控除 (iDeCo個別枠の上限撤廃) | 他制度との合計で6.2万円まで枠が拡大し、iDeCo単体の2万円枠制限も撤廃。 |
第2号被保険者 (公務員等) | 国家・地方公務員、私学教職員等 | 月額 5.5万円 から 共済等相当額を控除 (iDeCo実質上限:2.0万円) | 月額 6.2万円 から 共済等相当額を控除 (実質上限:5.4万円〜5.5万円) | 2万円に制限されていた枠が大幅に拡充! |
| 第3号被保険者 | 専業主婦・主夫 | 月額 2.3万円 | 月額 2.3万円(変更なし) | 拠出上限の変更はありません。 |
第5号加入者 (※新設) | 60歳以上70歳未満の加入継続者等 | ― | 月額 6.2万円 から 他制度等を控除 | 60歳以降も70歳到達まで拠出継続が可能に。 |
※国民年金の付加保険料や国民年金基金と併用する場合、第1号の上限はそれらの合算で月額7.5万円となります。
会社員・公務員の計算方法の変更(「各制度の合算枠」の拡大)
企業年金(企業型DC・DBなど)を導入している会社員や公務員の場合、これまでは「他制度の掛け金と合算して月額5.5万円まで。かつiDeCo単体では月額2.0万円まで」という二重の制限が存在しました。
2026年12月以降は、枠全体が「月額6.2万円」に拡大されると同時に、「iDeCo単体で月2万円まで」という個別枠が撤廃されます。
例えば、会社側の企業型DC事業主拠出が月額1.5万円の場合:
旧制度: 5.5万円 – 1.5万円 = 4.0万円枠があるが、iDeCo枠の上限2.0万円に阻まれ、2.0万円までしか掛けられなかった。
新制度:
6.2万円 – 1.5万円 = 4.7万円までiDeCoで積立可能!
② 加入可能年齢の引き上げ(70歳未満まで「第5号加入者」の新設)
従来のiDeCoは、60歳未満(一定の条件を満たす会社員等は65歳未満)が加入対象でした。今回の改正により、一定の要件を満たすことで60歳以降〜70歳になるまでiDeCoの積立・拠出を継続できる「第5号加入者」制度が導入されます。
60歳以降も再雇用や定年延長で働き続ける人が一般的になった現代において、シニア期の節税対策および老後資金の追加積立として絶大な効果を発揮します。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
3. iDeCo上限引き上げによるメリットとデメリット
掛け金の上限が拡大したからといって、無条件に全員が上限まで増額するべきとは限りません。メリットとデメリット(注意点)を冷静に比較・評価することが大切です。
3大メリット
1. 所得控除(節税枠)の劇的な拡大
iDeCoの最大の魅力である「拠出時の所得控除」が、枠の拡大によってそのまま増大します。
仮に、自営業者(第1号)が月6.8万円から月7.5万円(年90万円)へ、あるいは企業年金のない会社員が月2.3万円から月6.2万円(年74.4万円)へ上限まで増額した場合、年間の節税額は次のようになります。
【年間の所得税・住民税の節税額シミュレーション】
(年収500万円・所得税率10%+住民税率10%=税率20%と仮定)

◆ 企業年金なし会社員(月2.3万円 → 月6.2万円へ増額)
  ・旧制度(年27.6万円拠出):年間節税額  5.52 万円
  ・新制度(年74.4万円拠出):年間節税額 14.88 万円
  ⇒ 年間の手元に残るお金が【+9.36万円】アップ!

◆ 自営業者(月6.8万円 → 月7.5万円へ増額)
  ・旧制度(年81.6万円拠出):年間節税額 16.32 万円
  ・新制度(年90.0万円拠出):年間節税額 18.00 万円
  ⇒ 年間の手元に残るお金が【+1.68万円】アップ!
所得税率が高い高所得者ほど、この節税メリットは跳ね上がります。
2. 非課税運用のインパクト増大(複利効果)
投資で得られた利益が非課税になる枠が増えるため、長期間運用した際の最終資産形成スピードが上がります。
毎月6.2万円を年利5%で20年間運用した場合:
総拠出額: 1,488万円
運用益含む最終資産: 約2,548万円(うち運用益:約1,060万円)
通常であれば約1,060万円の運用益に対して約215万円の税金がかかりますが、iDeCoならこの215万円がそのまま非課税として手元に残ります。
3. 60歳以降の給与に対する節税対策
70歳未満まで拠出可能年齢が伸びたことで、60代で働いて所得があるシニア層も「給与所得控除+iDeCoの小規模企業共済等掛金控除」を組み合わせて、60代の所得税・住民税を節約できるようになりました。
デメリット・リスク・注意点
1. 資金の「原則60歳までの拘束」
iDeCoに預けたお金は、病気や災害などごく一部の例外を除き、60歳になるまで原則として引き出すことができません。
無理をして上限ギリギリまで拠出し、手元の生活資金や緊急資金(生活防衛資金)が不足してしまうと、途中で解約できずに苦しむことになります。
2. 住宅ローン控除やふるさと納税との競合
iDeCoの掛け金を増やすと、課税所得(税金の計算対象となる収入)が減少します。これはメリットですが、「住宅ローン控除」や「ふるさと納税の控除上限額」と競合する可能性があります。
ふるさと納税: 所得が下がると、ふるさと納税の上限自己負担2,000円で寄付できる限度額が数千円〜数万円下がります。
住宅ローン控除: 既に住宅ローン控除で所得税・住民税が限界まで引かれている場合、iDeCoを増額しても追加の節税効果が得られないケースがあります。
3. 出口戦略(受取時)の課税リスク
iDeCoは受取時に「退職所得控除」や「公的年金等控除」が使えますが、掛け金を大幅に増やして資産が大きく膨らんだ場合、会社の退職金や公的年金と合算されて受取時に想定外の税金(所得税・住民税)がかかるリスクが生じます。
4. 年代別・属性別のiDeCo使い分け戦略
2026年12月の制度改正を踏まえ、年代や働き方ごとにどのような戦略をとるべきかをまとめました。
【年代別の基本戦略チャート】
 20代〜30代 ── 資金拘束に注意!新NISAを優先しつつ無理のない範囲でiDeCoを活用
 40代〜50代 ── iDeCo上限引き上げの最大受益世代!所得税率が高いため満額拠出を強力推進
 60代〜     ── 新制度「第5号」を活用!再雇用収入の節税と出口(受取)のタイミングを最適化
20代〜30代の戦略:NISA優先&無理のない定額積立
特徴: ライフイベント(結婚、出産、住宅購入、転職など)が多く、急な出費が発生しやすい時期。
戦略:
まずは流動性の高い「新NISA(つみたて投資枠・成長投資枠)」を活用し、いつでも引き出せる状態で資産形成のベースを作ります。
余力があればiDeCoを開始します。20代・30代はまだ所得税率が低いケースも多いため、上限(6.2万円)まで無理に埋める必要はありません。月1万〜2万円程度から始め、節税と運用の恩恵を長く享受する「期間の長さ」を武器にしましょう。
40代〜50代の戦略:iDeCo上限枠をフル活用して節税最大化
特徴: 年収が上がり所得税率が高くなる一方、老後までのカウントダウンが始まる時期。
戦略:
今回の改正の最大のメリットを受ける世代です。 所得税率が20%〜30%に達している場合、iDeCoの節税効果は強烈です。
企業年金の有無にかかわらず、増額された上限(月6.2万円等)まで可能な限り掛け金を増やし、現役時代の高い税金を抑えましょう。
60歳までの残り期間が10〜20年の場合、株100%の運用だけでなく、50代後半からは債券や元本確保型商品を一部組み入れるなど、出口に向けたリスク管理をスタートします。
60代(シニア層)の戦略:第5号加入者制度の活用と受け取り計画
特徴: 60歳以降も再雇用・継続雇用で働く人が増える時期。
戦略:
60歳以降も厚生年金に加入して働いている場合、新設される「第5号加入者」としてiDeCoの積立を70歳前まで継続します。給与所得に対する節税効果を得ながら老後資金を上乗せできます。
60歳から一括で受け取ると退職金と重なって税金が高くなる可能性があるため、「65歳や70歳まで拠出を続け、受取時期を退職金とずらす」といった出口戦略を立てやすくなります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
5. 絶対にやってはいけない!iDeCo活用のNG行動5選
制度が拡充されて枠が大きくなるからこそ、初心者が陥りがちな「罠」やNG行動に注意が必要です。
① 生活防衛資金を削って上限まで無理に拠出する
「節税になるから」と、手元の預貯金が少ない状態で月6.2万円や7.5万円の上限いっぱいまで設定するのは非常に危険です。iDeCoは60歳まで絶対に引き出せません。
「生活費の3〜6ヶ月分の現金(生活防衛資金)」を普通預金に確保したうえで、余剰資金の範囲内で掛け金を決めましょう。
② 専業主婦(主夫)が無理に上限まで拠出する
専業主婦(主夫)など課税所得がない人は、そもそも「所得控除(所得税・住民税の節税)」のメリットを受けられません。
専業主婦(主夫)の場合、60歳までの資金拘束があるiDeCoよりも、いつでも引き出し可能で運用益非課税の「新NISA」を優先するのが鉄則です。
③ 節税目的だけで「定期預金(元本確保型)」だけに預け続ける
iDeCoでは定期預金を選ぶこともできます。確かに所得控除の節税効果は得られますが、iDeCoには毎月数拾〜数百円の口座管理手数料がかかります。
インフレ(物価上昇)が続く環境下で超低金利の定期預金だけに預けていると、手数料と物価上昇によって実質的な資産価値が目減り(元本割れ)するリスクがあります。長期運用であれば、世界株などに連動するインデックス型投資信託を主体に組み入れるのが基本です。
④ 住宅ローン控除やふるさと納税の計算をしない
「iDeCoを上限まで増やしたら、ふるさと納税の限度額が下がって自己負担が増えてしまった」「住宅ローン控除の枠が使い切れず余ってしまった」というケースがあります。増額手続きをする前に、シミュレーションサイト等で自分の控除枠全体のバランスを確認しましょう。
⑤ 出口(受取時)の税金を考慮せずに積み立てる
iDeCoは「入るとき(拠出時)」の節税ばかりに目が向きがちですが、「出るとき(受取時)」に税金がかかる制度です。
会社の退職金が多い人がiDeCoも一括(一時金)で受け取ると、退職所得控除の枠を超えて高額な課税がされる場合があります。受取時期を年金形式に分ける、時期を遅らせるなどの計画が必要です。
6. 新NISAとiDeCoはどちらを優先すべき?(比較と組み合わせ)
2024年にスタートした「新NISA」と、2026年12月に拡充される「iDeCo」。両者はどう使い分けるのが正解でしょうか?
【新NISA vs iDeCo 比較表】
| 比較項目 | 新NISA | iDeCo(2026年12月以降) |
| 制度の目的 | 自由な資産形成 | 老後資金の形成(年金) |
| 拠出時の節税 | なし | あり(全額所得控除) |
| 運用益の非課税 | あり(無期限) | あり |
| 受取時の非課税 | 完全非課税 | 控除枠内のみ非課税 |
| 資金の引き出し | いつでも可能 | 原則60歳まで不可 |
| 年間拠出上限 | 360万円(生涯1,800万円) | 27.6万円〜90万円(属性による) |
結論:最適な優先順位とベストハイブリッド戦略
【資産形成の黄金ルール(優先手順)】

 [Step 1] 生活防衛資金の確保(生活費3〜6ヶ月分の現金)
    ↓
 [Step 2] iDeCoを「所得税率に応じた適正額」で活用(節税メリットを享受)
    ↓
 [Step 3] 新NISAの「つみたて投資枠・成長投資枠」を埋める(流動性を確保)
    ↓
 [Step 4] 余力があれば iDeCo の枠を上限(6.2万円等)まで増額
会社員・公務員(所得税を払っている人):
iDeCoの「所得控除」による確実な節税リターンは非常に強力です。そのため、「無理のない金額でiDeCo+新NISAを並行運用する」のが最も賢い戦略です。
自営業者(第1号):
退職金がない自営業者にとって、月7.5万円に拡充されるiDeCoは最高の退職金づくりツールです。小規模企業共済と合わせて優先的に枠を活用しましょう。
7. 金融・投資リテラシーを高めることの重要性
2026年のiDeCo上限引き上げに代表されるように、日本の年金制度や税制は時代とともに目まぐるしく変化しています。こうした変化の時代において、私たちが知識を持つこと(マネーリテラシー)には大きな意味があります。
国の制度は「知っている人だけがトクをする」仕組み
日本の税制や社会保険制度は、原則として「申請主義」です。政府が「掛け金上限を増やしましたよ」と通知してくれても、自分から金融機関で変更手続きをしない限り、誰も自動で税金を安くしてはくれません。
知識がない人は「昔のままの枠(月2万円等)」で放置し、年間数万円〜数十万円の節税機会を逃し続けることになります。一方で、仕組みを正しく理解している人は、制度変更の波に乗って効率よく資産を増やしていきます。
情報を選択し、行動を起こす力が未来を変える
投資や金融の知識を学ぶことは、単にお金を増やす技術ではありません。「自分の人生の選択肢を増やす手段」です。
制度の変更点を正しく読み解く力
自分に合ったリスクとリターンのバランスを見極める力
暴落や市場のニュースに惑わされず、長期視点で運用を続けるメンタル
2026年12月のiDeCo改正を単なるニュースで終わらせず、ご自身のライフプランや毎月の固定費・貯蓄額を見直す「絶好のきっかけ」にしてください。
8. 2026年12月改正に向けた具体的手続きガイド
最後に、実際に2026年12月の改正に合わせてiDeCoの掛け金を増額・変更するための具体的なステップを解説します。
まとめ
2026年12月のiDeCo制度改正は、特に会社員・公務員や自営業者にとって老後資産形成を加速させる過去最大級のチャンスです。
企業年金なし会社員は月2.3万円から月6.2万円へ上限急増
企業年金あり会社員・公務員も合算上限月6.2万円&2万円枠撤廃
自営業者は月6.8万円から月7.5万円へ拡大
70歳未満まで加入可能年齢が延長(第5号加入者)
制度のメリットを最大限に活かしつつ、「60歳までの資金拘束」や「住宅ローン控除・ふるさと納税との兼ね合い」といった注意点を踏まえて、無理のないスマートな資産形成を始めていきましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


