
「外貨建て保険はやめとけ」は本当?後悔する理由と損しない見極め方【完全版】
序章:なぜ今、外貨建て保険が話題になるのか?
低金利が長らく続いた日本において、「円だけで資産を持つことへの不安」や「インフレ(物価上昇)対策」として、米ドルや豪ドルなどの外貨で運用する「外貨建て保険」が急速にシェアを拡大してきました。
銀行の窓口や保険ショップに足を運ぶと、「日本の円預金は金利がほぼゼロですが、米ドル建てなら年3%〜4%の利率がつきます」「万が一の保障を用意しながら、老後資金も効率よく増やせます」といった魅力的なフレーズで提案されることが非常に多くなっています。
しかしその一方で、国民生活センターや金融庁には、外貨建て保険に関する苦情や相談が後を絶ちません。その多くが、「仕組みをよく理解しないまま加入してしまい、途中で解約したら大幅な元本割れになった」「円高が進んで思いのほか受取額が減ってしまった」「思っていたより手数料が高かった」というものです。
外貨建て保険は、決して「悪」でも「詐欺」でもありません。しかし、「保障(保険)」と「投資(外貨運用)」という2つの性質が複雑に絡み合った商品であるため、正しい知識を持たずに加入すると、加入者側が圧倒的に不利になりやすい構造を持っています。
本記事では、これまで解説してきた外貨建て保険の仕組み、メリット・デメリット、隠されたコスト構造、NISA(インデックス投資)との徹底比較、契約中の見直し判断基準、そして金融知識を身につけることの根本的な価値まで、余すところなく完全網羅して解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:外貨建て保険の基本構造とメリット・デメリット
まずは、外貨建て保険の基本的な仕組みから整理していきましょう。
1-1. 外貨建て保険とは何か?
外貨建て保険とは、受取人へ支払う保険料の払い込み、保険会社の運用、そして将来受け取る保険金や解約返戻金の授受を、すべて「米ドル」や「豪ドル」などの外貨で行う保険商品です。
主に以下の3つのタイプが存在します。
終身保険型: 死亡保障が一生涯続き、途中で解約した場合は解約返戻金が受け取れるタイプ。
養老保険型: 一定期間(例: 10年や15年)の死亡保障があり、満期を迎えると満期保険金が受け取れるタイプ。
個人年金保険型: 保険料を一定期間積み立て、老後に年金形式(または一括)で受取るタイプ。
払い込み方法にも、毎月(または毎年)定額を払い込む「平準払い(月払い)」と、加入時に一括でまとまった資金を預ける「一時払い」があります。
1-2. 外貨建て保険の3つの魅力(メリット)
外貨建て保険が提案される際によく挙げられるメリットは、主に以下の3点です。
① 円建て保険よりも「積立利率(予定利率)」が高い
日本国内の超低金利環境に比べ、アメリカやオーストラリアなどの海外市場は金利が高く設定されています。そのため、円建ての保険商品に比べて高い利率で運用できるとされています。
② 為替差益(円安効果)が期待できる
契約時よりも受け取り時(満期や解約時)に「円安・ドル高」が進んでいれば、外貨ベースで増えた資産が、円に換算した際により大きな金額(為替差益)となって手元に戻ってきます。
③ 資産の「通貨分散」になる
全財産を「日本円」だけで保有していると、将来極端な円安が進んだ場合に、輸入品やエネルギー価格の騰貴によって実質的な購買力が低下します。外貨資産(米ドル等)を一部保有しておくことで、円安リスクに対するヘッジ(リスク回避)になります。
1-3. 外貨建て保険に潜む4つのリスク(デメリット)
一方で、外貨建て保険には初心者が見落としやすい重大なリスクが存在します。
① 為替変動リスク(元本割れリスク)
運用が順調で外貨ベースの資産が増えていたとしても、受け取るタイミングで「大幅な円高・ドル安」が進んでいた場合、円換算した受取額が払い込んだ総額を下回り、元本割れを起こす可能性があります。
② 高額かつ不透明な「手数料構造」
払った保険料の全額が運用に回るわけではありません。保険会社の運営経費や営業担当者への報酬、死亡保障の費用など、多額の手数料(付加保険料)が引かれてから運用されます。
③ 早期解約時のペナルティ(解約控除)
契約から10年未満などの早期に解約した場合、積立金から数%〜十数%という非常に重いペナルティ費用(解約控除)が差し引かれ、大損することになります。
④ 途中の金利変動リスク(市場価格調整:MVA)
途中で解約する場合、その時点での市場金利の変動に応じて解約返戻金が増減する「市場価格調整(MVA)」という仕組みが組み込まれている商品が多く、金利上昇局面で途中解約すると解約返戻金が大きく削減されます。
第2章:表面の利率に騙されない!「純保険料」と「付加保険料」の真相
営業担当者から「この保険は年利3.5%で運用されます」と言われたとき、多くの人は「預金と同じように、自分が払ったお金全体に年3.5%の利息がつく」と錯覚してしまいます。ここに最大の落とし穴があります。
2-1. 保険料の構成:純保険料と付加保険料
生命保険会社に支払う保険料は、内部で大きく「純保険料」と「付加保険料」の2つに分かれています。
【あなたが支払う保険料 100%】
  ├── ① 純保険料(約70%〜80%) ── 将来の保険金・給付金を支払うための原資
  └── ② 付加保険料(約20%〜30%) ─ 保険会社の運営経費・人件費・広告費・営業手数料
純保険料: 将来、加入者が死亡した際や満期を迎えた際に支払われる保険金の原資となるお金。さらに「死亡保険料」と「生存保険料」に細分化されます。
付加保険料: 保険会社が事業を維持・運営するための経費。社屋の維持費、システム開発費、社員の人件費、代理店に支払う販売手数料、そして会社の利益などが含まれます。
2-2. 提示される「積立利率 3.5%」の正体
パンフレットに大きく書かれている「積立利率 3.5%」という数値は、払込保険料全体(100%)にかかるのではなく、付加保険料や死亡保障費用を差し引いた後の「純保険料(約70〜80%)」に対してのみ適用されます。
たとえば、毎月3万円(年間36万円)を支払ったとしても、そのうちの5,000円〜1万円近くは保険会社の経費や保障費として消えており、残りの2万5,000円程度しか「3.5%」の利率で運用されません。
そのため、払込総額に対する実質的な利回り(内部利益率:IRR)を計算すると、表面利率 3.5% の商品であっても、外貨ベースで「実質年利 1.0%〜1.5% 程度」まで大きく落ち込むことになります。
2-3. 日本の保険商品は「コスト(付加保険料)」が非公開
非常に注意が必要な点として、日本の保険会社は商品ごとの具体的な「付加保険料(手数料)の割合や内訳」を原則として開示していません。
投資信託であれば「購入時手数料0%」「信託報酬 年0.05%」といったコストが1円単位・0.01%単位で完全に開示されていますが、外貨建て保険の内部コストはブラックボックス化されています。
だからこそ、パンフレット上の「表面利率」を見るのではなく、「支払った総額(円・外貨)」に対して「将来いくら戻ってくるか(返戻率)」という最終結果で判断するしかないのです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:外貨建て保険の実質コストと返戻率の正しい計算方法
外貨建て保険の良し悪しを正しく見極めるために、自分自身で計算・評価できるようになりましょう。
3-1. 返戻率(へんれいりつ)の基本計算式
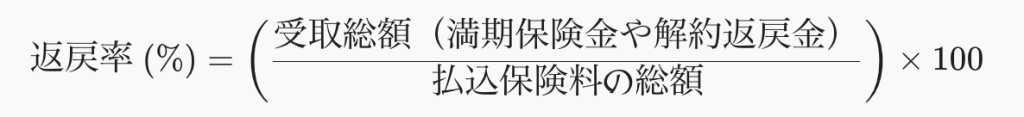
返戻率とは、払い込んだ保険料の総額に対して、将来どれくらいのお金(解約返戻金や満期保険金)が戻ってくるかを示す割合です。
例: 10年間で累計 30,000 ドルの保険料を払い込み、10年目の解約返戻金が 33,000 ドルだった場合
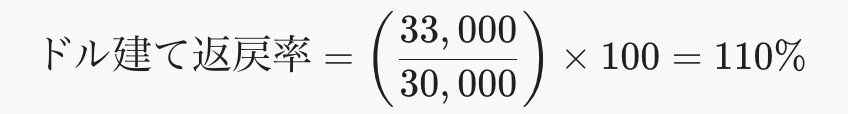
この場合、10年間で外貨ベース資産は 10% 増えたことになります。
3-2. 実質年利換算(単利目安)の計算
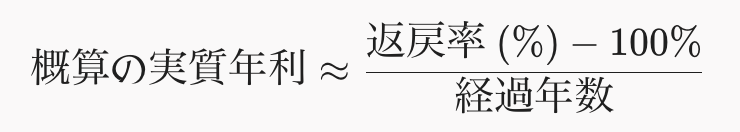
10年間で返戻率が110%になった場合、「年利何%で増えたのか」の概算(単利換算)は以下の式で求められます。
先ほどの例(10年で110%)を当てはめると、
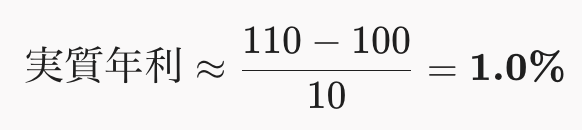
表面上で「積立利率 3.5%」とうたわれていたとしても、手数料や保障費用が引かれた結果、実際に自分の手元で増えるペースは「年1.0%程度」に過ぎないことがわかります。
3-3. 為替変動を加味した「円建て返戻率」のシミュレーション
外貨建て保険の最大の変数は「為替(円高・円安)」です。ドルベースで110%に増えていたとしても、日本円に換算したときの受取額は為替レートによって劇的に変化します。
【シミュレーション前提】
払い込み時: 1ドル = 150円
払込総額: 30,000ドル(日本円で累計 450万円)
解約時受取額: 33,000ドル(ドル建て返戻率 110%)
| 受取時の為替レート | 受取額(日本円) | 円建ての損益 | 円建て最終返戻率 |
| 円安(1ドル = 170円) | 561 万円 | +111 万円 | 124.6% |
| 不変(1ドル = 150円) | 495 万円 | +45 万円 | 110.0% |
| 円高(1ドル = 130円) | 429 万円 | ▲21 万円(損) | 95.3% |
| 超円高(1ドル = 110円) | 363 万円 | ▲87 万円(大損) | 80.7% |
この表からわかる重要な事実
ドルベースで10%(110%)お金が増えていたとしても、受取時に「約13.3%以上の円高(150円→130円未満)」が進んでいると、日本円換算では元本割れします。
つまり、外貨建て保険で利益を出すためには、「保険会社の運用」だけでなく「将来の円安」という不確定な為替相場に賭けなければならないという二重のリスクを背負っているのです。
第4章:【徹底比較】「外貨建て保険」vs「NISA(インデックス投資)」
近年、資産形成の手段として圧倒的な支持を集めているのがNISA(少額投資非課税制度)を活用したインデックス投資(全世界株式「オルカン」や全米株式「S&P500」など)です。
ここでは、「外貨建て保険」と「NISA」の手数料構造や期待リターン、使い勝手を徹底的に比較します。
4-1. 構造とコストの違い
| 比較項目 | 外貨建て保険 | NISA(全世界株式 / S&P500) |
| 主な目的 | 死亡保障 + 外貨での積立 | 効率的な資産形成(保障なし) |
| 実質コスト(年間) | 高い(年 1.5% 〜 3.0% 相当) ※付加保険料・為替手数料・解約控除 | 極めて安い(年 0.05% 〜 0.09% 程度) ※購入・売却手数料0円、口座管理料0円 |
| 流動性(引き出し) | 悪い 10年未満の解約はペナルティ(解約控除)で大損 | 極めて高い いつでも必要な分だけ自由にかんたん売却可能 |
| 税制優遇 | 生命保険料控除(年最大4万円の所得控除のみ) | 運用益が完全非課税(非課税枠 最大1,800万円) |
| 期待できる実質年利 | 年 1.0% 〜 1.5% 程度(外貨ベース) | 年 4.0% 〜 7.0% 程度(長期歴史的平均) |
4-2. 20年間の資産成長シミュレーション
毎月3.5万円の予算がある場合、
外貨建て保険1本 に全額支払う場合
「掛け捨て死亡保険(月5,000円)」+「NISA積立(月3万円)」 に分ける場合
この2つのパターンで20年後の手元資産がどう変わるかを比較してみましょう。
外貨建て保険(月3.5万円): 実質年利 1.5%(手数料控除後)で推移
NISA積立(月3.0万円): 年利 5.0%(全世界株等の過去平均より控えめな試算)で推移
グラフから導き出される結論
20年間積立を続けた場合:
外貨建て保険1本: 累計840万円の払い込みに対し、資産は約 980万円(実質利回り1.5%)
掛け捨て+NISA: 累計840万円(保険720万+NISA 120万)の支出に対し、手元のNISA資産だけで 約1,230万円(年利5.0%)
同じ「死亡保障(3,000万円など)」を確保しながらも、「保障」と「運用」を分離してNISAを活用した方が、20年後に手元に残る資産は250万円以上多くなるという計算になります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:【失敗しない】外貨建て保険の重要な見極めポイント7選
それでも外貨建て保険を検討したい、あるいは提案を受けているという方向けに、加入前に必ず確認すべき「7つの重要チェックポイント」をまとめました。
1. 資産形成の「目的」が明確か?
単にお金を増やしたい・老後資金を作りたいだけの場合: 保険を使わずに NISA や iDeCo で運用するのが最善です。
「万が一の死亡保障」と「外貨積立」をどうしても1つにまとめたい場合: 初めて外貨建て保険が検討の土台に乗ります。
2. 10年〜20年以上使わない「余剰資金」か?
外貨建て保険は、途中で解約すると「解約控除(ペナルティ)」が適用され、払込額を下回る確率が極めて高い商品です。 数年以内に使う予定のある「教育資金の頭金」「住宅購入の頭金」「結婚資金」などを預ける場所としては完全に不適格です。
3. 円高が何年も続いたときに「待てる余裕」があるか?
満期や解約のタイミングで歴史的な円高(例: 1ドル=100円など)が訪れた場合、円に換算して受け取ると大損します。 円安に戻るまで「ドルのまま数年間置いておく(ドル建て口座で受け取る)」ことができる資金的・精神的な余裕があるかを確認してください。
4. 早期解約時の「解約控除(ペナルティ)」のスケジュールを確認したか?
設計書(提案書)の別紙にある「解約返戻金推移表」を必ず確認してください。
1年目〜3年目に解約した場合、どれくらい元本割れするか?
何年目になれば解約控除がなくなり、ドルベースの返戻率が100%を超えるか? 通常、最低でも7年〜10年は返戻率が100%を超えない仕組みになっています。
5. 月払いの場合、さらに円安が進んでも保険料を払い続けられるか?
「毎月200ドル」といった平準払い(月払い)の契約をしている場合、為替が円安に振れると毎月の円建て支払額が膨らみます。
1ドル = 130円のとき: 月額 26,000 円
1ドル = 160円のとき: 月額 32,000 円(月6,000円の負担増!) 将来的にさらに円安が進んだ場合でも無理なく払い続けられる金額設定になっているかチェックしましょう。
6. 受取方法の選択肢(ドルのまま受け取れるか)があるか?
優秀な外貨建て保険商品は、解約金や満期金を「円」だけでなく「ドルのまま(外貨口座)」で受け取ったり、据え置いたりできます。ドルのまま受け取れれば、円高の時期に無理に円換算して損を確定させる必要がなくなります。
7. 担当者に「3つの極端なシミュレーション」を出させたか?
営業担当者が持ってくる設計書は、都合の良い「現在の為替レート」や「金利」で計算されています。契約前に必ず以下の3パターンのシミュレーション出力を依頼してください。
「加入時より20円円高になった場合」の円建て返戻率
「5年後に途中解約した場合」の解約返戻金(円・ドル両方)
「外貨ベース(ドル建て)」のみでの年数別返戻率推移
第6章:すでに契約している場合の「見直し」判断基準
「すでに外貨建て保険に入ってしまっている…どうすればいい?」という方向けの具体的な処方箋です。
見直しには主に 4つの選択肢 があります。
終章:なぜ今「金融・投資の知識(金融リテラシー)」が不可欠なのか?
ここまで外貨建て保険の構造やNISAとの比較について詳しく解説してきました。最後に、私たちがこれからの時代を生き抜くうえで最も重要な「金融知識(金融リテラシー)を身につける意義」についてお伝えします。
1. 「知っているか・知らないか」だけで数百万円の差がつく時代
かつての日本のように、銀行にお金を預けておけば年5%〜7%の金利がつき、会社に入れば終身雇用と手厚い退職金が約束されていた時代であれば、金融知識がなくても誰もがそれなりに資産を築くことができました。
しかし現代は違います。
超低金利とインフレ: 銀行預金ではお金は増えず、物価上昇によって実質的な価値が目減りする。
複雑化する金融商品: 保険、投資信託、暗号資産、ロボアドバイザーなど、仕組みが不透明な商品が溢れている。
公的保障の縮小: 年金の給付水準見直しや税・社会保険料の負担増。
このような環境下では、「金融知識がないこと」自体が最大のコストになります。本記事で解説したように、「外貨建て保険1本」で運用するか、「掛け捨て保険+NISA」で効率よく運用するかという知識の差だけで、20年〜30年後には手元に残る資産に数百万〜一千万円以上の決定的な差が生まれてしまいます。
2. 「金融リテラシー」は自分と家族を守る最高の防具
正しい金融知識を身につけることで、以下のような「3つの防衛力」が手に入ります。
① コストの「不透明さ」を見抜く力
金融業界におけるビジネスモデルの本質は「手数料」です。誰かがあなたに金融商品を提案してくるとき、そこには必ず提供側の利益(手数料)が含まれています。「この商品の手数料はどこから、いくら引かれているのか?」を構造的に見抜く力があれば、不利な商品を買わされることはなくなります。
② 「保障」と「運用」を分けて考える思考力
「保険でお金を増やそう」とすると、どうしても高い手数料や複雑な契約条件がついて回ります。「万が一の保障は、シンプルな掛け捨て保険で安く調達する」「資産形成は、手数料が最安のインデックスファンド(NISA)で行う」という役割分離の思考(シンプル化)ができるようになると、家計の固定費は劇的に下がり、運用効率は最大化されます。
③ 他人任せ(カモ)からの脱却と「自己決定権」
「銀行の窓口で勧められたから」「親戚の保険外交員に頼まれたから」という理由で金融商品を選ぶと、失敗したときに他人のせいにしてしまいます。自分のリスク許容度やライフプランに合わせて、自分で数字を計算し、納得して選択する(自己決定する)プロセスこそが、真の安心と資産形成の成功をもたらします。
まとめ:資産形成で成功するためのゴールデンルール
最後に、本記事の要点を一言でまとめます。
【資産形成の黄金原則】
「保障」と「投資」は混ぜるな。
万が一の備えは安価な掛け捨て保険で確保し、余剰資金の運用は手数料が最安のNISA(インデックス投資)で行う。これが最もシンプルで強力な最適解である。
外貨建て保険をはじめとする複雑な金融商品に惑わされず、まずは自分自身の金融リテラシーを高める第一歩を踏み出してください。正しい知識こそが、あなたと大切なご家族の将来を豊かにするための「最もリターンの高い投資」です。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。