


【完全解説】インベスコ 世界厳選株式オープン(世界のベスト)はなぜ人気?毎月決算型と年2回決算型の違い・見極めポイントを徹底解説
「インベスコ 世界厳選株式オープン(愛称:世界のベスト)」は、日本国内の公募追加型株式投資信託において、毎月決算型を中心に純資産総額が数兆円規模(毎月決算型・年2回決算型などの合計)に達し、国内の投信資金流入ランキングでも常にトップクラスに君臨する巨大アクティブファンドです。
しかし、爆発的な人気の裏側には、「なぜこれほどまで買われているのか」「自分の資産形成にとって本当に最適な商品なのか」という本質的な問いが存在します。投資信託は、どのような優秀なファンドであっても「投資家のライフステージや目的とのミッチ」が生じると、期待通りの成果が得られないばかりか、大切な資産を削ってしまうリスクを孕んでいます。
本ガイドでは、世界のベストの基本構造から運用戦略、手数料コストの精査、毎月決算型と年2回決算型の機能差、そして新NISA制度との相性までを網羅し、体系的に徹底解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:ファンドの基本構造と運用プロファイル
まずは、本ファンドの投資対象、運用手法、および保有にかかる各種コスト構造を正しく把握しましょう。
【ファンドの基本構造】
投資対象:世界各国の優良企業(日本含む先進国中心)
運用手法:ボトムアップ・リサーチによるアクティブ運用(約40〜50銘柄へ厳選投資)
為替対策:為替ヘッジなし(為替変動リスク・リターンを直接反映)
決算頻度:毎月決算型(毎月23日) / 年2回決算型(毎年6月・12月の各22日)
【ファンドの基本構造】
投資対象:世界各国の優良企業(日本含む先進国中心)
運用手法:ボトムアップ・リサーチによるアクティブ運用(約40〜50銘柄へ厳選投資)
為替対策:為替ヘッジなし(為替変動リスク・リターンを直接反映)
決算頻度:毎月決算型(毎月23日) / 年2回決算型(毎年6月・12月の各22日)
1-1. プレミアム企業への「厳選投資」アプローチ
世界のベスト最大の特徴は、一般的なインデックスファンド(指数連動型ファンド)とは対極にある「高アクティブ度(ハイ・アクティブ)」な運用スタイルにあります。
例えば、全世界の株式市場に広く投資する「eMAXIS Slim 全世界株式(オール・カントリー)」などのインデックスファンドは、約3,000つ以上の銘柄に機械的に広く分散投資を行います。これに対して本ファンドは、世界中に存在する膨大な上場企業の中から、わずか40〜50銘柄程度を厳選してポートフォリオを構築します。
この厳選にあたり、運用会社であるインベスコ・アセット・マネジメントのグローバルなリサーチ網を活用し、以下の3要素を同時に満たす企業を「プレミアム企業」と定義して投資を行っています。
強固な競争優位性(グロース要素)
業界内で圧倒的なシェア、高い参入障壁、または独自の技術力・ブランド力を持ち、市場の変動に左右されずに持続的な利益成長が期待できる企業。
健全な財務基盤と株主還元能力(ディフェンシブ・配当要素)
豊富なフリー・キャッシュフローを創出し、景気後退期であっても倒産リスクが極めて低く、安定した配当の支払いや自社株買いを継続できる財務体質を持つ企業。
株価の割安感(バリュエーション要素)
企業の本来持つ本質的価値(ファンダメンタルズ)に対して、現在の株価が一時的な悪材料や市場の誤認によって割安に放置されている局面を狙って厳選選定。
単なる「成長株(グロース)」や「割安株(バリュー)」という特定のスタイルに偏重せず、この3つのバランスを保つことで、「上昇局面での追随力」と「下落局面での下値抵抗力(ディフェンス力)」の両立を目指しています。
1-2. コスト構造(手数料体系)の精査
アクティブ運用を行うファンドであるため、運用のプロへの成功報酬や調査コストが組み込まれており、インデックスファンドに比べて手数料が高めに設定されています。
| 手数料の種類 | 支払先・費用構造 | 手数料率(税込) | 投資家への影響・補足 |
| 購入時手数料 | 販売会社(証券会社・銀行) | 最大 3.30% | 購入時に一括で支払う。対面窓口では上限適用が多いが、ネット証券等では無料(ノーロード)の場合もある。 |
| 運用管理費用(信託報酬) | 運用会社・販売会社・受託会社 | 年率 1.903% | 保有期間中、ファンドの純資産総額から毎日引かれる実質的な管理費用。 |
| 信託財産留保額 | ファンド内部(留保金) | 0.30% | 解約(売却)時に解約代金から控除され、既存投資家の利益保護に充てられる。 |
コストがリターンに与える影響
低コストな全世界株式インデックスファンドの信託報酬が「年0.0575%程度」であることを考えると、本ファンドの年1.903%という信託報酬は約33倍の差となります。
仮に年間の市場全体の平均リターンが7%だった場合:
インデックスファンドの実質成長:約 $7\% – 0.0575\% = 6.9425\%$
本ファンド(世界のベスト)の実質成長:約 $7\% – 1.903\% = 5.097\%$
つまり、本ファンドがインデックスファンドと同等以上の投資成果(手取りリターン)を投資家に提供するためには、運用プロの銘柄選定力によって、常に市場平均(ベンチマーク)を年率2%以上上回り続ける(α=アルファを出し続ける)ことが絶対条件となります。
第2章:なぜ「資産流入2位」レベルの超人気を獲得しているのか?
投信評価機関や市場の流入統計において、本ファンド(特に毎月決算型)が常に数千億円〜兆円規模の資金を集め続ける背景には、日本の人口動態と投資家層のニーズが強く関係しています。
【資金流入が爆発的である3つの主因】
1. 1万口あたり「毎月150円」という圧倒的でわかりやすい分配金実績
2. 高齢化社会における「資産活用期(取り崩し世代)」の現金ニーズと心理的障壁の解消
3. 大手対面金融機関(銀行・証券会社)による積極的な推進・販売力
【資金流入が爆発的である3つの主因】
1. 1万口あたり「毎月150円」という圧倒的でわかりやすい分配金実績
2. 高齢化社会における「資産活用期(取り崩し世代)」の現金ニーズと心理的障壁の解消
3. 大手対面金融機関(銀行・証券会社)による積極的な推進・販売力
2-1. 高水準な分配金実績(毎月150円/万口の還元力)
人気の最大の原動力は、毎月決算型が提示してきた「毎月の現金還元(分配金)」の分かりやすさにあります。
基準価額が一定の水準(例えば11,000円〜12,000円以上)を維持している環境において、本ファンドは1万口あたり毎月150円(年間1,800円)という高水準の分配金を長期間にわたり提示してきた実績があります。
具体例:2,000万円分を購入・保有した場合
保有口数:約1,666万口(基準価額12,000円と仮定)
毎月の受取分配金:
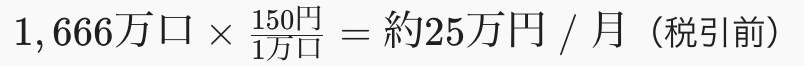
年間受取額:約 300 万円 / 年(税引前)
公的年金の支給額補填や、定年退職後の生活資金の足しとして、この「毎月確定で口座に入金される現金」は、シニア層にとって絶大な魅力として映ります。
2-2. 資産活用期(リタイア世代)の「取り崩し」における心理的ハードル
資産運用には、年齢や目的に応じて大きく2つのフェーズが存在します。
資産形成期(20代〜50代):給与等の収入から資金を拠出し、複利効果を活用して資産の「総額」を最大化するフェーズ。
資産活用期(60代〜 / リタイア後):これまで蓄えてきた資産を少しずつ現金化し、豊かな生活を送るために「消費」するフェーズ。
インデックスファンドを保有している場合、活用期に入ると投資家は「毎月自分でファンドの一部を手動で売却(取り崩し)し、口座に現金を引き出す」という作業が必要になります。しかし、これには以下の2つの問題が発生します。
手続き・運用の手間:高齢になった際、毎月ネットや窓口で売却手続きを行うこと自体が面倒になる。
行動経済学的な心理的ストレス:自分の手で売却ボタンを押し、保有資産が減っていく数字を目視することは、「資産が減っていく恐怖」を引き起こし、せっかく蓄えたお金を使えなくなってしまう(資産の死蔵)。
毎月決算型の「世界のベスト」は、ファンド側が投資家に代わって資産の自動取り崩し・現金化を行い、毎月決算日に指定口座へ分配金を振り込みます。この「手間いらずで配当金や年金のような感覚で現金を受け取れるシステム」が、リタイア層のニーズに完璧に合致したことが資金流入の最大の理由です。
2-3. 対面窓口での強力な販売体制
ネット証券を利用する若年層とは異なり、退職金やまとまった金融資産を保有する高齢者層の多くは、依然として大手証券会社や信託銀行、地方銀行などの「対面窓口」を利用しています。
金融機関の販売担当者にとっても、「世界的な大手企業に厳選投資してリスクを抑えながら、毎月これだけの現金が口座に入ります」という説明は顧客に理解されやすく、大口の退職金口座等から一括で巨額の資金が流入しやすい販売環境が整っていることも要因となっています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:毎月決算型 vs 年2回決算型 の完全比較
投資家が最も混乱しやすいのが、「毎月決算型」と「年2回決算型」のどちらを選ぶべきかという点です。両者は投資先の銘柄やファンドマネージャーの運用方針は全く同じですが、得られた利益の還元方法(出口戦略)および適用される税制が大きく異なります。
3-1. 2つのコースの機能・スペック比較
| 比較項目 | 毎月決算型 | 年2回決算型 |
| 決算日 | 毎月23日(年12回) | 毎年6月22日・12月22日(年2回) |
| 分配金の支払い方針 | 毎月高水準な分配金の支払うことを目指す | 利益は分配せず、原則としてファンド内で自動再投資 |
| 新NISA制度の対応 | 対象外(特定口座・一般口座などの課税口座のみ) | 成長投資枠の対象(非課税運用が可能) |
| 複利効果(長期成長力) | 低い(毎月収益を外部に出すため資産が膨らみにくい) | 高い(得た利益がそのまま再投資され雪だるま式に成長) |
| 元本取り崩しリスク | あり(特別分配金により元本が削られる場合がある) | 極めて低い(不要な分配を行わず基準価額の維持を優先) |
| 運用の主目的 | 「今」使える毎月のキャッシュフロー創出 | 「将来」に向けた資産総額の最大化 |
3-2. 複利効果と再投資効率の決定的な差
資産運用の基本法則として、「得られた利益をそのまま再投資に回すことで、利益が次の利益を生む」という複利効果があります。
毎月決算型を選択した場合
運用によって得られた株価上昇益や受取配当金は、毎月の分配金として投資家の手元に現金で払い出されます。手元に現金が入る利便性と引き換えに、ファンド内部で再投資される資金が減少するため、長期的な複利効果は大幅に弱まります。
年2回決算型を選択した場合
分配金を極力支払わず、ファンド内部で運用資産として維持・再投資します。利益に対して途中で課税(約20%)されることなく全額が次の運用に回るため、長期で見た場合の基準価額の上昇ペース(資産総額の伸び)は年2回決算型の方が圧倒的に優位となります。
第4章:購入前に確認すべき見極めポイントと構造的リスク
「人気のファンドだから安心」と安易に購入を決める前に、必ず理解しておくべき3つの構造的リスクと注意点を詳しく解説します。
【必ず押さえるべき3つの見極めポイント】
1. 普通分配金と「特別分配金(タコ足分配)」の仕組みと元本毀損リスク
2. 新NISA(成長投資枠)の適用可否による税制メリットの有無
3. 信託報酬1.903%を引いた後の「実質リターン」の検証
【必ず押さえるべき3つの見極めポイント】
1. 普通分配金と「特別分配金(タコ足分配)」の仕組みと元本毀損リスク
2. 新NISA(成長投資枠)の適用可否による税制メリットの有無
3. 信託報酬1.903%を引いた後の「実質リターン」の検証
4-1. 普通分配金と「特別分配金(タコ足分配)」のメカニズム
毎月決算型に投資する上で、最も正しく理解しなければならないのが「分配金の質」です。投資信託の分配金には、以下の2種類が存在します。
1. 【普通分配金】(健全な分配)
   ・ファンドの運用益(売却益や配当収入)から支払われる分配金。
   ・投資家にとっては「本当の利益」であり、約20.315%の所得税・住民税が課税されます。

2. 【特別分配金(元本払戻金)】(タコ足分配)
   ・ファンドの運用益だけでは目標の分配金額に届かない場合、投資家自身の「購入元本の一部」を取り崩して支払われる分配金。
   ・実質的には「自分の預け入れたお金が手元に戻ってきているだけ」であるため非課税ですが、その分基準価額(元本)がダイレクトに下落します。
1. 【普通分配金】(健全な分配)
・ファンドの運用益(売却益や配当収入)から支払われる分配金。
・投資家にとっては「本当の利益」であり、約20.315%の所得税・住民税が課税されます。
2. 【特別分配金(元本払戻金)】(タコ足分配)
・ファンドの運用益だけでは目標の分配金額に届かない場合、投資家自身の「購入元本の一部」を取り崩して支払われる分配金。
・実質的には「自分の預け入れたお金が手元に戻ってきているだけ」であるため非課税ですが、その分基準価額(元本)がダイレクトに下落します。
相場下落局面におけるタコ足分配の怖さ
世界的な株価下落や円高の進行により、ファンドの基準価額が10,000円を切るような局面に陥ったとします。この状態でも「毎月150円」の分配金を支払い続けた場合、その150円の全額(または大半)は運用利益ではなく「特別分配金(元本取り崩し)」となります。
【タコ足分配の進行プロセス】
基準価額 9,000円 ➔ 分配金 150円支払い(全額特別分配金) ➔ 翌日の基準価額 8,850円へ下落
【タコ足分配の進行プロセス】
基準価額 9,000円 ➔ 分配金 150円支払い(全額特別分配金) ➔ 翌日の基準価額 8,850円へ下落
このように、相場が低迷している時に無理に分配金を出し続けると、運用資金(タネ銭)自体が急速に削られて小さくなります。運用資金が小さくなると、その後株式市場が回復・上昇に転じたとしても、元の基準価額まで戻ることが非常に困難になるという致命的なリスク(不可逆的な元本毀損)を抱えることになります。
4-2. 新NISA制度における致命的な制約
2024年からスタートした「新NISA(少額投資非課税制度)」は、年間投資枠の拡大や非課税保有期間の無制限化など、投資家にとって最大の税制優遇制度です。しかし、本ファンドのコース選びにはNISA上の重要な制約が存在します。
毎月決算型:新NISAの利用不可(対象外)
金融庁は、長期的・安定的な資産形成を推進する観点から、「毎月分配型の投資信託」を新NISA(つみたて投資枠・成長投資枠ともに)の対象から排除しました。
したがって、毎月決算型を購入する場合は、必ず「特定口座」や「一般口座」といった課税口座での運用となり、運用益や普通分配金に対して20.315%の税金が課されることになります。
年2回決算型:新NISA「成長投資枠」の対象
年2回決算型は、毎月分配を行わないため成長投資枠(年間240万円、生涯限度額1,200万円まで)の非課税対象として購入可能です。運用益を全額非課税で再投資し続けることができます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:投資家の目的とライフステージに応じた「向き・不向き」
以上の特徴・メリット・デメリットを踏まえると、本ファンド(および各コース)が「どのような人に向いていて、どのような人に向いていないのか」が明確になります。
【向いている人・不向きな人の判定マトリクス】

■ 毎月決算型が向いている人:
  ・定年退職後などで、すでに1,000万〜3,000万円以上のまとまった金融資産がある人
  ・資産を将来へ向けて増やす必要性よりも、毎月のお小遣いや生活費として現金還元を受けたい人
  ・自分で定期的にファンドを売却・解約する手続きをストレスに感じる人

■ 年2回決算型が向いている人:
  ・世界の優良株40〜50銘柄へのアクティブ運用方針に共感している人
  ・新NISAの成長投資枠を活用し、非課税で長期的に大きな資産を作りたい人

■ 本ファンド(両コース)が向いていない人:
  ・20代〜50代半ばの「資産形成期」にあり、10年〜30年後の資産総額を最大化したい人
    ➔ 低コストな全世界株式インデックスファンド(オルカン等)で無分配再投資を行う方が圧倒的に合理性があります。
  ・年1.903%の手数料コストに懸念を感じる人
【向いている人・不向きな人の判定マトリクス】
■ 毎月決算型が向いている人:
・定年退職後などで、すでに1,000万〜3,000万円以上のまとまった金融資産がある人
・資産を将来へ向けて増やす必要性よりも、毎月のお小遣いや生活費として現金還元を受けたい人
・自分で定期的にファンドを売却・解約する手続きをストレスに感じる人
■ 年2回決算型が向いている人:
・世界の優良株40〜50銘柄へのアクティブ運用方針に共感している人
・新NISAの成長投資枠を活用し、非課税で長期的に大きな資産を作りたい人
■ 本ファンド(両コース)が向いていない人:
・20代〜50代半ばの「資産形成期」にあり、10年〜30年後の資産総額を最大化したい人
➔ 低コストな全世界株式インデックスファンド(オルカン等)で無分配再投資を行う方が圧倒的に合理性があります。
・年1.903%の手数料コストに懸念を感じる人
以下に、投資家の年齢や目的に合わせた「判断チャート」を整理します。
ライフステージ別おすすめ方針
現役世代(資産形成期:資産を最大化したい)
結論:毎月決算型は避けるべきです。どうしても本ファンドのアクティブ運用に投資したい場合は「年2回決算型」を新NISA成長投資枠で保有するか、コストを抑えた全世界株式インデックスファンドを中心に据えるのが定石です。
シニア・リタイア世代(資産活用期:毎月現金化したい)
結論:毎月の定期収入(キャッシュフロー)が必要であれば、「毎月決算型(特定口座)」の購入は極めて有力な選択肢となります。ただし、「市場下落時には元本が取り崩されるリスクがある」ことを受容した上で、ポートフォリオの一部(全体の30%〜50%程度など)に留めて運用するのが安全です。
第6章:資産運用で失敗しないための「金融リテラシー」の重要性
「世界のベスト」の事例から学べる最も重要な教訓は、「金融商品そのものに絶対的な正解・不正解は存在せず、投資家自身の知識と目的への適合度(ミスマッチの有無)がすべてを決める」という点です。
現代の複雑な金融環境において、資産運用で失敗を防ぐために不可欠な金融リテラシーの要点をまとめます。
【金融リテラシーを高める3つの基本原則】
1. 「流入額ランキング」や「売り手の推奨」をそのまま購入理由にしない
2. ライフステージに応じた「資産形成(増やす)」と「資産活用(使う)」の明確な切り分け
3. リスク(変動・コスト)とリターン(分配金・成長力)の表裏一体構造を理解する
【金融リテラシーを高める3つの基本原則】
1. 「流入額ランキング」や「売り手の推奨」をそのまま購入理由にしない
2. ライフステージに応じた「資産形成(増やす)」と「資産活用(使う)」の明確な切り分け
3. リスク(変動・コスト)とリターン(分配金・成長力)の表裏一体構造を理解する
6-1. 流入ランキングや対面窓口の言葉を鵜呑みにしない
「人気ランキングで2位だから」「銀行の担当者が勧めてくれたから」という理由は、投資判断として十分ではありません。
金融機関(売り手)はビジネスとして信託報酬や販売手数料が高い商品を優先的に販売する動機を持ちます。一方、投資家(買い手)にとって真に望ましいのは「低コストで最大の効率が得られる商品」であることが多く、両者の利益は必ずしも一致しません。
商品の「構造(手数料率、分配金の出所、NISA対応可否)」を自分で一次情報から読み解く知識を持つことで、不要なコストの支払いを避け、自分の目的に合った商品だけを厳選できるようになります。
6-2. 「増やす時期」と「使う時期」の戦略を混同しない
人生におけるお金の戦略は、時期によって正反対の行動が求められます。
資産形成期(20〜50代):
分配金を出さず、手数料(信託報酬)を1銭でも低く抑え、税制優遇(NISA・iDeCo)をフル活用して「複利の力で資産のパイを巨大化させる」ことが最優先事項です。この時期に毎月分配型を購入すると、税金と手数料で複利のエンジンを自ら止めることになります。
資産活用期(60代〜):
巨大化した資産パイから、生活を豊かにするための「定期的なキャッシュフロー(現金)を取り出す」ことが目的となります。毎月分配型や定期売却サービスをうまく活用し、人生を充実させるためにお金を使うフェーズへ移行します。
自分が今どちらのステージにいるのかを自覚し、戦略をブレさせないことが成功への鍵となります。
6-3. リスクとコストの構造を理解する
「高い分配金がもらえて、リスクもなく、元本も増え続ける」という魔法のような商品は金融市場に存在しません。高水準な分配金の裏には、相場下落時の元本削り込みリスクや高い管理費用が存在します。
金融知識とは、単にお金を殖やす技術だけでなく、「うますぎる話や不適切な商品から自分の資産を守るためのシールド(防具)」として機能します。
結論:世界のベストとの正しい付き合い方
インベスコ 世界厳選株式オープン(世界のベスト)は、世界中のプレミアム企業へ厳選投資を行う非常に洗練されたアクティブファンドであり、特に毎月決算型はシニア層の現金ニーズを満たす優れた仕組みを備えています。
しかし、その価値を最大限に活かすためには、自身の目的に応じた正しいコース選択とリスク理解が不可欠です。
将来のための資産形成・NISA活用なら ➔ 「年2回決算型」(または低コストな全世界株式インデックスファンド)
老後資金の取り崩し・毎月のお小遣い確保なら ➔ 「毎月決算型」(特別分配金による元本変動を理解した上で活用)
本ガイドで解説した構造や見極めポイントを基準として、ご自身のライフプランに最も適した運用の道筋を立てていきましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


