
ICRで読み解く金利上昇に強い企業とは?
日本の金利環境が変化するなか、株式投資では企業の収益力だけでなく、金利上昇に対する財務の耐久力にも注目したいところです。そこで活用したい指標が、ICR(インタレスト・カバレッジ・レシオ)です。ICRは、企業が稼いだ利益によって支払利息をどの程度カバーできるかを示し、利払い余力や財務リスクを把握する手掛かりとなります。本稿では、半導体材料大手の信越化学工業、通信大手のKDDI、高収益なシステム開発企業のオービックを取り上げ、事業構造や財務基盤の違いから金利上昇への耐性を考えます。ICRの基本的な見方に加え、自己資本比率、有利子負債、キャッシュフローなども組み合わせながら、金利変動に強い企業を見極めるための投資判断のポイントを解説します。
ICRの計算式と目安
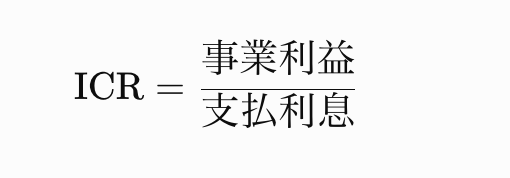
一般的な計算式は次のとおりです。ただし、企業や資料によって分子に営業キャッシュフローや事業利益を用いるなど、計算方法が異なります。
| ICRの水準 | 見方 |
|---|---|
| 10倍以上 | 利払い余力が大きい目安 |
| 5〜10倍 | 比較的余裕がある水準 |
| 1〜5倍 | 利益減少や金利上昇に注意 |
| 1倍未満 | 利益だけでは利息を賄えない状態 |
ICRを使って比較したい日本の上場企業
| 企業名 | 証券コード | 主な注目点 | 金利上昇耐性の着眼点 |
|---|---|---|---|
| オービック | 4684 | 業務ソフト・システム開発 | 高い利益率、借入依存度の低さ。自己資本比率83.4%(2026年3月期) |
| 信越化学工業 | 4063 | 半導体材料・塩化ビニル樹脂 | ICR398.4倍、自己資本比率78.7%(2026年3月期) |
| 中外製薬 | 4519 | 医薬品 | 収益力と現預金の厚さ、研究開発投資の持続力 |
| SMC | 6273 | FA・空気圧制御機器 | 高い自己資本比率と利益率、設備投資需要の変動 |
| ファナック | 6954 | FA・産業用ロボット | 現預金と財務余力、設備投資サイクルの影響 |
| マキタ | 6586 | 電動工具 | 財務の健全性、海外売上と為替変動の影響 |
| KDDI | 9433 | 通信 | ICR70.4倍(2026年3月期)。利払い余力は大きい一方、純有利子負債倍率の上昇に注意 |
| 東京エレクトロン | 8035 | 半導体製造装置 | 利益・現預金の水準と半導体設備投資サイクル |
| 任天堂 | 7974 | ゲーム | 手元資金と有利子負債のバランス、利益の変動性 |
| キーエンス | 6861 | FAセンサー・計測機器 | 高収益体質、現預金と借入依存度 |
ICR(インタレスト・カバレッジ・レシオ)とは?金利上昇に強い企業を見極める投資判断のポイント
企業の決算書を読む際、売上高や営業利益、純利益に注目する投資家は多いでしょう。しかし、企業の収益力が高くても、借入金が多く、利息の支払い負担が重ければ、金利上昇局面で業績が悪化する可能性があります。そこで注目したい財務指標が、ICR(インタレスト・カバレッジ・レシオ)です。
ICRは、企業が本業などで稼いだ利益によって、支払利息をどの程度カバーできているかを示す指標です。企業の利払い能力を把握するために利用され、金利上昇に対する耐性や財務リスクを分析する際にも役立ちます。日本銀行が金融政策の正常化を進め、国内金利の動向が企業経営に与える影響が注目されるなか、投資家にとってICRを理解する重要性は高まっています。
ICRの基本的な計算式は、「利払い前の利益÷支払利息」です。分子には営業利益や、営業利益に受取利息などを加味した利益を使う方法があります。例えば、営業利益が100億円、支払利息が10億円の企業であれば、ICRは10倍です。これは、営業利益が支払利息の10倍に相当することを意味します。一方、営業利益が20億円で支払利息が10億円なら、ICRは2倍となり、利益に対する利息負担が相対的に重いと判断できます。
ただし、ICRには複数の計算方法があり、企業や情報提供会社によって定義が異なる場合があります。企業間で比較する際は、同じ計算式を使用し、同じ会計期間の数値をそろえることが重要です。
ICRの大きな特徴は、企業の利益と借入金の利息負担を結び付けて評価できる点です。一般的に、ICRが高い企業は利払い余力が大きく、業績が多少悪化したり、金利が上昇したりしても、利息を支払う余裕があると考えられます。反対に、ICRが低い企業は、利益の減少や支払利息の増加によって資金繰りが悪化するリスクに注意が必要です。
目安として、ICRが10倍以上であれば利払い余力が大きい企業、5〜10倍であれば比較的余裕がある企業と評価されることがあります。ただし、これは一律の基準ではありません。景気変動が大きい業種では、好況期にICRが高くても、不況期に急低下する可能性があります。また、ICRが1倍を下回る場合、計算に使用した利益だけでは支払利息を賄えていないことを示しますが、直ちに倒産するという意味ではありません。現預金の取り崩しや資産売却などによって利払いを継続できるケースもあります。
投資判断では、ICRを単独で見るのではなく、複数の指標と組み合わせることが重要です。例えば、自己資本比率が高く、現預金を十分に保有し、有利子負債が少ない企業は、金利上昇に対する備えが比較的強いと考えられます。一方、ICRが高くても、多額の設備投資を予定していたり、近い将来に借入金の借り換えを控えていたりする企業では、今後の資金需要や調達金利の変化を確認する必要があります。
金利上昇の影響は、企業の借入条件によっても異なります。変動金利で借り入れている企業は、市場金利の上昇が比較的早く利払いに反映される可能性があります。固定金利の借入金が中心であれば、既存借入の利払いはすぐには増えない場合がありますが、借り換え時には新たな金利負担が発生する可能性があります。したがって、ICRの数値に加えて、有利子負債の総額、固定金利と変動金利の構成、返済期限などを確認することが大切です。
また、ICRの推移を複数年にわたって追うことも有効です。ある年度にICRが高くても、それが一時的な利益増加によるものなのか、安定した収益力に支えられているのかによって評価は変わります。過去3〜5年程度のICRを確認し、利益の変動や支払利息の増減と照らし合わせれば、企業の利払い能力が改善しているのか、悪化しているのかを把握しやすくなります。
業種による違いにも注意しましょう。通信やインフラなど、安定した収益を確保しやすい業種では、継続的な利払い能力を評価しやすい一方、不動産や設備投資型の製造業などでは、借入金の規模や金利条件が収益に与える影響を慎重に確認する必要があります。単純に異なる業種のICRを並べて順位付けするより、同業他社との比較を基本とする方が、実態に即した分析につながります。
さらに、株式投資では、財務の健全性が高い企業だからといって、必ず株価が上昇するわけではありません。将来の成長性や利益率、株価収益率(PER)、株価純資産倍率(PBR)、配当利回りなども考慮する必要があります。ICRは企業の倒産リスクや金利負担を考えるうえで有用ですが、株価の割安さや成長性を直接示す指標ではありません。
ICRを活用する際は、まず決算短信や有価証券報告書から営業利益と支払利息を確認し、計算方法を統一して数値を算出します。次に、過去数年の推移と同業他社との比較を行い、自己資本比率、現預金、有利子負債、借入金の金利条件などを組み合わせて評価します。こうした手順を踏めば、単に利益が大きい企業を選ぶだけでなく、金利上昇や景気悪化に耐えられる財務体質を持つ企業を探しやすくなります。
ICRは、企業の利払い能力を通じて財務の安全性を把握するための基本的な指標です。金利が変動する局面では、利益成長だけでなく、借入金に伴う負担にも目を向けることが欠かせません。ICRを自己資本比率や有利子負債などと組み合わせて分析することで、企業の財務リスクを多角的に評価し、より納得感のある投資判断につなげましょう。
信越化学工業のICRに注目!金利上昇に強い財務基盤と半導体材料の成長力
金利上昇局面で企業を評価する際、注目したいのがICR(インタレスト・カバレッジ・レシオ)です。ICRは、企業が本業などで稼いだ利益によって支払利息をどの程度カバーできるかを示す財務指標であり、利払い余力や財務リスクを判断する際に役立ちます。この観点から注目したい日本の上場企業が、半導体材料や塩化ビニル樹脂などを手掛ける信越化学工業(4063)です。
信越化学工業は、半導体製造に欠かせないシリコンウエハーや半導体用材料、住宅やインフラなどに使われる塩化ビニル樹脂を主力とする化学メーカーです。世界的な半導体需要や住宅市場の動向に業績が左右される一方、幅広い製品群と高い収益力を持つ企業として知られています。2026年3月期の連結売上高は2兆5,739億円、営業利益は6,352億円でした。売上高は前期比0.5%増となったものの、営業利益は14.4%減少しています。売上規模を維持する一方、利益面では厳しさも見られた決算でした。
信越化学工業の財務面で特に注目したいのが、ICRの高さです。2026年3月期の営業利益6,352億400万円を支払利息27億600万円で割ると、営業利益ベースのICRは約235倍となります。つまり、営業利益は支払利息の約235倍に相当する計算です。前期の営業利益7,421億500万円、支払利息13億5,000万円から算出したICRは約550倍であり、比較すると低下しています。それでも、営業利益を基準にした利払い余力は非常に大きい水準です。なお、この数値は営業利益を分子にした独自計算であり、受取利息などを加える一般的な算定方法とは異なる場合があります。
ICRが高い理由を考えるうえでは、利益の大きさだけでなく、財務基盤にも目を向ける必要があります。信越化学工業の2026年3月期の自己資本比率は78.7%、純資産は4兆6,433億円でした。自己資本比率が高いことは、資産の多くを返済義務のない自己資本で支えていることを意味し、財務の安定性を評価する材料となります。借入金の利息負担が利益に比べて小さいことと、厚い自己資本を持つことが組み合わさっている点は、金利上昇への耐性を考えるうえで重要です。
もっとも、ICRが高いからといって、金利上昇の影響をまったく受けないわけではありません。金利が上がれば、新規借入や借り換えの際に調達コストが増える可能性があります。また、設備投資を借入金で賄う場合には、将来の支払利息が増加することも考えられます。信越化学工業は2026年3月期に3,397億円の設備投資を実施しており、成長に向けた投資を積極的に進めています。今後の投資規模や資金調達方法、利益成長のバランスを確認することが大切です。
事業面では、半導体材料の成長性が重要なポイントとなります。生成AIの普及やデータセンターの拡大は、先端半導体や関連材料への需要を押し上げる要因です。信越化学工業も、半導体用シリコンウエハーや露光材料などの分野で事業を展開しています。会社の2026年3月期決算説明では、AI関連市場の拡大を背景に電子材料の先端分野が引き続き好調だったと説明されています。こうした分野の需要拡大が利益の回復につながれば、金利負担に対する余裕も維持しやすくなるでしょう。
一方で、リスクも存在します。塩化ビニル樹脂などの製品は、住宅着工やインフラ投資、原料価格、需給バランスの影響を受けます。半導体関連事業も、顧客企業の在庫調整や設備投資の変動によって需要が落ち込む可能性があります。実際、2026年3月期は売上高が微増となった一方、営業利益は前期を下回りました。ICRの数値だけで安心するのではなく、利益が減少した局面でも利払い余力を維持できるか、継続的に確認する必要があります。
投資家が信越化学工業を分析する際には、ICRに加え、自己資本比率、有利子負債、現預金、営業キャッシュフロー、設備投資額などを組み合わせて確認するとよいでしょう。さらに、過去3〜5年のICRを同じ計算方法で算出し、利益の変化と支払利息の推移を比較すれば、財務の安全性がどのように変化しているかを把握しやすくなります。同業他社との比較も有効ですが、事業構成や会計上の算定方法をそろえることが前提です。
信越化学工業は、高い自己資本比率と大きな利益に支えられた利払い余力が特徴の企業です。金利上昇に強い企業を探すうえで、ICRを活用した分析の有力な候補といえるでしょう。ただし、財務の健全性と株式投資の魅力は同じではありません。半導体材料の成長性や塩化ビニル樹脂事業の市況、設備投資の成果に加え、株価水準や利益見通しも確認することが重要です。ICRを入口として財務と事業の両面を分析することが、長期的な投資判断につながります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
KDDIのICRに注目!金利上昇に強い通信大手の財務力と高配当投資の魅力
金利上昇局面で株式投資を考える際、企業の成長性だけでなく、借入金に伴う利息負担にも注目したいところです。そこで役立つ財務指標が、ICR(インタレスト・カバレッジ・レシオ)です。企業が稼いだ利益によって支払利息をどの程度カバーできるかを示す指標であり、金利上昇に対する耐性を分析する際の手掛かりとなります。
この観点から注目したい企業が、通信大手のKDDI(9433)です。携帯電話サービス「au」をはじめ、UQ mobile、povoなどの通信ブランドを展開するほか、金融、エネルギー、DX(デジタルトランスフォーメーション)、コンビニエンスストア事業などにも領域を広げています。通信サービスは日常生活に欠かせないインフラであり、景気が悪化しても需要が急激に消失しにくい特徴があります。こうした安定した収益基盤は、利払い能力を考えるうえでも重要な要素です。
KDDIの2026年3月期連結決算は、売上高が6兆719億円で前期比4.1%増、営業利益が1兆991億円で同1.1%増、親会社の所有者に帰属する当期利益が7,071億円で同7.9%増となりました。売上高は6兆円を超え、営業利益も1兆円を上回っています。大規模な通信インフラを維持しながら、金融やDXなどの成長領域を拡大している点が特徴です。一方、営業利益の伸びは売上高の伸びを下回っており、今後は利益率の改善や成長投資の成果にも注目する必要があります。
ICRを使ってKDDIを分析する場合、まず営業利益と支払利息の関係を確認します。一般的な計算では、営業利益などの利払い前利益を支払利息で割って算出します。例えば、営業利益が1兆円、支払利息が100億円ならICRは100倍です。KDDIのように営業利益が大きい企業では、利息負担が利益に対してどの程度の規模なのかを把握することが重要になります。ただし、ICRの分子に営業利益を使うか、受取利息などを加味するかによって数値は異なるため、他社と比較する際には計算方法を統一しなければなりません。
もっとも、KDDIを「借入金が少ない企業」と単純に評価するのは適切ではありません。2026年3月期末の有利子負債は5兆3,754億円で、前期末から9,378億円増加しました。金融事業を除いた有利子負債も3兆2,694億円となっています。D/Eレシオは金融事業を含むベースで1.06倍、金融事業を除くベースで0.69倍でした。金融事業では預金や貸出金などが大きな規模になるため、連結全体の負債を評価する際には、通信事業などと金融事業を分けて考えることが欠かせません。
金利上昇がKDDIに与える影響を考えると、負債の規模だけでなく、借入金の金利条件や返済期限がポイントになります。変動金利の借入金が多ければ、市場金利の上昇によって支払利息が増える可能性があります。一方、固定金利の借入金が中心であれば、既存の借入金に対する影響は借り換えまで限定的となる場合があります。今後の有利子負債の推移や利息負担を継続的に確認することで、金利上昇による利益への影響をより具体的に評価できます。
KDDIの強みは、通信事業の安定性に加え、成長領域を広げていることです。スマートフォンの通信収入に加えて、金融サービス、法人向けDX、エネルギーなど複数の収益源を育てています。2026年3月期には営業活動によるキャッシュフローが1兆7,889億円となり、投資活動によるキャッシュフローのマイナス1兆805億円を上回りました。営業活動で生み出す資金は、設備投資や株主還元、負債管理を考えるうえで重要な指標です。
株主還元も投資家にとって注目点です。KDDIは2026年3月期の年間配当を1株当たり80円とし、2027年3月期には84円を予想しています。さらに、2026年5月には3,000億円を上限とする自己株式取得などを発表しました。配当と自己株式取得は株主還元の魅力を高める要素ですが、投資家は還元額だけでなく、成長投資や財務健全性とのバランスも確認する必要があります。
もちろん、リスクもあります。通信業界では料金競争や通信設備への継続的な投資が収益を左右します。金融事業の拡大に伴う資金需要や負債の増加にも注意が必要です。また、安定した利益を生み出す企業であっても、株価に将来の成長や高配当への期待が織り込まれていれば、必ずしも割安とは限りません。ICRに加えて、PER、PBR、配当利回り、フリーキャッシュフローなどを確認することが重要です。
KDDIは、安定した通信事業を基盤に成長領域を拡大する一方、金融事業などを含めた有利子負債の管理も重要となる企業です。ICRを通じて利払い余力を把握し、自己資本やキャッシュフロー、負債の内訳と組み合わせて分析すれば、金利上昇への耐性を多角的に評価できます。高配当株としての魅力だけでなく、財務の安全性と成長投資の持続性を見極めることが、KDDIへの長期投資を考えるうえでの重要なポイントとなるでしょう。
オービックのICRに注目!金利上昇に強い高収益企業の財務力と成長性
金利上昇局面で株式投資を考える際、企業の売上高や営業利益だけでなく、借入金の利息をどれだけ余裕をもって支払えるかにも注目したいところです。そこで役立つ財務指標が、ICR(インタレスト・カバレッジ・レシオ)です。ICRは、企業が稼いだ利益によって支払利息をどの程度カバーできるかを示し、財務の健全性や金利上昇への耐性を分析する際に活用されます。この観点から注目したい企業が、独立系システムインテグレーター大手のオービック(4684)です。
オービックは、企業向けの基幹業務システムや経営情報システムの開発・販売・導入支援などを手掛けています。主力製品の「OBIC7」は、会計、人事、給与、販売管理など、企業経営に欠かせない業務を支える統合業務ソフトウェアです。企業のデジタル化や業務効率化、内部統制の強化が求められるなか、基幹システムの刷新やクラウド活用に対する需要は、同社の事業機会につながります。
オービックの特徴は、高い収益性と強固な財務基盤です。一般的に、システム開発企業は人材確保や研究開発、サービス提供体制の整備に費用がかかります。一方、オービックは自社製品を軸とした事業展開によって、利益を確保しやすいビジネスモデルを構築してきました。顧客企業の業務に深く組み込まれる基幹システムは、導入後も保守や機能追加などの継続的な需要が期待できます。こうした収益構造は、利益の安定性を評価するうえで重要なポイントです。
ICRは、一般的に営業利益などの利払い前利益を支払利息で割って算出します。例えば、営業利益が100億円、支払利息が5億円なら、営業利益ベースのICRは20倍です。数値が高いほど、利益に対する利息負担が小さいことを意味します。反対に、ICRが低下している場合は、利益の減少や支払利息の増加によって、利払い余力が縮小している可能性があります。
オービックをICRの観点から評価する際には、利益の大きさだけでなく、借入金への依存度も重要です。自己資本比率が高く、有利子負債が少ない企業は、金利上昇によって支払利息が増える影響を受けにくい傾向があります。オービックは自己資本を中心とした財務構造を持ち、借入金の利息負担に大きく左右されにくい企業として注目できます。支払利息が極めて小さい場合、ICRは非常に大きな値になったり、計算上の比較が難しくなったりすることもあります。そのため、同社を分析する際はICRだけでなく、現預金、有利子負債、自己資本比率も併せて確認することが大切です。
金利上昇局面では、借入金の多い企業ほど利払い負担が増え、利益やキャッシュフローが圧迫される可能性があります。これに対し、借入依存度が低く、安定した営業利益を確保できる企業は、金利上昇の直接的な影響を抑えやすいと考えられます。オービックのような高収益企業は、財務面での余裕を維持しながら、製品開発や人材育成、営業体制の強化などに資金を振り向けられる点が強みです。
一方で、財務の健全性が高いことだけで、将来の成長が保証されるわけではありません。企業のIT投資が景気や業績の悪化によって先送りされれば、システム更新や新規導入の需要が弱まる可能性があります。また、クラウドサービスの普及や生成AIの進展によって、企業向けソフトウェア市場の競争環境も変化しています。オービックが自社製品の競争力を維持し、顧客企業のニーズに応じた機能やサービスを提供できるかが、今後の業績を左右するでしょう。
投資判断では、ICRの数値を単年度だけで判断するのではなく、過去3〜5年程度の推移を確認することが有効です。営業利益が安定して伸びているか、支払利息が増加していないか、営業キャッシュフローが十分に確保されているかを組み合わせて分析すれば、利払い余力の実態を把握しやすくなります。さらに、自己資本比率や有利子負債、現預金の推移を確認することで、金利上昇に対する備えを多角的に評価できます。
ただし、投資家が注意すべきなのは、財務の優良さと株価の割安さは別の問題だという点です。オービックのように収益性や財務基盤が評価される企業は、株式市場でも高い成長期待が織り込まれる場合があります。株式投資では、ICRに加えてPER、PBR、利益成長率、配当利回りなども確認し、現在の株価が企業価値に対して妥当な水準にあるかを検討する必要があります。
オービックは、高収益な企業向けシステム事業と強固な財務基盤を持ち、金利上昇への耐性を考えるうえで注目したい企業です。ICRを活用することで、利益に対する利息負担を把握できますが、同社の場合は借入金の少なさや現預金、キャッシュフローも重要な評価材料となります。財務の安全性に加えて、企業のIT投資需要や製品競争力、株価水準を総合的に分析することが、オービックへの投資判断につながるでしょう。
まとめ:ICRと財務指標の組み合わせで企業の底力を見極める
ICRは、企業の利益と支払利息の関係を数値で把握できる、財務分析の基本的な指標です。一般に、ICRが高い企業ほど利払い余力が大きく、金利上昇や業績悪化に対して一定の備えがあると考えられます。ただし、ICRの高さだけで企業の安全性や投資価値を判断することはできません。計算方法の違いや一時的な利益の増減、支払利息が極端に小さいことによる数値の振れにも注意が必要です。
今回取り上げた3社は、それぞれ異なる強みを持っています。信越化学工業は半導体材料などの競争力と高い自己資本比率、KDDIは安定した通信事業を基盤とする収益力と多角化戦略、オービックは高収益なシステム事業と借入金に依存しにくい財務構造が注目点です。一方で、信越化学工業は半導体や塩化ビニル樹脂の市況、KDDIは有利子負債や設備投資の動向、オービックは企業のIT投資需要や競争環境の変化など、それぞれ異なるリスクを抱えています。
金利上昇への耐性をより正確に評価するには、ICRに加えて、自己資本比率、現預金、有利子負債、ネットD/Eレシオ、営業キャッシュフローなどを確認することが重要です。さらに、過去3〜5年の数値を同じ計算方法で比較すれば、利払い余力が一時的なものなのか、継続的な収益力に裏付けられたものなのかを判断しやすくなります。同業他社との比較も有効ですが、業種による収益構造や資金需要の違いを考慮する必要があります。
そして、財務の健全性と株式投資の魅力は必ずしも一致しません。優れた財務基盤を持つ企業であっても、株価に成長期待が織り込まれていれば、割安とは限らないためです。ICRを入口として企業の利払い能力を確認し、事業の成長性、利益の安定性、株価水準、配当などを総合的に分析することが大切です。金利上昇という環境変化を企業選びの視点に取り入れ、財務の強さと将来の成長余地を見極めることが、長期的な投資判断の精度を高めることにつながるでしょう。