
SBI「ゼロカン」と2027年新こどもNISAを徹底解説!信託報酬0%のカラクリ・手続きまで
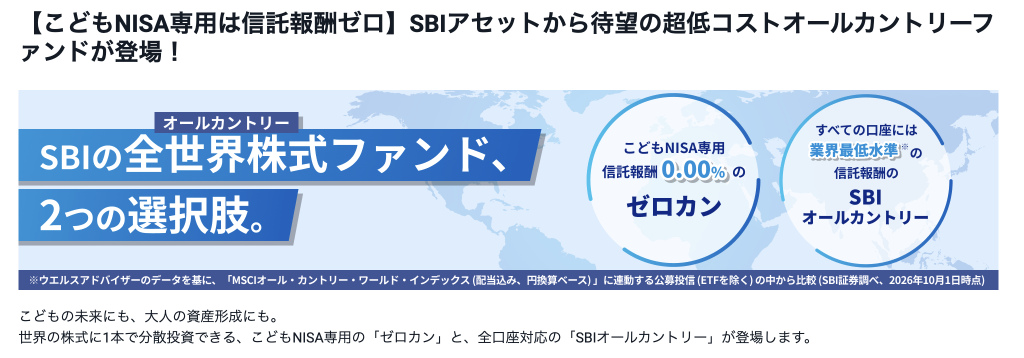
金融業界に大きな激震が走りました。SBIアセットマネジメントが、世界投資の代名詞とも言える「MSCI オール・カントリー・ワールド・インデックス」に連動するインデックスファンドにおいて、信託報酬年0.00%(税込)という常識外れの投資信託を投入したのです。通称「ゼロカン」。
本記事では、ゼロカンの基本スペックから、同時発表された一般向けファンドとの比較、運用会社の裏のビジネスモデル、2027年から始まる「新こどもNISA」の手続きガイド、そして初心者必読の「金融知識の基礎体系」までを8,000字超の超決定版として網羅的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:激震「ゼロカン」の基本スペックと全貌
1-1. ゼロカン(SBI・ゼロ・オールカントリー)とは?
「ゼロカン」の正式名称は「SBI・ゼロ・オールカントリー・インデックス・ファンド」です。
最大の特長は、投資信託を保有している間にかかり続ける管理費用である「信託報酬」が完全に年率0.00%(税込)に設定されている点です。従来の最安水準(年0.05%〜0.06%程度)をさらに押し下げ、ついに「保有コストゼロ」の領域へと突入しました。
ゼロカンの主要スペック一覧
正式名称: SBI・ゼロ・オールカントリー・インデックス・ファンド
愛称: ゼロカン
信託報酬: 年率 0.00%(税込)
連動指数: MSCI オール・カントリー・ワールド・インデックス(配当込み・円換算ベース)
対象口座: 「こどもNISA」専用(成人の新NISA口座や特定口座では購入不可)
設定日: 2026年11月17日
取扱証券会社: SBI証券
1-2. 連動する指数「MSCI ACWI」とは
ゼロカンが連動を目指す「MSCI オール・カントリー・ワールド・インデックス(MSCI ACWI)」は、大型株および中型株を対象に、日本を含む先進国23カ国および新興国24カ国(計47カ国・約2,800銘柄以上)の株式市場全体をカバーする世界で最もメジャーな株価指数の一つです。
これ一本に投資するだけで、米国の「GAFAM」をはじめとする巨大IT企業から、日本企業、欧州・アジアの主要企業まで、世界中の主要株式に丸ごと分散投資を行ったのと同等の効果を得ることができます。
第2章:ゼロカン vs 一般向け「SBI・オールカントリー」徹底比較
ゼロカンの発表と同時に、SBIアセットマネジメントは大人向け(一般向け)の旗艦ファンドとして「SBI・オールカントリー・インデックス・ファンド」の改定・強化も発表しました。両者は「同じマザーファンド(運用母体)」を通じて運用される「兄弟ファンド」ですが、明確な違いが存在します。
2-1. 2つのファンドの比較表
| 比較項目 | ゼロカン(ゼロ・オールカントリー) | SBI・オールカントリー |
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド | SBI・オールカントリー・インデックス・ファンド |
| 信託報酬(年率・税込) | 0.00% | 0.055% |
| 対象口座 | 「こどもNISA」専用 | 成人NISA(つみたて/成長)、特定口座、こどもNISAなど全般 |
| 対象者 | 未成年(0〜17歳) | 成人・未成年問わず全投資家 |
| 18歳到達後の扱い | 保有分は信託報酬0%のまま成人NISAへ自動移行。ただし新規買い増し不可。 | 成人後も継続して新規購入・買い増しが可能。 |
| 連動指数 | MSCI オール・カントリー・ワールド・インデックス | MSCI オール・カントリー・ワールド・インデックス |
| 設定日 | 2026年11月17日 | 2026年11月17日 |
2-2. 主な違いの深掘り
① 対象口座の限定(誰が買えるか)
「ゼロカン」は、子どもの将来の資産形成を支援するための「こどもNISA口座」専用として設計されています。成人が自分の「新NISA(つみたて投資枠・成長投資枠)」や「特定口座」で購入することはできません。
一方で、「SBI・オールカントリー」は年齢制限がなく、大人でも子どもでも、非課税口座でも課税口座でも自由に買付が可能です。
② 信託報酬と現実的なコスト差
ゼロカン: 年 0.00%
SBI・オールカントリー: 年 0.055%
仮に「SBI・オールカントリー」で100万円を1年間運用した場合の信託報酬はわずか約550円です。業界最安水準を競う「eMAXIS Slim 全世界株式(オルカン)」(年0.05775%)をも下回る水準であり、一般向けの0.055%でも十分に驚異的な低コストと言えます。
③ 18歳(成人)到達時の「引き継ぎルール」
こどもNISA期間中に積み立てた「ゼロカン」は、子どもが18歳の成人を迎えた際、成人の新NISA口座へと移管(ロールオーバー)されます。
保有し続ける場合: 18歳以降も信託報酬0.00%のまま非課税で保有・運用を継続できます。
追加で買い増す場合: 18歳以降の新規積立分に関しては「ゼロカン」を買い増すことはできず、「SBI・オールカントリー(0.055%)」などの一般ファンドへ切り替える必要があります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:なぜ「信託報酬0%」が可能なのか?運用の裏側とビジネスモデル
「信託報酬ゼロで、運用会社や証券会社はどうやって儲けているのか?ボランティアなのか?」という疑問は当然湧いてきます。ここには、高度な証券ビジネスの仕組みと、SBIグループの長期的な顧客獲得戦略(LTV戦略)が隠されています。
【SBIグループの戦略構造(ロスリーダーモデル)】

  [0歳〜17歳:こどもNISA]               [親世代・保護者]
   ・ゼロカン(信託報酬 0.00%)  <----  ・親もSBI証券の口座開設が必須条件
   ・運用コスト0円で集客                 ・親のNISA口座、日本株・米国株取引
                                       ・クレカ積立、SBI新生銀行・ネット銀行連携
                                                      │
                                                      ▼
  [18歳以降:成人群へ成長]               【グループ全体の収益化】
   ・保有分は0%継続                       ・為替手数料・売買手数料
   ・新規買い増しは通常ファンドへ         ・銀行預金・クレカ決済手数料
   ・18年間の顧客囲い込み成功             ・将来の成人群からの永続的収益
3-1. ファンド単体での直接収入(有価証券の貸付料)
信託報酬が0%であっても、ファンド自体が収益を生む仕組みの一つに「品貸料(貸株手数料)」があります。
ファンドが保有する大量の海外株式を、ヘッジファンドなどの機関投資家に一時的に貸し出すことで、貸付料を得ることができます。米国などで先行する「手数料ゼロファンド」と同様に、この貸付収入を運用コストの相殺や自社収益に充てる構造が存在します。
3-2. 目玉商品(ロスリーダー)による親世代の囲い込み
スーパーマーケットが「たまご1パック10円」の目玉商品で客を集め、他の食品を買ってもらう手法を「ロスリーダー戦略」と呼びます。
子どもの「こどもNISA」を開設するためには、原則として親権者(保護者)も同じSBI証券に口座を開設・保有している必要があります。「信託報酬ゼロ」という強力な目玉商品フックにより、子育て世代の親のNISA口座、株式取引、クレカ積立などをSBI証券へ一括で誘導し、証券取引手数料や為替手数料などでグループ全体として大きな収益を上げることができます。
3-3. 18年後の「将来の顧客(LTV)」の早期獲得
未成年時代から18年間SBI証券の口座で資産運用を行ってきた子どもは、成人して社会人になった後もそのままSBI証券をメイン口座として使い続ける確率が極めて高くなります。
18歳以降の新規投資分は通常の信託報酬がかかるファンドへと移行するため、18年後の「優良な成人顧客」を他社に先駆けて自動的に獲得できるという、超長期的なマーケティング戦略(顧客生涯価値の最大化)が成り立っています。
3-4. 隠れコスト(実質コスト)の存在
なお、「信託報酬0%=完全にタダ」というわけではありません。投資信託には信託報酬以外にも以下のような「その他の費用(実質コスト)」が存在し、これらはファンドの資産から間接的に差し引かれます。
売買委託手数料: ファンドが株を売買する際に発生する費用
外貨建資産の保管費用: 海外の資産を現地の銀行等で保管する費用
監査費用・信託事務諸費用: 法律上必要なファンドの決算監査費用など
これは他のすべての投資信託でも同様に発生する費用であり、ゼロカンにおいても信託報酬以外の実質コストはわずかに発生する点には留意が必要です。
第4章:2027年スタート「新こどもNISA」制度概要と全手続きガイド
2024年の新NISA導入に伴い一度制度が刷新された未成年者向け非課税制度は、2027年1月より「新こどもNISA」として本格始動します。
4-1. 新こどもNISAの制度スペック概要
旧制度(ジュニアNISA)で最も不評だった「18歳までの払い出し制限(途中で引き出すと課税されるリスク)」が改善され、非常に使いやすい制度へと進化しました。
対象者: 日本国内に居住する0歳〜17歳の未成年者(1月1日時点)
年間投資上限額: 80万円
非課税保有期間: 無制限(成人後もずっと非課税)
投資対象商品: 長期・積立・分散投資に適した一定の投資信託(ゼロカン等)
払出し(引き出し)制限: 原則なし(教育資金や急な支出の際、いつでも解約・引き出しが可能)
口座管理者: 親権者(保護者)が法定代理人として管理・運用
4-2. 口座開設までのステップバイステップガイド
こどもNISAを開設し、運用を開始するまでの具体的な手順を順を追って説明します。
4-3. 住民票・マイナンバー書類の厳格な要件(トラブル防止)
開設手続きで最も差し戻し(再提出)が多いのが「書類の不備」です。特に住民票については以下のルールを厳守してください。
住民票取得時の「4大必須ルール」
「世帯全員」の記載: 申請者である親権者とお子様が全員載っているもの(個人票や世帯一部は不可)。
「続柄」の記載を表示: 「世帯主との続柄(子、妻など)」が必ず印字されていること。
「マイナンバー」の記載表示: 子どものマイナンバーカードがない場合は、住民票にマイナンバーを記載して取得すれば、マイナンバー確認書類も兼ねることができます。
発行から6ヶ月以内かつ全ページ提出: 2枚組で発行された場合は2枚ともアップロード・提出する必要があります。
特殊なケース(単身赴任・別居・ひとり親など)
親と子が別居している場合: 住民票だけでは世帯の同一性が確認できないため、親子関係を直接証明する「戸籍謄本(戸籍全部事項証明書)」の提出が追加で必要となります。
親権者が1人の場合: 単独親権であることを証明するため、同様に「戸籍謄本」を求められるケースがあります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
SBI証券で親権者(保護者)の口座を開設し、2027年1月スタートの「こどもNISA」および「ゼロカン」の運用に備えるための具体的な手順とポイントを解説します。
口座開設からこどもNISA利用までの全体の流れ
子どものこどもNISA口座を開設するには、前提として親権者がSBI証券に口座(総合口座)を持っている必要があります。
住民票を取得する際の【最重要チェックポイント】
こどもNISAの開設手続きで最も書類の不備が発生しやすいのが「住民票」です。取得時は以下の条件を必ず確認してください。
「世帯全員」が記載されていること(親権者とお子様の双方が載っているもの)
「続柄(世帯主との関係)」が記載されていること
発行から6ヶ月以内であること
複数ページある場合は「全ページ」提出すること
注意(別居・単身赴任などの場合)
親権者とお子様が別居している(住民票上の世帯が異なる)場合は、親子関係を直接証明するために「戸籍謄本(戸籍全部事項証明書)」の提出が追加で必要となります。
第5章:初心者必読!金融・投資知識(マネーリテラシー)の体系的解説
ここまで「ゼロカン」や「こどもNISA」という最先端の金融商品・制度について解説してきましたが、「そもそもなぜ今、投資をしなければならないのか?」「なぜお金の知識が必要なのか?」という根本的な疑問を持つ方も多いでしょう。
記事の締めくくりとして、初心者の方でも体系的に理解できるよう、「現代社会における金融知識の重要性」を5つのステップでわかりやすく解説します。
【金融知識(マネーリテラシー)の5大体系】

 ┌─────────────────────────────────────────┐
 │ 1. 購買力の保全(インフレリスクへの対抗)│  ← 現金だけではお金が減る時代
 └────────────────────┬────────────────────┘
                                 │
 ┌────────────────────▼────────────────────┐
 │ 2. 複利の力を最大化(時間の最大活用)  │  ← 時間×利回りが生む爆発力
 └────────────────────┬────────────────────┘
                                 │
 ┌────────────────────▼────────────────────┐
 │ 3. 制度の賢い活用(税制優遇・NISA)     │  ← 国が用意した「非課税の武器」
 └────────────────────┬────────────────────┘
                                           │
 ┌────────────────────▼────────────────────┐
 │ 4. リスク管理の徹底(分散投資の原則)    │  ← 卵は一つの籠に盛るな
 └────────────────────┬────────────────────┘
                                           │
 ┌────────────────────▼────────────────────┐
 │ 5. 自立した金融判断(詐欺・高コスト回避)│  ← 情報を正しく見抜く力
 └─────────────────────────────────────────┘
Step 1:インフレ(物価上昇)リスクと現金の罠
かつての日本のように「デフレ(物価が下がる・上がらない)」の時代であれば、銀行の普通預金にお金を預けておくだけでも資産の価値は守られていました。
しかし、現代は「インフレ(物価上昇)」の時代です。 例えば、毎年2%ずつ物価が上昇していく社会では、100万円の価値は10年後には実質的に約82万円相当まで減ってしまうことになります。銀行の預金金利が0.001%〜0.1%程度であれば、銀行にお金を置いておくこと自体が「確実にお金の価値を減らしていくリスク」になるのです。
インフレに勝つ唯一の方法は、「物価の上昇率(年2%など)を超える利回りを持つ資産(株式や不動産など)」にお金を働かせることです。
Step 2:時間の力を味方につける「複利(ふくり)」の仕組み
アインシュタインが「人類最大の発見」と呼んだのが「複利効果」です。
単利(たんり): 元本にのみ利息がつく仕組み
複利(ふくり): 「元本 + 生まれた利息」の合計に対して、さらに利息がついていく仕組み
【シミュレーション】月3万円を18年間運用した場合(年利5%と仮定)
投資した元本の合計: 3万円 × 12ヶ月 × 18年 = 540万円
複利で運用した場合の将来資産: 約867万円(運用益:+約327万円)
投資において最も強力な武器は「お金の多さ」ではなく「時間の長さ」です。子どもが0歳の時から「こどもNISA」で時間をかけて積立運用を行うことは、複利の爆発的なパワーを最大限に引き出す最も理にかなった戦略なのです。
Step 3:国の「非課税制度(NISA)」を賢く使いこなす
通常、投資で得た利益(運用益や配当金)には、20.315%の税金がかかります。
例えば、投資で100万円の利益が出た場合、約20万円が税金として引かれ、手元には約80万円しか残りません。
この税金を「0円(完全にタダ)」にしてくれる優遇制度がNISA(少額投資非課税制度)やこどもNISAです。 金融知識を持っている人と持っていない人の差は、単に「投資がうまいかどうか」ではなく、こうした「国が用意してくれているお得な制度やルールを知って、正しく使えているか」という点に大きく現れます。
Step 4:リスクをコントロールする「分散投資」の原則
投資の世界には「卵は一つの籠(かご)に盛るな」という有名な格言があります。
一つの会社の株だけに全財産を投資していると、その会社が倒産したり業績が悪化したりした際に資産のすべてを失ってしまいます。
知識のある投資家は、以下の「3つの分散」を徹底します。
資産(銘柄)の分散: 特定の1社ではなく、世界中の数千社に分けて投資する(=オルカンやゼロカンの役割)。
地域の分散: 日本だけでなく、米国、ヨーロッパ、新興国など複数の国・地域に投資する。
時間の分散(積立投資): 一度にまとめて買わず、毎月定額でコツコツ購入することで、高値掴みのリスクを抑える(ドル・コスト平均法)。
ゼロカンやSBI・オールカントリーのようなファンドを購入するだけで、この「資産・地域・時間」の分散が自動的に完了するようになっています。
Step 5:自分自身と家族を守る「自立したマネー判断力」
金融知識を身につける最大の目的は、お金持ちになることだけではありません。「悪質な金融商品や詐欺、無駄な高コスト商品から自分と家族の財産を守ること」にあります。
「年利30%確実」といった現実離れした投資詐欺を見抜く力
対面窓口で勧められる「手数料が高い(信託報酬1%〜2%)投資信託」を断る力
自分に必要な保険と不要な保険(過剰な貯蓄型保険など)を整理する力
信託報酬0.00%の「ゼロカン」と0.055%の「SBI・オールカントリー」の違いを理解し、実質コストや制度の仕組みを冷静に判断できる知識こそが、現代社会を生き抜く強力な盾となります。
結び:未来のための第一歩を踏み出そう
SBIの「ゼロカン」の登場と2027年からの「新こどもNISA」のスタートは、個人投資家、そしてこれから子育てを始める家庭にとって歴史的な転換点となります。
コストが限りなくゼロに近づき、非課税で世界中に手軽に投資ができる環境は整いました。あとは、私たち自身が正しい知識を持ち、一歩を踏み出せるかどうかです。
子どもの将来のための教育資金づくりとして、あるいはご自身の豊かな老後のための資産形成として、ぜひこの機会に金融知識を深め、制度を賢く活用した長期投資をスタートさせてみてください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。