


【2026年最新】J-REIT投資の完全攻略!利回りの仕組み・財務分析・おすすめ銘柄・バリュートラップ回避まで解説
資産形成の手段として、インフレに強く高いインカムゲイン(分配金)が期待できるJ-REIT(日本版不動産投資信託)が注目を集めています。しかし、「利回りが高い」という表面的な数字だけを理由に投資を始めると、思わぬ価格下落や減配といった罠(バリュートラップ)に直面する危険性があります。
本記事では、J-REITの基礎概念からアセット別の収益特性、金利上昇が及ぼす影響、財務資料(決算短信・説明会資料)の具体的な読み解き方、バリュートラップの回避法、そして新NISAを活用した実践的な積立・運用手順までを網羅的に体系化しました。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:J-REIT利回りの基本構造と現状
1-1. J-REITの平均利回りと市場での水準
J-REITの分配金利回りは、株式の「配当利回り」に相当する指標であり、投資額に対して1年間でどれくらいの分配金が得られるかを示します。
全体の平均分配金利回りはおおむね 4.5%〜5.0% 前後で推移しています。これは東証プライム市場に上場する株式の平均配当利回り(約2%台)や、日本国債の利回り(1%前後)と比較しても極めて高水準です。
1-2. なぜJ-REITは高利回りを実現できるのか?
J-REITがこれほど高い分配金を投資家に還元できる背景には、「法人税の免除措置」という税制上の構造的理由が存在します。
一般的な上場企業(株式会社)は、事業活動によって得た利益に対して法人税が課された後、残った当期純利益の一部を株主に配当し、残りを内部留保として企業内に蓄積します。
一方、J-REITを運営する「投資法人」は、法人税法上の優遇規定により、「当期利益の90%超を投資家に分配金として支払う」といった一定の要件を満たすことで、法人税が実質的に非課税となります。企業のように内部留保を溜め込まず、不動産から得られる賃料収入のほぼ全額(利益)を直接投資家に分配するため、常に高い利回りを維持できる仕組みになっています。
1-3. J-REIT利回りの計算方法と注意点
J-REITの利回りは、株式の株価に相当する「投資口価格(とうしのくかかく)」を用いて以下の式で算出します。
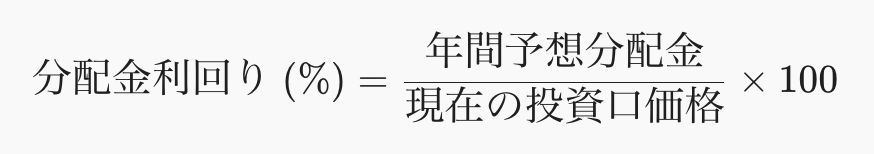
この数式が示す重要なポイントは、「投資口価格が下落すると、計算上の分配金利回りは上昇する」という事実です。利回り上昇には以下の2パターンが存在します。
業績向上型(ポジティブな利回り上昇):不動産の賃料引き上げや稼働率向上により、分子(分配金)が増加して利回りが上がるケース。
価格急落型(ネガティブな利回り上昇):業績の悪化、財務不安、あるいは空室率上昇の懸念から市場で売却され、分母(投資口価格)が小さくなったことで「見た目上の利回り」が跳ね上がっているケース。
見かけ上の利回りが6%〜7%を超えているような極端な高利回り銘柄は、価格急落リスクや減配懸念を織り込んでいる可能性が高いため、必ず裏にある要因を確認する必要があります。
第2章:アセット(用途)別の利回り傾向とリスク特性
J-REITが組み込んでいる不動産の種類(アセットタイプ)によって、収益の安定度や利回り水準は大きく異なります。代表的な5つのアセットタイプの特徴は以下の通りです。
| 不動産タイプ | 平均的な利回り傾向 | 特徴とリスク・リターン構造 |
| レジデンス(住宅型) | 比較的低い〜標準(4.0%〜4.5%程度) | 個人向けの賃貸マンションが中心。景気変動に左右されにくく家賃収入が極めて安定。 |
| 物流施設型 | 比較的低い〜標準(4.2%〜4.8%程度) | Eコマース需要が背景。10年超の長期定期借家契約が多く、キャッシュフローの予測可能性が高い。 |
| オフィスビル型 | 標準〜やや高い(4.5%〜5.5%程度) | J-REITの中心的な存在。景気拡大期には賃料引き上げが期待できる一方、空室率増加や景気減速の影響を受けやすい。 |
| ホテル・観光施設型 | 高い(5.5%〜7.0%+) | インバウンドや観光需要に依存。歩合賃料が多いため需要旺盛時は分配金が増えるが、景気後退期の減配リスクも大。 |
| 総合・複合型 | 標準(4.5%〜5.5%程度) | オフィス、住宅、商業施設など複数の用途にバランスよく投資し、単一不況のリスクを相殺する構造。 |
第3章:日本の金利上昇がJ-REITに与える影響
日本銀行の政策金利引き上げや長期金利の上昇は、J-REITの価格・利回り・分配金に対して構造的な影響をもたらします。
3-1. 金利上昇のメカニズムと3つのルート
金利上昇
 ├─① 借入金利(利息負担)の増加 ──→ 分配金の押し下げ要因(マイナス)
 ├─② イールドギャップの縮小 ─────→ 投資魅力低下・売却圧力(価格下落)
 └─③ インフレ(好景気)の伴う上昇 ──→ 賃料改定による分配金増加(プラス)
① 借入コスト(支払利息)の増加【分配金へのマイナス要因】
J-REITは総資産の多くを銀行からの借入金(有利子負債)で調達して物件を購入しています。金利が上がると、借換時に借入金利が上昇し、支払利息が増加します。これは投資家に配る分配金を直接削る(減配)圧迫要因となります。
② イールドギャップの縮小による売り圧力【価格下落要因】
投資家は、「無リスク資産である10年国債の利回り」と「J-REITの分配金利回り」の差であるイールドギャップを注視します。
金利が上昇して国債利回りが上がると、利回り差(ギャップ)が縮小し、J-REITの魅力が低下します。その結果、J-REITが売られて投資口価格(価格)が下落します。価格が下落すると(分母が小さくなるため)、利回りは再び適切なギャップ水準にまで上昇調整されます。
③ 賃料改定(物価高・好景気)への期待【分配金へのプラス要因】
金利上昇の背景にインフレや景気回復がある場合、不動産は「インフレに強い資産」として機能します。好景気によってオフィスの空室率が改善したり、契約更新時に家賃引き上げ(改定)を実現できれば、増収によって利息負担増をカバーし、分配金を増やすことが可能です。
3-2. アセットタイプ別:金利上昇への耐性
| アセットタイプ | 金利上昇時の耐性 | 理由・メカニズム |
| ホテル・観光 | 強 | 宿泊料金を日次で変更できるため、インフレや物価上昇分を即座に収益に転嫁しやすい。 |
| オフィスビル | 中〜強 | 景気回復期には空室率が改善し、契約改定時に強気の賃料引き上げ交渉が可能。 |
| レジデンス | 中 | 契約更新(通常2年)ごとに順次引き上げ可能だが、過度な値上げは退去を招くリスク。 |
| 物流施設 | やや弱 | 10年以上の長期固定契約が多く、世の中の物価高や金利上昇分を速やかに賃料に反映しにくい。 |
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:J-REITの財務健全性を読み解く3大指標
金利の上昇局面でも安定して分配金を出し続けられる「財務が強固な銘柄」を見極めるには、開示資料(決算説明会資料や決算短信)で以下の3大指標をチェックします。
4-1. LTV(有利子負債比率)
LTV(Loan to Value)は、資産に対して借入金(有利子負債)がどれだけの割合を占めているかを示す指標です。
計算式:
総資産LTV (%) =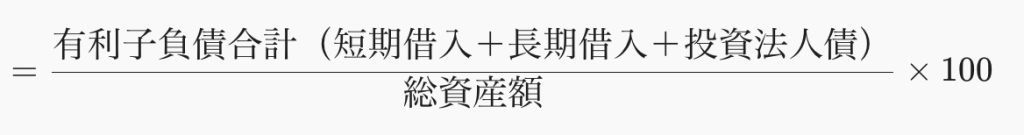
チェックの目安:40%〜50%程度が標準的。50%を超えてくると余力がなくなり、金利上昇による財務悪化リスクが高まります。
4-2. 固定金利比率
借入金のうち、金利が固定されている割合です。
チェックの目安:80%〜90%以上を維持している銘柄が好ましいです。固定金利比率が高ければ、世の中の金利が上がっても既存の借入期限が来るまでは利子負担が増えず、短期的な利上げ影響を遮断できます。
4-3. 返済期限の分散(ラダー形成・平均残存年数)
特定年への返済・借換期日の集中を防ぐため、返済期日を年度ごとに分散(ラダー=ハシゴ状に平坦化)できているかを確認します。
チェックの目安:
返済期日が毎年均等に分散しているか。
借入金の平均残存年数が4年〜5年以上確保されているか。残存年数が長いほど、金利上昇の影響が表れる時期を将来に遅らせることができます。
第5章:本質的な価値を見抜く「NOI利回り」と「NAV倍率」
不動産の純粋な稼ぐ力や、株価(投資口価格)の割安度を測るうえで最も重要な2大指標です。
5-1. NOI利回り(Net Operating Income Yield)
物件が持つ「純粋な現金創出力(キャッシュフロー)」を測る指標です。減価償却費(現金支出を伴わない会計上の費用)を足し戻して算出します。
計算式:
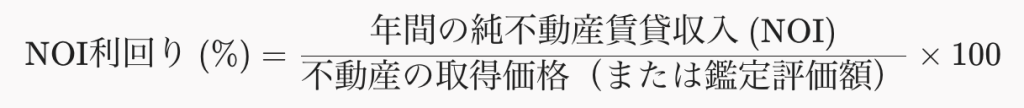

チェックの目安:ポートフォリオ全体で 4.5%〜5.5% 程度 が標準。
5-2. NAV倍率(Net Asset Value Ratio)
株式投資におけるPBR(株価純資産倍率)に相当する指標です。保有不動産の含み益を加味した実質純資産に対して、現在の投資口価格が割安か割高かを測定します。
計算式:
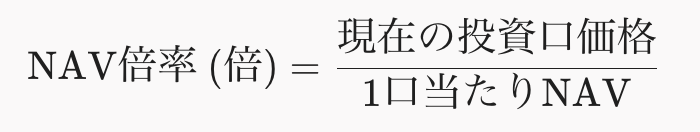

チェックの目安:
1.0倍未満:解散価値(含み益込みの実質純資産)よりも割安に市場で放置されている(割安放置)。
1.0倍超:市場から成長性や安全性が評価されている(プレミア評価)。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:バリュートラップ(割安の罠)を見抜く5ステップ手順
NAV倍率が0.7倍〜0.8倍と著しく1.0倍を割れている銘柄は放置されている理由(リスク)が潜んでいるケースが多く、これをバリュートラップ(割安の罠)と呼びます。トラップを回避して本物の割安銘柄を見抜く5手順です。
第7章:実践編!初心者におすすめのJ-REIT投資手法(ETF vs 投資信託)
個別銘柄の選定が難しい初心者には、1つの銘柄でJ-REIT全体(約60銘柄)に丸ごと分散投資できるパッケージ商品(ETFまたは投資信託)が推奨されます。
7-1. J-REIT ETF(上場投資信託)の主要銘柄
東証に上場しており、株式と同じようにリアルタイムで買買できる商品です。
| 銘柄名(コード) | 運用会社 | 信託報酬(税込/年) | 決算月(分配金受取月) | 特徴 |
| iフリーETF 東証REIT(1488) | 大和アセット | 0.1705% | 年4回(2, 5, 8, 11月) | 最安水準のコスト。王道の選択肢。 |
| NEXT FUNDS 東証REIT(1343) | 野村アセット | 0.1705% | 年4回(2, 5, 8, 11月) | 国内最大の純資産と圧倒的な流動性。 |
| MAXIS 東証REIT(1595) | 三菱UFJアセット | 0.1705% | 年4回(3, 6, 9, 12月) | 1488等と組合わせで年8回(ほぼ毎月)分配可能。 |
7-2. 非上場 J-REITインデックスファンド(投資信託)の主要銘柄
証券会社を通じて100円から1円単位・積立指定で購入できる商品です。
| ファンド名 | 運用会社 | 信託報酬(税込/年) | 特徴 |
| eMAXIS Slim 国内リートインデックス | 三菱UFJアセット | 0.275% 以内 | 業界最大の純資産と高い安心感。長期積立に最適。 |
| ニッセイJリートインデックスファンド | ニッセイアセット | 0.275% 以内 | 低コストの先駆者。インデックス追従性に定評。 |
7-3. ETFと投資信託の違い・使い分け
| 比較項目 | J-REIT ETF | 非上場インデックスファンド |
| 主なメリット | 信託報酬が最安、年4回現金で分配金が入る | 100円から購入可能、分配金の非課税自動再投資で複利効果が大きい |
| 主な活用目的 | 定期的な**不労所得(キャッシュフロー)**の獲得 | 将来に向けた全自動の資産形成・増殖 |
第8章:新NISAを活用した設定手順(SBI証券・楽天証券)
新NISA制度を活用すれば、J-REITから得られる分配金や値上がり益を無期限で完全非課税にできます。
【注意】制度上の区分ルール
J-REIT単体のファンド(例:eMAXIS Slim 国内リート等)やJ-REIT ETFは、新NISAの「成長投資枠」が対象となります(つみたて投資枠は株式メインの指定ファンドに限られるため)。 ただし、成長投資枠であっても「毎月自動クレジットカード決済(積立)」が完全に利用可能であり、実質的な使い勝手につみたて投資枠との差はありません。
SBI証券での設定手順
SBI証券にログイン後、「投信」→「銘柄検索」で「eMAXIS Slim 国内リート」等を検索。
「積立買付」(またはクレカ積立)を選択。
預かり区分で「NISA(成長投資枠)」を選択。
積立コース・金額を設定し、分配金受取方法は「再投資」を選択して完了。
楽天証券での設定手順
楽天証券ログイン後、検索窓からファンドを検索。
「積立設定」を選択。
引き落とし方法(楽天カード・楽天キャッシュ・口座)と金額を設定。
口座区分で「NISA 成長投資枠」を選択。
分配金コースで「再投資型」を選択して完了。
第9章:金融・投資知識の体系的理解とその重要性
なぜ私たちは金融や投資の知識を学び、実践しなければならないのでしょうか。その本質と初心者向けのアプローチを体系化します。
9-1. なぜ今、金融知識が必要なのか?(3つの構造変化)
インフレ(物価上昇)による「預金の無価値化」
物価が年2%〜3%上昇する環境下では、金利0.001%〜0.1%の銀行預金にお金を置いておくだけで、購買力(実質的なお金の価値)が目減りしていきます。「資産を減らさないため」に投資知識が必要です。
制度(NISA・iDeCo)の拡充と自己責任化
少子高齢化に伴い、国や企業に老後を完全に委ねることは難しくなりました。国がNISAなどの非課税優遇制度を用意する一方で、資産をどう運用するかは個人の選択と自己責任に委ねられています。
詐欺や高コスト商品からの防衛
正しい金融知識(相場感・コスト感覚・リスク構造の理解)がなければ、窓口で高手数料のファンドを買わされたり、実態のない投機話に騙されるリスクを防げません。
9-2. 初心者のための資産運用ピラミッド(体系的ステップ)
投資の勉強と実践は、必ず「土台」から順番に積み上げていく必要があります。
       ▲
      /  \       [Step 3: 個別資産の分析・選択]
     / Step3 \      J-REIT個別銘柄・個別株・個別不動産
    /----------\  ----------------------------------------
   /   Step 2   \   [Step 2: 市場全体への丸ごと分散投資]
  /--------------\     インデックスファンド・ETFの活用
 /     Step 1     \ ----------------------------------------
/------------------\  [Step 1: 生活防衛資金と家計の管理]
                       毎月の収支把握・3〜6ヶ月分の生活費確保
Step 1:土台構築(家計管理と生活防衛資金)
投資を始める前に、毎月の収支をプラスにし、万が一の病気や失業に備える「生活防衛資金(生活費の3〜6ヶ月分)」を現金で確保します。投資に回すのは必ず失っても生活が破綻しない「余剰資金」です。
Step 2:全体最適(インデックス投資・ETF)
個別の銘柄選びで失敗するリスクを避けるため、まずは市場全体に丸ごと投資できる「全世界株式インデックス」や「J-REIT ETF / 投資信託」を活用します。少額から自動積立を行い、複利の力と分散効果を体感します。
Step 3:個別選択(αの追求・個別分析)
基礎的な市場知識が身についた後、本記事で解説した「LTV」「NAV倍率」「NOI利回り」などの指標を用いて決算資料を読み解き、割安放置された個別J-REIT銘柄や個別株の選別へステップアップします。
結論:知識は最大の防御であり、持続的なリターンをもたらす
J-REITは、少額から日本の優良な不動産群へ分散投資でき、高い分配金を得られる極めて魅力的な金融商品です。しかし、金利の上昇や物件の老朽化、バリュートラップといったリスクも明確に存在します。
投資における本当のリスクとは、価格の変動そのものではなく、「自分が投資している構造を理解していないこと(無知)」です。
正しい金融知識を身につけ、リスクとリターンの仕組みを理解して行動を起こすことこそが、インフレ時代を生き抜くための最も確実な自己投資となります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


