


【完全体系化】資産2000万円形成ロードマップ|割合・リスク許容度別戦略からお金の知識まで解説
はじめに:なぜ今「資産2000万円」なのか
人生100年時代と呼ばれる現代において、「資産2000万円」という言葉は特別な響きを持っています。かつて金融庁の審議会報告書を契機に話題となった「老後2000万円問題」をはじめ、インフレの進行、年金受給構造の変化、終身雇用制度のゆらぎなど、社会的な背景が複雑に絡み合い、多くの人々にとって「目指すべき最初の大きなマイルストーン」として位置づけられています。
しかし、単に「2000万円貯める」と言っても、毎月の給与から愚直に貯金するだけで到達できる人はごく一部に限られます。現在の超低金利環境下において、預金口座でお金を寝かせておくだけでは、物価上昇リスク(インフレ)によって実質的な資産価値が目減りしてしまうからです。
本記事では、資産2000万円という領域の全体像を解き明かし、初心者でも再現可能な形で達成に向けたステップを体系的に解説します。資産2000万円が持つ意味、日本における世帯割合、リスク許容度に合わせた具体的な運用モデル、そして何より重要な「金融リテラシー」の本質まで、深く掘り下げていきます。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:「資産2000万円」の概要と達成がもたらすインパクト
1-1. 資産2000万円の位置づけ(アッパーマス層への入り口)
日本の資産階層において、野村総合研究所(NRI)などが発表する「純金融資産保有世帯の保有資産規模」の定義を参考にすると、資産規模は以下のように分類されます。
超富裕層:
5億円以上 富裕層:
1億円以上5億円未満 準富裕層:5000万円以上1億円未満
アッパーマス層:
3000万円以上5000万円未満 マス層:
3000万円未満
資産2000万円という段階は、分類上は「マス層」の上位、すなわちアッパーマス層(3000万円)の背中が見える直前の重要領域に位置します。金融資産が0〜500万円程度の段階から抜け出し、投資による複利効果(運用益がさらに利益を生む仕組み)が目に見えて実感できるようになる「キャピタル(資本)構築の第1ターニングポイント」と言えます。
1-2. 資産2000万円がもたらす3つの精神的・現実的変化
①「選択の自由」と精神的ゆとり
資産2000万円を保有していると、生活費の数年分を十分にカバーできる生活防衛資金が確保されている状態になります。万が一の転職、病気、一時的な無職期間が生じた場合でも、直ちに生活が破綻することはありません。「会社に不当に縛られない」「無理な選択をしなくて済む」という強い精神的心理的安全性が手に入ります。
② 運用益(資産収入)の実感
資産2000万円を想定利回り4%(税引後約3.2%)で運用した場合、年間で約64万円、月換算で約5.3万円の不労所得(配当・分配金・評価益)が生まれる計算になります。これは毎月の家賃の一部や生活費の大部分を補う金額であり、労働収入だけに依存しない「複数収入源の足がかり」が完成します。
③「お金がお金を増やす」複利加速フェーズへの進入
資産形成において最も根気が要るのは0から500万円、1000万円を作るプロセスです。しかし、2000万円を超えると、自身が毎月投入する積立金に対して、市場運用による増減額のインパクトが同等あるいはそれ以上になります。資産自体の「体力」がつくため、資産形成のスピードが飛躍的に加速します。
第2章:全世帯における「資産2000万円保有」の現実と割合
「実際に2000万円持っている世帯はどれくらい存在するのか?」という点は、自身の立ち位置を知る上で非常に重要です。金融広報中央委員会(知るぽると)の「家計の金融行動に関する世論調査」等のデータをベースに、その実態を分析します。
2-1. 単身世帯・二人以上世帯における割合
金融資産(預貯金・株式・投資信託・保険などの合計)を2000万円以上保有している世帯の割合は、概ね以下のようになっています。
| 世帯区分 | 資産2000万円以上の世帯割合 | 特徴 |
| 二人以上世帯 | 約 18% 〜 19% | 共働き世帯の増加や、持ち家のローン完済、50代〜60代での蓄積が影響 |
| 単身(一人暮らし)世帯 | 約 13% 〜 14% | 若年層の割合が多く平均値が下がる一方、蓄財に特化した層との二極化が顕著 |
※統計上、金融資産を「保有していない世帯(非保有層)」も含めた全世帯データを元にした推計値です。およそ全世帯の5世帯に1世帯弱が2000万円以上の金融資産を保有している計算になります。
2-2. 年代別の達成割合と現実
年代別に見ると、資産2000万円の分布はきわめて偏りがあります。
20代・30代:達成率は全体の数%程度(2%〜5%)。給与の絶対額や勤続年数が少ないため、2000万円到達者は「高収入者」「早期からの極めて高い貯蓄率保持者」「事業成功者や投資成功者」に限られます。
40代・50代:達成率は10%〜15%程度。教育費や住宅ローンのピークを迎える時期であり、支出を抑えつつ計画的に資産運用を行ってきた世帯が到達し始めます。
60代以上:達成率は25%〜30%を超えてきます。退職金の支給、退職後の資産流動化、長年の積み立ての成果が表れるためです。
2-3. 「平均値」と「中央値」の罠を理解する
マネーデータを読み解く上で絶対に避けて通れないのが「平均値」と「中央値」の違いです。
平均値:全世帯の保有額を合計し、世帯数で割った数値。超富裕層(数億円〜数十億円保有者)が数値を極端に引き上げるため、実態より高く出ます。
中央値:資産が少ない順(または多い順)に並べたとき、ちょうど真ん中に位置する世帯の金額。
例えば、50代世帯の金融資産平均値が1000万円を超えていても、中央値を見ると「300〜400万円程度」というケースは珍しくありません。世帯全体の資産格差は拡大傾向にあり、「2000万円」は無策のまま平均的な生活を送るだけでは到達が難しく、「意図的な資産形成計画を実行した人」だけが到達できる領域であることが統計データから読み取れます。
第3章:資産2000万円を目指す基本方程式とシミュレーション
資産2000万円を達成するための構造は、非常にシンプルな1つの数値方程式で表すことができます。
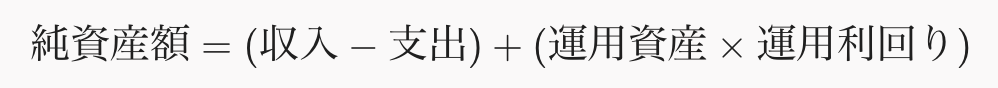
つまり、アプローチは以下の3点しか存在しません。
収入を増やす(本業の昇給、転職、副業)
支出を減らす(固定費の削減、無駄遣いの撲滅)
運用利回りを上げる(適切なリスクを取った資産運用)
達成期間と必要な毎月積立額のシミュレーション
積立投資を活用し、年利(複利)5%で運用できたと仮定した場合、2000万円に到達するまでに必要な「毎月の積立額」と「期間」の関係は以下の通りです。
【年利5%・複利運用で資産2000万円を目指す場合】

■ 10年で達成したい場合
  ⇒ 毎月の積立額:約 128,000円
  (元本合計:約 1,536万円 + 運用益:約 464万円)

■ 15年で達成したい場合
  ⇒ 毎月の積立額:約 75,000円
  (元本合計:約 1,350万円 + 運用益:約 650万円)

■ 20年で達成したい場合
  ⇒ 毎月の積立額:約 49,000円
  (元本合計:約 1,176万円 + 運用益:約 824万円)

■ 25年で達成したい場合
  ⇒ 毎月の積立額:約 34,000円
  (元本合計:約 1,020万円 + 運用益:約 980万円)
20年〜25年といった十分な「時間」を味方に付ければ、毎月3.5万〜5万円程度の入金力でも、複利効果の助けを借りて十分に2000万円を現実的な目標として狙えることが分かります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:リスク許容度別・資産2000万円達成ロードマップ
資産運用において最も大切な概念が「リスク許容度」です。リスク許容度とは、「自分がどの程度の資産減少(含み損)に精神的・経済的に耐えられるか」という度合いのことです。年齢、家族構成、収入の安定性、性格によって一人ひとり異なります。
ここでは、リスク許容度を「低」「中」「高」の3タイプに分け、それぞれの達成ロードマップとアセットアロケーション(資産配分)を提示します。
4-1. 【タイプ A:リスク許容度「低」】堅実・防衛型ロードマップ
対象となる人
元本割れに対する精神的ストレスが非常に強い人
定年退職までの期間が短い(50代後半〜)人
収入が不安定で、大きな含み損を抱えると生活に支障が出る人
基本方針
「大きく増やすこと」よりも「減らさないこと」を優先します。株価暴落時の下落幅を極限まで抑えつつ、インフレ率以上のゆるやかな成長を目指します。
アセットアロケーション(資産配分)例
現金・国債(個人向け国債変動10年など):50%
先進国債券ファンド:30%
全世界株式ファンド(インデックス):20%
ロードマップとアクションプラン
生活防衛資金の完全確保:毎月の生活費の1年〜2年分(例:300万円〜500万円)を無リスク資産(普通預金・定期預金)として確保。
制度のフル活用(安全域重視):新NISAの「つみたて投資枠」等を使い、全世界株式や先進国債券に月3万〜5万円程度を堅実に積立。
個人向け国債の活用:余剰資金のうち投資信託に回さない部分は、元本保証があり金利上昇に対応できる「個人向け国債(変動10年)」で運用。
達成までの想定期間:20年〜30年(毎月の節約と確実な積立を重視)
4-2. 【タイプ B:リスク許容度「中」】バランス型ロードマップ(標準モデル)
対象となる人
投資経験が浅い〜中程度で、平均的なリスク・リターンを望む人
30代〜40代で、一定の運用期間(15年以上)を確保できる人
一時的な20%〜30%程度の資産下落には耐えられる精神的余裕がある人
基本方針
株式の成長力を活かしつつ、現金や債券を一定割合組み入れることで、暴落時のダメージを緩和する「王道のインデックス投資」スタイルです。
アセットアロケーション(資産配分)例
全世界株式(オルカン)または米国株(S&P500)ファンド:60%〜70%
債券・ゴールド(金)ファンド:10%〜20%
現金・生活防衛資金:10%〜20%
ロードマップとアクションプラン
ステップ1:家計構造改革(0〜300万円)
固定費(通信費、保険、サブスク、車関連費)の徹底見直し。
生活防衛資金(生活費6ヶ月分)を現金で固定。
ステップ2:新NISAのフル活用(300万〜1000万円)
非課税制度(新NISA)を活用し、全世界株式インデックスファンド等に毎月5万〜10万円を入金。
昇給やボーナス時はスポットで積立額をアップ。
ステップ3:複利ドライブとリバランス(1000万〜2000万円)
運用益が目に見えて増え始める時期。株式比率が高くなりすぎた場合は、定期的に現金や債券を買い増して元の配分比率に戻す(リバランス)。
達成までの想定期間:12年〜18年
4-3.
対象となる人
20代〜30代前半で、リカバーできる時間がたっぷりある人
独身、または共働き(DINKS)で十分な余剰資金がある人
過去の市場暴落(リーマンショックやコロナショック等)の歴史を学び、資産が一時的に半減しても売却せずに買い続けられるメンタルがある人
基本方針
資産形成期における効率を最優先し、成長性の高い株式資産(株式100%)に集中投資します。短期的な価格変動リスクを時間軸(長期保有)によって相殺します。
アセットアロケーション(資産配分)例
米国株式(S&P500 / 全米株式)ファンド:50%
全世界株式ファンド:40%
現金(最少限の生活防衛資金):10%
ロードマップとアクションプラン
ステップ1:収入の極大化と高貯蓄率の維持(入金力強化)
本業での成果、転職、副業(スキル積上げ型)を組み合わせて入金額を極金化。貯蓄率(手取りに対する投資・貯蓄の割合)40%以上を目指す。
ステップ2:株式100%ポートフォリオでの最大加速
新NISA枠(年間最大360万円枠)を最短(5年間で1800万円埋めるペース等)で埋める勢いで株式インデックスへ集中投資。
ステップ3:市場の暴落を「ボーナスチャンス」と捉える
株式市場が冷え込み含み損が出ても売却せず、むしろ割安で買える期間として粛々と定額積立を継続。
達成までの想定期間:7年〜12年
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:資産2000万円達成のための具体的アクションステップ
「何から始めればいいか分からない」という初心者のために、今日から始められる具体的なアクションを段階順に整理します。
【資産2000万円達成の5ステップ】

 [Step 1] 家計の見える化(支出の最適化)
    │
 [Step 2] 生活防衛資金の確保(現金の壁)
    │
 [Step 3] 税制優遇制度の開設・設定(新NISA / iDeCo)
    │
 [Step 4] 自動積立の仕組み化(放ったらかし運用)
    │
 [Step 5] 収入のアップと年1回の定期点検(入金力向上)
Step 1:家計の「見える化」と支出の最適化
お金を貯める第一歩は、入ってくるお金と出ていくお金を把握することです。
家計簿アプリの導入:マネーフォワードMEやZaimなどを銀行口座・クレジットカードと連携し、固定費と変動費を把握。
固定費削減の「三大インパクト」:
通信費:大手キャリアから格安SIM/格安プランへ乗り換え(月数千円〜1万円の削減)
保険:不要な民間生命保険や貯蓄型保険の解約・見直し。日本の公的公的医療保険制度(高額療養費制度など)を正しく理解し、掛け捨ての最低限の保障へスリム化。
住居費・車:身の丈に合わない家賃や、維持費のかかる自家用車の所有を見直す。
Step 2:生活防衛資金の確保
投資を始める前に、必ず「投資に回してはいけないお金」を分離します。
目的:ケガ、病気、突然の離職、災害などの緊急事態に備えるため。
目安:生活費の6ヶ月分〜2年分(例:毎月20万円で暮らす人なら120万〜240万円)。
保管場所:いつでも引き出せる普通預金口座。
Step 3:お得な制度(新NISA・iDeCo)の徹底活用
日本には世界的に見ても極めて優秀な非課税運用制度が存在します。これを使わない手はありません。
新NISA(少額投資非課税制度)
非課税保有期間:無期限
年間投資枠:つみたて投資枠120万円+成長投資枠240万円(合計最大360万円/年)
生涯保有限度額:1800万円(買付残高ベース)
特徴:運用益にかかる約20%の税金が完全非課税。途中で売却した場合でも枠が翌年以降再利用可能。
iDeCo(個人型確定拠出年金)
特徴:掛金が全額所得控除になるため、毎年の節税効果が高い。ただし原則60歳まで引き出せない制約があるため、老後資金特化型として活用。
Step 4:自動積立の「仕組み化」
人間の意志の力は当てになりません。「余ったお金を投資に回そう」と考えていると、誘惑に負けて使ってしまいます。
先取り投資の徹底:給与振込日直後に、定額が自動で証券口座に引き落とされ、事前に設定したインデックスファンドが買付されるように「自動積立設定」を行う。
「設定したら存在を忘れる」くらいの心理的距離感が、長期投資を成功させる秘籍です。
第6章:金融・投資知識(マネーリテラシー)の極めて高い重要性
資産2000万円を作るプロセス、そして作った後の人生において、最終的な成否を分けるのは「入金額」以上に「金融・投資知識(マネーリテラシー)」です。
なぜ金融知識がこれほどまでに重要なのか、3つの視点から解説します。
6-1. 資産を減らさない「守りのリテラシー」(詐欺・ぼったくり回避)
世の中には、知識のない初心者をターゲットにした「お金を吸い上げる仕組み」が溢れています。金融知識があれば、以下のような典型的な失敗を未然に回避できます。
高手数料商品の見抜き方:銀行や証券会社の窓口で勧められる「購入手数料3%」「信託報酬(維持費)年1.5%」といったファンドは、顧客ではなく金融機関側が儲かる仕組みです。知識があれば「信託報酬0.1%以下の低コスト・インデックスファンドをネット証券で買う」のが最適解だと判断できます。
投資詐欺の回避:「月利5%確実」「元本保証で高利回り」といった話は、数学的・経済学的にあり得ません。知識があれば「リスクとリターンは常に表裏一体である」ことが理解でき、詐欺的な投資話から身を守ることができます。
6-2. 暴落時に逃げ出さない「心理的リテラシー」
株式市場は、数年に一度必ず20%〜50%規模の「大暴落」に見舞われます(リーマンショック、コロナショックなど)。 金融知識がない人は、画面上の資産が目減りした恐怖から、最も価格が下がった局面で狼狽売り(恐怖に駆られて安値で売却すること)をしてしまい、大きな損失を確定させて市場から退場します。
一方、金融史や市場の構造を学んだ知識がある人は、次のように思考できます。
「世界経済は長期的には成長を続けてきた。暴落は一時的なバーゲンセールであり、優良なインデックスファンドを安く買い増せるチャンスだ」
知識は、暴落という暴風雨の中で自分を繋ぎ止める「強力な命綱」になります。
6-3. 「インフレリスク」に対する正しい理解
「投資は怖いから、全額普通預金にしておくのが一番安全だ」と考える人がいます。しかし、現代において「現金しか持たないこと」は決して無リスクではありません。
仮に年2%のインフレ(物価上昇)が続いた場合、現在の1000万円で買えるモノは、10年後には実質的に約820万円分、20年後には約670万円分の価値にまで目減りします。 「預金通帳の数字は減っていないのに、買えるモノの量が減る」というのがインフレの恐怖です。このリスクに対抗するためには、株式や不動産など「インフレに強い成長資産」にお金を分散させておく知識が不可欠となります。
結論:2000万円は「ゴール」ではなく「人生の選択肢を広げるスタートライン」
本記事では、資産2000万円というテーマについて、世帯の統計データからリスク許容度別のロードマップ、具体的なアクションステップ、そして金融知識の重要性に至るまで体系的に解説してきました。
資産2000万円の形成は、決して特別な才能や一獲千金のギャンブルによって達成されるものではありません。
家計を整え、無駄な支出を削る
新NISAなどを活用し、低コストの全世界・全米株式等に長期積立投資を行う
適切な金融知識を身につけ、暴落時にも市場に居続け維持する
この「愚直で再現性の高い習慣」を一定期間継続した人が、着実に到達できる数字です。
そして大切なことは、資産2000万円は人生の「ゴール」ではなく、自分の人生をより豊かに、より自由に生きるための「強力な手段(ツール)」に過ぎないということです。資産が増えるにつれて、働き方の選択肢が増え、精神的なゆとりが生まれ、本当にやりたいことにチャレンジできる自由が広がっていきます。
まずは今日、家計簿アプリをダウンロードする、ネット証券の講座を開設する、本を1冊買って勉強してみる――そんな小さな「最初の1歩」から、あなたの資産2000万円へのロードマップを踏み出してみてください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


