


【2026年最新】株式投資の超基本完全ガイド!初心者向けに新NISA・配当金・銘柄選びまで徹底解説
「株式投資を始めてみたいが、仕組みが複雑で難しそう」「元本割れや損をするのが怖くて一歩を踏み出せない」「具体的にどの銘柄や投資信託を買い、どう管理すればいいのか分からない」——資産形成に対する関心が高まる一方で、このような不安や疑問を抱く方は少なくありません。
本ガイドは、株式投資の根本的な構造や仕組みから、配当・優待の具体的な活用法、少額から安全に始める手順、投資信託と個別株の明確な違い、失敗を防ぐための重要指標の見極め方、そして現代社会において投資知識(マネーリテラシー)が不可欠とされる背景まで、初心者の方が体系的かつ深掘りして理解できるよう徹底解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:株式投資の「超基本」と仕組み
1. 株式投資とは何か?
株式投資とは、企業が事業活動(新商品の開発、工場や店舗の建設、海外進出、最新技術の研究開発など)に必要な資金を集めるために発行する「株式」を購入し、その企業の出資者(株主)の一人になることです。
銀行からの融資(借入金)と株式発行による資金調達の最大の違いは、「返済義務の有無」にあります。企業は株式発行で集めた資金を原則として返済する義務がありません。その代わり、事業成果が出た際には利益の一部を「配当金」として還元したり、企業の価値(株価)が高まることで株主に貢献します。
つまり株式投資とは、単なる価格の上下に一喜一憂するマネーゲームではなく、「成長が期待できる企業や経済のパートナーとなり、資金を提供することで、事業の成長成果を共に分かち合う仕組み」と言えます。
【株式投資の基本構造】
   投資家(株主) ──── 資金提供(株式購入) ───►  企業
   投資家(株主) ◄── 利益還元(配当・優待・株価上昇) ───  企業(事業活動で拡大)
2. 株式投資で得られる「3つの利益(リターン)」
株式投資から得られる利益には、大きく分けて以下の3種類が存在します。性質の異なるこれらのリターンを組み合わせることが、資産運用の成果を高める鍵となります。
【株式投資の3大リターン】
 ├── ① 譲渡益(キャピタルゲイン):株価の値上がりによる売却益
 ├── ② 配当金(インカムゲイン)  :企業が得た利益の現金還元
 └── ③ 株主優待                  :自社製品や割引券などの特典進呈
① 譲渡益(キャピタルゲイン)
購入した時点の株価よりも高い株価で売却した際に得られる売買差額の利益です。
事例:1株2,000円で100株(購入額20万円)購入した株式が、企業の好業績により1株3,500円に上昇した場合、売却することで15万円の譲渡益(税引前)が得られます。
特徴:株価が2倍、3倍、あるいは十数倍(テンバガーと呼ばれるメガヒット銘柄)に跳ね上がった場合、短期間〜中期間で最も爆発的な資産増加をもたらすリターンです。一方で、企業の業績不振や市場全体の冷え込みによって株価が下落した場合は「含み損(評価損)」や「売買損(キャピタルロス)」を生むリスクを伴います。
② 配当金(インカムゲイン)
企業が得た最終利益の一部を、決算ごとに現金として株主に分配する仕組みです。
事例:1株あたり年間50円の配当金を出す企業の株式を100株保有していれば、年間5,000円(税引前)の現金が指定の証券口座や銀行口座へ自動的に振り込まれます。
特徴:株価の短期的な乱高下に左右されず、株式を保有し続けている限り定期的にキャッシュフロー(不労所得)を生み出し続けるという特徴があります。
③ 株主優待
企業が自社のファン(長期保有株主)の増加や、自社製品・サービスの利用促進を目的として実施する日本独自の特典制度です。
内容:自社製品の詰め合わせ、レストランや居酒屋のお食事券、スーパーや百貨店での買い物割引カード、クオカードや電子マネーなど多岐にわたります。
特徴:配当金(現金)と組み合わせることで日常生活の支出を直接削減できるため、個人投資家から絶大な人気を集めています。
第2章:配当金と株主優待の仕組み
1. 配当金(インカムゲイン)の考え方と計算式
配当金は企業によって金額や支払頻度が異なります。多くの日本企業では年1回または2回(中間決算・期末決算)支払われます。
配当金の魅力を客観的に比較・分析するための最重要指標が「配当利回り(はいとうりまわり)」です。
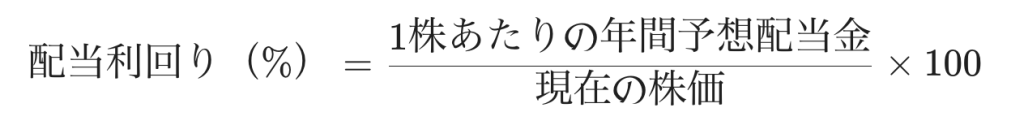
具体的な計算事例
企業A:現在の株価 1,500円 / 1株あたりの年間予想配当金 60円
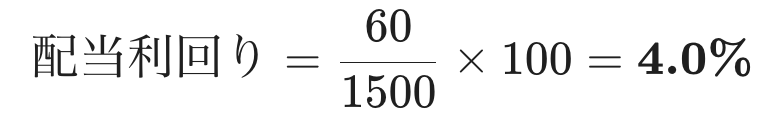
企業B:現在の株価 8,000円 / 1株あたりの年間予想配当金 80円
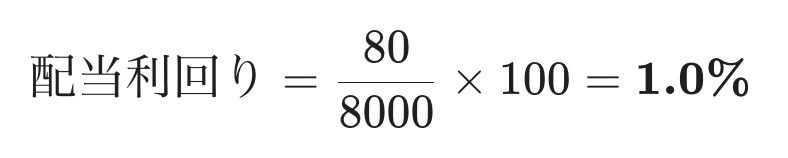
一見すると配当金自体は企業B(80円)の方が多く見えますが、投資した金額に対する還元率(利回り)で比較すると、企業A(4.0%)の方が圧倒的に配当効率が高いことが分かります。日本の銀行における普通預金金利(年0.001%〜0.1%程度)と比較した場合、年間3.0%〜4.5%程度の高配当利回りは、不労所得を構築する上で極めて大きな魅力となります。
2. 株主優待の仕組みと「総合利回り」
株主優待の価値を正しく評価するには、配当金と優待の双方を合算した「総合利回り」で計算する必要があります。

総合利回りの計算例
現在の株価:2,000円(100株購入に必要な資金:20万円)
年間配当金:1株あたり40円(100株保有で 4,000円)
株主優待:自社お買い物券 3,000円相当(年2回=年間6,000円分)
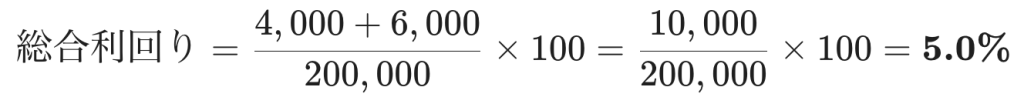
このように、配当金単体では利回り2.0%に見える銘柄でも、実用的な優待を考慮することで総合利回りが5.0%に跳ね上がるケースがあります。
3. 権利確定日とスケジュールの重要性
配当金や株主優待は、株を買えば「即日すぐもらえる」わけではありません。企業が定めた「権利確定日(けんりかくていび)」時点で、株主名簿に記載されている必要があります。
日本の株式市場では、実際に株を購入してから株主名簿に名前が登録されるまでに「2営業日」かかります。そのため、権利確定日に株主になるためには、「権利付き最終日」の大引け(取引終了時刻の15:00)時点で株式を保有していなければなりません。
【権利確定までのスケジュール例(3月末決算企業の場合)】

  3月27日(仮):【権利付き最終日】★この日の15:00時点で株を保有しておく必要がある
       │
  3月28日(仮):【権利落ち日】   この日以降なら売却しても配当・優待の権利は残る
       │
  3月31日(仮):【権利確定日】   企業が株主名簿を確定する日
       │
  (2〜3ヶ月後):【受取時期】     株主総会終了後、指定口座へ配当金振込・優待発送
注意点として、「権利付き最終日」の翌営業日である「権利落ち日」には、配当や優待の権利を得た投資家による売り注文が出やすくなり、株価が一時的に下落(配当落ち・優待落ち)する傾向があります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:投資信託と株式投資(個別株)の違い
資産運用を本格的に始めるにあたり、多くの人が迷うのが「投資信託(とうしのんたく)」と「株式投資(個別の株式取引)」のどちらを選ぶべきかという点です。両者の性質は大きく異なります。
1. 一目でわかる詳細比較表
| 比較項目 | 投資信託(インデックスファンド等) | 株式投資(個別株) |
購入形態 | パッケージ商品(企業の詰め合わせ) | 特定企業単体のオーナー権 |
運用の手間 | プロ(ファンド)が自動で選定・売買 | 自分で企業分析・業績確認・売買判断 |
最低投資金額 | 100円から(新NISAつみたて枠等) | 数千円〜数十万円(1株投資〜100株単位) |
分散・リスク | 極めて高い(自動で数百〜数千社に分散) | 低い(1社〜数社に集中するためリスク大) |
リターン傾向 | 市場平均並み(年率3〜7%程度が目安) | 企業成長次第(株価数倍〜数十倍の可能性あり) |
主な還元形態 | 配当(自動再投資または分配金受取) | 現金配当金 + 自社製品等の株主優待 |
保有費用 | 信託報酬(年0.05%〜1.5%程度が引かれる) | 無料(売買時の委託手数料のみ) |
2. どちらから始めるべきか?(コア・サテライト戦略)
初心者がリスクを抑えつつ着実に資産を拡大し、同時に投資の楽しさを享受するための最適な手法が「コア・サテライト戦略」です。
【資産全体のポートフォリオ構成イメージ】

  ┌────────────────────────┐
  │  【サテライト資産(資産の20〜30%)】           │
  │   ・個別の高配当株(NTT, KDDIなど)           │ ─── 楽しさと現金収入(インカム)
  │   ・株主優待銘柄(イオンなど)                │
  ├────────────────────────┤
  │  【コア資産(資産の70〜80%)】                │
  │   ・全世界株式インデックスファンド(オルカン) │ ─── 手堅く確実な土台(長期積立)
  │   ・米国株式インデックスファンド(S&P500)    │
  └─────────────────────────┘
土台(コア資産):投資信託 新NISAの「つみたて投資枠」等を最大限活用し、低コストな全世界株式インデックスファンドに毎月自動積立を行います。市場全体の長期成長を確実に捉え、将来の老後資金や資産構築の手堅いベースを作ります。
楽しみ(サテライト資産):株式投資(個別株) 余剰資金を用い、新NISAの「成長投資枠」などで自分が応援したい企業の株や、高配当株、魅力的な優待銘柄を少額(1株〜100株)買い足します。定期的な配当金収入や優待特典を享受することで、運用のモチベーションを高めます。
第4章:少額から始める具体的な方法
「投資を始めるには何十万円、何百万円というまとまったまとまったお金が必要だ」というのは過去の常識です。現在は制度やサービスが整い、わずかな余剰資金からでもプロと同じような運用をスタートできます。
1. 資産形成シミュレーション(毎月の積立運用)
毎月少額であっても、長期間にわたって定期的に運用を続けることで「複利効果(運用で得た利益がさらに新たな利益を生む仕組み)」が強力に作用します。
2. 少額投資を実現する具体的な手法
単元未満株(1株投資サービス) 本来100株単位でしか買えない日本株を、1株単位で売買できるサービスです。SBI証券の「S株」、楽天証券の「かぶミニ」などが代表例です。通常なら数十万円必要な大手企業の株式も、数千円から買い付けることができ、1株保有でも保有数に応じた配当金をしっかり獲得できます。
投資信託のクレカ積立 クレジットカードで投資信託の積立購入を行うことで、購入額に応じたポイント(Vポイント、楽天ポイントなど)を獲得しながら100円〜毎月定額で買い付けることができます。
3. 初心者が口座開設から買付まで進む3ステップ
第5章:初心者にオススメの注目銘柄・ファンド
初心者の方が一歩目を踏み出す際、具体的に検討すべき優良ファンドおよび注目個別銘柄の例です。
1. 土台作りに最適な投資信託(インデックスファンド)
① eMAXIS Slim 全世界株式(オール・カントリー)
通称:「オルカン」
投資対象:日本、米国、欧州先進国、新興国を含む全世界約47の国・地域の約3,000社。
特徴:信託報酬が年0.05775%(税込)と極めて低く、これ1本を保有するだけで世界経済全体の拡大トレンドをそのまま取り込むことができます。各国の経済規模の変化に応じて自動で投資比率が組み替えられるため、完全なほったらかし運用が可能です。
② eMAXIS Slim 米国株式(S&P500)
投資対象:米国を代表する主要大型企業500社(Apple, Microsoft, Alphabet, Amazon, NVIDIA等)。
特徴:イノベーションの中心的拠点であり、高い人口増加率と経済成長を続ける米国市場に絞って投資するファンドです。過去数十年間にわたりオルカンを上回る強いリターン実績を誇ります。
2. 優待・配当が魅力の注目国内銘柄
① イオン(8267)
主な魅力:株主優待(オーナーズカード)
内容:100株(約30万円〜)保有でキャッシュバックカードが進呈され、イオングループでの買い物金額に対して3%(保有数に応じて最大7%)が半年に一度現金で返金されます。また、イオンシネマでの映画鑑賞料金が1,000円(ドリンク・ポップコーン引換券付き)になるなど、日々の生活コスト削減に直結する屈指の人気優待銘柄です。
② NTT / 日本電信電話(9432)
主な魅力:超小額投資 & 連続増配・高配当
内容:株式分割により、1株あたり170円前後で購入可能です。100株買っても約1万7,000円という超小額から投資を始められます。通信インフラという極めて強固な事業基盤を持ち、長年にわたり配当金を増やし続ける(増配)傾向があるため、高配当株投資の最初の1株として最適です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:投資先を選ぶ「重要な見極めポイント」
「SNSで話題になっているから」「知人に勧められたから」という理由だけで購入すると、思わぬ暴落で資産を減らす原因となります。初心者でも企業の決算書や指標データから安全度・割安度を判断できる「5つの重要見極め指標」を整理しました。
| チェック指標 | 指標の意味・概要 | 初心者のチェック目安・基準 |
配当利回り | 株価に対する年間配当金の割合 | 3.0%〜4.5% 程度が適正目安(高すぎる銘柄は注意) |
PER(株価収益率) | 企業の「利益」に対して株価が割高か割安か | 15倍以下が一応の割安目安 |
PBR(株価純資産倍率) | 企業の「純資産」に対して株価が割高か割安か | 1倍未満は解散価値を下回り割安 |
信託報酬(投資信託) | 投資信託の保有中にかかる日々の中間コスト | 年0.1%〜0.2%以下の低コストファンドを選ぶ |
自己資本比率 | 総資産のうち返済義務のない自己資金が占める割合 | 40%以上あれば財務が健全で倒産リスク低 |
1. 配当利回り(はいとうりまわり)の妥当性
チェック方法:配当利回りが「3.0%〜4.5%」程度にある銘柄は健全な高配当株です。
注意点(罠銘柄の見分け方):配当利回りが6%〜8%以上に跳ね上がっている銘柄を見つけた場合、飛びつくのは危険です。業績が急悪化して株価が暴落した結果、計算式の上で一時的に利回りが高くなっているだけのケースがあり、その後「減配(配当金を減らすこと)」されて株価がさらに暴落するリスクを秘めています。
2. PER(株価収益率:Price Earnings Ratio)
概念:企業の純利益に対して、現在の株価が「何年分の利益に相当するか」を表します。
計算式:
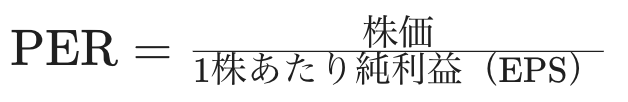
基準:日本市場の平均は15倍前後とされており、15倍を下回っている銘柄は割安と判断されやすくなります(ただし、業界平均との比較が必要です)。
3. PBR(株価純資産倍率:Price Book-value Ratio)
概念:企業が解散した際に株主に残る資産(純資産)に対して、現在の株価が割高か割安かを表します。
計算式:
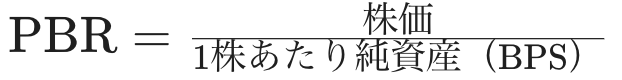
基準:1倍未満の場合、会社を今すぐ解散して手持ち資産を分配した方が価値が高い状態を意味し、株価が放置されて割安水準にあることを示します。
4. 信託報酬(しんたくほうしゅう)
概念:投資信託を保有している期間中、資産総額から毎日引かれ続ける運用管理費用です。
基準:インデックスファンドの場合、年0.1%〜0.2%以下(オルカンなどは年0.05775%)の超低コストファンドを選びましょう。年1%を超えるような高い信託報酬のファンドは、長期の複利効果を著しく阻害するため避けるのが鉄則です。
5. 自己資本比率(じこしほんひりつ)
概念:会社が保有する総資産のうち、銀行などからの借入金を除いた「返済する必要がない自己資金」の割合です。
基準:一般的に40%以上あれば財務が非常に健全であり、景気後退期や不況下でも倒産するリスクが極めて低いと評価されます。
第7章:金融・投資知識(マネーリテラシー)の重要性
最後に、なぜ現代において私たちが投資や金融の知識を学び、自ら実践しなければならないのか、その本質的な理由をまとめます。
【マネーリテラシーを高める3つの真の目的】
 1. インフレ(物価高)による「現金の目減り」から身を守る
 2. 市場暴落時の恐怖に打ち勝ち、長期投資を完遂する精神力を得る
 3. 手数料の高い悪質商品や投資詐欺から資産を徹底防衛する
1. インフレーション(物価上昇)への唯一の対抗手段
「銀行の普通預金にお金を預けておけば、元本が減らないから最も安全だ」という考え方は、物価が上昇するインフレ局面においては「誤り」となります。
預金金利が年0.05%の状態で、毎年物価が2%ずつ上昇していくと、口座内の数字は減っていなくても、そのお金で買える商品やサービスの量(購買力)は毎年実質的に目減りしていき、10年後・20年後には実質価値が大きく損なわれます。
世界経済の成長や企業価値の向上とダイレクトに連動する「株式」や「株式投資信託」を保有することで、物価上昇率を超えるリターンを獲得し、自分の資産の本当の購買力を防衛することが可能になります。
2. リスク管理と暴落時の行動規範
金融知識を持たないまま投資を始めた人は、世界的な経済危機や市場の暴落(〇〇ショックなど)に直面した際、恐怖心から最安値圏で所有する資産をすべて売却(狼狽売り)し、致命的な損失を確定させてしまいます。
しかし、正しい金融知識を持っていれば、以下の原則を論理的に理解できます。
長期・積立・分散の原則:過去100年以上の歴史において、世界株式市場は幾多の暴落(世界恐慌、リーマンショック、コロナショック等)を乗り越え、長期では必ず暴落前の高値を更新して成長し続けてきた。
暴落は「バーゲンセール」:定額積立を行っている最中の株価下落は、同じ金額でより多くの口数を安く仕込めるチャンスである。
知識があるからこそ、相場の乱高下に心を乱されることなく、冷徹に運用を継続することができるのです。
3. 高コストな金融商品や投資詐欺からの防衛
金融の世界には「高いリターンを得るには、相応の高いリスクをとる必要がある(リスクとリターンは表裏一体)」という絶対の原則が存在します。
マネーリテラシーを身につけておけば、以下のような罠や過ちに騙されることがなくなります。
投資詐欺の嘘を見破る:「元本保証で毎月5%の利回りが確定」「絶対儲かる未公開株」といった謳い文句は、金融の構造上あり得ない詐欺であると即座に見抜くことができます。
不要な手数料を払わない:銀行や対面証券の窓口で勧められる「手数料が年1.5%〜2.0%もかかるアクティブファンドや毎月分配型ファンド」を買わされず、ネット証券で低コストな優良ファンドを自ら選択できるようになります。
結び:未来を変える最初の一歩を踏み出そう
株式投資とは、一攫千金を狙って資産を危険に晒すギャンブルではなく、「正しい知識を持ち、時間を味方につけて、着実に将来の豊かさを築くための知的な習慣」です。
まずは「SBI証券」や「楽天証券」でNISA口座を開設する
月々数千円〜の無理のない金額で「全世界株式(オルカン)」などの積立設定をする
投資に慣れてきたら、応援したい企業や株主優待・配当が得られる個別株を1株から買ってみる
このシンプルなアクションを起こすことから、あなたの未来に向けた資産形成が始まります。まずは小さな一歩から、最初のアクションを踏み出してみましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


