


日本がGDP6位転落をどう見る?経済の実態・幸福度と個人の生存戦略
日本の名目GDPが世界4位から6位へ後退するという予測は、国内に大きな衝撃を与えました。しかし、為替レートの変動に左右されるランキングの上下を一面的に眺めるだけでは、私たちが直面している問題の本質を見誤ります。
なぜ名目GDPは順位を落とすのか。なぜ日本人の生活実感や幸福度は高まらないのか。そして、足元のインフレと格差拡大が進む社会で、個人はいかにして自らの生活基盤と尊厳を守るべきなのか。
本稿では、ここまでの議論を多角的に統合し、マクロ経済の構造的課題から心理学(マズローの欲求段階説)、社会福祉、そして家計防衛としての「貯蓄から投資へ」という具体的な行動指針まで、初心者にも分かりやすい論理体系で徹底的に解剖します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(Executive Summary)
GDP順位転落の力学:日本のドル建て名目GDPがインドや英国に抜かれ6位へ後退する主因は、急激な円安と内外のインフレ格差(数字のマジック)です。しかし、背景には人口減少と長年の労働生産性停滞という、ごまかせない構造的弱点が存在します。
「実力」を映す3つの視点:名目GDPだけでなく、物価変動を除去した「実質GDP」、国民の稼ぐ力を示す「一人あたりGDP(G7最下位)」、実質的な購買力を測る「購買力平価(PPP)」を比較することで、日本経済の「見かけの縮小」と「実質的な停滞」の境界線が明確になります。
市場と国民生活への波及:GDPの国際順位そのものは日々の国内決済に直接影響しません。しかし、国際調達市場における「買い負け」や、多国籍企業による日本市場の優先順位低下(ドラッグ・ラグやIT導入の遅れ)という形で、確実に国民生活を侵食します。
幸福度とマズローの欲求5段階説:GDPの拡大は国民の幸福を直接保証しません。国連の幸福度調査において、日本は健康寿命や治安で世界最高峰にありながら「人生の選択の自由」「寛容さ」が極端に低く評価されています。さらに足元では、物価高と実質賃金の低下がマズローの最下層である「生理的欲求」「安全の欲求」を脅かし、国民の心理的余裕を奪っています。
「貯蓄から投資へ」の必然性:インフレと円安の進行により、「銀行預金=安全」という常識は「確実に購買力が目減りするリスク」へと転換しました。投資は単なる富の拡大競争ではなく、世界経済の成長果実を取り込んで生活基盤を守る「防衛インフラ」としての知識体系が不可欠となっています。
第1章:GDPの基礎知識と「世界6位転落」のメカニズム
経済ニュースで連日報じられる「国内総生産(GDP)」ですが、その正確な意味や計算基準を把握している人は多くありません。まずは基本の整理から進めます。
1.1 名目GDPと実質GDP:物価というフィルター
GDPとは、一定期間(通常1年間)に国内で新しく生み出された「付加価値」の総額を指します。企業の売上高そのものではなく、売上から原材料費などの外部購入費用を差し引いた「純粋な付加価値の合計」です。
GDPには名目GDPと実質GDPの2種類が存在します。
名目GDP:市場で実際に取引されたその時々の価格でそのまま計算した指標。
実質GDP:ある基準年の物価水準を固定し、物価の変動(インフレ・デフレ)を取り除いて計算した指標。
理解を深めるために、国内でパンだけを生産・消費している架空の経済を想定してみます。
1年目:1個100円のパンが100個売れた。
名目GDP = 100円 × 100個 = 10,000円
実質GDP = 10,000円
2年目:小麦価格が高騰し、パンが1個120円に値上がりした。売れた個数は100個のまま変わらなかった。
名目GDP = 120円 × 100個 = 12,000円(前年比+20%)
実質GDP = 100円(基準価格) × 100個 = 10,000円(前年比±0%)
この例において、名目GDPは「20%もの経済成長」を遂げたように見えます。しかし、国民が手に入れたパンの個数は100個のままであり、経済の実質的な豊かさは1ミリも向上していません。
これが「名目」と「実質」の決定的な違いです。景気の実勢や国民が手に入れたモノ・サービスの総量を見るときは実質GDPを用い、国際的な発言力や金銭的な経済規模の比較には名目GDPが用いられます。
1.2 ドル換算と為替相場が引き起こす「数字の歪み」
国際比較に用いられる名目GDPは、すべての国・地域の数値を米ドルに換算して算出されます。ここに、今回の「日本が世界6位へ転落する」という報道の最大のからくりが存在します。
ドル換算名目GDPの計算式は極めて単純です。
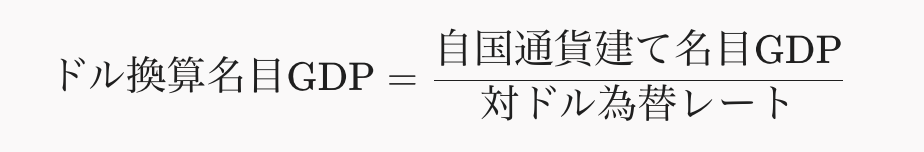
日本の国内総生産が円建てでどれほど着実に成長していても、分母である為替レートが急速な円安に傾けば、分子の増加は相殺され、ドル建ての規模は一気に縮小します。
具体例として、日本国内の円建て名目GDPが約600兆円で一定だった場合のドル換算規模を比較します。
1ドル=110円の時代:600兆円 ÷ 110 = 約5.45兆ドル(ドイツを大きく上回る世界3位水準)
1ドル=130円の時代:600兆円 ÷ 130 = 約4.61兆ドル
1ドル=155円の時代:600兆円 ÷ 155 = 約3.87兆ドル(英国・インドに抜かれ6位へ後退)
国内の工場設備、インフラ、労働者の技術力、日々の業務量は何一つ変わっていないにもかかわらず、為替レートが110円から155円へと約40%下落しただけで、国際比較上の日本経済は約1.6兆ドル(日本円で200兆円以上)も「消滅」したように見えてしまうのです。
さらに、欧米諸国が近年激しいインフレに見舞われたことも名目数値を押し上げました。英国やドイツでは物価高騰によって名目GDPが自動的に膨張したのに対し、日本は脱デフレ過程にありインフレ率が欧米ほど高くなかったため、名目値の拡大スピードで大きな格差が生じました。
第2章:一人あたりGDP、購買力平価(PPP)、主要国比較
「為替のせいで順位が下がっただけなら、心配する必要はないのではないか」という疑問が湧くのは自然な思考です。しかし、データを多層的に分解していくと、為替の変動だけでは説明できない日本の根深い構造疲労が浮き彫りになります。
2.1 国の総額(総GDP)と「一人あたりGDP」の違い
総GDPは「その国の経済規模の総和」です。したがって、人口が多ければ多いほど上位に行きやすいという強力な「規模の論理」が働きます。
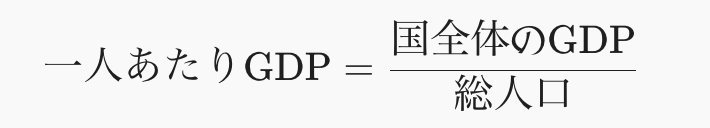
人口14億人を抱える中国やインドが、人口1億2000万人の日本を総額で上回るのは、歴史的・人口動態的に必然の帰結です。1人あたりの生産性が低くても、頭数を掛け合わせれば巨大な数値になります。
一方、国民の生活水準、労働者の稼ぐ力、技術の付加価値力を正確に把握するために不可欠なのが「一人あたりGDP」です。
日本の「一人あたり名目GDP」の世界順位の推移を振り返ると、長期的な衰退の軌跡が明確になります。
1990年代半ば(ピーク期):世界第2位〜3位。ルクセンブルクやスイスに迫り、主要先進国の中で圧倒的なトップクラスを誇っていました。
2000年代初頭:世界10位前後に後退。
2010年代:世界20位前後に沈降。
2020年代半ば:世界30位台後半から40位前後まで転落。
この結果、日本の一人あたりGDPはG7(主要先進7カ国)の中で最下位に固定化され、近年では韓国や台湾と激しく拮抗・逆転される水準に達しています。総GDPの世界4位〜6位という地位は、「約1億2000万人という先進国屈指の巨大な人口規模」に下駄を履かせてもらっているにすぎないという現実を示しています。
2.2 購買力平価(PPP:Purchasing Power Parity)が示す「実質的な購買力」
為替レートの極端な変動に左右されない経済比較の手法として用いられるのが、購買力平価(PPP)です。
「同じモノは世界中どこでも同じ価格になるはずだ」という一物一価の法則を前提に、「日本で100円で買えるモノが米国で1ドルなら、実質的な為替レートは1ドル=100円である」と換算して計算します(いわゆる「ビッグマック指数」の概念)。
PPPベースで各国のデータを再計算すると、興味深い事実が浮かび上がります。
| 国名 | 名目GDP順位(為替換算) | 購買力平価(PPP)総GDP順位 | 一人あたりGDP(PPP換算) |
| 米国 | 1位 | 2位 | 世界極上位(約8万ドル超) |
| 中国 | 2位 | 1位 | 70位台 |
| インド | 4〜5位見込み | 3位 | 120位台 |
| ドイツ | 3位 | 6位前後 | 20位前後 |
| 日本 | 4位(2027年頃に6位転落見込み) | 4位〜5位 | 30位台後半〜40位前後 |
日本は国内の物価やサービス価格が諸外国に比べて安いため、PPPで換算した総GDPは為替レート換算ほど急落せず、世界4位〜5位を維持します。
しかし、注目すべきは「一人あたりGDP(PPP換算)」でも、日本は30位台後半から浮上できないという事実です。
これは極めて重大な事実を示唆しています。「日本のGDPが落ちたのは円安のせいだ」という説明は、総GDPには当てはまりますが、国民一人ひとりの生産性には通用しません。物価の安さを考慮して下駄を履かせてもなお、日本人が1年間に生み出している実質的なモノやサービスの価値は、他の先進国と比較して明確に見劣りしているのです。
2.3 ドイツ・英国・インドとの経済構造の比較
日本を追い抜く、あるいはすでに追い抜いた国々と比較すると、各国固有の強みと日本の課題が浮き彫りになります。
ドイツ:高付加価値と労働効率の徹底
ドイツは日本と同様に製造業比率が高く、少子高齢化を抱える国です。しかし、労働者1人あたりの生産性は日本の約1.6倍に達します。ドイツは徹底的な工程の標準化・自動化を進め、年間の労働時間は日本より約350時間も短縮されています。さらに、「ヒドゥン・チャンピオン(隠れたチャンピオン)」と呼ばれるニッチ分野の世界シェア首位企業が多数存在し、世界市場で高い価格を設定できる「値決め力(プライシング・パワー)」を持っています。
英国:無形資産と知識集約型サービスの輸出
英国は製造業の衰退を経験しましたが、ロンドンの金融街(シティ)を中心とする国際金融、法務・コンサルティング、高等教育、生命科学、エンターテインメントなど「知識集約型サービス」に特化しました。日本のサービス産業が国内の内需と低価格競争に閉じこもっているのに対し、英国は高付加価値な無形サービスを世界中に輸出して外貨を稼ぎ出しています。
インド:圧倒的な人口ボーナスとデジタル社会実装
インドは一人あたりGDPこそ発展途上にありますが、平均年齢が20代後半という極めて若い人口構成を持ちます。膨大な英語圏IT人材を輩出し、世界中のIT開発の受託やグローバルテック企業の幹部層を供給しています。さらに、国家主導のデジタルIDインフラ(アドハー)などを活用したフィンテックの普及により、従来のインフラ整備の段階を飛び越えて急成長(リープフロッグ)を遂げています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:日本の労働生産性と「低付加価値・低単価」の病理
日本が一人あたりGDPで後退を続けた根因は、長年にわたる労働生産性の停滞にあります。公益財団法人日本生産性本部のデータによると、日本の就業者1人あたり労働生産性はOECD加盟38カ国中30位前後、G7の中では1970年以降一貫して最下位を抜け出せていません。
真面目で勤勉、教育水準も高い日本の労働者が、なぜ国際的に見て「付加価値を生み出せていない」と評価されてしまうのか。そこには日本特有の産業構造と労働環境の歪みが存在します。
3.1 サービス産業における「おもてなしの過剰供給」と価格転嫁の失敗
日本のGDPの約7割を占めるのは第三次産業(サービス業)です。日本の生産性が伸び悩む最大のボトルネックは、このサービス産業の収益性の低さにあります。
日本では、「高品質なサービスや過剰なまでの気配りを、無料または格安で提供するのが美徳」とされる文化が定着しました。
電車が1分遅れただけで謝罪放送を流す
飲食店で無料の水とおしぼりが提供され、丁寧な接客が受けられる
配送業者が細かな時間指定や無料の再配達を担う
消費者としては極めて快適な環境ですが、経済学の観点からは「提供した労働に対して正当な価格を設定せず、労働者の付加価値をダンピング(安売り)している状態」に他なりません。サービスに正当な対価を請求できず、人件費を削ることでしか利益を残せないビジネスモデルが何十年も温存されてきました。
3.2 IT投資の「守り」と「攻め」の致命的な差
1990年代以降、米国を中心とする先進国はIT投資によって業務プロセスを根底から変革し、生産性を飛躍的に高めました。これは「攻めのIT投資」と呼ばれます。古い業務手順そのものを破壊し、ソフトウェアに合わせて組織構造を再設計するアプローチです。
一方、日本のIT投資は長らく「守りのIT投資」にとどまりました。
従来の紙の書類や複雑な根回しプロセスを温存したまま、帳票をPDFにしてシステムに入力するだけ
自社の特殊な慣習に合わせて高コストな個別カスタマイズ開発(レガシー化)を繰り返す
IT部門をコストセンターと見なし、基幹システムの保守を外部ベンダーへ丸投げする
結果として、ITを導入しても業務の総量は減らず、むしろシステムの二重管理による非効率が発生し、労働時間を短縮して付加価値を高めるブレークスルーを起こせませんでした。
3.3 終身雇用・年功序列の副作用と労働移動の停滞
日本の伝統的な雇用慣行である終身雇用と年功序列は、高度経済成長期においては熟練技能の蓄積と雇用の安定という大きなメリットをもたらしました。しかし、変化の激しいデジタル経済においては、深刻な副作用を生んでいます。
成長産業への労働移動が起きない:収益性が悪化した斜陽産業や旧態依然とした大企業に優秀な人材が固定化され、AIやバイオテクノロジーなどの成長領域へ人材が自律的にシフトしません。
リスキリング(学び直し)へのインセンティブ不足:社内政治や自社特有のルールに最適化することが昇進条件となり、グローバル市場で通用する専門スキルを自発的に習得する動機が薄れました。
正規と非正規の二重構造:正規雇用の解雇規制が厳格であることの裏返しとして、企業は景気の調整弁として非正規雇用(パート・アルバイト・派遣)の比率を引き上げました。現在、日本の労働者の約4割が非正規雇用であり、この層に対する体系的な職業訓練やスキルアップ投資が長年怠られてきました。
第4章:市場・実体経済に「国際比較は無関係」と言えない理由
「日本国内で円を使って生活しているのだから、ドル換算のGDP順位が4位だろうが6位だろうが、自分の日常には関係ない」という意見は少なくありません。
しかし、この認識は誤りです。グローバルに結びついた現代経済において、国際的な経済規模の縮小は、個人の生活実感や選択肢を静かに、しかし確実に奪い去っていきます。
4.1 国際調達市場における「買い負け」の恐怖
日本は資源小国であり、エネルギーの約9割、食料の約6割(カロリーベース)を海外からの輸入に依存しています。世界市場で資源を調達する際、決済はすべて米ドルなどの国際通貨で行われます。
日本の名目経済規模が縮小し、円の購買力が低下すると、国際市場で以下のような「買い負け」が頻発します。
エネルギー調達の競合:世界的なLNG(液化天然ガス)や石油の争奪戦において、経済成長を続けるアジア諸国や欧州に提示価格で競り負け、高値掴みを余儀なくされる、あるいは調達枠を確保できなくなる。
食料品の価格高騰:輸入小麦、大豆、牛肉、さらには海外で消費が急増している水産物(マグロやサバなど)の買い付けにおいて、海外バイヤーの提示額に太刀打ちできず、国内の食卓に並ぶ食品価格が構造的に上昇する。
「国内決済は円だから安心」なのではなく、「円の購買力が世界市場で通用しなくなることで、国内の物価高として跳ね返ってくる」というのが現代の輸入インフレの正体です。
4.2 日本市場の「優先順位低下(ガラパゴス化と地盤沈下)」
多国籍企業やグローバル投資家は、世界地図を「市場のパイ(ドル建て規模)」で見ています。市場規模が縮小する国に対して、企業は投資の手を緩め、新技術の投入を後回しにします。
ドラッグ・ラグ / ドラッグ・ロス(医療の格差)
海外の製薬大手が最新の画期的な新薬やがん治療薬を開発した際、市場規模が大きく高価格が認められる米国や欧州、成長著しい中国市場での申請を最優先します。市場規模が小さく、薬価引き下げ圧力が強い日本市場は承認申請が後回しにされ(ドラッグ・ラグ)、最悪の場合は日本での発売自体が見送られる(ドラッグ・ロス)ケースがすでに深刻化しています。
IT・デジタルサービスの周回遅れ
最新のAIモデル、クラウドサービス、革新的なフィンテックアプリ、あるいは世界的人気のエンタメコンテンツや海外アーティストのワールドツアーにおいて、日本がアジアの開催地や初期展開地域から除外される「ジャパン・パッシング」が現実味を帯びてきます。市場としての投資対効果が合わないと判断されるためです。
4.3 国際機関での発言力と金融信認の低下
IMFの出資比率、国連の拠出金、G7における枠組み策定など、国際秩序のルールメイキングにおける発言力は、経済規模の大きさと直結しています。
日本のGDPシェアが低下することは、世界的な気候変動対策、貿易協定、地政学的リスクへの対応において、日本の国益に配慮したルール作りを主導できなくなることを意味します。また、国の信用力低下は、将来的な国債の格付けや通貨の信認にもボディーブローのように影響を与えます。
第5章:GDPと「国民の幸福」の乖離:マズローの欲求段階説で解剖する日本の現在地
ここまで経済指標の厳しさを論じてきましたが、一方で「GDPを増やしさえすれば、国民は幸福になれるのか?」という問いに対しては、明確に「否」と答えなければなりません。
経済成長は人間の幸福を支える重要な手段の一つですが、目的そのものではないからです。
5.1 イースタリンの逆説と幸福度指標の限界
経済学者リチャード・イースタリンは1974年、「貧しい国が経済成長して所得水準が上がると国民の幸福度は上昇するが、ある一定の所得水準を超えると、それ以上所得が増えても幸福度はほぼ横ばいになる」という現象を報告しました。これが有名な「イースタリンの逆説(Easterlin Paradox)」です。
貧困から脱出し、安全な住居、清潔な飲料水、十分な栄養、基礎的な教育が満たされるまでは、お金はダイレクトに幸福度を引き上げます。しかし、衣食住の不安が消えた先進国においては、さらなる所得の増加は「他者との見栄の張り合い(相対的所得の比較)」や「際限のない欲望のインフレ」に消費され、精神的な満足感を高めなくなります。
国連の「世界幸福度報告(World Happiness Report)」を見ても、GDP世界1位の米国は20位前後に沈み、巨大な経済力を持つ中国やインドも幸福度ランキングでは上位に入っていません。常にトップ10を独占しているのは、フィンランド、デンマーク、アイスランドといった、GDPの規模としては世界30位〜50位前後に位置する北欧の小国群です。
5.2 世界幸福度調査における日本の極端なアンバランス
日本は国連の世界幸福度ランキングにおいて、調査対象約140〜150カ国中60位前後(G7最下位)にとどまっています。この調査結果を項目別に分解すると、日本社会が抱える独特の歪みが浮き彫りになります。
【日本の項目別評価の対比】
◎ 世界トップクラス(強み)
  ├ 健康寿命(世界2〜4位水準:国民皆保険と優れた公衆衛生)
  └ 治安・腐敗の少なさ(社会インフラの清潔さとクリーンな法秩序)

× 世界最下位クラス(致命的な弱み)
  ├ 寛容さ(140位台:他者への寄付文化や無条件の社会的受容の欠如)
  └ 人生の選択の自由(80〜90位台:同調圧力、固定的なレール意識)
日本人は「病気にならず、長生きでき、街を安全に歩ける」という点においては世界で最も恵まれた環境に暮らしています。しかし、「自分の人生を自分で自由に選択できている実感(自由度)」と、「見知らぬ他者に手を差し伸べ、多様な失敗を許容する空気(寛容さ)」が著しく欠如しているため、主観的な幸福感が押し下げられているのです。
新卒一括採用、終身雇用を前提としたキャリア観、「世間体」という名の見えない監視の目、レールから外れた者に対する冷淡さなどが、息苦しさを生み出す温床となっています。
5.3 マズローの欲求5段階説で読み解く「足元の閉塞感」
心理学者アブラハム・マズローが提唱した「欲求5段階説」は、人間の欲求をピラミッド状の階層構造として整理した理論です。
第1段階:生理的欲求(生命維持のための食事、睡眠、住居)
第2段階:安全の欲求(心身の健康、雇用の安定、将来の経済的保障)
第3段階:社会的欲求 / 愛と所属の欲求(家族、友人、組織への帰属感、孤独の回避)
第4段階:承認の欲求(他者からの評価、自尊心、社会的地位)
第5段階:自己実現の欲求(自分の潜在能力を発揮し、なりたい自分になる)
マズロー理論の核心は、「人間は低次の欲求(下層)がある程度満たされて初めて、高次の欲求(上層)へエネルギーを向けることができる」という点にあります。
かつての日本社会は、「一億総中流」に象徴されるように、第1段階(生理的欲求)と第2段階(安全の欲求)が極めて強固に保障されていました。正社員として就職すれば定年まで雇用が守られ、年金と退職金で老後が安泰であり、治安の良さが安全を担保していました。だからこそ国民は、第3段階(家族形成や企業への所属)、第4段階(昇進や社内評価)、第5段階(趣味や自己実現)を目指すことができました。
しかし、現代の日本社会で起きている地殻変動は、「盤石だったはずの第1段階と第2段階が根底から揺らいでいる」という危機的な事態です。
生理的欲求の圧迫:日用品や生鮮食品、電気代・ガス代の断続的な値上げに対し、実質賃金が追いつかず、日々の食事の質を落としたり光熱費を極限まで節約したりせざるを得ない世帯の増加。
安全の欲求の崩壊:社会保険料の引き上げによる可処分所得の減少、年金受給開始年齢の引き上げと支給水準の先細り懸念、非正規雇用の拡大によるいつ解雇されるか分からない雇用不安。
土台となる「日々の暮らしが成り立つか」「老後を無事に生きられるか」という不安に国民が苛まれている状態で、「自分らしい生き方を模索しよう(自己実現)」とか「社会貢献やボランティアをしよう(寛容さ)」といった高次の欲求に意識を向けることは心理学的に不可能です。
生活の防衛に追われ、他者を思いやる精神的余裕が失われた結果、少子化が加速し、SNS上では攻撃的な言説が溢れるという悪循環が生み出されています。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:富の二極化と格差の構造メカニズム
「日本国内でも格差が広がる一方だと感じる」という実感は、客観的な統計データとも完全に合致しています。かつて「総中流」を誇った日本は、急速に「格差固定化社会」へと舵を切っています。
この格差拡大の背景には、個人の努力の差だけでは片付けられない、資本主義と税制・労働制度が織りなす構造的メカニズムが存在します。
6.1 フランスの経済学者トマ・ピケティの不等式:$r > g$
格差の拡大を説明する上で最も強力な理論的支柱が、トマ・ピケティが著書『21世紀の資本』で膨大な歴史データを基に証明した不等式です。
r(資本収益率:Rate of Return on Capital):株式、不動産、事業投資などの資本から得られる平均的な年間収益率(歴史的に年4〜5%程度)。
g(経済成長率:Economic Growth Rate):国全体の所得や実質的な賃金の年間伸び率(先進国では年1〜2%程度)。
この不等式が意味する冷酷な真実は、「富裕層が保有する資産(資本)の増えるスピード(r)は、一般の労働者が働くことで得られる給料の増えるスピード(g)を常に上回り続ける」ということです。
資産を持たない人間がどれほど汗を流して残業しても、すでに莫大な資産を持って市場に投資している人間との資産格差は、時間の経過とともに自動的かつ加速度的に拡大していきます。
近年の日本は、日経平均株価の上昇や世界的な株高、都心のタワーマンションを中心とする不動産価格の暴騰により、資産を保有していた富裕層・アッパーマス層の純資産が跳ね上がりました。その一方で、労働所得だけに頼り、資産運用をしてこなかった給与所得者層の実質賃金は低迷を続けました。まさに日本国内で「r > g」の残酷な現実が具現化したのです。
6.2 インフレという名の「不平等な逆進税」
インフレ(物価上昇)は、すべての国民に平等に襲いかかるわけではありません。資産構造の違いによって、その影響は残酷なまでに二極化します。
資産保有層:不動産価格や保有株式の価値が物価上昇に伴って上昇するため、インフレは資産価値を押し上げる「追い風」となります。
低所得層・預貯金依存層:保有資産が銀行預金や現金しかないため、インフレによって実質的な購買力がそのまま削り取られます。
さらに、低所得層ほど収入に対する「エンゲル係数(食費の割合)」や生活必需品の支出比率が高いため、食品やエネルギーを中心とする生活防衛型のインフレは、貧困層ほど重い負担を強いる「逆進的な税金」として機能します。
6.3 制度的要因:社会保険料の逆進性と非正規雇用の壁
日本の社会構造そのものも格差を拡大させています。
社会保険料の「実質的な逆進性」
厚生年金や健康保険の保険料には標準報酬月額の「上限」が設定されているため、数千万円から数億円を稼ぐ超高所得層にとっては、所得に対する社会保険料の負担比率が頭打ちになります。一方、年収300万〜500万円の中間層や若年層にとっては、年々引き上げられる社会保険料が手取り額を直接圧迫し、手取り収入が過去十数年にわたり増えない最大の原因となっています。
金融所得課税の一律20.315%(1億円の壁)
日本の給与所得に対する所得税は累進課税が適用され、最高税率は住民税と合わせて55%に達します。しかし、株式の配当金や売却益に対する「金融所得課税」は、所得額に関わらず一律約20%(所得税15%+住民税5%+復興特別所得税)です。このため、所得が1億円を超えると所得に占める税負担率が逆に低下していく「1億円の壁」が存在し、資産家がさらに富を蓄積しやすい構造を後押ししています。
第7章:生存戦略としての「貯蓄から投資へ」:金融知識の体系的解説
ここまで見てきた通り、日本経済のマクロ的な構造、マズローの低次欲求の危機、そして$r > g$の格差拡大メカニズムを理解したとき、導き出される結論は明白です。
「銀行にお金を預けておけば安全である」という時代は完全に終わりを告げました。
現代を生きる私たちにとって、「貯蓄から投資へ」というシフトは、一攫千金を狙うギャンブルではなく、インフレと通貨安から生活基盤を守り抜くための必須の防衛策(ヘッジ行動)なのです。
7.1 「現金のまま持っていること」の真のリスク
日本人は長年、「投資=損をするリスクがある危険なもの」「銀行預金=元本が保証された最も安全なもの」と考えてきました。長引くデフレ期においては、物価が下がり続けていたため、現金のまま保有しておくことが最も有利な投資行動だったからです。
しかし、インフレ環境下ではこの力学が完全に逆転します。
年2%の物価上昇(インフレ)が継続した場合、現在手元にある100万円の「実質的な購買力(モノを買える価値)」がどう推移するかを計算してみます。
10年後:約82万円相当(約18%の価値喪失)
20年後:約67万円相当(約33%の価値喪失)
30年後:約55万円相当(約45%の価値喪失)
メガバンクの普通預金金利が仮に0.1%〜0.2%程度に引き上げられたとしても、2%〜3%の物価上昇に対しては焼け石に水です。通帳に記載されている「数字(額面)」は減りませんが、その数字で「買えるモノの量」は毎年確実に減り続けます。
「リスクを取りたくないから何もしない」という選択こそが、「インフレによって資産の購買力が確実に目減りしていくという確実なリスク」を背負うことに他なりません。
7.2 投資とは「世界経済の成長」を個人の生活に取り込む配管である
では、初心者が取り組むべき投資とは何でしょうか。デイトレードのように画面に張り付いて株価チャートを睨み、値上がりしそうな個別企業の株を予想することではありません。
本質的な投資とは、「人類全体の経済活動と技術革新の成果(果実)を、自分の家計に流し込む配管を設置すること」です。
日本国内の人口が減少し、内需が縮小していくとしても、世界全体を見渡せば人口は増加を続け、世界各国の優秀な企業がAI、バイオ、新エネルギーなどのイノベーションを通じて富を生み出し続けています。
インデックスファンド(指数連動型投資信託)などを通じて「全世界の株式市場」や「米国主要企業」に広く分散して投資することは、「世界の成長率($r$)」を、給料($g$)とは別の第2の収入源として自分の人生に取り込むことを意味します。
日本で会社員として働きながら、世界経済の成長の分け前を配当や資産増加として受け取る。これが、人口減少と円安に直面する日本に生きる個人の最も合理的で現実的な生存戦略です。
7.3 初心者が守るべき「資産運用の3大原則」
金融知識のない初心者が投資を始める際、失敗を避け、長期的な果実を得るための鉄則は以下の3つに集約されます。
① 長期投資(時間の複利効果を味方につける)
投資期間を10年、20年、30年と長く取ることで、「複利効果」が爆発的に機能します。複利とは、元本から生じた利息や配当金を再び元本に組み入れて運用することで、雪だるま式に資産が増えていく仕組みです。物理学者アインシュタインが「人類最大の発明」と呼んだことでも知られます。また、長期で保有し続けることで、短時間の市場暴落を乗り越え、年間平均リターンが歴史的な平均値(年4〜7%程度)へ収斂していきます。
② 分散投資(卵を一つのカゴに盛るな)
1つの企業や1つの国だけに資金を集中させると、その対象が破綻や不況に見舞われた際に壊滅的な打撃を受けます。複数の国(米国、欧州、新興国、日本)、複数の産業(IT、ヘルスケア、消費財、金融)、複数の資産クラス(株式、債券、不動産)に広く分散させることで、個別リスクを打ち消し合います。現在では、全世界の数百〜数千社に1本で分散できる投資信託(いわゆる「オルカン」など)が存在し、誰でも低コストで分散が可能です。
③ 積立投資(ドル・コスト平均法で感情を排除する)
「いつが最安値か」を個人が予想して一括で投資することはプロでも極めて困難です。毎月一定額(例:毎月3万円)を機械的に自動で購入し続ける手法を「ドル・コスト平均法」と呼びます。価格が高いときには少ない口数を買い、暴落して価格が安いときには多くの口数を自動で買い付けることになるため、長期的に平均購入単価を平滑化し、相場の暴落を「安く仕込めるチャンス」へと転換させることができます。
7.4 国の制度インフラをフル活用する:新NISAとiDeCo
日本政府も、個人の資産形成を後押しするために強力な非課税制度を整備しています。これらを活用しない手はありません。
新NISA(少額投資非課税制度)
通常、株式投資で得た利益(値上がり益や配当金)には約20.315%の税金が課されます(例:100万円の利益が出ても約20万円が税金として引かれる)。新NISAを活用すれば、生涯で最大1,800万円までの投資元本から生じる運用益が「恒久的に完全非課税」となります。売却しても翌年以降に非課税枠が復活するなど、世界的に見ても極めて優遇された資産形成制度です。
iDeCo(個人型確定拠出年金)
自分で拠出・運用する私的年金制度です。掛金の全額が「所得控除」の対象となるため、毎年の所得税と住民税をダイレクトに軽減できる強力な節税効果を持ちます。運用益の非課税に加え、受給時にも退職所得控除や公的年金等控除が適用されます(ただし原則60歳まで資金を引き出せないという拘束性があります)。
第8章:社会構造のジレンマと個人の金融リテラシー
最後に、「貯蓄から投資へ」というスローガンが内包する社会的な影の側面と、それでもなお個人が金融リテラシーを磨かなければならない理由について整理します。
8.1 「投資する元手がない層」の深刻なジレンマ
「貯蓄から投資へ」を推進する際に、決して無視してはならない残酷な現実があります。それは、「社会の最底辺にいる人々は、そもそも投資に回すための余剰資金(種銭)を持たない」という点です。
毎月の給料が生活費と家賃、光熱費で消えていき、貯金すら満足にできない世帯に向かって「新NISAで資産運用をしましょう」と説くのは、実質的な解決策になり得ません。
この結果として、次のような二極化が加速するリスクがあります。
余剰資金のある中流上位層や富裕層は、投資を通じてインフレを乗り越え、さらに資産を増やす。
余力のない低所得層や非正規雇用層は、投資の恩恵を受けられないまま、インフレと社会保険料の負担増を一身に浴びて困窮を深める。
国全体としては、最低賃金の継続的な引き上げ、低所得世帯への給付付き税額控除、再分配機能の強化といった政策的セーフティネットの再構築が不可欠です。「投資の自己責任論」だけで社会の低次欲求の崩壊を放置すれば、治安の悪化や社会不安として富裕層自身にも跳ね返ることになります。
8.2 金融リテラシーは「自由」を獲得するための教養である
社会制度の改革を待つ間にも、個人の人生の時間は刻一刻と流れていきます。政治や社会を批判するだけでは、自分自身や家族の生活を守ることはできません。
お金の知識(金融リテラシー)を身につけることは、単に贅沢な暮らしをするためではありません。マズローのピラミッドにおける「安全の欲求」を自らの手で強固に固め、他人に人生の手綱を握られない「選択の自由」を手に入れるための手段です。
金融知識があれば、悪質な金融商品の勧誘や高手数料の保険に騙されることがなくなります。
資産運用の基盤があれば、理不尽な労働環境やブラック企業にしがみつく必要がなくなり、「嫌なら辞める」「キャリアを再構築する」という選択肢を持てます(ファックユー・マネーの概念)。
生活防衛資金と中長期の運用資産が育つことで、将来の老後不安や病気への過度な恐怖から解放され、心に「寛容さ」と「他者への配慮」を取り戻すことができます。
経済の順位転落というニュースに一喜一憂する必要はありません。しかし、その背後にある構造的変化から目を逸らさず、冷静に事実を直視し、自らの手で生活基盤を整えていく知恵を持つこと。それこそが、不透明な時代を生き抜くための最も確実なコンパスとなります。
重要なポイント(まとめ)
本稿の論点を網羅的に再確認するためのチェックリストです。
GDP順位の後退理由:主因は急激な「円安」によるドル換算の目減りと、欧米との「インフレ格差」。ただし、根底には少子高齢化と長年の実質経済成長率の低迷が存在する。
名目と実質の差異:名目は「その時の価格(金銭規模)」、実質は「物価変動を除去した生産量(実力)」。
一人あたりGDPの深刻さ:総GDPは人口規模に支えられているが、国民1人あたりの稼ぐ力はG7最下位、世界30位台後半まで後退しており、韓国・台湾と拮抗している。
購買力平価(PPP)の本質:物価の安さを考慮しても日本の一人あたりGDP順位は浮上せず、労働者が生み出す実質的な付加価値そのものが低いことを裏付けている。
生活への波及経路:GDPの低下は、エネルギー・食料の国際調達における「買い負け」や、最新医療(ドラッグ・ラグ)・ITサービスの日本軽視という形で国民生活に直結する。
幸福度と経済の乖離:GDP上位が国民の幸福を保証するわけではない。日本は健康寿命や治安が世界最高峰である一方、「人生の選択の自由」や「寛容さ」が極めて低く、総合60位前後に沈んでいる。
マズローの危機:足元の物価高と実質賃金低下が、ピラミッドの最下層である「生理的欲求」と「安全の欲求」を直撃。基盤が揺らいでいるため、高次の自己実現や幸福感に手が届かない。
$r > g$の現実:資本収益率(資産の増える速度)は経済成長率(賃金の伸びる速度)を常に上回る。資産を持たない労働者は構造的に格差の下位へ押し流される。
インフレと現金の危険性:物価上昇局面において、現金を銀行預金に眠らせておくことは「実質的な購買力の目減り」を甘受する最も危険な行為となった。
投資の基本原則:投機(ギャンブル)ではなく、世界経済の成長を取り込む「長期・分散・積立」を徹底し、新NISAやiDeCoなどの非課税インフラを最大限に活用して生活基盤を防衛する。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
