


株式投資で資産100倍を狙う方法|100バガー発掘と複利乗り換え戦略
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
株式投資の世界において「資産を100倍にする」という目標は、非現実的な夢物語のように思えるかもしれません。しかし、株式市場の歴史を紐解けば、1銘柄で株価が100倍以上に跳ね上がった「100バガー(100-Bagger)」は数多く存在し、また中小型成長株を数回にわたって的確に乗り換えることで資産を100倍以上に増やした個人投資家も実在します。
元本100万円を1億円に、あるいは1,000万円を10億円へと飛躍させる過程には、運や直感ではなく、明確な数学的構造、財務諸表に基づく銘柄抽出ルール、売買の客観的規律、そして市場の心理的トラップを乗り越えるメンタルマネジメントが存在します。
本稿では、これまでに論じた以下の重要テーマを余すところなく網羅し、初心者から中上級者までが実践できる投資体系として詳しく解説します。
数学的アプローチの比較:単一銘柄長期保有(100バガー) vs 複利乗り換え戦略
大化け銘柄の共通原理:「EPS成長」×「マルチプル・エクスパンション」
客観的スクリーニング条件と定性フィルター(ツール設定手順を含む)
歴史的100倍株の実例分析:キーエンス、MonotaRO、エムスリーの初期軌道
複利乗り換え戦略の実践ステップ、ロット管理、および致命傷を避ける損切り規律
利益確定・銘柄入替を見極めるファンダメンタルズ&テクニカルの変曲点シグナル
資産形成の成否を分ける本質:金融・投資リテラシーの真の価値
第1章 株式投資で資産100倍を達成する2大アプローチと数学的現実
投資元本を100倍(+9,900%)に到達させる道筋は、数学的に分類すると以下の2つの戦略に集約されます。
1. 「1銘柄バイ・アンド・ホールド型(100バガー)」アプローチ
創業初期または上場直後の極めて有望な企業を1銘柄見つけ出し、15年〜25年といった超長期にわたって保有し続けるアプローチです。
メリット: 頻繁な売買を行わないため売買手数料を最小化でき、途中で利益確定を挟まないため「税金の繰り延べ(キャピタルゲイン課税20.315%の先送り)」による最大級の複利効果を享受できます。
デメリット: 該当する超有望企業を初期フェーズで見抜く極めて高度な洞察力が必要となる上、20年近い歳月と、後述する「途中の資産半減・暴落に耐える鋼のメンタル」が要求されます。
2. 「複利乗り換え(中小型成長株ローテーション)型」アプローチ
企業の急成長フェーズ(株価が2倍〜3.5倍になる局面)だけを切り取り、成熟期に入る手前で利益を確定して次の初期成長企業へ資金を全額シフトしていくアプローチです。
この戦略の数学的根拠は、「3.2倍のリターンを4回連続で達成すると、約105倍に達する」という累乗の計算にあります。
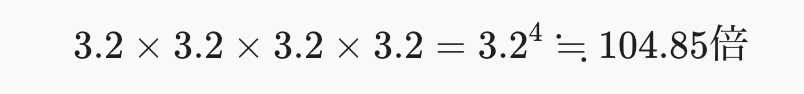
| ステップ | トレード目標倍率 | 累計資産倍率 | 元本100万円の場合の資産額 | 主なターゲット企業 |
| スタート | — | 1.0倍 | 100万円 | — |
| 第1サイクル | 3.2倍 | 3.2倍 | 320万円 | 赤字から黒字転換直後の超小型株(時価総額30〜100億円) |
| 第2サイクル | 3.2倍 | 約10.2倍 | 1,024万円 | 売上高成長率30%超で事業拡大が加速する小型株(時価総額100〜300億円) |
| 第3サイクル | 3.2倍 | 約32.8倍 | 3,280万円 | ニッチ市場独占から海外・新領域へ展開する中型株(時価総額300〜800億円) |
| 第4サイクル | 3.2倍 | 約105.0倍 | 1億500万円 | 機関投資家が本格参入しプライム市場へ移行する中大型成長株 |
メリット: 企業の成長スピードが最も加速する区間のみを乗り継ぐため、1銘柄を20年待つよりも短期間(6年〜12年程度)で100倍に到達できる可能性があります。
デメリット: 途中で利益確定を行うたびに約20.315%の税金が差し引かれるため、税引き後の実質利益で再投資するハードルが存在します。また、一度の大きな失敗(-50%以上の大損失)が複利の連鎖を断ち切るため、極めて厳格な売買ルールと損切り規律が要求されます。
第2章 100倍株のメカニズム:「利益成長」×「マルチプル・エクスパンション」
株価の成り立ちを分解すると、100バガーが発生するメカニズムは極めてシンプルです。
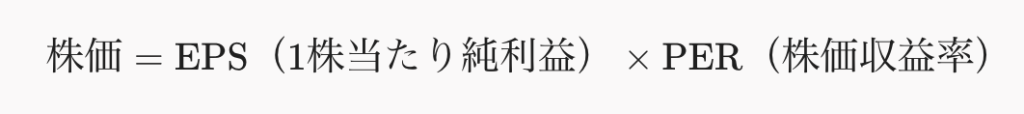
株価を100倍にするためには、企業の純利益(EPS)が単独で100倍になる必要はありません。もちろん純利益が100倍になれば株価も100倍になりますが、現実の大化け株の多くは「EPSの大幅な成長」と「市場評価(PER)の跳ね上がり(マルチプル・エクスパンション)」が掛け合わさることで生まれます。
「ツイン・エンジン(ダブルの掛け算)」の具体例
時価総額が小さく、市場から認知されていない無名企業A社を想定します。
初期状態:
1株当たり純利益(EPS):10円
市場の評価(PER):10倍(誰も注目していないため割安放置)
この時の株価:10円 × 10倍 = 100円
数年〜十数年後の大化け時:
独自製品や画期的サービスの需要が急増し、事業規模が拡大してEPSが20倍の200円へ急成長。
市場がその驚異的なビジネスモデルに気付き、世界的な成長株としてPERが10倍から5倍増の50倍へ跳ね上がる(マルチプル・エクスパンション)。
到達時の株価:200円 × 50倍 = 10,000円
結果として、株価は「20 × 5 = 100倍」を達成します。
すでにトヨタ自動車やソニーグループ、米国の大手ビッグテックのように市場から完璧に分析され、時価総額が数十兆円〜数百兆円に達している銘柄は、PERが5倍から50倍に跳ね上がる余地がありません。したがって、100倍を狙うための絶対条件は「初期の時価総額が小さく、市場から過小評価されているか、まだ認知されていないこと」になります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章 100倍株候補を見つけ出す定量スクリーニングと定性フィルター
数千社に及ぶ上場企業の中から大化け候補を絞り込むための、実践的な定量基準と定性分析の手順を解説します。
1. 定量スクリーニング基準(数値フィルター)
| 指標項目 | スクリーニング基準値 | 設定の意図と理論的背景 |
| 時価総額 | 日本株: 50億〜300億円以下
米国株: 3億〜10億ドル以下 | 100倍になった際に時価総額が5,000億円〜3兆円規模となり、現実的に達成可能な市場規模に収まるため。 |
| 売上高成長率 | 年率 20%〜30%以上(直近3〜5年) | 利益は一時的なコスト削減でも作れるが、長期にわたる株価大化けにはトップライン(売上高)の継続拡大が必須。 |
| 営業利益率 | 15%以上(または急改善トレンド) | 顧客に対して強力な価格決定力(プライシングパワー)を持ち、高い付加価値を提供できている証明。 |
| ROE / ROIC | 15%〜20%以上 | 資本効率の高さを示す。自社が稼いだ利益を高利回りで再投資し続けられる「複利製造機(Compounder)」の条件。 |
| 財務健全性 | 自己資本比率 50%以上
または 実質無借金(ネットキャッシュ) | 不況期や成長投資の踊り場で経営破綻や、大幅な希薄化を伴う増資リスクを排除するため。 |
| 予想PER | 15倍〜35倍前後(異常な過熱がない水準) | スタート時点でPERが100倍を超えていると、業績が伸びてもマルチプル収縮(PER低下)が相殺してしまうため。 |
2. 定性分析のチェック項目(数字に表れない強み)
定量フィルターを通過した銘柄群に対し、有価証券報告書や決算説明資料を用いて以下の定性面を精査します。
創業者(オーナー)経営者と株式保有比率:
有価証券報告書の「大株主の状況」を確認し、創業者・代表取締役およびその資産管理会社が発行済株式の20%〜40%以上を保有しているかを確認します。サラリーマン社長と異なり、オーナー経営者は自身の個人資産の大半が自社株であるため、株主と利害が完全に一致し、四半期ごとの目先の辻褄合わせではなく10年スパンの企業価値最大化にコミットします。
強固な「経済的な堀(Economic Moat)」:
他社の追随を許さない高い参入障壁があるか。特許技術、乗り換えコスト(一度導入すると解約が困難な基幹システム等)、ネットワーク外部性(利用者が増えるほど利便性が高まるプラットフォーム)を有しているかを評価します。
巨大なTAM(Total Addressable Market:獲得可能な潜在市場規模):
ニッチ市場でトップシェアを取ることは重要ですが、市場規模そのものが50億円しかない分野では、どれほど独占しても売上100億円には届きません。初期はニッチから参入しつつも、隣接する巨大なレガシー産業全体をデジタルや新手法で代替できる拡張性があるかを見極めます。
高い粗利益率(グロスマージン)とスケーラビリティ:
粗利益率が60%〜80%を超える企業(ソフトウェア、プラットフォーム、ファブレス型ビジネス)は、売上規模が一定の固定費ラインを超えた瞬間に利益が爆発的に増加する「営業レバレッジ」が効きやすい特徴を持ちます。
3. 国内主要ツールでのスクリーニング設定手順
バフェット・コード(Buffett Code)での設定例
「条件検索」を開き、時価総額の上限を「300億円」、下限を「30億〜50億円」に設定(極小株の出来高不足を回避)。
「売上高成長率(前年同期比)」または「売上高CAGR(3年)」に「> 20%」を入力。
「営業利益率」に「> 15%」を入力。
「自己資本比率」に「> 50%」または「ネットキャッシュがプラス」を選択。
上場年数を「10年以内」に絞り込み、成熟した伝統的企業を除外。
証券会社ツール(マネックス証券「銘柄スカウター」やSBI証券など)での設定例
市場区分を「東証グロース」「東証スタンダード」に指定。
時価総額「300億円以下」、売上高予想変化率「+20%以上」、営業利益率「15%以上」、ROE「15%以上」を設定。
四半期進捗グラフを開き、「直近2〜3期の四半期売上高および営業利益が右肩上がりで推移しているか」を目視で確認。
第4章 歴史的100倍株の実例分析:大化け初動の姿
日本株市場で実際に数十倍〜100倍以上のリターンを記録した代表的企業であるキーエンス、MonotaRO、エムスリーについて、急成長が始まった初期段階の業績・時価総額を分析すると、共通する決定的なパターンが浮かび上がります。
3社の初期成長フェーズ比較
| 項目 | キーエンス (6861)(1987年 店頭公開〜1989年 大証2部上場) | MonotaRO (3064)(2006年 マザーズ上場〜2008年) | エムスリー (2413)(2004年 マザーズ上場時) |
| 初期の時価総額 | 約300億〜500億円規模 | 約160億〜270億円(初値時価総額約270億円) | 約200億〜300億円規模 |
| 当時の売上高 | 約100億〜150億円 | 約91億円(2006年12月期) | 約15億〜30億円(2004〜2005年3月期) |
| 当時の営業利益 | 約30億〜50億円 | 約4.6億円(上場翌年10億円超へ急伸) | 約6億〜10億円 |
| 営業利益率 | 30%〜40%超(当時から異次元の高収益) | 5%〜8%(※物流投資先行期。後に12〜14%へ拡大) | 35%〜40%以上 |
| 売上高成長率 | 年率25%〜30%前後 | 年率30%〜35% | 年率40%〜50%超 |
| その後の最大株価倍率 | 100倍超(上場来累計) | 100倍超(安値比) | 100倍超(2020年高値時) |
各社のビジネスモデルと初期シグナルの特徴
1. キーエンス:初期から完成されていた圧倒的収益モデル
キーエンスの最大の特徴は、店頭公開(現在のIPOに相当)の段階で、すでに営業利益率が30%〜40%を超えていた点にあります。
自社で工場を持たない「ファブレス体制」による極小の固定資産。
代理店を通さず、顧客の製造現場へ直接入り込んで潜在課題を見つける「直販営業体制」。
開発する製品の約7割が「世界初」または「業界初」であり、競合が存在しないため価格決定権を完全に掌握。 これにより、売上が増えるほど手元に莫大なキャッシュが残り、その資金を無借金で研究開発と優秀な人材確保に再投資し続けるという完璧な複利サイクルが初期から機能していました。
2. MonotaRO:損益分岐点超えによる営業レバレッジの発現
MonotaROは、キーエンスやエムスリーとは異なり、上場当初の営業利益率は5%〜8%前後にとどまっていました。しかし、ここには「MonotaRO型」と呼ばれる大化けの変曲点が存在しました。
工場用間接資材(MRO)という、多品種少量で町工場が手配に苦労していたロングテール商品を、Webカタログと自社物流で一括供給する仕組みを構築。
初期の数年間は巨大な物流センター投資やシステム構築費が先行し、見かけの利益率は控えめでした。
しかし、顧客基盤(登録事業所数)が一定の損益分岐点を超えた瞬間、追加の売上がそのまま利益に乗る構造へと転換。上場からわずか数年で営業利益は倍増を続け、利益率は12%〜14%へと急伸しました。
3. エムスリー:レガシー巨大産業のデジタル代替と限界利益率
エムスリーは、日本の医療・製薬業界という極めて保守的かつ巨大な市場の商慣習を根底から変革しました。
製薬会社が莫大なコストをかけて医師へ派遣していた医薬情報担当者(MR)の業務を、医療従事者専用サイト「m3.com」を通じたWebマーケティング(MR君)へと置き換えました。
医師の大部分が会員登録するプラットフォームを早期に独占したため、強固なネットワーク外部性が働き、製薬会社側はエムスリーを使わざるを得ない状態を確立。
ソフトウェア・Webプラットフォーム特有の「限界費用ゼロ(1人追加の会員に情報を届けるコストがほぼゼロ)」が働き、初期から営業利益率35%〜40%超という高収益を叩き出しました。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章 複利乗り換え戦略の実践ステップと致命傷を避けるリスク管理
1銘柄を20年保有し続ける難易度に比べ、急成長フェーズの銘柄を複数回乗り換える戦略は、よりコントロール可能なアプローチです。しかし、この戦略を成功させるためには「極めて厳格な売買規律」を守り抜く必要があります。
1. ポジションサイジング(集中投資の黄金比)
資産を100倍にするためには、20銘柄や30銘柄に薄く分散投資していては達成不可能です。分散は資産を守る(インデックス的な)手段であり、少額資金を爆発的に増やす手段ではありません。
同時保有数は2〜3銘柄(最大でも4銘柄)に限定:
資産の40%〜50%を主力最有力銘柄に配分し、残りを2番手・3番手銘柄に配分します。
確信度の高い数銘柄を徹底的にリサーチし、日々の業績ニュースや開示資料を完全に把握できる範囲に絞り込みます。
信用取引(レバレッジ)の排除:
集中投資を行う際、絶対に信用買いなどのレバレッジをかけてはいけません。一時的な市場全体の急落(フラッシュクラッシュ)で強制ロスカットされ、市場から退場させられるリスクがあるためです。現物株のみで集中投資を行います。
2. 致命傷を避ける「損切り規律」の数学的背景
投資において最も恐ろしいのは、1回の大きな損失がそれまでの利益をすべて吹き飛ばすことです。
| 1回の被損失率 | 元本回復に必要な上昇率 |
| -5% | +5.3% |
| -10% | +11.1% |
| -20% | +25.0% |
| -30% | +42.9% |
| -50% | +100.0%(2倍) |
| -75% | +300.0%(4倍) |
| -90% | +900.0%(10倍) |
表から明らかなように、損失が-10%以内であれば、次のトレードで容易に取り戻せます。しかし、-50%まで放置してしまうと、元に戻すだけで資産を「2倍」にする必要があり、-90%になれば「10倍株」を当てなければ元の資産に戻りません。
したがって、乗り換え戦略における鉄則は「買値から -7%〜-10% に達したら、理由の如何を問わず機械的に損切りする」ことです。「業績が良いからいつか戻るだろう」という希望的観測は、複利運用における最大の敵です。
第6章 利益確定と銘柄入替を見極める変曲点シグナル
保有株が2倍〜3倍に上昇した後、どこで利益を確定し、次の銘柄へ乗り換えるべきか。その客観的なシグナルは「ファンダメンタルズの変曲点」と「テクニカルの崩れ」の両面に現れます。
1. ファンダメンタルズにおける売却トリガー(手仕舞い条件)
売上高成長率の連続鈍化(2四半期ルール):
四半期ごとの売上高前年比が、例えば「+35% → +28% → +20%」のように、2四半期連続で成長スピードの減速が鮮明になった場合。大口機関投資家は成長のピークアウトを察知し、保有株の処分を始めます。
営業利益率の縮小(マージン悪化):
売上は伸びているものの、売上原価や販管費の伸び率が上回り、営業利益率が前年同期比で低下し始めた場合。これは競争激化による値引き、または顧客獲得コスト(CAC)の高騰を意味します。
会社予想の下方修正・下方乖離:
小型成長株における通期ガイダンスの下方修正は、将来期待の崩壊を意味し、PERの大幅な下方修正(マルチプル・コントラクション)を引き起こします。発生した場合は翌朝の寄付きで即座に手仕舞います。
売掛金・棚卸資産の不自然な急増と営業キャッシュフローの乖離:
損益計算書上の営業利益は黒字であるにもかかわらず、貸借対照表の売掛金や在庫が売上増加率以上のペースで積み上がり、営業活動によるキャッシュフローが大幅なマイナスに陥っている場合。架空売上の計上や不良在庫の滞留が疑われます。
2. テクニカル指標における天井・手仕舞いシグナル
機関投資家などの大口資金が売り抜ける際、チャートと出来高には必ず特有の痕跡が残ります。
50日(10週)移動平均線の大出来高割り込み:
機関投資家の押し目買いラインとして機能していた50日移動平均線を、過去数ヶ月で最大の出来高を伴って明確に下回った場合、機関投資家が買い支えを放棄したことを示します。
クライマックストップ(バイイング・クライマックス):
数ヶ月から数年間の上昇トレンドの最終局面で、株価が急角度で垂直上昇し、市場の熱狂とともに過去最大の出来高を記録しながら上ヒゲや大陰線を形成した日。ここは天井圏のサインであり、全株利確の好機となります。
ディストリビューション・デー(大口売り抜け日)の頻発:
直近4〜5週間の間に、前日比マイナスかつ出来高が前日より増加した日(機関投資家の売り抜け日)が4〜5日以上集中した場合。株価がまだ高値圏にあっても、内部崩壊が始まっています。
200日移動平均線からの過度な上方乖離(70%〜100%超):
株価が長期移動平均線から過剰に乖離した水準は統計的に買われすぎであり、業績が良好であっても長期間の横ばい保ち合いまたは急激な調整に入る可能性が高くなります。
3. 乗り換え実行時の資金移動フロー
保有株の売却シグナルを確認したら、以下の手順で次の候補銘柄へ資金を移行します。
ステップ1(半分の利益確定):
保有銘柄に変曲点シグナルが出た段階で、まずポジションの50%を利益確定し、現金を確保します。
ステップ2(新規候補の打診買い):
スクリーニングで事前にリストアップしておいた「次の小型成長株」が、好決算発表や保ち合いからの新高値ブレイクアウトを示したタイミングで、確保した現金を使って打診買い(ポートフォリオの20〜30%程度)を実施します。
ステップ3(完全シフト):
新規銘柄が想定通りの上昇トレンドに入ったことを確認した上で、元の銘柄の残り50%をすべて売却し、新しい銘柄へ資金をフルコミットします。
「休むも相場」の重要性:
市場全体(日経平均、TOPIX、東証グロース250指数など)が明確な下降トレンドにある期間は、どれほど優れた個別成長株であっても7〜8割が引きずられて下落します。適切な買い場がない場合は、無理に売買を行わず、全額を現金(キャッシュ)のまま維持して次の上昇トレンドの初動を待つ規律が不可欠です。
第7章 投資と金融の知識がなぜ資産形成の成否を分けるのか
ここまで、100倍のリターンを叩き出すための数学的論理、財務諸表の分析基準、そしてトレードの規律を解説してきました。しかし、これらすべての手法の根底にあり、投資家としての生存と成功を決定づける最も重要な要素は、「体系的な金融・投資の知識(金融リテラシー)」です。
知識を持たずに市場へ足を踏み入れることと、確固たる理論とルールを身につけて臨むことの間には、埋めようのない決定的な差が存在します。
1. なぜ「感覚」や「直感」に頼る投資家は淘汰されるのか?
人間の脳は、進化の過程で「危険を避け、目先の報酬を喜ぶ」ように設計されています。しかし、行動経済学が証明している通り、この人間本来の本能(プロスペクト理論)は株式投資において最悪の結果をもたらします。
利益に対する近視眼: 株価が20%上がると、「利益を失いたくない」という恐怖からすぐに利益を確定してしまい、本来数十倍に育つはずだった大化け株を手放してしまう。
損失に対する現実逃避: 株価が20%、30%と下落すると、「損失を確定させたくない」という痛みから損切りを拒否し、塩漬けにして致命的な大損失(-80%など)を被る。
体系的な金融知識を持つ投資家は、自分の感情や直感が市場において誤作動を起こすことを理解しています。だからこそ、主観的な感情を完全に排除し、「売上高成長率の鈍化」「50日移動平均線の出来高を伴う割り込み」「買値から-8%での損切り」といった客観的なルールと規律に自らを縛り付けることができるのです。
2. 財務諸表が読めることの真の価値:暗闇の中の羅針盤
決算書(損益計算書・貸借対照表・キャッシュフロー計算書)や有価証券報告書を読み解く能力は、投資家にとって「暗闇の海を照らすサーチライト」です。
知識のない投資家は、SNSの煽り投稿やネットニュースの見出し、値上がり率ランキングだけを見て飛びつきます。その結果、巨額の赤字を垂れ流してMSワラント(新株予約権)で株主価値を希薄化させ続けている危険なゾンビ企業を高値掴みしてしまいます。
一方で、財務知識を持つ投資家は、企業のIR資料を開き、
「今期の売上成長は一過性の特需か、それとも持続的な事業拡大か」
「限界利益率はどう推移しているか」
「稼いだ営業キャッシュフローが棚卸資産に滞留せず、適切な成長投資へと再投資されているか」
「大株主欄に創業者の名前があり、本気の経営が行われているか」 を冷徹に確認できます。この「本質的な価値を見抜く力」があるからこそ、一時的な市場の暴落局面でも狼狽売りすることなく、真の有望企業を底値で拾い、保有し続けることができるのです。
3. 時間を味方につける「複利の理解」
アインシュタインが「人類最大の発明」と呼んだ複利の力を真に理解している人は、目先の数日で一喜一憂しません。
投資初心者は「1ヶ月で資金を2倍にしたい」と焦り、危険なバイナリーオプションや過剰レバレッジ、投機的な仕手株に手を出し、破滅していきます。
本質的な金融知識を持つ投資家は、「年平均30%〜40%のペースで着実に運用を重ね、それを中長期で回し続ければ、数学の力によって自動的に資産100倍へ到達する」という長期的な視野を持っています。焦りを捨て、市場で生き残り続けることこそが、複利を最大化する唯一の道であることを知っているからです。
株式市場は、知識と準備を持たない者から資金を吸い上げ、確固たる理論と自己規律を持つ者へと富を移転させる巨大な再配分システムです。
100倍のリターンを達成するための道筋は、決して近道やギャンブルではありません。企業の生み出す本質的な価値を見極め、市場の歪みとマルチプルの拡大を捉え、数学の原理に則ってリスクを管理し続けること。この体系的な投資リテラシーこそが、長期にわたってあなたの最大の武器となり、資産を指数関数的に増大させる基盤となります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
