


三菱商事1兆円自社株買いを徹底解説|株価影響・メリットとリスク
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(Executive Summary)
大手総合商社・三菱商事が打ち出した「取得総額の上限1兆円・取得株式数の上限4億2,000万株(自己株式を除く発行済み株式総数の約6%)」という自己株式取得計画は、日本の資本市場において単一の自社株買い枠として国内トップクラスの規模を誇る歴史的な財務施策です。
近年、東京証券取引所による「資本コストや株価を意識した経営(いわゆるPBR1倍割れ改善要請)」を契機に、日本の上場企業の間で株主還元を強化する動きが加速してきました。
三菱商事の決定はその象徴的な到達点であり、単なる余剰資金の分配にとどまらず、「資本構成の抜本的な最適化」「1株当たり利益(EPS)の恒久的な引き上げ」「自己資本利益率(ROE)の改善」「株価の割安感是正」を複合的に狙った高度なコーポレートファイナンス戦略です。
さらに同社は、今回取得する自己株式について「2027年8月31日に全数を消却(抹消・破棄)する」方針を明確に示しました。買い戻した株式を手元に留保(金庫株化)するのではなく消却することは、将来の株式再放出による希薄化懸念を完全に断ち切る行為であり、長期投資家にとって極めて信頼性の高い還元メッセージとなります。
しかし、自社株買いという行為は光ばかりではありません。好況期における高値買いによる「資本の毀損」、将来を担う成長投資の先送り、自社株買い終了後に訪れる「需給の空白(エアポケット)」、さらには経営陣が業績連動報酬や目標数値を繕うための「安易な化粧買い(モラルハザード)」など、見逃してはならない深刻なデメリットとリスクを内在させています。
本稿では、三菱商事の事例を出発点とし、自社株買いの基本構造から、各株価指標(EPS・PER・ROE・BPS・PBR)が動く精密な数値ロジック、配当との本質的な相違点、実施期間中および終了後の市場ダイナミクス、東証改革における市場の議論までを体系的に解説します。そして結びとして、インフレと資産形成の時代を迎えた私たちが、なぜこうした金融・投資の知識を身につけなければならないのか、その本質的な意義を論じます。
重要なポイント(Key Takeaways)
三菱商事の発表内容: 取得枠上限1兆円・4億2,000万株(約6%)、取得期間は2026年11月5日〜2027年7月31日。取得した株式は2027年8月31日に全数消却を予定。
指標変化の数学的必然: 企業の純利益が変わらなくても、発行済み株式数が減ることで「1株当たり純利益(EPS)」が機械的に上昇し、手元現金の支出で純資産(自己資本)が減ることで「自己資本利益率(ROE)」が跳ね上がる。
「消却」の決定的価値: 取得した株を保有し続ける(金庫株)場合と異なり、消却は株式を法的に破棄するため、将来の再放出(希薄化)リスクがゼロになり、1株価値の恒久的な凝縮が成立する。
増配との本質的相違: 増配は「減配できない」不可逆的な公約であり、将来の持続的な利益拡大への自信を示す。一方、自社株買いは一過性の余剰資金の機動的還流や、割安な自社株価の是正を意図して行われる。
自社株買いの重大なデメリット: (1) 好況期の高値掴みによる企業価値の破壊、(2) 設備投資・研究開発・人的資本投資の機会損失、(3) 買い付け終了直後に生じる日々の実需買い消失(需給エアポケット)。
東証改革と市場の批判: 単に自社株買いで分母(純資産)を削って見かけのROEやPBRを繕う「縮小均衡」は投資家に見透かされる。「ROIC(投下資本利益率) > 資本コスト(WACC)」となる成長投資の提示こそが不可欠。
金融リテラシーの真価: ニュースのヘッドラインに踊らされず、資本配分の良し悪しを見抜く力は、株式投資での資産形成のみならず、個人の人生設計やキャリア形成における「時間と資金の配分戦略」そのものに直結する。
第1章:自社株買いの基礎構造と三菱商事の発表詳細
1-1. 自社株買い(自己株式取得)とは何か?
企業が活動して得た利益(キャッシュ)の使い道は、大きく分けると以下の4つしかありません。
設備投資・研究開発・新規事業への再投資(将来の売上を生むための投資)
手元資金としての内部留保(不況や有事に備えるための現金預金)
株主への直接還元:配当金(利益を現金として投資家へ分配)
株主への間接還元:自社株買い(市場から自社株を買い戻す)
自社株買いとは、会社が手元の現金を使い、市場で流通している自社の株式を買い戻す手続きです。株式市場において企業自身が自社株の「買い手」として参入し、流通している株式を吸い上げる役割を果たします。
1-2. 今回の三菱商事の開示要件
三菱商事が2026年11月4日に発表した自社株買いの内容は、規模・期間・その後の処分のすべてにおいて市場の注目を集めました。
| 項目 | 開示内容 |
| 取得総額の上限 | 1兆円 |
| 取得株数の上限 | 4億2,000万株(自己株式を除く発行済み株式総数の約6.0%) |
| 取得期間 | 2026年11月5日 ~ 2027年7月31日(約9か月間) |
| 取得方法 | 東京証券取引所における市場買付(自己株式取得信託等の活用) |
| 消却予定日 | 2027年8月31日(今回取得した全数を消却予定) |
| 業績・配当背景 | 今期連結純利益予想を1兆2,000億円へ上方修正、年間配当は125円を維持 |
この発表の特筆すべき点は、「上限1兆円」という圧倒的な金額規模と、「約6%に達する株式の全数消却」がセットになっている点です。発行済み株式の6%が一挙に消滅することは、株主にとって自分の保有する1株の権利が約1.064倍($1 \div 0.94$)に自動濃縮されることを意味します。
1-3. 「金庫株」と「消却」の決定的な違い
自社株買いにおいて、初心者が最初につまずきやすいのが「買い戻した株はどうなるのか?」という点です。会社が市場から買い戻した株は、法的には直ちに消滅するわけではありません。
金庫株(自己株式としての保有):
買い取った株式を、会社の資産金庫に保管しておく状態です。貸借対照表(バランスシート)上は「純資産の部の控除項目(マイナス表示)」として計上されます。金庫株にしておけば、将来M&Aを行う際の「買収対価(株式交換)」として活用したり、役員や従業員に付与する「株式報酬(ストックオプション)」の原資に転用できるメリットがあります。
しかし既存株主から見ると、「将来、会社が資金繰りに困った時や株価が上がった時に、市場へ再び売却(再放出)するのではないか?」という疑念が払拭できません。再放出されれば株数が増え、1株価値は再び薄まってしまいます(希薄化リスク)。
株式の消却(Cancellation / Retirement):
会社法第178条に基づき、取締役会の決議によって自己株式を永久に抹消・破棄する法的手続きです。消却された株式は法的実体を失い、二度と市場に戻ることはありません。
三菱商事が「全株消却」を明言したことは、「買い戻した株を市場に再放出することは100%あり得ない。1株当たりの価値向上を不可逆(元に戻らない形)で株主に約束する」という最高強度のコミットメントを意味します。
第2章:株価指標はどう動くのか?計算例で学ぶ財務メカニズム
自社株買いが行われると、なぜ株価が上がりやすくなり、投資指標が劇的に改善するのか。ここには数学的・会計学的な明快なロジックがあります。
具体的なモデル企業(時価総額1,000億円規模)を想定し、実施前後の各指標の変化を1つずつステップを追って計算します。
2-1. 前提モデル企業の設定
当期純利益: 100億円(企業が1年間に生み出した最終利益)
発行済み株式数: 1億株(100,000,000株)
純資産(自己資本): 1,000億円(株主資本の総額)
現在の株価: 1,000円
自社株買いの計画: 手元資金100億円を使い、市場価格(1,000円)で自社株を買い戻す
この条件で自社株買いを行うと、以下の数量変化が生じます。
買い戻す株数:100億円 ÷ 1,000\円 = 1,000万株(全体の10%)
買い戻し後の発行済み株数:1億株 – 1,000万株 = 9,000万株
買い戻し後の純資産:1,000億円 – 100億円 = 900億円
2-2. 各指標の計算手順と変化の解説
① EPS(Earnings Per Share:1株当たり純利益)
EPSは、企業が生み出す純利益を1株ごとに割り振った数値であり、株式価値の根幹です。
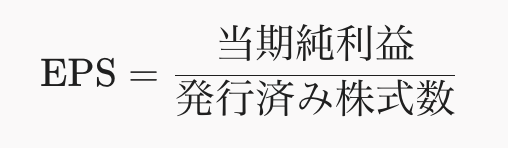
実施前: 100億円 ÷ 1億株 = 100円
実施後: 100億円 ÷ 9,000万株 = 111.11円(+11.1% 上昇)
メカニズム: 会社全体の稼ぎ(100億円の純利益)は1円も増えていません。しかし、利益を分け合う株主の総数(分母)が10%減ったため、残された既存株主の1株当たり取り分が自動的に11.1%増加します。
② PER(Price Earnings Ratio:株価収益率)と理論株価
PERは、現在の株価が「EPSの何倍まで買われているか」を示す割安・割高の尺度です。
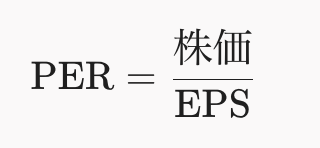
実施前: 1,000円 ÷ 100円 = 10.0倍
実施直後(株価が1,000円のままと仮定):
1,000円 ÷ 111.11円 = 9.0倍
株価上昇への波及ロジック:
株価が1,000円のままだと、PERが10倍から9倍へ低下し、市場から見て「割安」に放置された状態になります。市場の投資家が「この企業の適正な評価倍率は10倍である」と判断し続ける場合、PERを10倍に戻そうとする裁定買いが入り、理論株価は次のように跳ね上がります。
理論株価 = 新EPS(111.11円) × 適正PER10倍 = 1,111円すなわち、自社株買いによる株数減少分(10%減)に呼応して、株価には約11.1%の上昇圧力が必然的に生じることになります。
③ ROE(Return on Equity:自己資本利益率)
ROEは、「株主から預かった元手(自己資本)を使って、どれだけ効率よく利益を生み出したか」を表す指標です。
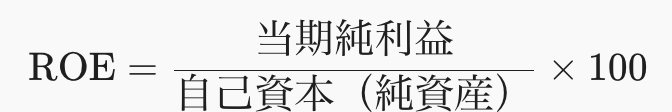
実施前: 100億円 ÷ 1,000億円 × 100 = 10.0%
実施後: 100億円 ÷ 900億円 × 100 = 11.11%(+1.11ポイント 改善)
メカニズム: 会社が現金100億円を市場に放出して自己資本(分母)を圧縮したため、資本効率が大きく跳ね上がります。余剰現金を金庫に寝かせず株主に払い戻したことで、「資本を無駄遣いせず筋肉質な経営を行っている」と見なされ、世界の機関投資家からのスクリーニングに引っかかりやすくなります。
④ BPS(1株当たり純資産)と PBR(株価純資産倍率)
BPSは会社の解散価値、PBRは株価がBPSの何倍かを示す指標です。
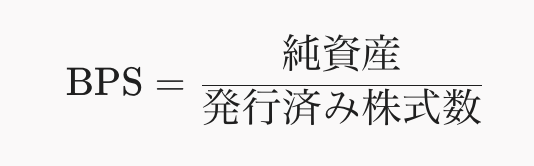
自社株買いにおいて初心者が最も見落としがちなのが、「いくらの株価(何倍のPBR)で買い戻すかによって、BPSの増減が逆転する」という数学的真理です。
| 取得時の株価水準 | BPS(1株当たり純資産)への影響 | 理由と解説 |
| PBR 1倍割れ(割安)で買い戻し | BPSは上昇する | 1株当たりの解散価値(純資産)よりも安いディスカウント価格で買い取って消却するため、消却後の残り純資産を既存株主で分けた際に1人当たりの純資産が増加する。 |
| PBR ちょうど1倍で買い戻し | BPSは変わらない | 純資産の減少率と株数の減少率が完全に一致するため。 |
| PBR 1倍超(割高)で買い戻し | BPSは低下する | 1株あたりの純資産額以上のプレミアム価格を支払って買い戻すため、株数以上の比率で会社の純資産が目減りする。 |
東証がPBR1倍割れ企業に対して自社株買いを強く促した最大の根拠はここにあります。PBR1倍割れの企業が自社株買いを行うと、EPSだけでなくBPSまでもが自動的に押し上げられるため、既存株主にとって極めて合理的な価値凝縮が起きるからです。
2-3. 指標変化の対比総括
| 財務指標 | 実施前 | 実施後 | 指標の変化率 | 株主・投資家目線でのメリット |
| 当期純利益 | 100億円 | 100億円 | 変動なし | 業績そのものは変わらない |
| 発行済株式数 | 1億株 | 9,000万株 | -10.0% | 株式の希少性が向上 |
| 純資産(自己資本) | 1,000億円 | 900億円 | -10.0% | 滞留資金の圧縮・スリム化 |
| EPS(1株当たり利益) | 100円 | 111.1円 | +11.1% | 恒久的な利益配分額の拡大 |
| PER(株価1,000円時) | 10.0倍 | 9.0倍 | 割安化 | リレーティング(再評価買い)の誘発 |
| 理論株価(PER10倍復帰) | 1,000円 | 1,111円 | +11.1% | 需給と指標改善による株価押し上げ |
| ROE(自己資本利益率) | 10.0% | 11.1% | +1.11pt | 機関投資家の投資基準(8〜10%)をクリア |
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:自社株買いのメリットとデメリット(光と影の徹底比較)
自社株買いは、株価の上昇や資本効率の改善をもたらす強力な手段である一方、経営判断を誤れば致命的な企業価値の毀損を招きます。メリットとデメリットの双方を客観的に比較・整理します。
3-1. 企業と株主にとっての4大メリット
1株当たり価値(EPS・ROE)の直接的な引き上げ
前章で詳述した通り、事業利益を伸ばすには時間とリスクが伴いますが、自社株買いは会計的・構造的に1株当たりの利益と資本効率を即座に引き上げることができます。
市場における直接的な買い支えと流動性供給
数か月から1年近くにわたり、企業自身が毎日数十億〜数百億円規模の買い注文を市場に投じるため、地合いが悪化した局面でも株価が大幅に下がりにくくなります。
経営陣からの「強気シグナル」の発信
会社を最もよく知る経営陣が自社の資金を投じて自社株を買う行為は、「現在の市場株価は当社の真の企業価値に対して割安すぎる」という強い自信の表明(シグナリング)として受け止められます。
資本政策の柔軟性(機動的な還元)
配当と異なり、自社株買いは「一回限り」で終了しても市場から厳しい非難を受けにくい特徴があります。一時的な余剰資金を効率よく市場に還流させることができます。
3-2. 見落としてはならない5大デメリットとリスク
① 高値掴みによる「資本の破壊(Capital Destruction)」
自社株買いにおける最大の失敗は、株価が歴史的高値にある好況期に買い戻しを行い、その後の不況期に株価が暴落するケースです。
好況期は企業のキャッシュが最も潤沢になり、経営陣の気が大きくなります。本来の企業価値(本質価値)を大幅に上回る割高な株価で自社株を買い集めることは、既存株主の共有資産を市場の売り手に割高なプレミアムとして流出させる行為であり、経済学的には「株主資本をドブに捨てている(資本の破壊)」に等しくなります。
② 成長投資(設備・R&D・人材・M&A)の機会損失
お金は有限です。自社株買いに1兆円を投じるということは、「1兆円を投じるべき魅力的な新規事業、再生可能エネルギー投資、DX投資、サプライチェーン強化、人材投資が社内に見当たらなかった」という消極的なメッセージになり得ます。
競合企業が果敢に成長投資を行い次世代の市場を押さえている間に、自社株買いばかりにキャッシュを配分している企業は、5年後・10年後に競争力を完全に失うリスクを孕んでいます。
③ 不況耐性(財務バッファー)の低下
手元現金を放出して純資産をスリム化することは、平時にはROEを押し上げますが、突発的な金融危機、パンデミック、資源市況の急落などのマクロショックが起きた際、企業の防壁を薄くします。自己資本比率が低下しすぎた企業は、信用格付け機関から格下げを受け、将来の資金調達コスト(社債や銀行借入の金利)が急騰する危険があります。
④ 経営陣のインセンティブの歪み(モラルハザード)
欧米や日本の一部上場企業で問題視されているのが、役員報酬体系との癒着です。経営陣のボーナスが「EPS成長率」や「ROE目標」「株価連動」に設定されている場合、本業の成長努力を怠り、手っ取り早く自社株買いを行って数値を達成し、多額の役員報酬を受け取って退任するというモラルハザードが発生します。また、経営陣自身が保有するストックオプションを行使・売却する直前に自社株買いを発表し、人為的に株価を吊り上げる「株価操作的な疑念」を持たれるリスクもあります。
⑤ 借入による自社株買い(レバレッジド・バイバック)の脆弱性
低金利環境下で、手元現金ではなく「社債発行や銀行からの借入金」を原資にして自社株買いを行う手法です。金利が上昇局面に入ると利払い負担が急増します。買い戻した株式は何のキャッシュも生み出さないため、重い借金だけが会社に残り、最悪の場合は債務超過や経営破綻の引き金となります。
3-3. メリット・デメリット対比マトリクス
| 比較項目 | メリット(光) | デメリット・リスク(影) |
| 財務指標 | EPSの上昇、ROEの改善、PERの割安化 | 純資産・自己資本比率の低下、不況耐性の悪化 |
| 株価・需給 | 日々の実需買い、強烈な下値支持効果 | 終了直後の需要消失(エアポケット)、割高取得リスク |
| 経営メッセージ | 「自社株は割安」「資本効率を重視している」 | 「将来の有望な成長投資先がない」と見なされる懸念 |
| ガバナンス | 余剰キャッシュの滞留(無駄遣い)を防止 | 経営陣が自身の報酬・株価吊り上げに悪用するリスク |
| 事業展開 | 資本コストを意識した筋肉質な経営への転換 | 設備投資や研究開発の先送りに伴う競争力低下 |
第4章:自社株買い vs 増配:企業側の意図の違い
企業が手元の余剰利益を株主に還元しようと決断した際、なぜ「増配(配当金の引き上げ)」ではなく「自社株買い」を選ぶのか、あるいはその逆を選ぶのか。そこには経営陣の計算された意図とシグナリングが存在します。
【株主還元の意思決定フロー】
                 ┌── 恒久的な利益成長に確信がある ──→ 【 増 配 】(減配できない強いコミットメント)
手元資金の配分 ──┤
                 └── 一時的余剰 / 株価の過小評価是正 ──→ 【自社株買い】(機動的・1株価値の凝縮)
4-1. 資金の性質の違い:一時的な余剰 vs 恒常的な稼ぐ力
自社株買いを選ぶ意図:一過性の利益を機動的に吐き出したい
資産売却益、政策保有株の縮減益、資源高や為替の恩恵による一時的な最高益など、「今年度は手元資金が潤沢にあるが、来期以降も同じ水準の利益が続く保証はない」という局面で自社株買いが選ばれます。自社株買いは1回実施して枠を使い切れば終了できるため、将来の資金繰りを縛りません。
増配を選ぶ意図:中長期的な収益基盤の拡大に強い自信がある
株式市場において「減配(配当を減らすこと)」は、企業の業績悪化を示す最悪のネガティブシグナルとみなされます。そのため、経営陣が増配に踏み切るということは、「この高い配当水準を、今後数年間にわたり継続して支払い続けられるだけの恒久的な稼ぐ力が身についた」という強い自信の表明になります。
4-2. 株価に対するメッセージと投資家層の違い
自社株買いのメッセージ:「今の当社の株価は実力より安すぎる」
経営陣が市場価格で自社株を買う行為は、株価の割安感を是正し、キャピタルゲイン(値上がり益)を重視するアクティブファンドや機関投資家にアピールします。
増配のメッセージ:「長期保有してくれる安定株主と歩みたい」
インカムゲイン(配当収入)を重視する個人投資家や年金基金、信託銀行などの長期保有株主を惹きつけます。特に「累進配当(減配をせず、配当を維持または増額し続ける方針)」を掲げる企業には、安定した長期資金が定着しやすくなります。
4-3. 実行義務の拘束力(経営のフリーハンド)
自社株買い:途中でやめる自由がある
「上限1兆円の自社株買い枠を設定」と発表しても、それは「1兆円まで買ってよい権限を取締役会で決議した」という意味に過ぎません。途中で相場全体がクラッシュして資金確保を優先したくなったり、株価が急騰して割安感が消えた場合、企業は買付枠を未消化のまま途中で終了することが法的に可能です。
増配:一度約束したら原則として守る義務がある
期初に公表した年間配当予想は、余程の不祥事や急激な赤字転落がない限り死守しようと努めます。経営陣にとっては退路を断つコミットメントになります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:市場における株価の値動きダイナミクスと「終了後の需給反動」
自社株買いが発表されてから終了するまでの期間、そして終了した直後、市場ではどのような値動きと需給の変化が起きるのかを時系列で解剖します。
5-1. 実施期間中の値動き:日々の実需買いと下値の堅さ
三菱商事の例のように、2026年11月から2027年7月までの約9か月間にわたり1兆円を買い付ける場合、市場には極めて強力な「需給の歪み」が生じます。
1日あたり約50億〜60億円の実需買い
営業日ベースで計算すると、信託銀行などを通じて毎日数万〜数十万株単位の買い注文が市場に投じられます。
下値抵抗力(ディフェンシブ性)の獲得
米国市場の金利動向や地政学リスクなどで日経平均株価が500円、1,000円と急落するような日であっても、会社側の買い注文がクッションとなり、他銘柄と比較して下落幅が極めて限定的になる(下値が非常に堅い)という特徴が現れます。
5-2. 買い付け終了直後の落とし穴:「需給エアポケット」
しかし、投資家が最も警戒しなければならないのが「買い付け期間の終了直後」です。
【自社株買い終了後に訪れる需給エアポケットの構図】

 株価
  ↑                 買付ピーク
  │               ┌─────────┐
  │              /           \  ← 【需給エアポケット(流動性真空)】
  │             /             \    最大の買い手が突如不在となり、
  │   急反発   /               └───→ 利益確定売りを浴びて一時軟調化
  │   ┌───┐  /
  │  /     \/
  │ /
  └──────────────────────────────────────→ 時間
   【発表】   【期間中:日々の買付】 【終了】
最大の買い手が突然「ゼロ」になる:
これまで毎日何十億円と買ってくれていた最大のプレイヤーが、ある日を境に市場から完全に退出します。
短期筋の一斉手仕舞い(イベント通過売り):
「自社株買い期間中は下がりにくい」という需給特性を狙って買いポジションを取っていた短期のヘッジファンドやスイングトレーダーが、買付進捗率が90%を超えた段階から一斉に利益確定売りに動きます。
好材料の出尽くし感:
巨額の自社株買いという最大のカタリスト(買い材料)が通過したことで、次の本業の決算発表まで市場の関心が薄れ、取引高が細って株価が軟調に推移しやすくなります。
5-3. 需給反動に対する企業と投資家の対策
企業の防衛策:
資本政策に長けた企業は、買い付け終了と同時に「全株消却」を実行して1株価値の恒久的な向上を市場に再認識させたり、「累進配当の増額」を発表してインカム狙いの長期資金をつなぎ止めます。また、キャッシュフローが潤沢な企業であれば、前回の枠が終了した直後の決算で「第2弾の自社株買い枠」を間髪入れずに設定し、需給の空白を埋める手を打ちます。
投資家の立ち回り:
上場企業は毎月、東証に対して「自己株式の取得状況報告書」を開示します。この進捗率をチェックし、買付枠の消化率が80〜90%に達した段階でポジションの一部を利益確定しておくのが賢明なリスク管理です。また、終了直後の需給悪化によって株価が一時的に売られた局面は、EPSが向上して割安になっている優良企業を安く拾う「絶好の押し目買いチャンス」にもなり得ます。
第6章:東証PBR改革と自社株買い偏重への市場の懸念
6-1. 「PBR1倍割れ改善要請」の背景
2023年春以降、東京証券取引所はプライム・スタンダード上場企業に対して「資本コストや株価を意識した経営の実現に向けた対応」を強く要請しました。
日本企業は長年にわたり、稼いだ利益を過剰に内部留保(現金)として溜め込み、低収益な事業を放置してきた結果、上場企業の半数近くがPBR1倍割れ(解散価値を下回る評価)に放置されていました。東証はこの「資本の怠慢」を打破し、日本株をグローバルマネーが安心して投資できる魅力的な市場へと変革するために大号令をかけたのです。
6-2. 「PBR = ROE × PER」から見る自社株買い偏重の限界
PBRは、財務諸表上、次の積に分解されます。
自社株買いのアプローチ:
手元現金を放出して純資産(自己資本)を削るため、分母の圧縮によってROEを手っ取り早く跳ね上げ、短期間でPBR1倍を達成することができます。
機関投資家が抱く強い懸念:
しかし、自社株買いによって分子の「利益」を増やさずに分母の「資本」だけを削る行為は、企業としての事業規模を小さくする「縮小均衡」に過ぎません。
【東証改革の理想 vs 企業の安易な逃げ道】

 [安易な道] 自社株買いで自己資本を圧縮 ──→ ROEだけ機械的に急上昇 ──→ PERは低迷(縮小均衡)

 [本質的な道] 成長投資(ROIC向上) ───→ 本業の利益・売上が拡大 ───→ PER・ROE双方が上昇(企業価値拡大)
国内外の機関投資家や経済界からは、次のような厳しい指摘が相次いでいます。
「経営陣は、自社株買いという安易な財務テクニック(化粧買い)で東証の宿題を片付けたつもりになっていないか?」
「自社の投下資本利益率(ROIC)が資本コスト(WACC)を上回るような、本業のイノベーションや新規投資(DX、脱炭素、人材投資)を提示できていないのではないか?」
東証自身もフォローアップ会議において、「単なる一過性の株主還元(自社株買いや増配)だけでPBR1倍達成を図ることは本質ではない」と繰り返し警告しています。現在市場から真に評価されているのは、「資本コストを十分に上回る成長投資計画」を示した上で、それでもなお残る余剰資金を機動的な自社株買いで還元するという「明確な優先順位を持ったキャピタルアロケーション(資本配分)」を行っている企業です。
結び:激動の時代を生き抜く「金融・投資知識」の重要性
三菱商事の巨額自社株買いをめぐる一連のロジックは、一見すると大企業の財務部門やプロの機関投資家だけに関係のある話に見えるかもしれません。しかし、現代社会を生きる私たち一人ひとりにとって、こうした金融・コーポレートファイナンスの知識を身につけることは、自分自身の生活と将来の人生を守るための死活問題となっています。
1. ニュースの「額面」に惑わされないリテラシー
「三菱商事が1兆円の自社株買いを発表!」という華々しいニュース速報を見た時、知識のない人は「1兆円も株を買ってくれるなら、明日から株価は絶対に上がり続けるはずだ」と短絡的に信じ込み、高値で飛びついて痛手を負ってしまうことがあります。
しかし、本稿で解説した知識を持つ人であれば、
「発行済み株式の何%を買い戻し、全数消却する計画なのか?」
「買付期間は何ヶ月で、日々の市場買付インパクトはどの程度か?」
「本業の利益成長(上方修正)を伴っているのか、それとも見かけの化粧買いか?」
「買い付け終了直前の需給エアポケットはいつ頃訪れるか?」 といった多角的な視点からニュースの構造的な裏側を読み解くことができます。金融知識とは、市場の煽り文句やノイズから自分の大切な資産を守るための最強の防壁(シェルター)です。
2. 「資本の配分(キャピタルアロケーション)」は人生設計そのもの
企業が「稼いだキャッシュを、将来の成長のための設備投資に回すか、配当として配るか、自社株買いで身軽にするか」を真剣に悩む姿は、私たちが日々の生活の中で行っている人生の意思決定と完全に相似形です。
稼いだ給与を、自己研鑽や健康維持、スキル習得に投じるのか?(=企業の設備投資・R&D)
日々の生活の楽しみや家族との団らんに使うのか?(=企業の配当金支払い)
借金を返済して身軽になり、生活防衛資金を整えて無駄を削るのか?(=企業の自社株買い・資本の最適化)
コーポレートファイナンスの理論を学ぶことは、単に株式投資で利益を出すためだけのものではありません。会社という組織がどのように価値を最大化しようとしているかの合理的思考を学ぶことは、自分自身のキャリアや家計という「個人株式会社」をいかに健全に経営し、長期的な人生価値を最大化していくかの羅針盤になります。
3. 「インフレと資産形成の時代」における生存戦略
日本は長年続いたデフレと低金利の時代を抜け出し、物価と金利が上昇するインフレの世界へと完全に舵を切りました。銀行口座にただ現金を眠らせておくだけでは、お金の実質的な購買力は年々目減りしていきます。
新NISAの普及により、資産形成は一部の富裕層の趣味ではなく、すべての生活者にとって必須のライフスキルとなりました。
上場企業が資本効率を真剣に高め、株主還元を強化し、世界基準の経営へと脱皮しようとしている今、私たちは「優れた資本政策を実行できる強い企業」を見極め、投資を通じてその果実(配当金や株価上昇)を享受する資本家側の視点を持つ必要があります。
金融や投資の知識は、決して冷徹な数字の羅列ではありません。資本主義社会というルールの中で自分の生活を守り、より豊かで自由な人生を切り拓くための、すべての人に開かれた生きる知恵なのです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
