


金が暴落?何が起こっているのか急落理由と今後の見通しを解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(Executive Summary)
本稿は、金(ゴールド)を取り巻く相場環境、価格決定のメカニズム、将来的な見通し、そして個人の資産形成における実践的な投資手法までを体系的に網羅した総合ガイドです。
近年、金価格は歴史的な高騰を見せる一方で、局面ごとの急激な下落や調整を迎えるたびに「暴落ではないか」と市場の耳目を集めています。
しかし、金相場の本質を正しく理解していれば、短期的な急落がマクロ経済サイクルの必然的な調整局面であること、そして長期的なポートフォリオにおける「守りの要」としての役割がいささかも失われていないことが見えてきます。
本記事では、金投資の未経験者から実践的な運用設計を検討している投資家までを対象に、以下の体系的な構成に沿って詳細に紐解いていきます。
金の基礎知識と資産としての独自性(インフレヘッジ、無国籍通貨、信用リスクゼロ)
直近の相場動向と「暴落・急落」の背景(利回り資産との関係、米金利・ドル・地政学)
今後の金価格見通しと押し目買い戦略(短中期・中長期シナリオと具体的エントリー手法)
金投資の主要3手法を徹底比較(現物地金、金ETF、純金積立のコスト・税制)
NISA(新NISA)を活用した資産形成術(成長投資枠の選び方、投信 vs ETFの決着)
代表的な銘柄スペック比較と実践的選び分け(1540、1326、ファインゴールド、SMTゴールド)
長期資産形成における金融リテラシーの重要性(リスク管理と投資哲学)
第1章:金(ゴールド)という資産の本質と特徴
1.1 「金利がつかない資産」が数千年間価値を保ち続ける理由
金は、株式のように配当金を生み出さず、債券や預金のように利息を生み出すこともありません。ファイナンスの基本原則に照らせば「インカムゲイン(利回り)がゼロの資産」です。それにもかかわらず、人類の有史以来、約5000年にわたって価値を維持し続けてきた最大の理由は、その希少性と物理的不変性にあります。
これまで人類が採掘した金の総量は、オリンピック公式プール約4杯分(約21万トン)に過ぎず、地球上に残された可採埋蔵量も約5万〜6万トン程度といわれています。容易に人工合成や増産ができない物理的な制約が、通貨のように中央銀行が印刷して供給量を増やせない「絶対的な希少価値」を担保しています。
1.2 金が持つ3大特性
投資資産としての金は、一般の伝統的資産(株式・債券・不動産)とは全く異なる3つの際立った特性を持っています。
信用リスク(デフォルトリスク)がゼロ: 株式や社債は発行元の企業が破綻すれば無価値になります。国債や法定通貨(日本円や米ドル)であっても、国家の破綻やハイパーインフレによって価値が極限まで失われるリスクを孕んでいます。これに対して金は「誰の負債でもない資産(無国籍通貨)」であり、発行体の信用に依存しないため、価値がゼロになることは物理的にあり得ません。
インフレ耐性と実質購買力の維持: 物価上昇(インフレ)とは、モノの値段が上がることであると同時に「お金の価値が下がること」を意味します。紙幣の購買力が目減りするインフレ局面において、実物資産である金はモノとしての価値が再評価され、物価上昇に連動して価格が上昇する傾向があります。
有事の安全資産(セーフヘブン): 戦争、紛争、地政学的緊張、金融危機やパンデミックなど、世界的な不確実性が高まった際、投資家は最も安全な逃避先として金を選好します。これが「有事の金」と呼ばれる所以です。
第2章:直近の相場動向と「急落・調整」のメカニズム
2.1 暴落と感じられる局面の背景
金価格が短期間で急激に下げると、メディアやSNS等で「金暴落」という見出しが躍ることがあります。しかし、投資分析における客観的な視点では、これは「過去最高値を更新し続けた後の急ピッチな上昇に対する自律反落・ポジション調整」と捉えるのが妥当です。
歴史的な大相場において、相場が一方向に上がり続けることはありません。買いポジションが過度に積み上がり、買われすぎのテクニカル指標が点灯した局面では、何らかのマクロ経済イベントをきっかけに急速な利益確定売りが誘発され、短期間で15%〜20%前後の大幅な価格調整が発生することは過去の相場サイクルでも頻繁に観測されてきました。
2.2 金価格を決定づけるマクロ要因
金の価格形成メカニズムを理解するためには、以下の4つの重要ファクターを常に追跡する必要があります。
               ┌─────────────┐
               │     金価格の決定要因     │
               └─────┬───────┘
         ┌────────┼────────┐
         ▼                ▼                ▼
   【実質金利】        【米ドル為替】      【中央銀行・実需】
 (米TIPS利回りと    (ドルインデックスと   (新興国中銀の脱ドル・
   逆相関の傾向)       逆相関の傾向)        宝飾品工業需要)
米国の実質金利(名目金利 - 期待インフレ率): 金価格と最も強い逆相関を示すのが、米国の「実質金利(10年物TIPS利回り)」です。金利が上がると、「利息のつかない金」を保有する機会費用(持ち続けることによる機会損失)が増大するため、投資資金は高利回りの米国債やMMFへシフトし、金は売られやすくなります。逆に実質金利が低下・マイナス化する局面では金の魅力が相対的に急浮上します。
米ドル(ドルインデックス)の強弱: 国際的な金価格は「米ドル建て(1トロイオンス=約31.1035gあたりの米ドル価格)」で値付けされます。したがって、ドル高が進むと他通貨を持つ投資家から見て金が割高になるため需要が抑制され、ドル安が進むと割安感から買いが集まります。
中央銀行の外貨準備買い: 近年、最も構造的な下値支持となっているのが、世界各国の中央銀行による金購入です。特にロシアへの経済制裁(ドル資産凍結)を目の当たりにした新興国(中国、インド、中東諸国など)の中央銀行は、外貨準備における「脱ドル化」を加速させ、準備資産として金を大量に買い増し続けています。
為替レート(ドル円)と国内円建て価格: 日本の個人投資家が目にする「円建て国内金価格」は、次の計算式で決まります。
国内金価格(円/g)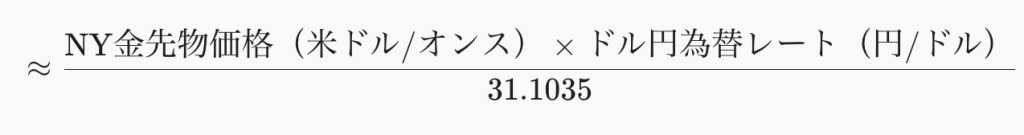
ドル建て金価格が下落しても、同時に円安・ドル高が進めば国内価格は下支えされ、逆にドル建て価格が横ばいでも急激な円高が進めば国内価格は下落するという二重の構造を持っています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:今後の金価格見通しと押し目買い戦略
3.1 短期・中長期の相場シナリオ
金相場は、短期的な循環サイクルと中長期的な構造トレンドを分けて捉える必要があります。
短期見通し(数か月〜1年程度): インフレの粘着性に伴う主要国中銀の金融引き締め懸念、高金利の長期化、地政学的リスクの一時的織り込みによる利益確定売りが交錯し、上下のレンジ相場を形成しやすい局面です。急騰後の上値は重くなりやすい反面、実需による下値の堅さも確認されます。
中長期見通し(数年〜数十年): 構造的な上昇トレンドが維持される可能性が極めて高いと見られています。米国の巨額な財政赤字と国債発行残高の増大、主要通貨の購買力低下、ブレトンウッズ体制以降の基軸通貨ドルへの信認の揺らぎ、グローバルサウスによる非西側決済ネットワークの構築など、いずれも実物資産である金の価値を押し上げるメガトレンドとして作用します。
3.2 押し目買いの具体的判断基準
相場の天井や大底を正確に予測することは専門家であっても不可能です。したがって、押し目買い(一時的に下がった局面で拾う投資手法)を実践する際は、感情を排した客観的なルール作りが不可欠です。
【押し目買いの基本ステップ】
1. テクニカル水準(200日移動平均線、過去の強固なレジスタンス転換ライン)を確認
2. 米実質金利のピークアウトや利下げサイクルの再開兆候を捉える
3. 資金を一括投入せず、複数回(3〜5回)に分割してエントリーする
4. 月々の自動積立(ドルコスト平均法)をベースに据え、深押し時のみ追加買付を行う
価格が下がっている局面では「さらに下がるかもしれない」という恐怖心から買い注文を躊躇しがちです。だからこそ、後述する「純金積立」や「投資信託・ETFの定額買付」のように、時間分散を徹底した仕組み化が初心者を守る盾となります。
第4章:金投資の主要手法(現物・ETF・純金積立)徹底比較
一口に「金に投資する」と言っても、その形態は多岐にわたります。代表的な「金現物」「金ETF」「純金積立」の3つの特徴、コスト構造、税制の違いを整理します。
4.1 手法ごとの特徴・コスト・税制比較表
| 比較項目 | ① 金現物(インゴット・金貨) | ② 金ETF(上場投資信託) | ③ 純金積立 |
| 主な取引窓口 | 貴金属商(田中貴金属、三菱マテリアル等) | 証券会社(SBI、楽天、マネックス等) | 貴金属商、ネット証券 |
| 購入時コスト | 売買スプレッド (500g未満はバーチャージ数千〜数万円) | 売買手数料(主要ネット証券で無料枠あり) | 買付手数料(積立額の約1.5%〜2.5%) |
| 保有中コスト | 自宅保管は無料 (銀行貸金庫は年間1万〜3万円程度) | 信託報酬(年0.17%〜0.44%程度と格安) | 保管料無料〜年会費(約1,100円) |
| 売却時課税区分 | 総合課税(譲渡所得) | 申告分離課税(一律20.315%) | 総合課税(譲渡所得) |
| 税制優遇措置 | 年間50万円の特別控除 5年超保有で課税対象が1/2 | NISA口座内であれば完全非課税 特定口座なら損益通算・繰越控除可 | 年間50万円の特別控除 5年超保有で課税対象が1/2 |
| 現物の引出 | 最初から手元に保有 | 原則不可(※大口の一部現物転換除く) | 一定重量蓄積後に現物交換可能(要手数料) |
| 最低投資金額 | 金貨1/10オンス(数万円)〜 地金 | 数千円〜数万円(1株単位) | 毎月1,000円〜 |
4.2 各手法の深掘りと税務上の注意点
金現物(地金・金貨)の税制
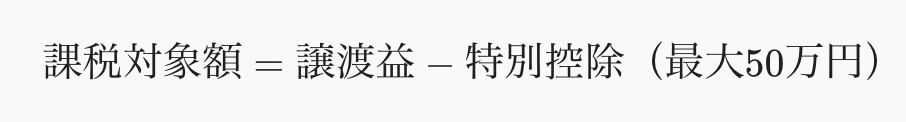
個人が保有する金現物を売却して得た利益は、原則として「譲渡所得(総合課税)」に分類されます。
他の譲渡益と合算して年間50万円の特別控除が認められています。
保有期間5年以内の短期譲渡所得:
保有期間5年超の長期譲渡所得:
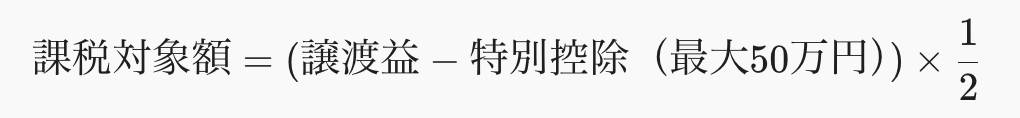
給与所得など他の所得と合算して総合課税されるため、所得が低めの方や、年間の売却益を50万円以内にコントロールして少しずつ売却できる人にとっては非常に有利です。一方で、高額所得者(給与等の所得税率が高い人)が一括で大きな売却益を出すと、最高税率(最大約55%)が適用されて税負担が重くなるリスクがあります。
金ETFの税制と機動性
証券取引所に上場している金ETFは、株式と同様の「申告分離課税(所得税15%+復興特別所得税0.315%+住民税5%=計20.315%)」が適用されます。
どれだけ大きな売却益が出ても税率は20.315%で固定されます。
他の株式や投資信託の売却損と「損益通算」ができ、損失が出た場合は3年間の「繰越控除」が可能です。
何より新NISA口座を活用できる点が最大の差別化要因です。
純金積立のメリットと注意点
毎月指定した金額を自動的に引き落とし、日割りで少しずつ金を購入していく純金積立は、ドルコスト平均法を手軽に実践できる優れた仕組みです。税制は現物と同じく総合課税(50万円控除・5年超1/2)が適用されます。
預託形式の確認が必須:
積立会社が破綻した際の資産保全方法として、「消費寄託(業者のバランスシートに入り、破綻時に全額保全されないリスクがある)」か「混蔵寄託(分別管理され、業者が破綻しても顧客の金が保護される)」かを必ず事前に確認しておく必要があります。
第5章:新NISAを活用した資産形成術(金投信 vs 金ETF)
2024年に抜本的拡充がなされた「新NISA」制度は、金投資を行う上でも極めて強力なツールとなります。
5.1 NISA制度における金商品の適用区分
まず最も重要な制度上のルールとして、金のみに投資する金融商品(単一コモディティ投信・ETF)は「つみたて投資枠」の対象外となっています。つみたて投資枠は長期・積立・分散投資に適した一定水準の投資信託(主に幅広い株式インデックスファンド等)に限定されているためです。
したがって、新NISAで金に投資する場合は、投資信託であっても上場ETFであっても、すべて「成長投資枠(年間240万円、生涯投資枠1,200万円まで)」を使用することになります。
5.2 金投資信託 vs 金ETF:徹底比較と選び分け基準
【金投資信託を選ぶべき人】
・毎月1,000円〜数万円単位で、端数なくきれいに定額自動積立したい
・クレジットカード決済によるポイント還元を活用したい
・日中の株価チャートや板情報を見ずに、完全自動(ほったらかし)で運用したい
・為替ヘッジありの選択肢も柔軟に検討したい

【金ETFを選ぶべき人】
・長期保有に伴う保有コスト(信託報酬)を最小限に抑えたい
・まとまった資金で、相場の急落時などに指値注文でピンポイントに買いたい
・国内の金庫に現物が保管されている裏付け(現物転換の可能性等)を重視したい
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:NISA成長投資枠で買える主要4銘柄のスペック詳細比較
日本の証券市場・投資信託市場において、個人投資家から圧倒的な支持を集めている代表的な4つの金連動商品を詳細に比較します。
6.1 主要銘柄スペック一覧表
| 銘柄名 | 商品分類 | 運用管理費用(信託報酬等) | 純資産総額・規模 | 為替ヘッジ | 運用の特徴・保管場所 |
純金上場信託 (銘柄コード: 1540) 愛称: 金の果実 | 国内ETF | 年0.44%(税込) | 約1.5兆〜1.9兆円 (国内現物型最大) | なし | 三菱UFJ信託銀行の国内金庫に地金を100%裏付け保管。東証で最大の流動性。一定口数以上で現物地金の引出請求が可能。 |
SPDRゴールド・シェア (銘柄コード: 1326) | 国内上場外国ETF (JDR形式) | 年0.40%(税込) | 約20兆円超 (世界最大級GLDの日本版) | なし | 米国市場に上場する世界最大の金ETF「GLD」を受益証券化。ロンドンのHSBC等の金庫に保管。信託報酬が1540よりわずかに低い。 |
三菱UFJ 純金ファンド 愛称: ファインゴールド | 公募投資信託 | 年0.55%(税込) | 約8,000億〜8,500億円 (国内金投信最大) | なし | 主として「純金上場信託(1540)」に投資するファンドオブファンズ。主要ネット証券でクレカ積立対応。100円から購入可能。 |
| SMT ゴールドインデックス・オープン | 公募投資信託 | 年0.275%(税込) (業界最安水準) | 約240億〜250億円 | なし (※ヘッジあり型も別枠で存在) | LBMA金価格(ロンドン金値決め)に連動を目指す低コストインデックス投信。投信でありながらETFよりも信託報酬が低い。 |
6.2 銘柄選定の実践的な結論
信託報酬最優先の自動積立なら:
投資信託の「SMT ゴールドインデックス・オープン(為替ヘッジなし)」が最も優れています。年0.275%という圧倒的な低コストで、長期になればなるほど複利効果によるコスト差が効いてきます。
ファンド規模の安心感と利便性なら:
純資産8,000億円超のメガファンドである「三菱UFJ 純金ファンド(ファインゴールド)」。多くの金融機関で取り扱われており、自動積立設定の柔軟性は群を抜いています。
東証取引時間中にリアルタイムで売買するなら:
国内現物保管の信頼性と圧倒的な売買高(出来高)を誇る「純金上場信託(1540)」一択です。市場の急落局面で指値注文を入れて安値を拾うトレードにも適しています。
第7章:資産配分(アセットアロケーション)における金の役割
7.1 全体資産の中で金は何%持つべきか?
金は優れた特性を持つ資産ですが、「ポートフォリオの全額や過半を金に投資する」ことは推奨されません。
株式のように企業の事業成長による利益成長や配当をもたらさないため、長期的な幾何平均リターン(年率成長率)で見れば、金単体は全世界株式などのインデックス投資に劣後するケースが多いためです。
現代ポートフォリオ理論(分散投資効果)において、推奨される金の保有比率はポートフォリオ全体の「5%〜15%程度(最大でも20%以内)」とされています。
【理想的なポートフォリオ構成例(リスク許容度: 中)】
・全世界株式(オルカン)/ 米国株式(S&P500): 70% 〜 80% (資産拡大のエンジン)
・金(ゴールド投信 または ETF):             10% 〜 15% (暴落時のクッション・インフレ防衛)
・現金(預貯金・個人向け国債):              10% 〜 15% (生活防衛資金・流動性)
株式が上昇相場にあるときは株式が資産拡大を牽引し、世界的な金融ショックや地政学リスクで株式市場が急落する局面では金が資産の目減りを食い止めるクッションとして機能します。異なる値動きをする資産を組み合わせることで、「ポートフォリオ全体のリターンを落とさずに、ボラティリティ(リスク・変動幅)だけを低下させる」ことが可能になります。
7.2 為替ヘッジ「あり」と「なし」の判断基準
投資信託で金を購入する際、「為替ヘッジあり」と「為替ヘッジなし」のどちらを選ぶべきかという議論があります。
為替ヘッジなし(標準的な選択): 円安局面で為替差益を得られます。日本人にとって「日本円の価値低下(円安・国内インフレ)」に対する防衛手段として金を保有する場合、為替ヘッジなしを選ぶのが自然です。
為替ヘッジあり: 為替変動リスクを排除し、純粋な米ドル建て金価格の騰落のみを反映させます。ただし、「ヘッジコスト(日本と米国の短期金利差に相当する金利負担)」が継続的に差し引かれるため、日米金利差が大きい局面では年間数パーセントのコストが資産から削り取られるデメリットがあります。したがって、特別な為替観測がない限りは「為替ヘッジなし」を選択するのが基本戦略となります。
第8章:長期的な資産形成における金融・投資リテラシーの重要性
最後に、金投資という個別テーマを超えて、私たちが現代社会において「金融や投資の知識」を身につけることの本質的な意義について解説します。
8.1 資本主義経済における「預金信仰」の終焉
日本において長らく続いていた「給与を銀行口座に貯金しておけば安心」という常識は、インフレと通貨減価(円安)の進行によって過去のものとなりました。
金利が0.1%〜0.2%程度の普通預金に現金を放置している間に、年2%〜3%のペースで物価が上昇していけば、銀行残高の数字は減らなくても、そのお金で買えるモノやサービスの量(実質的な購買力)は年々確実に目減りしていきます。「何もしないこと(現金のままでいること)は、インフレという見えないコストを支払い続けていることと同義」であるという事実を認識することが、金融リテラシーの第一歩です。
8.2 情報のノイズに惑わされない「規律」の獲得
金融市場には、日々無数のニュース、アナリストの予測、SNSの煽り文句が溢れています。
「金が暴落!今すぐ手放すべきか?」
「金価格は今後10倍になる!買わない人は大損する」
金融の基礎知識(金利と金相場の相関、為替の影響、信託報酬の重み、税制の仕組み)を持たない投資家は、こうした感情的なノイズに右往左往し、高値で飛びついて買い、急落局面でパニック売りを起こして資産を減らしてしまいます。
体系的な金融リテラシーを身につける最大の価値は、将来の相場を百発百中で当てる予知能力を手に入れることではありません。「相場が急変したときに、その背景にあるマクロ経済の力学を正しく理解し、自らの投資目的とリスク許容度に照らして冷静に行動できる規律(ディシプリン)」を手に入れることにあります。
8.3 知識は最良のリスク管理ツールである
世界的な投資家ウォーレン・バフェットの言葉に「リスクとは、自分が何をやっているかよく分からないことから生じる」というものがあります。
金投資においても、
自分が買っている商品は現物なのか、ペーパーゴールドなのか
保有コストはいくらかかっているのか
利益が出たとき、自分の給与水準だと税金はいくら引かれるのか
自分の資産全体における金の比率は適切に保たれているか
これらを把握して投資を行っている人にとって、市場の一時的な下落は単なるサイクルの過程に過ぎず、場合によっては絶好の買い増しチャンス(押し目)にすら見えてきます。
投資とは、自らの大切な労働の対価である資本を、未来の不確実性に対して賢明に配分する行為です。金融や経済の仕組みを正しく学び続ける姿勢こそが、いかなる経済環境の変化からも自分自身と家族の資産を守り抜く最も確実な投資戦略となります。
重要なポイント(まとめ)
暴落ではなく健全な調整:
近年の金価格下落は、過去最高値圏からの急激な上昇に伴う利食い売りと、米国の高金利長期化懸念・ドル高を背景とした自律的な調整局面である。
金の3大本質:
「信用リスクゼロ」「インフレ耐性」「有事の安全資産」。金利がつかないデメリットがあるものの、無国籍通貨としての普遍的な価値を持つ。
金価格のメカニズム:
「米国の実質金利」および「米ドル」と強い逆相関。国内価格はさらに「ドル円為替レート」の影響を受ける。新興国中央銀行による構造的な金買い増しが強力な下値支持となっている。
押し目買いの実践:
底値をピンポイントで当てることは不可能。テクニカルな節目や実質金利の転換点を意識しつつ、複数回に分けた分割エントリーや定額積立(ドルコスト平均法)を活用する。
3大投資手法の選び分け:
金現物: 究極の安心感。総合課税(年50万円控除、5年超保有で課税対象1/2)。
金ETF: 最安水準の保有コスト、NISA対応、申告分離課税(20.315%)。
純金積立: 自動積立の利便性、現物交換可能。手数料はやや高め。
新NISAの活用:
金商品はすべて「成長投資枠」の対象。クレカ積立や1円単位の自動積立なら「金投資信託」、保有コストを抑えリアルタイムで指値注文したいなら「金ETF」を選択する。
主要銘柄の決定打:
低コスト積立重視:SMT ゴールドインデックス・オープン(年0.275%)
規模と安心感の投信:三菱UFJ 純金ファンド(ファインゴールド)(年0.55%)
国内現物保管のETF:純金上場信託(1540)(年0.44%)
ポートフォリオの黄金比率:
金は「守りの資産」。資産全体の5%〜15%を組み入れることで、株式との逆相関を活かしたリスク低減・分散効果を最大化する。
金融知識の重要性:
インフレ社会において現金の放置は実質的な資産目減りを招く。短期的な暴落・急騰のノイズに惑わされず、長期的な視点と客観的な規律を持って資産形成を続けることが不可欠である。
プロの知識が無料で学べます「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
