


【2026年12月改正】iDeCo(イデコ)はこう変わる!新上限額・NISAとの優先順位・おすすめ銘柄を徹底解説
2026年12月1日、確定拠出年金法の改正に伴い、iDeCo(個人型確定拠出年金)の制度が大幅に拡充されます。
今回の法改正は、単なるマイナーチェンジにとどまりません。老後資産形成を取り巻く税制・限度額・加入年齢が抜本的に見直され、特に会社員や公務員、自営業者にとって「使わなければ損」と言えるほどの強力な資産形成ツールへと進化します。
本記事では、制度改正の全概要から会社員・公務員の具体的な限度額計算式、企業型DC(マッチング拠出)との優先比較、おすすめの運用銘柄・証券会社、開設手続きのステップ、そして人生100年時代におけるマネーリテラシー(金融知識)の重要性まで、初心者の方でも体系的に理解できるよう、各パートを徹底的に深掘りして解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:2026年12月 iDeCo法改正の概要と全体像
2026年12月1日の改正は、人生100年時代における長期的な老後資金づくりを支援するため、「拠出枠の大幅拡大」と「加入期間の長期化(最大70歳未満)」の2大柱を掲げて実施されます。
1.1 主な変更ポイント一覧
まず、今回の制度改正における主要な変更点を一覧表で整理します。
| 項目 | 改正前の制度 | 2026年12月以降の新制度 | 主な影響・メリット |
第1号(自営業・フリーランス)の月額上限 | 6.8万円 | 7.5万円 | 国民年金基金等との合算枠が拡大し、節税効果が大幅増 |
第2号(会社員:企業年金なし)の月額上限 | 2.3万円 | 6.2万円 | 毎月最大6.2万円(年74.4万円)まで非課税積立が可能に |
第2号(会社員:企業型DC・DB等あり)の月額上限 | 2.0万円 | 6.2万円 ※1 | 他制度の会社拠出額を除いた残枠をすべて使えるように変更 |
第2号(公務員・共済組合員)の月額上限 | 2.0万円 | 6.2万円 ※1 | 共済相当額(8,000円)を除いた月5.4万円まで上限拡大 |
第3号(専業主婦・主夫)の月額上限 | 2.3万円 | 2.3万円 | 変更なし(現状維持) |
加入可能年齢(積立できる年齢) | 原則65歳未満 | 70歳未満(69歳11ヶ月まで) | 60代後半も働いていれば節税しながら積み立て可能 |
企業型DCマッチング拠出制限 | 事業主掛金の額まで | 事業主掛金を超えて設定可能 | 合計枠(最大6.2万円)まで柔軟に個人上乗せが可能に |
各種手続きのデジタル化 | 書面提出が中心 | 「e-iDeCo」でオンライン完結 | 事業主証明書の書面提出が原則不要になり利便性向上 |
※1 企業型DCの事業主掛金や、確定給付企業年金(DB)等の「他制度掛金相当額」を差し引いた額が、個人の実際の月額上限となります。
1.2 なぜ今回の改正が行われるのか?(社会的背景の深掘り)
今回の法改正が実施される背景には、日本の社会構造における劇的な変化があります。
平均寿命の延伸と「老後30年時代」の到来
かつて「人生80年」と言われた時代から「人生100年」への移行が進み、定年退職後のセカンドライフが20年から30年以上へと長期化しています。公的年金だけでは不足する生活資金を補うため、長期・積立・分散投資による自助努力の重要性が増しています。
働き方の多様化と60代就労率の増加
高年齢者雇用安定法の改正に伴い、65歳までの雇用機会確保が義務化され、70歳までの就労努力義務が新設されました。60代後半になっても継続雇用や再就職で収入を得る労働者が一般的になりつつあり、これまでの「65歳で積立終了」という制度設計が実態にそぐわなくなっていたのです。
企業年金の形態変化(DBからDCへ)
企業側も将来の給付義務を負う確定給付企業年金(DB)から、個人が運用責任を負う確定拠出年金(DC)へと移行を進めています。この流れを受け、個人の年金ポータビリティ(持ち運びやすさ)を高め、どの企業に勤めていても公平に節税投資ができる環境を整える必要がありました。
第2章:重要ポイント① 拠出限度額の「新・計算方式」と具体的シミュレーション
今回の改正で最も大きく変わるのが、会社員や公務員(第2号被保険者)のiDeCo限度額の計算式です。
従来は「企業型DCがある人は一律月2万円まで」「公務員は一律月2万円まで」というように硬直的な枠が設定されていましたが、新制度では「全体枠である月額62,000円」から「会社の拠出額(他制度掛金相当額)」を差し引く方式に一本化されます。
2.1 会社員・公務員の限度額計算式
全体共通の計算式は以下の通りシンプルです。

※iDeCoの最低拠出額は月額5,000円のため、計算結果が5,000円未満になる場合はiDeCoを併用・増額できません。
勤務先タイプ別の具体的な考え方
企業年金がない会社員
計算式:
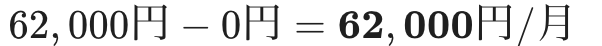
差し引くものがないため、満額の月6.2万円(年間74.4万円)までそのまま積立可能です。
企業型DCのみある会社員(会社拠出額が月15,000円の場合)
計算式:
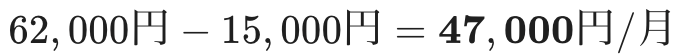
会社が負担してくれている1.5万円以外の残額(4.7万円)をすべて自分でiDeCoとして積み立てられます。
公務員(共済組合員)
計算式:
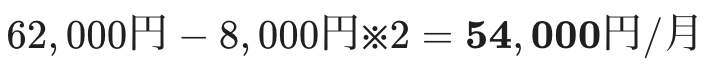
国家公務員・地方公務員は「年金払い退職給付(共済掛金相当額)」として一律月8,000円が設定されているため、基本となる上限額は月額5.4万円となります(※私学共済の場合は一律7,000円引で月5.5万円)。
2.2 会社拠出額に応じた上乗せ可能枠の早見表
| 会社の月額拠出額(事業主掛金) | 個人が上乗せ・積立できる最大枠(月額) | 年間最大積立額 |
10,000円 | 52,000円 | 62.4万円 |
15,000円 | 47,000円 | 56.4万円 |
20,000円 | 42,000円 | 50.4万円 |
30,000円 | 32,000円 | 38.4万円 |
50,000円 | 12,000円 | 14.4万円 |
58,000円 | 拠出不可(5,000円未満となるため) | – |
2.3 節税効果の深掘りシミュレーション
iDeCoの最大の魅力は、掛金全額が「小規模企業共済等掛金控除」として所得から差し引かれ、所得税と住民税が軽減される点です。
条件設定:
年収: 600万円(課税所得 約280万円、所得税率10%、住民税率10%=合計軽減率20%)
改正前積立額: 月20,000円(年24万円)
改正後積立額: 月54,000円(年64.8万円)※公務員例
| 項目 | 改正前(月2万円) | 改正後(月5.4万円) | 差額(アップ分) |
年間拠出額 | 240,000円 | 648,000円 | +408,000円 |
年間所得税軽減額(10%) | 24,000円 | 64,800円 | +40,800円 |
年間住民税軽減額(10%) | 24,000円 | 64,800円 | +40,800円 |
年間節税額 合計 | 48,000円 | 129,600円 | +81,600円 |
20年間の累計節税額 | 960,000円 | 2,592,000円 | +1,632,000円 |
月額積立枠を拡大することで、20年間で163万円以上も余分に税金が手元に残る計算になります。これは確定リターンと同等の強力なメリットです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:重要ポイント② 企業型DCのマッチング拠出 vs iDeCoの優先順位
勤務先に「企業型DC(企業型確定拠出年金)」があり、かつ自分で掛金を上乗せできる「マッチング拠出」が導入されている場合、「マッチング拠出の増額」と「iDeCoの併用・増額」のどちらを優先すべきかという疑問が生じます。
3.1 結論:コストの観点から「マッチング拠出」を優先するのが最適
どちらの制度を利用しても、得られる節税メリット(支払った掛金全額が所得控除、運用益が非課税)は全く同じです。 しかし、口座管理手数料の負担構造に決定的な違いが存在します。
| 比較項目 | ① 企業型DC:マッチング拠出(推奨) | ② iDeCoの併用・増額 |
所得控除(節税効果) | 同等(全額が小規模企業共済等掛金控除) | 同等(全額が小規模企業共済等掛金控除) |
運用益の非課税 | 同等(運用益に課税されない) | 同等(運用益に課税されない) |
口座管理手数料 | 会社が全額負担(0円) | 自己負担(月171円〜600円程度) |
手続き・年末調整 | 給与天引き(社内で完結) | 給与天引き または 個人引落(年末調整や確定申告が必要) |
運用商品の選択肢 | 勤務先が選定したラインナップ | 自身が選んだ証券会社の全商品 |
※2026年改正により、マッチング拠出の「事業主掛金と同額まで」という上限制限が撤廃されたため、枠の残額(最大6.2万円まで)をフルにマッチング拠出へ回せるようになっています。
3.2 なぜマッチング拠出が有利なのか?(コストの深掘り)
iDeCoを自分で開設して運用する場合、どれだけ手数料が安いネット証券を選んでも、国民年金基金連合会や信託銀行に支払う口座管理手数料(月171円=年間2,052円)が資産から引き落とされます。 一方、マッチング拠出であれば、これらの口座管理手数料を会社が全額負担してくれるため無駄なコストが発生しません。
仮に30年間積立を続けた場合:
iDeCoの場合:
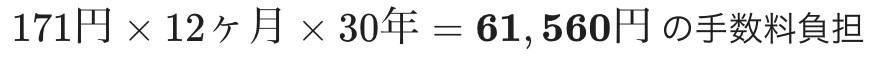
マッチング拠出の場合: 0円
このコスト差分がそのまま手残りの運用資産に直結します。
3.3 例外的にiDeCoを優先・併用すべきケース
企業型DCの運用商品に良い選択肢がない場合: 勤務先の企業型DCで用意されている商品の信託報酬(手数料)が高く、iDeCo(SBI証券や楽天証券など)の超低コストインデックスファンドで運用した方が長期的に得になるケース。
マッチング拠出枠を使い切ってもさらに余裕がある場合: マッチング拠出の上限まで設定しても6.2万円枠に余りがあり、さらに老後資金を積み増したい場合。
第4章:重要ポイント③ 加入可能年齢の引き上げ(最大70歳未満)
改正のもう一つの大きな目玉が、iDeCoに加入できる年齢が従来の「65歳未満」から「70歳未満(69歳11ヶ月まで)」へと延長される点です。
4.1 60代での積立メリット
60歳以降も継続雇用や再雇用、再就職で働く方が増えています。 60歳〜69歳までの間にiDeCoで積み立てを行うことで、以下の2つのメリットが得られます。
働いて得た収入に対する「所得税・住民税」を節税できる(掛金全額が所得控除)
運用益非課税のまま、老後資金をさらに増額できる
4.2 60歳以降の運用で気をつけるべき注意点
受取開始時期のルール
iDeCoの老齢給付金は、一度受給手続きを行ってしまうと、その後は追加拠出(積立)ができなくなります。60代以降も積立を続けたい場合は、受給開始時期を70歳以降に繰り下げる必要があります(給付開始は75歳まで遅らせることが可能)。
通算加入者等期間と引き出し制限
50代後半や60代から初めてiDeCoに加入する場合、受給資格を得るための「通算加入者等期間」が10年に満たないと、60歳時点での給付金引き出しができず、受給可能開始年齢が段階的に繰り下がります(70歳未満まで加入可能になったことで、この制限も緩和されて使いやすくなっています)。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:初心者でも失敗しない!iDeCoのおすすめ銘柄と選び方
iDeCoは原則60歳(最大70歳)まで引き出しができない「超・長期運用」です。そのため、短期的な相場変動に惑わされず、「低コスト(低信託報酬)なインデックスファンド」を選ぶことが成功の鉄則となります。
5.1 代表的なおすすめ銘柄タイプと特徴
① 全世界株式インデックスファンド(最も王道・一番人気)
代表商品: eMAXIS Slim 全世界株式(オール・カントリー)[通称:オルカン] / 楽天・プラス・オールカントリー
信託報酬: 年0.05775%程度(業界最安水準)
特徴: 日本含む先進国・新興国約50カ国、約3,000社の株式にこれ1本で分散投資可能。世界の経済成長の波にそのまま乗ることができる無難かつ強力な商品です。
② 米国株式(S&P500)インデックスファンド(高い成長性を重視)
代表商品: eMAXIS Slim 米国株式(S&P500) / 楽天・プラス・S&P500
信託報酬: 年0.0814%〜0.09372%以内
特徴: 米国の主要大企業500社(Apple、Microsoft、Amazon、NVIDIA等)に集中投資。過去数十年にわたり高いリターンを出してきた実績がありますが、アメリカ一国の景気に左右されるリスクを持ちます。
③ 8資産均等型バランスファンド(リスクを抑えたい方向け)
代表商品: eMAXIS Slim バランス(8資産均等型)
信託報酬: 年0.143%以内
特徴: 国内・国外の「株式」「債券」「不動産(REIT)」の8つの資産クラスに12.5%ずつ均等に投資。値動きが比較的穏やかで、50代後半など老後間近で資産を減らしたくない方に適しています。
5.2 年代・リスク許容度別のポートフォリオ配分例
20代・30代(積極運用): 「全世界株式」または「米国株式」に100%。受け取りまで20〜30年以上の時間があるため、暴落を恐れず複利効果を最大化させます。
40代(標準運用): 「全世界株式」80% + 「バランス型」または「債券型」20%。
50代〜(安定運用): 「株式型」40% + 「債券型・元本確保型(定期預金等)」60%。受取時期が近づくにつれ、暴落リスクから資産を守る配分へとシフトします。
第6章:おすすめの証券会社と違い
iDeCoを開設する金融機関選びでは、「運営管理機関手数料が完全無料(月額0円)」のネット証券を選ぶことが絶対条件です。大手対面型銀行や大手証券会社の中には、毎月400円〜600円程度の手数料をとるところがあり、年間で数千円のコスト差が生じてしまいます。
6.1 主要ネット証券4社の比較
| 証券会社 | 運営管理手数料 | 取扱銘柄数 | 主な強み・特徴 |
SBI証券 | 0円 | 37本 | 口座開設数・人気No.1 ・低コスト「eMAXIS Slim」シリーズを網羅 ・「セレクトプラン」のクオリティが非常に高い |
楽天証券 | 0円 | 32本 | 初心者向けの操作性No.1 ・管理画面やアプリが見やすく直感的 ・「楽天・プラス」シリーズ等で楽天ポイント連携が強み |
マネックス証券 | 0円 | 27本 | サポート・診断機能が充実 ・ロボアドバイザー「iDeCoポートフォリオ診断」が優秀 ・eMAXIS Slimシリーズも取扱あり |
松井証券 | 0円 | 40本 | 老舗の安心感と手厚いサポート ・創業100年超。電話サポート等の評価が高い |
6.2 証券会社の選び方の結論
新NISAなどですでにSBI証券または楽天証券を使っている場合は、管理の手間を省くため同じ証券会社でiDeCoを開設するのが最もスマートです。
完全新規で開設する場合は、商品力のSBI証券(セレクトプラン)か、画面の見やすさの楽天証券を選べば間違いありません。
第7章:iDeCo口座開設と手続きの5ステップ
証券会社を決めた後、実際の口座開設は以下の流れで進みます。
【ステップ1】証券会社のWebサイトから加入申込み(基本情報・引き落とし口座の入力)
      ↓
【ステップ2】勤務先情報(法人番号等)の入力と年金区分の選択
      ↓
【ステップ3】毎月の掛金額(5,000円以上)と運用商品(全世界株式等)の配分指定
      ↓
【ステップ4】国民年金基金連合会による資格審査(約1〜1.5ヶ月待ち)
      ↓
【ステップ5】自宅に「開設完了通知書(ID・パスワード)」が届き、初期設定して運用開始!
事前に準備しておくとスムーズなもの
マイナンバーカード(本人確認書類)
基礎年金番号(年金手帳やねんきん定期便に記載の10桁の番号)
引き落とし用の銀行口座情報
勤務先の法人番号(会社員・公務員の場合。13桁の番号)
第8章:なぜ今、金融や投資の知識(マネーリテラシー)が必要なのか?
最後に、制度や手法を超えた根本的なテーマについて解説します。
今回のiDeCo改正をはじめ、新NISAの拡充など、国は急速に「個人資産形成の優遇制度」を整えています。しかし、制度がどれだけ魅力的になっても、金融や投資の正しい知識を持っていなければ、その恩恵を享受することはできません。
なぜ現代を生きる私たちにとって金融知識が不可欠なのか、理由は大きく3つあります。
1. インフレーション(物価上昇)による「現金の価値低下」
日本は長年続いたデフレ脱却を果たし、物価や人件費が上昇するインフレ局面に突入しています。 仮に年間2%のインフレが続いた場合、銀行に預けている現金(金利ほぼ0%)の実質的な買収力(価値)は、20年後に約30%も目減りします。「元本保証の預金=安全」という常識は崩れ、「何もしないこと(預金のみ)こそがリスク」となる時代になりました。インフレに対抗するには、物価上昇率を上回る資産運用が不可欠です。
2. 「会社や国任せ」から「自己責任」の時代へ
高度経済成長期のような「年功序列・終身雇用・手厚い退職金と十分な公的年金」というモデルは終焉を迎えました。 公的年金は今後も日本の社会保障の土台であり続けますが、現役世代の減少に伴いマクロ経済スライド等で給付水準は調整されます。また、企業の退職金制度も確定給付(会社が将来の額を保証)から確定拠出(個人が運用成果を負う)へと移行しています。自分の老後資産は、国や会社に丸投げするのではなく、自分で知識をつけてコントロールしていく必要があります。
3. 金融知識(リテラシー)が人生の選択肢を広げる
マネーリテラシーとは、単に「お金を増やすテクニック」ではありません。「自分の人生の選択肢を増やし、守るための防御力と攻撃力」です。
防御力: 手数料の高いボッタクリ金融商品や投資詐欺を見抜き、無駄な支出やコストを排除する知識。
攻撃力: 複利効果や税制優遇(iDeCoやNISA)を活用し、時間を味方につけて効率的に資産を育てる知識。
金融知識を身につけることで、「何歳まで働かなければならないか」「老後破産したらどうしよう」という漠然とした不安から解放され、自分らしいキャリアや人生の決断(転職、独立、アーリーリタイア、趣味の充実など)を選択できるようになります。
まとめ:未来の自分への最高のプレゼント
2026年12月のiDeCo改正は、これまで「限度額が小さくて使いづらい」と感じていた会社員や公務員にとっても、月5万円〜6万円規模の強力な節税・資産形成のチャンスへと生まれ変わります。
資産運用において最も強い味方となるのは、天才的な頭脳でも莫大な元手でもなく、「時間(期間の長さ)」です。 少額からでも、今日から正しい知識を学び、第一歩を踏み出すことが、10年後・20年後のあなたとご家族の生活を大きく支える確かな財産となります。
制度の仕組みを正しく理解し、ご自身の働き方に合わせた最適なプランで、ぜひiDeCoを活用した資産形成をスタートさせてみてください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
