


【決定版】コーストFIREとは?メリット・必要資産額・5大スタイル比較から達成手順まで徹底解説
「FIRE(Financial Independence, Retire Early:経済的自立と早期退職)」という言葉が世界的なムーブメントとなって久しく経ちます。しかし、年間生活費の25倍にあたる数千万円から数億円もの資金を貯め込み、一刻も早く会社を辞めて完全リタイアを目指す従来型のFIREモデルに対して、近年は強い違和感や「限界」を覚える人が増えています。
「若く貴重な20代〜30代の時期を、極端な節約と過酷な長時間労働だけに捧げてしまって本当にいいのだろうか?」
「数千万円を貯めて退職したものの、資産が減る恐怖から自由になれず、結局お金を使えないのではないか?」
こうした課題に対する現実的かつ極めて持続可能な解答として、欧米を中心に急速に普及しているのが「コーストFIRE(Coast FIRE)」です。
本記事では、話題となったアンディ&ニコール・ヒル夫妻の実例を起点に、コーストFIREの構造、5大FIREスタイルの比較、達成に向けた具体的な資産シミュレーション、さらにはFIRE後のリスク管理と金融リテラシーの深め方まで、あらゆる角度から徹底的に深掘り・解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第1章 Business Insider記事に見る実践モデル:ヒル夫妻の歩みと戦略
まずは、コーストFIREという概念を日本中に知らしめるきっかけとなった、アンディとニコール・ヒル(Andy and Nicole Hill)夫妻の実例を深掘りします。彼らの成功体験には、特別な才能や非現実的な強運ではなく、再現性の高い「思考の転換」と「シンプルな仕組みづくり」が詰まっています。
1-1. ヒル夫妻が抱えていた葛藤と転換点
2010年に結婚した当時のヒル夫妻のポートフォリオは、わずか1万6,000ドル(約256万円:1ドル=160円換算、以下同)程度でした。夫のアンディ氏はマーケティングディレクターとして企業で働き、比較的高収入を得ていたものの、その生活は過酷を極めていました。
時間的貧困: 長時間労働と重い責任により、精神的に追い詰められていた。
家庭環境の変化: 幼い子どもが生まれ、「父親として子どもと過ごす時間」「家族との時間」が全く取れない現実に強い危機感を抱く。
閉塞感: 「このまま定年まで会社に時間を縛られ続けるのか」という強い恐怖。
そんな折、2015年頃にアンディ氏はFIREムーブメントに出会います。「支出を極限まで抑え、収入との差額を徹底的に投資へ回せば、数年で自分の時間を取り戻せる」という考え方は、当時の彼にとって救いの光に見えました。
1-2. 従来型FIREの過酷さと「コーストFIRE」へのパラダイムシフト
当初、ヒル夫妻は従来型のFIRE(完全リタイア)を目指し、実に収入の50%以上を投資に回すという凄まじいペースで節約と積立を開始しました。年間の退職口座(401kやIRAなど)の拠出上限額まで使い切り、怒涛の勢いでお金を積み上げていったのです。
しかし、数年間その生活を続ける中で、彼らはある「歪み」に気づきます。将来の完全リタイアという「遠い未来のゴール」のために、子どもたちが最も可愛く、家族の思い出を作るべき「今という現在」を犠牲にしすぎているのではないか、という問いです。
そこで出会ったのが「コーストFIRE」でした。
複利の計算を行う中で、彼らは衝撃的な事実を導き出します。
「老後(60代)に必要な資金のベース(タネ銭)さえ今作ってしまえば、それ以降は1円も追加投資をしなくても、複利の力だけで老後資金は勝手に完成するのではないか?」
試算によると、40歳までに55万ドル(約8,800万円)の資産を投資口座に準備できれば、年率6%の現実的な想定リターンで運用し続けるだけで、退職を迎える頃には約200万ドル(約3億2,000万円)にまで膨らむことが判明しました。これは、彼らの老後生活を維持するのに十分すぎる金額でした。
1-3. 拠点到達後の決断と資産の劇的な成長
2021年、運用資産が目標の55万ドルに到達した瞬間、ヒル夫妻は歴史的な決断を下します。
退職口座への追加拠出を完全停止(投資率を0%に)
アンディ氏の会社員退職と、週3日勤務へのシフト
アンディ氏は企業を辞め、自身が2016年から細々と続けていたブログやポッドキャスト事業「Marriage Kids and Money」に専念しました。労働時間は火曜日から木曜日の週20〜25時間程度。激務から解放され、子どもの学校行事や家族旅行、趣味に時間を存分に割く生活を手に入れたのです。
驚くべきは、その後の資産の動きです。
追加の積み立てを1円も行わなかったにもかかわらず、元本55万ドルは株式市場の成長(複利効果)によってわずか5年でほぼ倍増し、100万ドル(約1億6,000万円)の大台目前にまで膨れ上がりました。
1-4. ヒル夫妻の運用の極意:徹底したシンプルさ
彼らの資産形成を支えた具体的な運用手法は、拍子抜けするほどシンプルです。
米国株式インデックスファンドへの一本化:
J.L.コリンズ著の『The Simple Path to Wealth(父が娘に伝える自由に生きるための30の投資の教え)』などの影響を受け、Vanguard社などが提供する米国株式市場全体(VTI等)やS&P500に連動する低コスト・パッシブファンドのみを選択。
不動産投資(大家業)の意図的な排除:
一時期、デトロイト近郊で賃貸用不動産の購入を検討したものの、「真夜中に借主から水漏れの電話がかかってくるストレス」「管理の手間」を考慮し、即座に撤退。「自分の貴重な時間と平和な精神を奪う投資はしない」と割り切りました。
暴落時も慌てないメンタルコントロール:
2022年の世界的な株価下落局面では、評価額が大きく減少しました。しかし彼らは「このお金を使うのは20年先。短期的な下落はノイズに過ぎない」と一喜一憂せず、ただ保有し続けました。
第2章 5大FIREスタイルの完全比較と分析
FIREと一言で言っても、そのアプローチや達成後の生活様式は様々です。ここでは代表的な5つのFIREスタイルを徹底的に比較分析し、それぞれのメリット・デメリットを整理します。
2-1. FIREスタイル比較マトリクス
| 項目 | 1. リーンFIRE | 2. バリスタFIRE | 3. サイドFIRE | 4. ファットFIRE | 5. コーストFIRE |
| 目標資産額 | 低〜中(3,000万〜5,000万円) | 中(4,000万〜7,000万円) | 中(5,000万〜8,000万円) | 非常に高(1.5億〜5億円以上) | 低〜中(老後資金のベースのみ) |
| 達成後の労働 | 完全ゼロ | パート・アルバイト | フリーランス・副業・好き起業 | 完全ゼロ | 本業・時短正社員・パート等(自由) |
| 日々の生活費 | 運用益のみ(極限の節約) | 運用益 + パート収入 | 運用益 + 事業収入 | 運用益のみ(贅沢な暮らし) | 労働収入 100% |
| 資産の取り崩し | あり(年3〜4%程度) | あり(不足分をカバー) | あり(不足分をカバー) | あり(豪快に取り崩す) | なし(老後まで一切触らない) |
| 最大の強み | 若くして完全離脱可能 | 社会保険の確保・低ストレス | 好きな仕事で自己実現 | 資金ストレスからの完全解放 | 「今使えるお金」の最大化・柔軟性 |
| 最大のリスク | インフレ・予期せぬ支出 | 労働単価の低さ | 事業収入の不安定さ | 資産形成に過大な時間 | 労働収入が絶たれた際の中断 |
2-2. 各スタイルの深掘り
① リーンFIRE(Lean FIRE)
特徴: 「Lean=無駄のない、痩せた」の意味通り、年間生活費を200万円以下などに抑え、最小限の資金(例:4,000万円)で早期退職するスタイル。
具体例: 地方や海外の物価が安い地域に移住し、外食や贅沢品を一切断ち切って自給自足に近い生活を送る。
課題: 急な医療費の発生、世界的なインフレ、税制改正による増税など、外乱(予測不能なリスク)に対する耐久力が極めて脆弱です。
② バリスタFIRE(Barista FIRE)
特徴: カフェのバリスタのように、パートタイマーとして週2〜3日働きながら生活費の一部を稼ぎ、不足分を資産の運用益で補うスタイル。
具体例: 週20時間以上勤務して「会社の社会保険(健康保険・厚生年金)」の適用を受けつつ、月10万円を労働で稼ぎ、残りの生活費10万円を投資の分配金や売却益で賄う。
課題: パート・アルバイト労働は時給単価が低く、年齢を重ねた際に同じ条件で働き続けられるかという問題が残ります。
③ サイドFIRE(Side FIRE)
特徴: 自分の得意なことや好きなこと(デザイン、ライティング、コンサルティング、趣味のハンドメイド販売など)を事業化し、自営収入と運用益を組み合わせて暮らすスタイル。
具体例: 会社員時代に副業ブログやWeb制作を育てておき、退職後は月15万円の事業収入を得ながら、足りない10万円を資産運用益で補う。
課題: 自営業は収入の波が激しく、事業が落ち込んだ時期に資産を過度に取り崩してしまうリスクがあります。
④ ファットFIRE(Fat FIRE)
特徴: 年間生活費1,000万円以上を資産運用益(4%ルール等)だけで賄える状態。必要な資産額は2億5,000万〜5億円以上に達します。
具体例: 高額所得者(経営者、外資系ファンド、医者など)が若くして莫大な財を成し、ビジネスクラスでの旅行や高級住宅街での暮らしを維持したまま完全リタイアする。
課題: 達成できる人間が極めて限られる上、莫大な資産を形成する過程で健康や若さを損なうリスクがあります。
⑤ コーストFIRE(Coast FIRE)
特徴: 上記4つと決定的に異なり、「日々の生活費は労働で100%賄う」ことを前提とします。その代わり、「将来の老後資金のための貯蓄・投資はゼロ」で良いという状態を作ります。
具体例: 35歳までに3,000万円を投資口座に準備完了。以降は毎月の給与から積立投資を行うのを止め、月々の生活費(例:25万円)さえ稼げれば良いため、激務の正社員から「残業ゼロの派遣社員」や「週休3日の時短正社員」に転職する。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章 コーストFIREのメカニズムと具体的シミュレーション
コーストFIREがなぜこれほど強力なのか、その数学的背景と具体的な資産シミュレーションを解説します。キーとなるのは、アインシュタインが「人類最大の発見」と評した「複利(Compound Interest)」の力です。
3-1. 複利の数理モデル
複利運用の基本式は以下の通りです。
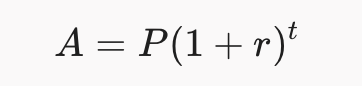
A: 将来の資産額(将来価値)
P: 現在の投資元本(元金)
r: 年間実質リターン(運用利回り)
t: 運用期間(年数)
この数式が示しているのは、「時間(t)」が指数関数的に作用するという事実です。コーストFIREはこの「時間のレバレッジ」を最大限に活かします。若いうちに P(元本)を大きくしておけば、あとは t(時間)を放置して稼ぐだけで、自分自身の手で追加資金を注ぎ込む必要がなくなるのです。
3-2. 年齢別・必要コーストFIRE資金シミュレーション
65歳時点で「老後資金として5,000万円(現在の購買力換算)」を確保したい場合、各年齢時点でいくらの元本(コーストFIRE目標額)があれば投資をストップできるかを計算します。
※条件設定:
名目リターン:7%
インフレ想定:2%
実質リターン(r):年率5%(購買力を維持したベース)
| 現在の年齢 | 65歳までの運用年数(t) | 65歳で5,000万円に必要な投資元本(P) | 月々の追加積立必要額 |
| 25歳 | 40年 | 約710万円 | 0円(達成後) |
| 30歳 | 35年 | 約907万円 | 0円(達成後) |
| 35歳 | 30年 | 約1,157万円 | 0円(達成後) |
| 40歳 | 25年 | 約1,477万円 | 0円(達成後) |
| 45歳 | 20年 | 約1,884万円 | 0円(達成後) |
| 50歳 | 15年 | 約2,405万円 | 0円(達成後) |
シミュレーションから見えてくる驚くべき事実
25歳の場合: わずか710万円程度を25歳までに投資口座に放り込んでおけば、それ以降の人生で老後資金のための貯金を1円もしなくても、65歳時には5,000万円に成長します。
35歳の場合: 約1,160万円。35歳までにこの金額を作ることができれば、老後不安は事実上消滅します。
3-3. 日本の社会保障制度(年金)を考慮した現実的シミュレーション
日本国内で生活する場合、65歳以降は「公的年金(国民年金・厚生年金)」が支給されます。夫婦2人(元会社員と専業主婦/夫)の平均的な厚生年金受給額を「月額約20万円(年間240万円)」と仮定すると、老後に必要な自家製資産のハードルはさらに下がります。
老後生活費想定:月額30万円(年間360万円)
年金収入:年間240万円
不足額(自家製資産から補填):年間120万円
年間120万円を4%ルール(取り崩し率4%)で賄うために必要な65歳時点の資産額は、3,000万円(1,200,000 ÷ 0.04)です。
65歳時に「3,000万円」を目指す場合の必要コーストFIRE資金(実質利回り5%)
30歳で達成する場合: 約544万円
35歳で達成する場合: 約694万円
40歳で達成する場合: 約886万円
日本においては、35歳前後で約700万円〜1,000万円程度のインデックス資産を築くことができれば、その時点でコーストFIREの「条件クリア」とみなすことができます。
第4章 コーストFIREがもたらす生活とメンタルの劇的変化
コーストFIREの真価は、金融上の数字以上に「日々の生活とメンタル構造に与えるインパクト」にあります。
4-1. 「稼ぐべきハードル」の激減
通常、会社員が毎月の手取り給与から支出をやりくりする際、以下の3つの要素が組み込まれています。
基礎生活費(家賃、食費、光熱費、通信費等)
ゆとり費(趣味、外食、旅行等)
将来への貯蓄・投資(老後資金、教育資金積立等)
仮に、手取り35万円の会社員が「生活費・ゆとり費20万円+積立投資15万円」で生活しているとします。この人がコーストFIREを達成した場合、③の「積立投資15万円」が不要になります。
つまり、今後の人生で稼がなければならない手取り額は「35万円」から「20万円」に跳ね下がります。
手取り20万円であれば、以下のような選択肢が現実味を帯びてきます。
激務の管理職から、責任の軽い平社員・専門職へ降格希望を出す。
残業や休日出勤が一切ない残業ゼロ企業へ転職する。
正社員をやめ、週4日勤務の派遣社員やパートタイマーにシフトする。
独立してフリーランスになり、月20万円だけ受注して残りの時間を趣味や家族に使う。
4-2. 心理的安全性(サイコロジカル・セーフティ)の獲得
コーストFIREを達成した人が口を揃えて言うのが、「会社に対する恐怖心の喪失」です。
多くのサラリーマンが職場の理不尽な人間関係や過酷な労働に耐え続けるのは、「来月の給料が途絶えたら生きていけない」「老後資金が貯まらない」という恐怖があるからです。
しかし、コーストFIRE達成者は「老後資金はすでに確保されている」という強力な安全網を持っています。万が一会社をクビになろうが、人間関係が嫌で即日退職しようが、「最悪でも月々の生活費をバイトや派遣で稼げば、人生は詰まない」という無敵のメンタルを手に入れることができます。
この心理的余裕こそが、結果として本業でのパフォーマンスを高めたり、恐れずに新しい挑戦(副業や起業)へ踏み出させたりする好循環を生み出します。
▼「現在のあなたの目標」を一つ選んでみてください▼
第5章 FIRE実現に必要な金融リテラシーとアセットアロケーション
FIREを目指す過程、および達成後の長期運用において、どのような金融知識が必要であり、どのようにポートフォリオを構築すべきかを深掘りします。
5-1. なぜ「インデックス投資」が最強の基盤なのか?
コーストFIREを含め、あらゆるFIREムーブメントで中心的な役割を果たすのが、低コストの「広域株式インデックスファンド(オルカンやS&P500等)」です。
その理由はシンプルです。
圧倒的な低コスト: 信託報酬が年0.05%〜0.1%程度と極めて安く、複利効果を削ぐ「コストの血もれ」が最小限に抑えられる。
勝率の高さ: チャールズ・エリスの『敗者のゲーム』やバートン・マルキールの『ウォール街のランダム・ウォーカー』が証明している通り、15〜20年以上の長期で見れば、アクティブファンドやプロの投資家の80〜90%以上はインデックス(市場平均)に勝てない。
管理の不要さ: 個別企業の業績チェックや決算分析が不要。時間を一切奪われないため、「人生の時間を楽しむ」というFIREの目的に合致する。
5-2. アセットアロケーション(資産配分)の深掘り
インデックス投資を軸としつつも、市場の局面に耐えるためには多様な金融商品の特性を理解しておくことが有益です。
主な金融資産の特性と役割
| アセットクラス(資産) | 期待リターン | ボラティリティ(リスク) | 主な役割・メリット | 注意点・リスク |
| 株式(全世界・米国) | 高(5〜8%) | 高 | 資産拡大のメインエンジン。インフレに強い。 | 暴落時に30〜50%下落するリスクあり。 |
| 債券(国債など) | 低〜中(1〜3%) | 低 | 株式の下落時のクッション。クッション効果。 | インフレ局面で価値が目減りしやすい。 |
| ゴールド(金) | 中(3〜5%) | 中 | 有事の安全資産。インフレ対策。 | 利息や配当(生み出すキャッシュ)を生まない。 |
| 不動産(現物・REIT) | 中〜高(4〜6%) | 中 | 安定したインカムゲイン(家賃・分配金)。 | 現物は空室リスク・修繕リスク・手間が巨大。 |
| 現金・無リスク資産 | ゼロ〜極小 | 極小 | 日常生活費と暴落時の生活防衛資金。 | 長期的にはインフレによって購買力が低下。 |
5-3. FIRE達成者が陥る「金融知識の罠」
知識が増えること自体は素晴らしいですが、投資の世界には「知れば知るほど陥る罠」が存在します。
罠①:能力の錯覚(オーバーコンフィデンス)
投資の勉強を進めると、「高配当株を組み合わせれば市場平均に勝てる」「マクロ経済を予測してレバレッジETFや暗号資産で一気に資産を増やせる」という誘惑に駆られます。しかし、個人投資家が市場のタイミングを狙った売買(タイミング投資)を行うと、ほとんどの場合でリターンを悪化させます。
罠②:複雑化によるストレスの増大
ヒル夫妻が不動産投資を捨てたように、現物不動産、暗号資産ステーキング、複雑なオプション取引などに手を出すと、管理の手間とストレスが急増します。「自由を得るために資産運用をしているのに、資産管理に時間を奪われる」という本末転倒が起こります。
5-4. 賢者の解:コア・サテライト戦略
FIREを目指すうえで最も推奨されるアプローチが「コア・サテライト戦略」です。
コア(資産の80〜90%):
全世界株式(VT/オルカン)や米国全株(VTI/S&P500)のインデックスファンド。絶対に動かさず、ひたすら長期保有・自動運用に徹する。
サテライト(資産の10〜20%):
自分の金融知識を活かす場所。日本の高配当株、米国のBDC銘柄、ゴールドETF、あるいは個人のスキルアップや事業への投資。仮にサテライト部分が失敗しても、コア資産が無事であればFIRE計画全体が崩壊することはありません。
第6章 コーストFIRE達成への実践ステップバイステップ
ここからは、あなたが実際にコーストFIREを目指すための具体的かつ実践的な5つのステップを解説します。
[STEP 1] 生活費の正確な把握とコントロール
    ↓
[STEP 2] 老後必要資金とコースト目標額の算出
    ↓
[STEP 3] 集中投資期(タネ銭の徹底構築)
    ↓
[STEP 4] コーストFIRE宣言(積立停止と働き方のシフト)
    ↓
[STEP 5] ライフスタイルの最適化と維持管理
[STEP 1] 生活費の正確な把握とコントロール
↓
[STEP 2] 老後必要資金とコースト目標額の算出
↓
[STEP 3] 集中投資期(タネ銭の徹底構築)
↓
[STEP 4] コーストFIRE宣言(積立停止と働き方のシフト)
↓
[STEP 5] ライフスタイルの最適化と維持管理
STEP 1:生活費の正確な把握とコントロール
まずは自分が「どのような生活費水準で暮らしているか」を可視化します。
毎月必須となる「基礎生活費(家賃、食費、インフラ等)」
人生の満足度を高める「変動費(旅行、趣味、交際費等)」
重要なのは、極端な節約(リーンFIRE的アプローチ)をするのではなく、「自分がストレスなく持続できる生活水準」を見極めることです。
STEP 2:老後必要資金とコースト目標額の算出
自身の年齢と目標退職年齢(例:65歳)から、必要なコーストFIRE額を算出します。
【簡易計算式】
65歳時に必要な目標資産額 を設定(例:3,000万円)
必要なコースト資金 =
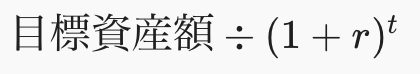
r: 実質利回り(安全を見て4%〜5%で設定)
t: 65歳までの年数
(例:現在30歳、65歳まで35年、目標3,000万円、利回り5%の場合 → 約544万円)
STEP 3:集中投資期(タネ銭の徹底構築)
目標額(数百万〜1,000万円台)に到達するまでは、収入の20%〜50%以上を集中的にインデックス投資へ回します。
NISA(新NISA)の成長投資枠・つみたて投資枠を最優先で埋める。
必要に応じて副業や本業での昇進を狙い、入金力を最大化する。
「この期間だけは集中して頑張る」と期間を区切ることが成功のコツです。
STEP 4:コーストFIRE宣言(積立停止と働き方のシフト)
資産額が目標コースト資金に到達したら、「追加の積立投資をストップ」します。
毎月の投信積立設定を解除(または少額のポイント投資等のみに変更)。
労働スタイルを再設計する。会社に退職や時短の交渉をするか、残業のない会社や残業の少ないポジションへ転職・シフトする。
STEP 5:ライフスタイルの最適化と維持管理
追加投資を行わなくなったことで発生する「毎月の余剰資金」を、以下の2つに配分します。
現在の生活の充実に充てる: 行きたかった場所へ旅をし、美味しいものを食べ、家族や友人に使う。
労働時間を減らすために使う: 稼ぐ必要額が減った分、働く時間を削って自由時間を増やす。
年に1回程度、運用口座の評価額をチェックし、インフレ率や市場の動きに対して想定通りの軌道(コースト)に乗っているかを確認するだけで十分です。
第7章 結論:今を楽しみ、将来を確保する新しい生き方
かつてのFIREブームは、「会社という地獄からの脱出」を焦るあまり、20代や30代という二度と戻らない貴重な若さを極端な節約と犠牲の上に成り立たせる傾向がありました。
しかし、人生の本質は「未来のための我慢」ではありません。
コーストFIREは、以下のような完璧なバランスを私たちに提示してくれます。
将来の不安を、若いうちの「複利」に任せて消し去る。
老後の心配がなくなった瞬間から、追加貯蓄をやめて「今という時間」を100%味わい尽くす。
完全に仕事を辞めるのではなく、自分を追い詰めない「心地よいペース」で社会とつながり続ける。
金融の知識を正しく身につけ、市場の成長を味方につければ、私たちは「お金の奴隷」からも「老後不安の呪縛」からも解放されます。
あなたが目指すべきは、一攫千金のギャンブルでも、人生を切り詰める苦行でもありません。「今」と「未来」の両方を豊かにするためのロードマップを描き、自分だけのコーストFIREへの第一歩を踏み出してみませんか。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


