
MBO(経営陣買収)投資とは?当たれば大きい理由と先読み5条件を解説
株式投資において、保有する銘柄がある日突然「MBO(経営陣による株式買収)」を発表し、翌日から連日のストップ高を記録する――投資家にとって、これは一瞬で大きなキャピタルゲインをもたらす夢のようなイベントです。
しかし、なぜ企業はわざわざ巨額の資金を投じて上場をやめるのでしょうか。そして、投資家はこのイベントを「運任せ」ではなく「戦略的」に狙い撃ちすることができるのでしょうか。
本稿では、MBOの基礎的な仕組みから、投資家が得られるリターンの実体、過去の歴史的事例の分析、MBO候補銘柄を先読みするための5つの詳細条件、さらにはMBO投資におけるリスクと金融知識の重要性まで、初心者にも分かりやすく体系的に深掘りして解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:MBO(マネジメント・バイアウト)の基礎知識と構造
1-1. MBOとは何か?(EBOやLBOとの違い)
MBO(Management Buyout:マネジメント・バイアウト)とは、「企業の現経営陣が、自社の株式を既存の株主から買い取り、自社の経営権(所有権)を完全に取得する行為」を指します。最終的には、ほぼすべてのケースで株式の非公開化(上場廃止)を伴います。
類似する用語として、以下のような買収手法が存在します。
EBO(Employee Buyout): 経営陣ではなく「従業員」が中心となって株式を買い取る手法。事業承継の現場などで用いられます。
LBO(Leveraged Buyout): 被買収企業の資産や将来のキャッシュフローを担保にし、外部からの借入金(借金)をテコ(レバレッジ)にして買収する手法。MBOを実行する際の実質的な資金調達スキームとしてLBOが併用されるのが一般的です。
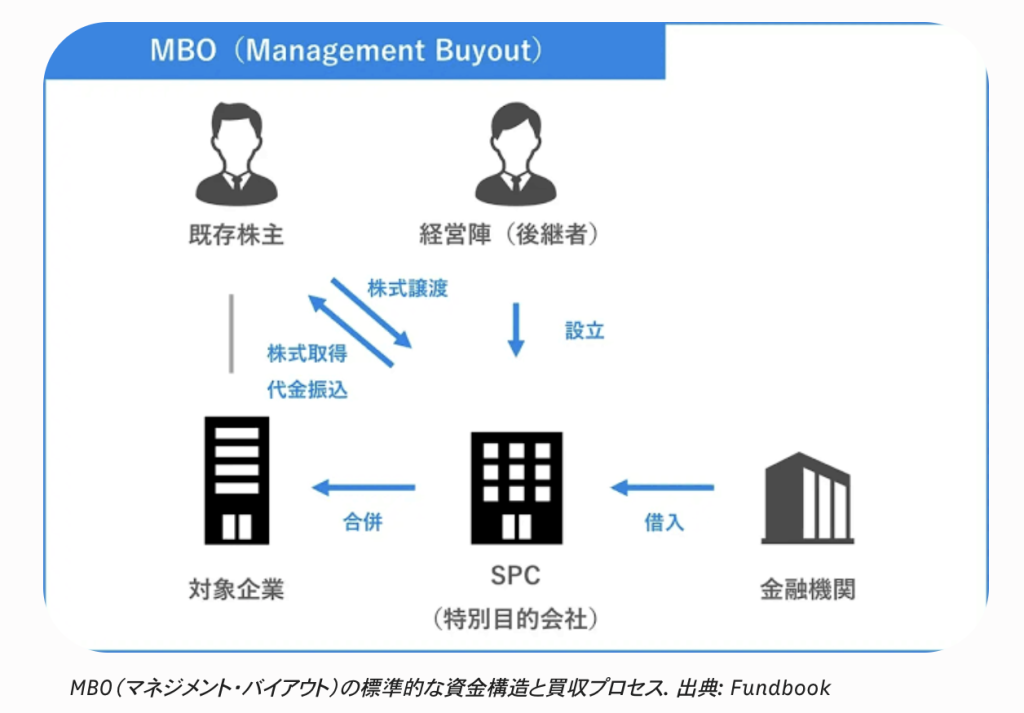
1-2. スキームの具体的な流れ:SPC(特別目的会社)の設立
経営陣個人の資産だけで数百億円から数千億円におよぶ株式を買い取ることは不可能です。そのため、MBOは以下のような高度なファイナンス手法を用いて実行されます。
SPC(特別目的会社)の設立
経営陣と提携する投資ファンド(PEファンド)が、買収受け皿となるペーパーカンパニー(SPC)を設立します。
資金調達(出資と融資)
ファンドや経営陣がSPCへ出資(エクイティ)を行い、不足する大部分の買収資金はメガバンク等からの借入(LBOローン)で調達します。
TOB(株式公開買付)の実施
SPCが買付主体となり、一般株主に対して通常より高い価格で株式買付(TOB)を行います。
スクイーズアウト(強制買取手続き)
TOBに応募しなかった残りの株主に対し、金銭対価を支払って強制的に株式を売り渡させる手続き(株式併合など)を行い、SPCの持株比率を100%にします。
SPCと対象企業の合併
最後にSPCと対象企業が合併します。この結果、LBOローンの返済義務は対象企業自体が担うことになります。
1-3. なぜ今「上場廃止」を選ぶ企業が増えているのか?
企業が上場する最大のメリットは「市場から広く資金を調達できること」や「社会的信用力の向上」です。しかし近年、上場維持のデメリットがメリットを上回ると判断する企業が増加しています。
① 短期的業績プレッシャーからの脱却
上場企業は四半期ごとの業績開示を求められ、機関投資家やアナリストから常に前年同期比での増収増益を期待されます。しかし、例えば「既存の主力事業を削減し、新たなデジタル事業へ巨額投資をする」といった抜本的な構造改革を行う場合、短期的には数年間の赤字や減益を避けられません。株主からの激しい非難や株価暴落を恐れず、長期的な視点で意思決定を行うために非公開化を選択します。
② スピーディーな意思決定体制の構築
株主数が数千名〜数万名に及ぶ企業では、重要な経営判断のたびに株主総会を開催し、事前の調整を行う必要があります。経営陣とファンドのみに株主を絞り込むことで、劇的な経営方針の変更も即座に実行できるようになります。
③ コーポレートガバナンス対応・上場維持コストの増大
2020年代以降、東京証券取引所の市場再編(プライム・スタンダード・グロース)や社外取締役の増員要求、英文開示の義務化、監査法人への報酬高騰など、上場を維持するためだけに年間数千万円〜数億円のコストと膨大な人的リソースが奪われています。特に中堅・中小の上場企業において、このコスト負担が限界に達しつつあります。
第2章:MBO投資は「当たれば大きい」と言われる理由
投資家の視点に立つと、自身が保有している株がMBOの対象になった場合、短期間で極めて高いリターンを得ることができます。「当たれば大きい」と言われる具体的な理由とメカニズムを紐解きます。
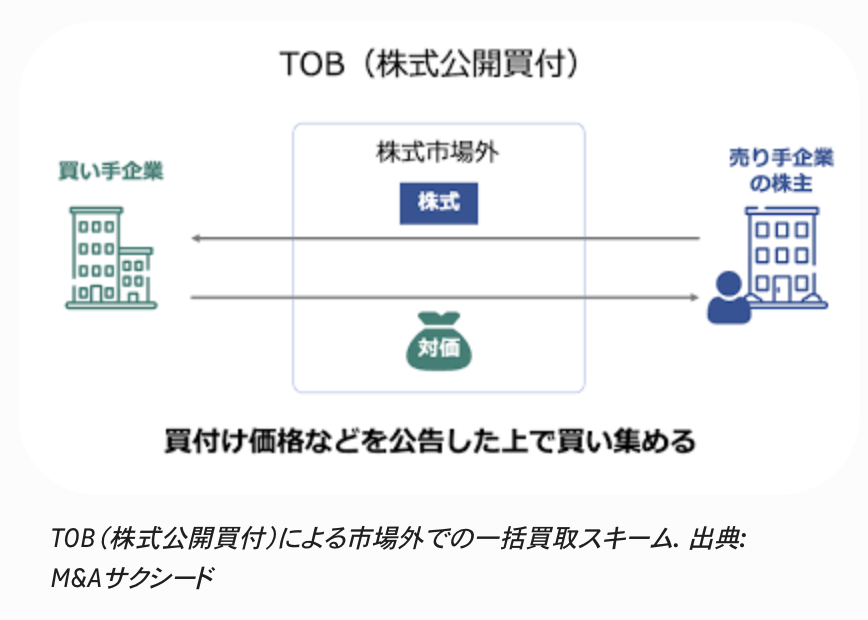
2-1. TOB(株式公開買付)におけるプレミアム(乗せ幅)の決定
経営陣が既存株主から株式を買い集める際、現在の市場価格で「売ってください」と呼びかけても、誰も売りません。非公開化を成功させるためには、既存株主に対して「今売ればこんなに儲かりますよ」というインセンティブを与える必要があります。
そのため、買い手(SPC)は過去1ヶ月〜3ヶ月の平均株価に対して30%〜50%程度のプレミアム(プレミアム価格)を乗せた買付価格を提示します。
【計算例】
MBO発表前の株価:1,000円
上乗せプレミアム:40%
提示されたTOB価格:1,400円
この発表があった翌日、株価はTOB価格である「1,400円」を目指してストップ高を繰り返し、一気にサヤ寄せします。発表前に1,000円で持っていた投資家は、わずか数日のうちに+40%の利益を確定させることができます。
2-2. 対抗TOB(対抗買収)や「買付価格の引き上げ」による上振れ
MBOの初期提示価格が、企業の本当の価値(解散価値や保有不動産など)に対して「安すぎる」と判断された場合、市場でドラマが生まれます。
アクティビスト(物言う株主)の参入
ヘッジファンドなどが「このMBO価格は既存株主の利益を損なっている」と主張し、市場で株を買い占めます。買収成立に必要な株数を阻止される恐れが出てくると、経営陣側はTOB価格を引き上げざるを得なくなります(買付価格の再引き上げ)。
対抗TOB(白馬の騎士・ホワイトナイトの登場)
経営陣の提示額に対し、別の競合企業やファンドが「我々ならもっと高く買い取る」と対抗TOBを仕掛けることがあります。買い手同士の価格競り下げならぬ「価格競り上げ競争」が始まると、株価は当初の提示額を大きく超えて急騰します。
2-3. スクイーズアウトにおける価格決定申立事件
仮に買付価格に納得がいかずTOBに応募しなかったとしても、最終的にスクイーズアウト(強制買取)の段階で株主は裁判所に「適正価格の決定」を申し立てる権利があります(会社法上の反対株主の買取請求権)。過去の裁判例でも、当初のTOB価格より著しく高い価格で買取命令が出たケースが存在し、投資家保護のスキームとして機能しています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:過去の主なMBO事例と詳細分析
過去に実行された代表的なMBO事例を分析すると、成功のパターンやMBOが起きる企業の共通点が見えてきます。
3-1. 大正製薬ホールディングス(2023年〜2024年)
買付総額: 約8,600億円(日本国内のMBOとして過去最大規模)
買付プレミアム: 発表前の株価(約5,600円)に対し、買付価格「8,620円」を設定(プレミアム率約53%)。
【背景と背景分析】
「リポビタンD」や「パブロン」で知られる大正製薬は、極めて強固な財務基盤(潤沢な手元資金)を持つ優良企業でした。しかし、国内の栄養ドリンク市場の成熟化や薬価改定の影響を受け、業績は伸び悩んでいました。海外市場でのM&Aや新薬開発といったリスクの高い長期投資を進めるにあたり、短期的減益による株価下落リスクを回避するため、創業家による巨額MBOを決定しました。
【投資家視点での学び】
PBRが1倍を割り込み、膨大な現金(キャッシュ)を抱えながらも市場での評価が低迷していた典型例です。「創業家の持株比率が高い」「手元資金が豊富」「割安放置」というMBOの主要条件をすべて満たしていました。
3-2. ベネッセホールディングス(2023年〜2024年)
買付総額: 約2,080億円
買付プレミアム: 発表前の株価(1,793円)に対し、買付価格「2,600円」(プレミアム率約45%)。
提携パートナー: 米国系投資ファンド「EQT」
【背景と背景分析】
「進研ゼミ」や介護事業を展開するベネッセは、少子化の加速や顧客情報の流出問題以降、会員数の減少に苦しんでいました。紙の教材からデジタル・AIを活用した教育プラットフォームへの変革を進めるため、スウェーデン拠点のグローバルファンドEQTと組み、創業家とともにMBOを実施しました。
【投資家視点での学び】
外資系PEファンドと経営陣がタッグを組むMBOの典型例です。ファンドが参画する場合、ファンド側の豊富な資金力と経営ノウハウが投入されるため、プレミアムが比較的高めに設定されやすい傾向があります。
3-3. スノーピーク(2024年)
買付総額: 約340億円
買付プレミアム: 発表前(約1,130円)に対し、買付価格「1,250円」(プレミアム率約10%強)。※直前の噂報道による株価変動の影響あり。
提携パートナー: 米国系投資ファンド「ベインキャピタル」
【背景と背景分析】
コロナ禍における「キャンプブーム」の到来で急成長を遂げたものの、ブームの収束とともに在庫過多と業績悪化に直面しました。米ベインキャピタルと連携し、非公開化によって海外店舗の拡大や体験型事業への投資など、中長期的なリブランディングを急ぐ判断を下しました。
【投資家視点での学び】
「ブーム収束による短期的な業績悪化」で株価が急落していたタイミングを狙ってMBOが実行されました。業績が悪化しても、ブランド力やファン層といった「見えない資産(インタンジブル・アセット)」を持つ企業は、ファンドにとって絶好のMBOターゲットになることを示しています。
第4章:MBOされる銘柄を先読みする「5つの条件」
MBOが発表されてから買っても、すでに株価はストップ高まで買われているため大きな利益は得られません。真の成果を得るためには、「数ヶ月〜数年前にMBO候補になり得る銘柄を特定し、仕込んでおくこと」が必要です。
プロの投資家もスクリーニング(条件検索)で使用する「MBO先読みの5条件」を具体的に解説します。
[MBO先読みの5条件]
 ├── 条件1:低PBR(1.0倍割れ)かつ潤沢な純現金(ネットキャッシュ)
 ├── 条件2:創業家・経営陣の持株比率が高い(20%〜40%以上)
 ├── 条件3:東証の「低PBR改善要請」への対応に窮している
 ├── 条件4:安定したキャッシュフロー(ストック型ビジネス)
 └── 条件5:親会社・アフィリエイト企業の存在(親子上場の解消)
条件1:低PBR(1.0倍割れ)かつ潤沢な純現金(ネットキャッシュ)
MBOを実行する際、最重要となるのが「買収資金の調達可能性」です。
PBR(株価純資産倍率)が0.5倍〜0.8倍といった水準で放置されている企業は、「株式市場で買える会社の値段(時価総額)よりも、会社が持っている純資産のほうが圧倒的に大きい」状態です。
さらに重要なのが ネットキャッシュ(純現金) の多さです。

時価総額が100億円の会社が、ネットキャッシュを80億円抱えているようなケースを考えます。経営陣やファンドから見れば、実質的にわずか20億円(100億円 – 80億円)を準備するだけで会社を丸ごと買収できる計算になります。買収後に会社が持っている現金を使って借入金を返済できるため、LBOローンを極めて組みやすく、MBOのハードルが著しく下がります。
条件2:創業者・経営陣の持株比率が高い(20%〜40%以上)
MBO(TOB)を成功させるためには、最終的に発行済株式の3分の2(約66.7%)以上を集めてスクイーズアウトの手続きを行う必要があります。
完全に第三者のファンドが買収を仕掛ける場合(敵対的買収など)、ゼロから66.7%を集めるのは極めて困難です。しかし、最初から創業者、創業家、または同族の資産管理会社が20%〜40%以上の株式を保有している企業であれば、すでに必要な議決権の半分近くを経営陣側が握っていることになります。
役員持株会や創業家の資産管理会社が上位株主に名を連ねているか
経営陣と創業家の関係が良好であるか
これらを有価証券報告書の「大株主の状況」で確認することが極めて有効な指標となります。
条件3:東証からの「資本コストや株価を意識した経営」要請への対応圧力
東京証券取引所は、PBR1倍割れ企業に対して「資本コストや株価を意識した経営に向けた対応」の開示と実行を強く要求しています。企業には主に以下の3つの選択肢が迫られています。
増配や自株買いを積極的に行い、ROEを高めて株価を上げる
IR活動を強化し、成長戦略を示して市場の信頼を得る
上場を維持するメリットがないと判断し、MBOで上場を廃止する
業績が安定しているものの、BtoB(企業間取引)ビジネスが中心で知名度が低く、IR対応に割く人員もいない中堅企業では、1や2の努力を続けるよりも「3のMBO」を選択するインセンティブが強力に働きます。特に「東証の改善要請に対して『検討中』のまま開示を出していない、あるいは出しても市場から評価されていない中堅低PBR銘柄」は絶好のターゲットです。
条件4:安定したキャッシュフロー(ストック型ビジネス)
MBOの資金調達では、LBOローン(銀行からの巨額借入)が組み込まれます。買収成立後、企業は事業で稼いだ利益を使って数年から十数年かけてこの借金を返済していかなければなりません。
したがって、業績が景気変動によって激しく乱高下するハイテク銘柄やシクリカル(景気敏感)銘柄よりも、以下のような「毎期手堅く現金が入ってくるビジネス」を展開する企業が選ばれます。
ビルメンテナンス、警備、インフラ運用
ストック型のBtoBソフトウェア(SaaS・基幹システム)
医療・介護・教育などの需要が消えない生活インフラ事業
老舗の飲料・食品メーカー(安定した固定ファンが存在する)
「地味だが、毎年必ず数十億円の営業キャッシュフローを稼ぎ出す企業」こそが、ファンドや銀行にとって最も資金を貸しやすい(MBOしやすい)案件となります。
条件5:親会社・アフィリエイト企業の存在(親子上場の解消)
近年、ガバナンス上の問題(親会社と子会社の一般株主との間の利益相反)から、「親子上場」に対する世間の批判や規制の目が厳しくなっています。
親会社が存在する子会社上場企業において、親会社が「完全子会社化(100%所有)」するか、「外部に売却するか」、あるいは「子会社の経営陣と一緒にMBOさせるか」の判断を迫られています。親会社が子会社の持株を30%〜50%保持している場合、親会社の意向一つでMBOやTOBが決定するため、事前スクリーニングの重要な要素となります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:MBO投資のリスクと注意点
MBO(マネジメント・バイアウト)は、発表されれば確実に利益が出る「夢のイベント」ではありません。価格面での対立や買収資金の調達失敗、アクティビスト(物言う株主)との攻防によってMBOが不成立・撤回に追い込まれ、期待感で買われていた株価が一転して急落・暴落するリスクが常に存在します。
本稿では、過去の代表的な失敗・撤回事例を深掘りし、その要因とリスクを事前に回避するための具体的なチェックポイントを解説します。
1. MBO不成立・撤回で株価が急落した代表的な事例
① 東京証券取引所・旧親会社との価格・条件対立による失敗
ケースの概要:
経営陣が提示した買付価格(TOB価格)に対し、一般株主やアクティビストから「企業の解散価値(PBR)や保有資産に対して安すぎる(買収価格の買い叩き)」と強い反発が起きたケースです。
何が起きたか:
TOB成立に必要な株式数(通常は3分の2以上)が集まらず、買付期間の延長を繰り返した末にMBO自体が撤回されました。
株価の挙動:
MBO発表後にTOB価格付近(約+30%〜40%高)まで急騰していた株価は、撤回発表の翌日からストップ安を交えて発表前の水準(またはそれを下回る水準)まで一気に急落しました。
② 買収資金(LBOローン)の調達決裂・金融環境の悪化
ケースの概要:
経営陣と投資ファンドがMBOに合意したものの、最終的な買収資金を融資する予定だった銀行団(LBOローン)との間で条件が折り合わなかった、あるいは金利上昇などの金融環境悪化によって融資が不成立となったケースです。
何が起きたか:
買収主体(SPC)が資金を用意できなくなり、TOBの開始条件を満たせずに計画が完全白紙撤回となりました。
株価の挙動:
「資金調達の懸念」が報道された段階から売りが先行し、最終的な撤回発表によって株価は期待剥落から底値を突き破る大暴落を記録しました。
2. なぜMBOは不成立になるのか? 3つの構造的要因
MBOが失敗・撤回に至る主な要因は、以下の3点に集約されます。
[MBO不成立の3大要因]
 ├── 1. 買付価格の不満(アクティビストや既存株主による阻止)
 ├── 2. 資金調達の失敗(LBOローンの土壇場での非承認・金利上昇)
 └── 3. 業績の急変・法的・手続的不備(特別委員会の機能不全)
利益相反による価格の「安すぎ」問題
経営陣は「1円でも安く買いたい」、株主は「1円でも高く売りたい」という根本的な利益相反が存在します。経営陣が市場価格に配慮しすぎた控えめなプレミアム(10%〜20%程度)しか提示しない場合、機関投資家やアクティビストが買い占めに走り、TOBを阻止します。
スクイーズアウト阻止(3分の1超の反対票)
TOB後に反対株主を排除する「スクイーズアウト(株式併合等)」を行うには、株主総会で3分の2以上の賛成が必要です。つまり、33.4%以上の反対票が集まれば、MBOスキーム全体が頓挫します。
特別委員会(ガバナンス)による待った
経済産業省の「M&A指針」に基づき設置される独立した特別委員会が、「この買収条件は一般株主の利益を損なう」と不適切判定を出した場合、MBO手続きを進められなくなります。
3. MBO不成立リスクを回避するための5つのチェックポイント
MBO発表後(または先回り投資時)に、その案件が「無事に成立するか」「撤回されて暴落するリスクが高いか」を見極めるための観察ポイントです。
| チェック項目 | 安全性が高い(成立しやすい)サイン | 危険(不成立・暴落リスクが高い)サイン |
| ① プレミアム率 | 30%〜50%以上の十分なプレミアムが乗っている | プレミアムが15%未満と極端に低い(安値買い叩き懸念) |
| ② 創業者・親会社の持株比率 | 経営陣側ですでに40%〜50%以上を保有している | 経営陣側の持株が10%〜20%以下で、浮動株が極めて多い |
| ③ 大株主・アクティビストの動向 | 大株主(創業家や親会社)が事前応募に合意済み | 主要株主に著名なアクティビスト(物言う株主)が入っている |
| ④ 株価とTOB価格の位置関係 | 市場株価がTOB価格を少し下回る水準で推移 | 市場株価がTOB価格を大きく上回って買われている |
| ⑤ 資金調達の確定度(コミットメントライン) | 銀行からの「融資証明書(コミットメントレター)」を取得済み | 資金調達方法が不透明、または「協議中」と記載されている |
秘訣:市場株価が「TOB価格を超えている」時の注意点
MBO発表後、市場での取引価格が経営陣の提示したTOB価格を超えて買われている場合(例:TOB価格1,000円に対し、市場で1,100円の値がついている)、市場は「価格が安すぎるため、TOB価格が引き上げられるか、対抗買収が起きる」と予想しています。
この状態で価格の引き上げが行われずMBOが撤回された場合、上乗せされていた期待値が一気に剥落するため、極めて大きな暴落に巻き込まれることになります。
まとめ:失敗リスクを防ぐ投資スタンス
MBOの不成立・撤回による暴落を防ぐための鉄則は以下の2点です。
発表後乗りの場合: プレミアムが低すぎる(20%以下)案件や、アクティビストと経営陣が泥沼の対立を見せている案件には深入りしない。
先回り投資の場合: 仮にMBOが来なくても「配当利回りが高く、業績が手堅い」という単体でも投資価値がある銘柄を選ぶ(ファンダメンタルズの裏付けがあれば、MBOが撤回されても下値が知れています)。
財務諸表と大株主の構成をしっかりチェックし、価格の適正さを見極めることがMBO投資での勝率を大幅に高めます。
第6章:金融・投資知識の重要性(初心者に伝えたいこと)
ここまでMBO投資のメカニズムや先読み条件を解説してきましたが、最終的に投資家を保護し、持続的な利益をもたらすのは「基礎的な金融・会計知識」です。
6-1. 単なる「噂買い」から「ロジカルな投資」への昇華
インターネットの掲示板やSNSでは、「次は○○がMBOされる」「ファンドが買収に動いている」といった根拠のない噂が飛び交うことがあります。知識がない投資家はこうした噂に飛びつき、高値掴みをさせられて損失を被ります。
しかし、自ら財務諸表(バランスシート)を開き、
「この会社は時価総額100億円に対して、現金と有価証券が120億円ある」
「PBRは0.4倍で、創業家が35%の株を握っている」
「東証へのPBR改善計画を出しておらず、事業はストップ型の安定収益だ」
と数字と事実(ファクト)に基づいて分析できれば、それは「ギャンブル」ではなく「期待値の高いロジカルな投資」へと進化します。仮にMBOが起きなかったとしても、それほど割安で財務が健全な企業であれば、配当を受け取りながら株価の再評価(修正)を気長に待つことができるため、下値リスクが極めて低くなります。
6-2. 資本市場のダイナミズムを学ぶ醍醐味
MBOを学ぶことは、単に「儲かる銘柄を探す」ことにとどまりません。
企業はどのように資金を調達し、どのような価値判断で動いているのか
投資ファンド(PEファンド)はどのような算段で企業を買収し、企業価値を高めて再上場(EXIT)させているのか
東証や金融庁の政策改革が、企業の行動をどう変えていくのか
といった「資本主義と株式市場の本当の仕組み」をリアルタイムで体感・理解できるようになります。この視点を持つことこそが、一発屋のギャンブラーではない「真の投資家」への第一歩となります。
まとめ:投資初心者が今日から踏み出すべきアクション
MBO投資は、株式市場に存在する「歪み(割安放置された企業価値)」を突いてリターンを得る、極めて理にかなった投資手法の一つです。
最後に、初心者が今日から実践できるアクションプランをまとめます。
会社四季報やIRサイトで「PBR1倍割れ」かつ「ネットキャッシュ豊富」な銘柄を探す
大株主の欄を確認し、創業家や役員持株会の割合が20%以上あるかチェックする
過去に起きたMBOのプレスリリース(TOB価格の決定根拠や第三者委員会の報告書)を1つ読んでみる
一見難しそうに見えるMBOという仕組みも、構造を解剖していけば非常にシンプルです。正しく知識の武器を身につけ、市場の変革期における大きなチャンスを掴み取ってください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。