


内部留保とは?日本企業に多い理由から決算書の読み方・投資判断まで徹底解説
日本企業の「内部留保」に関するニュースや議論を日常的に耳にする機会が増えています。「企業が数兆円もの内部留保を抱え込んでいる」「賃上げや設備投資に回すべきだ」という批判がある一方で、「企業の財務の安定性を高めるために不可欠だ」という主張も存在します。
本記事では、これまでに議論された「内部留保の基本定義」から「日本企業に多い理由」「欧米企業との構造的違い」「決算書(B/S)での具体的な読み方」「安全性指標との関係」、さらには「株式投資における判断基準」や「個人が金融・投資知識を身につける重要性」までを、初心者の方でも体系的に理解できるよう徹底的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:内部留保(利益剰余金)とは何か?~基礎知識の整理~
1-1. 内部留保の定義と会計上の名称
「内部留保(ないぶりゅうほ)」とは、企業が事業活動によって稼ぎ出した利益から、法人税などの税金、役員報酬、株主への配当金などを支払った後に、企業内部に蓄積・保留された利益の累計額を指します。
実は、会計帳簿や企業の決算書(財務諸表)上に「内部留保」という直接の科目名は存在しません。決算書(貸借対照表)においては、「利益剰余金(りえきじょうよきん)」という勘定科目で記載されます。
一般的にニュースやメディアで「企業の内部留保」と言われる場合、この会計上の「利益剰余金」を指していることがほとんどです。
1-2. 内部留保は何のために貯めるのか?
企業が利益をすべて使い切らず、社内に蓄積しておくことには、主に以下の3つの重要な目的があります。
① 不況や予期せぬ危機への備え(防衛的リスクヘッジ)
企業経営には、常に予期せぬリスクが伴います。2008年のリーマンショック、東日本大震災、近年の世界的なパンデミックや地政学リスク、急激な為替変動など、売上が一時的に激減・消失する事態はいつ起きるか分かりません。
このような緊急事態においても、従業員の雇用を守り、取引先への支払いを継続し、倒産を回避するための「安全網(安全クッション)」として内部留保が機能します。
② 将来の成長に向けた投資資金の確保
企業が持続的に成長するためには、工場や機械の導入、新製品の開発(R&D/研究開発)、店舗の出店、DX(デジタルトランスフォーメーション)化、さらには他社の買収(M&A)といった大型の投資が必要です。
内部留保が十分にあれば、外部からの借金(銀行融資や社債発行)に依存することなく、自前の資金で迅速かつ柔軟に成長投資を実行することができます。
③ 金融機関や取引先からの「信用」の維持
財務面での蓄積が豊かな企業は、「倒産リスクが極めて低い健全な会社」とみなされます。これにより、金融機関からの格付けが高くなり、有利な条件(低金利)での資金調達が可能になります。また、大型の商談や長期的な業務提携を結ぶ際にも、相手企業から深い信用を得ることができます。
第2章:なぜ日本企業は「特に内部留保が多い」と言われるのか?
財務省が公表している「法人企業統計」によると、日本企業の内部留保(利益剰余金)は10年以上にわたって過去最高を更新し続け、全体で500兆円を突破しています。なぜ諸外国に比べても、日本企業にはこれほど多くの内部留保が蓄積されているのでしょうか。
その背景には、日本特有の歴史的経緯と雇用・経営構造が深く関係しています。
理由1:バブル崩壊とリーマンショックの歴史的トラウマ
日本企業の無借金志向・手元資金重視の最大の要因は、過去の劇的な金融危機にあります。
1990年代のバブル崩壊後、日本の金融機関は不良債権処理に追われ、企業に対して強引な資金回収(貸しはがし)や新規融資の停止(貸し渋り)を行いました。また、2008年のリーマンショックでも、世界的な信用収縮により資金繰りに窮する企業が続出しました。
「危機が起きた際、銀行は傘を貸してくれない(資金を引き揚げる)」という強烈な体験をした日本企業の経営陣は、「外部調達に頼る経営は危険であり、自分たちの身は自前の手元資金で守るしかない」という自己防衛的な経営思想を強く抱くようになりました。
2:雇用を守る文化(メンバーシップ型雇用・終身雇用の残存)
欧米(特に米国)の企業では、業績が悪化した場合、迅速に従業員の解雇(レイオフ)を行い、固定費である人件費を圧縮して企業の存続を図ります。
一方、日本の企業文化や労働法制では、従業員の雇用を最優先で防衛することが重視されます。安易な整雇解雇が認められにくい構造であるため、「景気が悪化して売上が半減しても、数年間は従業員を解雇せずに給与を払い続けられるだけのキャッシュ(備蓄)」を企業内に溜め込む動機が強力に働きます。
理由3:国内市場の縮小と「成長投資先」の不足
日本国内は少子高齢化と人口減少が進んでおり、多くの成熟産業において国内市場の劇的な拡大が見込みにくい状況にあります。
企業が利益を稼いでも、「国内に大規模な工場を建てたり、新規事業を起こしたりしても、十分な投資回収率(ROI)が得られない」と経営陣が判断した場合、資金は投資に向かわず、結果として社内にそのまま溜め込まれることになります。
第3章:よくある誤解~「内部留保=金庫にある現金」ではない~
政治の議論やテレビのニュースなどで、「企業は巨大な内部留保を金庫に眠らせているのだから、それを吐き出させて賃上げや減税の原資にすべきだ」という主張を聞くことがあります。
しかし、経済・会計の観点から見ると、ここには大きな専門的誤解が含まれています。
3-1. 内部留保(利益剰余金)と現預金の違い
利益剰余金(内部留保): 過去に稼いだ利益の「累積額(勘定科目上の数値)」です。
現金・預金: 実際に手元にあり、すぐに決済に使える「通貨そのもの」です。
企業が稼いだ過去の利益(利益剰余金)は、すでに工場の建設費用、製造機械の購入、事務所の賃貸、原材料の仕入れ、他社の株式取得などに姿を変えて活用されているケースが多々あります。
つまり、「内部留保が500兆円ある」からといって、「500兆円の現金が金庫や銀行口座に手付かずで残っている」わけではありません。内部留保の一部は、すでに現物資産(設備や在庫)として稼働しているのです。
3-2. とはいえ、日本企業の「手元現金保有率」が高いのも事実
「内部留保=現金ではない」というのは会計上の正確な事実ですが、日本企業が諸外国と比較して「実際の現預金(キャッシュ)」を多く抱え込んでいるのもまた事実です。
諸外国の企業であれば、稼いだ現金をすぐさま設備投資や株主還元(配当・自社株買い)に振り向けますが、日本企業は稼いだ現金の多くをそのまま銀行預金として積み置く傾向が顕著です。この「手元資金の停滞(使われない現金)」こそが、経済の循環を滞らせているとして問題視されている本質です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:日本企業 vs 欧米企業の「手元資金(キャッシュ保有)」徹底比較
日本企業と欧米(米国・欧州)企業では、財務戦略や手元資金に対するアプローチが根本的に異なります。両者の違いを多角的に比較してみましょう。
4-1. 比較一覧表
| 比較項目 | 日本企業 | 欧米企業(特に米国) |
| 手元資金(キャッシュ)の保有傾向 | 極めて高い(厚い現預金層を好む) | 必要最小限(手元資金は薄く保持) |
| 利益剰余金の主な使い道 | 安全資産(預金)として蓄積されやすい | 設備投資・M&A・自社株買い・増配に即座に活用 |
| 資本効率(ROE・ROIC)の意識 | 改善傾向にあるが、歴史的に低い | 極めて高い(過剰なキャッシュ保持は悪とみなされる) |
| 有事・危機発生時のリスク対応 | **自前の内部留保(手元現金)**で耐え抜く | 迅速な解雇(レイオフ)+市場からの機動的調達 |
| 株主からのプレッシャー | 安定株主や銀行との関係性を長く重視 | 非常に強い(資本の無駄遣いに対し厳しく追求) |
4-2. なぜこれほどの差が生まれるのか?
① 雇用調整の流動性
前述の通り、米国などでは事業悪化時にレイオフを行って固定費を素早く削減できるため、過剰な安全資金を抱え込む必要がありません。一方、解雇規制が厳格な日本では、固定費(人件費)を払い続けるための「自家用保険」としてキャッシュを保有する必要があります。
② 株主からの圧力と資本効率の追求
欧米の株式市場では、「ROE(自己資本利益率)」が非常に重視されます。企業が使わない現金を抱え込んでいると、「株主から預かった資本を無駄に眠らせ、効率的に活用していない経営陣」とみなされ、株価が売り叩かれたり、アクティビスト(物言う株主)から経営改善を要求されたりします。
そのため、欧米企業は手元に余分な現金が発生すると、即座に「自社株買い」や「配当金の増額」を通じて株主に還元するか、新たな企業の買収(M&A)に投入します。
③ 資金調達環境の柔軟性
米国では社債市場や株式市場などの「直接金融」が極めて高度に発達しており、良い事業機会や緊急の資金ニーズがあれば、市場からいつでも大量の資金を調達できます。そのため、「自前で事前に資金を貯め込む」必要性が低いのです。
第5章:決算書のどこを見れば「内部留保」と「手元資金」が分かるのか?
企業の財務状況を自ら確認するためには、上場企業が公表している決算資料(決算短信や有価証券報告書)の中にある財務諸表をチェックします。
チェックすべき財務諸表は、「貸借対照表(B/S)」と「キャッシュ・フロー計算書(C/F)」です。
【貸借対照表(B/S)の構造とチェックポイント】

 -----------------------------------------------------------------
| 【資産の部】                   | 【負債の部】                   |
|  ・流動資産                    |  ・流動負債                   |
|    ★「現金及び預金」          |  ・固定負債                   |
|  ・固定資産                    | ------------------------------|
|    (工場、機械、土地など)     | 【純資産の部】                 |
|                                |  ・株主資本                   |
|                                |    ★「利益剰余金」            |
 -----------------------------------------------------------------
5-1. チェックすべき3つの数字
1. 内部留保の「累計額」を確認する
確認先: 貸借対照表(B/S) > 「純資産の部」
見るべき項目: 「利益剰余金(りえきじょうよきん)」
内容: 企業が創業以来、積み上げてきた利益の総額(=会計上の内部留保)です。
2. 「実際に自由に使える現金」を確認する
確認先: 貸借対照表(B/S) > 「流動資産の部」
見るべき項目: 「現金及び預金」
内容: 企業が現在、手元に保有している生の現預金額です。利益剰余金とこの現預金額を比較することで、「利益がどれくらい現金として残っているか、あるいは設備等に変えられているか」を把握できます。
3. 「1年間でどれくらい現金を生み出したか」を確認する
確認先: キャッシュ・フロー計算書(C/F)
見るべき項目: 「営業活動によるキャッシュ・フロー(営業C/F)」
内容: 本業の営業活動を通じて、1年間で実際にどれだけの現金が入ってきたかを示します。これが恒常的に大きなプラスであれば、内部留保や現預金が順調に蓄積されていることを意味します。
第6章:内部留保と「自己資本比率・財務安全性」の深い関係
内部留保(利益剰余金)が積み上がっていくと、企業の財務安全性を示す各種指標に直接的な好影響を与えます。
6-1. 自己資本比率が上昇するメカニズム
自己資本比率は、企業の総資産(すべての財産)のうち、返済する必要がない「自己資本(自前のお金)」がどれくらいの割合を占めているかを示す指標です。
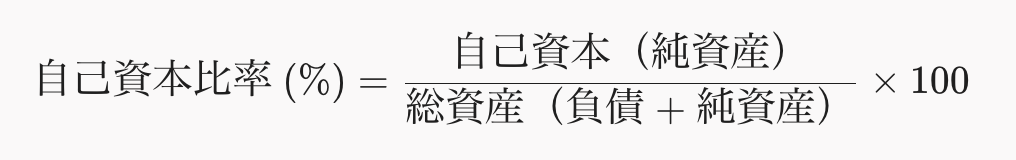
利益剰余金は、貸借対照表の「純資産の部(自己資本)」に直接加算されます。そのため、企業が利益を出して内部留保を増やすと、計算式の「分子」である自己資本が大きくなり、自己資本比率は確実に上昇(改善)します。
具体的な数値シミュレーション
【1年目(基準)】
総資産:100億円(負債:60億円、自己資本:40億円)
自己資本比率:
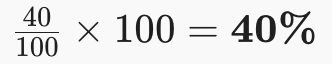
【2年目(10億円の利益を全額内部留保)】
総資産:110億円(負債:60億円、自己資本:50億円)
自己資本比率:
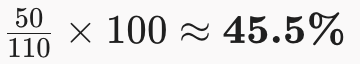 (※5.5ポイントの上昇)
6-2. 業界別の「自己資本比率」の適正水準目安
自己資本比率は高ければ高いほど安全ですが、適切な基準値は業界のビジネスモデルによって全く異なります。一律の基準で判断するのではなく、業界ごとの特性を把握することが重要です。
| 業界・分野 | 適正水準(目安) | 業界の構造的特徴 |
| IT・情報通信 | 60% ~ 70% 以上 | 大型工場などの物理的資産が不要なため、負債(借入)が少なく、比率が非常に高くなりやすい。 |
| 製造業(一般) | 40% ~ 50% 程度 | 設備投資が必要だが、景気変動のリスクに耐えるため40%以上を目指すのが標準的。 |
| 不動産・建設業 | 20% ~ 30% 程度 | 用地の仕入れや建築費用のため、銀行からの借入金(負債)を活用して大きな事業を展開する。 |
| 小売・飲食業 | 20% ~ 30% 程度 | 出店費用を借入で賄うことが多く、日々の現金収入(日銭)で返済を回す構造。 |
| 金融業(銀行等) | 5% ~ 10% 程度 | 預金者から預かっている「預金」が会計上「負債」になるため、非常に低い数値になる。 |
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第7章:実例分析~トヨタ自動車のB/Sから安全性を読み解く~
ここで、日本を代表するグローバル企業である「トヨタ自動車」の決算数値(連結貸借対照表の概算イメージ)をモデルに、実際の財務分析の手順を確認してみましょう。
【トヨタ自動車 貸借対照表(B/S)の概念図】 ※数字は約表示

 -----------------------------------------------------------------
| 【資産の部】                   | 【負債の部】                   |
|  流動資産  :約26.4兆円        |  流動負債  :約24.3兆円        |
|  固定資産等:約48.0兆円        |  固定負債  :約20.3兆円        |
|                                | ------------------------------|
|                                | 【純資産の部】                 |
|                                |  株主資本等:約29.8兆円        |
|                                |  (うち利益剰余金:約27兆円)  |
 -----------------------------------------------------------------
  資産合計:約74.4兆円              負債・純資産合計:約74.4兆円
分析から見えてくる3つの財務ポイント
自己資本比率:約 40.1%
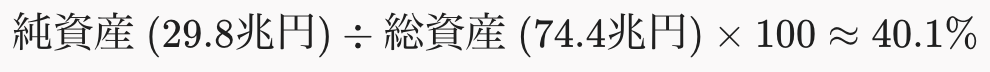
トヨタは巨大な「金融子会社(自動車ローン事業)」を抱えているため、金融機関特有の巨額の負債が含まれています。それを踏まえると、製造業として40%超という比率は極めて堅固で優れた財務体質であることを示しています。
流動比率(短期的な資金繰りの安全性):約 108.6%

1年以内に現金化できる「流動資産」が、1年以内に返済しなければならない「流動負債」を上回っており(100%以上)、短期的な資金繰りの不安は皆無です。
利益剰余金の圧倒的規模:約 27兆円
純資産(29.8兆円)の大部分が、過去の利益の積み重ねである「利益剰余金(約27兆円)」で占められています。
これだけの蓄積があれば、次世代の「EV(電気自動車)」や「自動運転技術」「SDV(ソフトウェアデファインドバリュー)」といった巨額の研究開発投資を長期間にわたって継続できると同時に、世界的な景気後退が来ても揺るぎない耐性を発揮できます。
第8章:株式投資家としての判断基準~安全性と成長性のトレードオフ~
株式投資を行う際、「内部留保が多く安全性が高い企業」をどのように評価し、売買判断を下すべきでしょうか。
結論から言うと、「財務の安全性」と「企業の成長性」は表裏一体のトレードオフの関係にあります。
8-1. 設備投資に消極的な企業のリスクと懸念点
投資家の視点から見ると、内部留保や現金を溜め込む一方で設備投資やM&Aに消極的な企業には、以下のような明確なリスクが存在します。
成長の停滞(キャピタルゲインの減少):
新しい製品やサービスを生み出すための投資を行わないため、将来の売上・利益の飛躍的な伸びが期待できなくなります。
ROE(自己資本利益率)の低迷:
分母である内部留保(自己資本)が膨らみ続ける一方で、利益(分子)が増えなければROEは低下します。特に海外の機関投資家は、ROEが低い(目安として8%未満の)企業を「資本効率が悪い企業」として投資対象から除外する傾向があります。
割安放置(バリュートラップ):
いくら業績が安定していて倒産リスクが低くても、成長ストーリーがない企業は投資家から注目されず、PBR(株価純資産倍率)が1倍を割ったまま長期間株価が放置される「バリュートラップ(割安の罠)」に陥ります。
8-2. 投資戦略に応じたアプローチの使い分け
投資の目的によって、内部留保が多い企業に対する判断は180度変わります。
【投資戦略ごとの判断アプローチ】

 ┌─────────────────┬─────────────────────────────────────────┐
 │ 投資戦略        │ 判断基準と向き不向き                    │
 ├─────────────────┼─────────────────────────────────────────┤
 │ ① 高配当・守り │ ◎ 最適な投資先                           │
 │    (インカム) │   財務が強固で倒産リスクが低い。        │
 │                 │   還元(増配・自社株買い)姿勢があれば魅力的│
 ├─────────────────┼─────────────────────────────────────────┤
 │ ② 成長株狙い   │ ✕ 対象外(見送り)                      │
 │    (グロース) │   成長投資をしない企業は株価の何倍もの    │
 │                 │   値上がり(キャピタルゲイン)が期待薄。  │
 ├─────────────────┼─────────────────────────────────────────┤
 │ ③ 変化の兆し   │ ○ 狙い目の可能性あり(カタリスト狙い)   │
 │    (カタリスト)│   東証の要求やアクティビストの圧力により│
 │                 │   増配・自社株買いへ舵を切る瞬間を狙う。  │
 └─────────────────┴─────────────────────────────────────────┘
① 高配当株・ディフェンシブ投資の場合
株価の劇的な値上がりよりも、「毎年の安定した配当金」や「景気後退時の株価の頑強さ」を求める戦略においては、内部留保が豊富な企業は非常に魅力的な候補となります。
確認ポイント: 単に現金を貯めているだけでなく、稼いだ利益をしっかり配当金として株主に還元する姿勢(配当性向30〜50%以上、あるいは連続増配の維持)があるかを確認します。
② グロース(成長株)投資の場合
イノベーションを起こし、数年で株価が2倍、3倍になるような高いキャピタルゲインを狙う戦略においては、内部留保を溜め込んで投資に慎重な企業は投資対象から外すべきです。
③ カタリスト(構造変化のきっかけ)を狙う投資の場合
現在、東京証券取締役(東証)はPBR1倍割れ企業に対して「資本効率の改善と株主還元の強化」を強く要求しています。また、アクティビスト(物言う株主)が過剰な現金を抱える企業に対して株式を取得し、経営改善を迫るケースが増加しています。
狙い目: 経営陣が重い腰を上げ、「手元資金を活用した大規模な自社株買い」や「将来に向けた大型M&A」などの方針転換(中期経営計画の刷新)を発表した瞬間、株価は大きく急上昇する可能性があります。この「変化の兆し」を捉えて投資する高度な手法も存在します。
第9章:なぜ私たち個人に「金融・投資知識(マネーリテラシー)」が必要なのか?
ここまで、企業の内部留保の仕組みから財務分析、株式投資の視点までを解説してきました。最後に、こうした「金融や投資の知識」を個人が身につけることの根本的な重要性について解説します。
知識を深めることは、単に「株式投資で儲ける」ためだけではなく、自分自身の人生と生活を守り、豊かにするために不可欠なライフスキルです。
9-1. ニュースや社会の「本質」を見抜く力が身につく
政治家やメディアの「内部留保に課税せよ」「企業は現金を溜め込んでズルをしている」といった表面的な言説に対して、マネーリテラシーがあれば「会計上の利益剰余金と実際の現預金は異なる」「解雇規制や過去の金融危機という構造的問題がある」といった多角的な背景を自分でロジカルに分析できるようになります。
世の中の主張や感情論に振り回されず、一次情報(決算データや統計資料)に基づいて客観的に物事を判断できる知的な自立が得られます。
9-2. 自分の資産を守り、インフレ(物価高)に対抗する
低金利が続き、物価が上昇(インフレ)する現代社会において、「稼いだお金をただ銀行預金(キャッシュ)として置いておく」だけの行動は、実質的な購買力の低下(資産の減価)を意味します。
これはまさに、今回解説した「資金を投資に回さず銀行に眠らせ、資本効率(ROE)を低下させている企業」と全く同じ状態を自分自身が作り出していることになります。
企業の財務構造や投資のメカニズムを学ぶことで、自分の個人資産についても「何(生活防衛資金としての現金)」に配置し、「何(新NISAや株式・投資信託など)」に回して効率よく運用すべきかという「パーソナル・キャピタル・アロケーション(個人の資金配分)」を自分で設計できるようになります。
9-3. 変化の激しい時代における「個人の意思決定」の質を高める
企業の財務分析(B/SやC/Fの理解)ができるようになると、自分の勤務先や転職先の「将来性・安全性」を正しく評価できるようになります。
「この会社は一見華やかだが、流動比率が低くて資金繰りが危ういのではないか」
「この会社は内部留保が豊富で、新事業への投資姿勢もあるから安心して働ける」
このように、就職・転職・自己投資・キャリア選択・老後資金形成など、人生のあらゆる重要な局面において、数値や根拠に基づいた質の高い意思決定ができるようになります。
全体のまとめ
内部留保(利益剰余金)とは: 企業が過去に稼いだ利益の蓄積額であり、不況への備え・投資資金・信用の維持のために保持される。
日本企業に多い理由: 金融危機やバブル崩壊のトラウマ、雇用(終身雇用慣行)の防衛、国内投資先の不足という構造的要因が存在する。
「内部留保=現金」ではない: 工場や設備に変わっている部分も多く存在するが、日本企業が実際に持っている現預金の割合が高いことも事実。
決算書の見方: B/Sの「純資産の部(利益剰余金)」で内部留保の累計を、「流動資産(現金及び預金)」で手元資金を確認する。
株式投資の判断: 内部留保が多い企業は「安全性(守り)」に優れるが、「成長性(攻め)」や「資本効率(ROE)」に課題がある。高配当狙いなのか、成長狙いなのかによって投資判断を変える必要がある。
マネーリテラシーの価値: 企業の財務構造を学ぶことは、社会の本質を見抜き、インフレから自分の資産を守り、人生の選択肢を広げる最強の武器となる。
財務や金融の知識は、一度身につけてしまえば時代が変わっても一生使える「知覚のレンズ」となります。ぜひ本記事で得た視点を、日々のニュース解説のチェックや、個人の資産形成・投資活動に活用してみてください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
