


【完全解説】年金は元を取れる?損得分岐点から繰上げ・繰下げ戦略、個人事業主の最強節税まで網羅
概要
日本の公的年金制度や社会保障に対して、「仕組みが複雑でよく分からない」「少子高齢化で未納にした方が得なのではないか」といった疑問や誤解を抱く人は少なくありません。しかし、制度の原理・原則を正しく解き明かし、自らの働き方(会社員・公務員・個人事業主)に応じた戦略を組み立てることで、公的年金は一生涯の生活を支える不可欠かつ最も堅牢な財務基盤となります。
本記事では、公的年金が「元を取れるのか」という損得分岐点の数理的検証をはじめ、受給開始時期を前後させる「繰上げ・繰下げ受給」の高度な判定基準、働き方による社会保障構造の格差、そして個人事業主が会社員以上の保障と節税を両立させるための7つの具体的制度まで、老後資金とライフプランに関する重要知見を網羅的かつ体系的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
重要なポイント(本記事の要旨)
損得分岐点の事実:公的年金は原則65歳受給開始から8〜10年(73〜75歳)生きれば元が取れる構造であり、平均寿命まで生きる前提であれば極めて優秀な金融商品である。
受給時期の最適化:繰下げ受給(最大+84%)は強力な長寿リスク対策だが、「税・社会保険料の増加」や「加給年金の失効」「在職老齢年金による支給停止分の増額不適用」といった罠に留意する必要がある。
職業による構造的格差:会社員・公務員は厚生年金の「労使折半」や「傷病手当金」で手厚く守られている一方、個人事業主は自力で「年金の二層目」「休業補償」「退職金」を構築しなければならない。
個人事業主の節税・保障最大化:iDeCo、小規模企業共済、経営セーフティ共済、青色申告(最大65万円控除)等を組み合わせることで、年間百万円単位の所得控除・経費化を実現しつつ会社員以上の資産を形成できる。
マネーリテラシーの不可欠性:すべての土台は「公的年金の確実な納付」であり、その上に正しい制度知識に基づいた資産防衛・運用を重ねることが生涯の経済的安定をもたらす。
第1章:公的年金の基本構造と「損得分岐点」の数理的検証
1. 公的年金の原理と「元が取れる」メカニズム
「払った分より多くもらえるのか」という問いに対する結論は明確です。公的年金(老齢年金)は受給開始(原則65歳)から「約8〜10年」生きることで、支払った保険料の総額を回収(=元を取る)できる設計になっています。
日本人の平均寿命(男性:約81歳、女性:約87歳)を踏まえると、大半の国民にとって十分元が取れる仕組みです。
【保険料納付期間】                     【受給期間】
20歳 ------------ 60歳 ------------ 65歳 -------- 73〜75歳 ------------ 85歳+
  └─ 40年間納付 ─┘                  └─ 約8〜10年 ─┘
                                       (損得分岐点)  └─ 以降はすべて「利益」─┘
【保険料納付期間】 【受給期間】
20歳 ------------ 60歳 ------------ 65歳 -------- 73〜75歳 ------------ 85歳+
└─ 40年間納付 ─┘ └─ 約8〜10年 ─┘
(損得分岐点) └─ 以降はすべて「利益」─┘年金種類別の損得分岐点(元が取れるまでの年数)
国民年金(自営業・フリーランス・無職など:第1号被保険者)
元が取れる目安:受給開始から約10年(75歳前後)
計算の根拠:国民年金保険料は月額約1.7万円(年間約20万円)、40年間納付した場合の総額は約800万円です。満額受給(年間約81万円)の場合、約10年(75歳)で累計受給額が納付総額に達します。
国庫負担の存在:国民年金の給付費の半分(50%)は、国が税金で負担しています。自己負担額に対して2倍の給付基礎が設定されているため、85歳まで生きれば納付額の約2倍を受け取る計算になります。
厚生年金(会社員・公務員:第2号被保険者)
元が取れる目安:受給開始から約8〜10年(73〜75歳前後)
計算の根拠:厚生年金保険料(標準報酬月額の18.3%)は事業者(企業)と個人が半々(労使折半)で負担しています。個人が毎月の給与から天引きされている自己負担分のみをベースに計算した場合、実質的に約8〜9年程度で回収が完了します。
世帯単位での優位性:扶養配偶者(第3号被保険者)がいる世帯では、配偶者分の保険料を個別納付することなく基礎年金が受給できるため、世帯全体で見ると受給開始から約6年で元が取れる極めて有利な構造となります。
2. 「年金は損」という誤解が生じる3つの背景と本当の価値
メディア等で「年金はもらい損になる」と言われがちな背景には、若年層の不信感やマクロ経済スライドによる実質給付水準の調整(改定)への懸念があります。しかし、金融商品・保険商品としてのスペックを精査すると、公的年金には民間の金融商品では到底実現できない独自の強みがあります。
┌──────────────────────┐
│                   公的年金 3つの絶対的強み                │
├─────────────────────────────┤
│ 1. 終身受給 & インフレ対応 ── 死亡まで継続・物価上昇をカバー │
│ 2. 保険機能(障害・遺族)  ── 万が一の就労不能・死亡に給付    │
│ 3. 社会保険料控除           ── 払った保険料は全額税金控除      │
└────────────────────────────┘
┌──────────────────────┐
│ 公的年金 3つの絶対的強み │
├─────────────────────────────┤
│ 1. 終身受給 & インフレ対応 ── 死亡まで継続・物価上昇をカバー │
│ 2. 保険機能(障害・遺族) ── 万が一の就労不能・死亡に給付 │
│ 3. 社会保険料控除 ── 払った保険料は全額税金控除 │
└────────────────────────────┘死ぬまで支給が続く「終身受給」と「インフレ対応(実質価値の維持)」
預貯金や民間の年金保険、株式運用などは、どれほど資産があっても「長生きリスク(資金が途中で底をつくリスク)」を完全には排除できません。公的年金は一生涯支給され続ける上、物価や賃金の変動に応じて受給額が微調整されるため、インフレ(物価高騰)に対する強い防衛力を持ちます。
老後だけではない「障害年金」「遺族年金」という保険機能
公的年金は単なる「老後資金の積立」ではありません。現役時代に病気や事故で一定の障害状態になった場合に支給される「障害年金」、一家の働き手が死亡した際に遺族へ給付される「遺族年金」という掛け捨ての保険機能が標準装備されています。
支払った保険料が全額「社会保険料控除」になる節税効果
納付した保険料は全額が税制上の「社会保険料控除」として課税所得から差し引かれます。現役時代の所得税・住民税を軽減しているため、実質的な保険料負担額は表面上の金額よりもさらに低くなります。
第2章:受給時期の最適化〜繰上げ受給と繰下げ受給の高度な戦略〜
原則65歳からの受給開始年齢は、本人の選択により60歳から75歳までの間で任意に設定できます。開始時期を前後させることで受給額が増減し、その適用率は一生涯変わりません。
60歳 ───────────── 65歳 ───────────── 75歳
│<── 繰上げ受給 ───>│<── 繰下げ受給 ───>│
 (最大 24% 減額)     (基準額)         (最大 84% 増額)
 (-0.4% / 月)                         (+0.7% / 月)
60歳 ───────────── 65歳 ───────────── 75歳
│<── 繰上げ受給 ───>│<── 繰下げ受給 ───>│
(最大 24% 減額) (基準額) (最大 84% 増額)
(-0.4% / 月) (+0.7% / 月)1. 制度の変動率と損得分岐点の詳細
繰上げ受給(60歳0ヶ月〜64歳11ヶ月で開始)
1ヶ月早めるごとに 0.4% 減額
最大(60歳から受給)で 24.0% 減額
※制度改正により2022年4月以降、減額率は月0.5%から月0.4%へ緩和されました。
繰下げ受給(66歳0ヶ月〜75歳0ヶ月で開始)
1ヶ月遅らせるごとに 0.7% 増額
最大(75歳から受給)で 84.0% 増額
基準(65歳受給)との総受給額における損得分岐比較
| 受給開始年齢 | 減額・増額率 | 65歳開始との総受給額の損得分岐点 |
| 60歳(繰上げ) | 24.0% 減額 | 80歳10ヶ月まで(80歳10ヶ月以前に死亡した場合は繰上げが得、81歳を超えると65歳受給が得) |
| 70歳(繰下げ) | 42.0% 増額 | 81歳11ヶ月以上生きると65歳開始より総受給額が得 |
| 75歳(繰下げ) | 84.0% 増額 | 86歳11ヶ月以上生きると65歳開始より総受給額が得 |
簡易判定ルール:繰下げ受給を選択した場合、何歳から受給を開始したとしても、**「受給を開始した年齢から約12年間生存する」**と65歳受給開始の累計額を追い抜きます。
2. メリット・デメリットと見落とされがちな「3つの罠」
繰上げ受給(早めにもらう)の分析
メリット:定年退職後の無収入期間を回避できる。健康で活動的な若いうちに使えるお金を確保できる。
デメリット・注意点:
一度繰り上げると一生涯減額率が固定される。
繰上げ申請後は、障害基礎年金を事後重症などで請求できなくなる。
国民年金の「任意加入(60歳以降も満額を目指して保険料を納める仕組み)」ができなくなる。
繰下げ受給(遅くしてもらう)の分析
メリット:年金額が一生涯最大+84%増えるため、超長寿に伴う資金枯渇リスクに対する最強の対策となる。
見落としがちな3つの罠:
┌─────────────────────────┐
│                 繰下げ受給における「3つの罠」                          │
├────────────────────────────────────┤
│ 罠①:税金・社会保険料の段階的増加 ─ 額面+84%でも手取りは+60〜70%に抑制│
│ 罠②:加給年金の支給停止           ─ 繰下げ期間中は年約40万円の手当が失効│
│ 罠③:在職老齢年金との干渉         ─ 給与カット部分は繰下げ増額対象外  │
└────────────────────────────────────┘
┌─────────────────────────┐
│ 繰下げ受給における「3つの罠」 │
├────────────────────────────────────┤
│ 罠①:税金・社会保険料の段階的増加 ─ 額面+84%でも手取りは+60〜70%に抑制│
│ 罠②:加給年金の支給停止 ─ 繰下げ期間中は年約40万円の手当が失効│
│ 罠③:在職老齢年金との干渉 ─ 給与カット部分は繰下げ増額対象外 │
└────────────────────────────────────┘税金と社会保険料による「手取り逆転・抑制現象」
年金の額面受給額が増えると、所得税・住民税の税率が上がるだけでなく、国民健康保険料や介護保険料、医療機関での自己負担割合(1割→2割・3割)が上昇します。そのため、額面が84%増えても、実際の「手取り額」の増加率は60〜70%程度にとどまる点に注意が必要です。
「加給年金」の権利失効(配偶者手当の消失)
厚生年金に20年以上加入し、扶養する65歳未満の配偶者がいる場合、年額約40万円の「加給年金」が上乗せされます。しかし、自身の厚生年金を繰下げ待機している期間中は、加給年金も支給されず、その期間分は増額対象にもならずに権利が消滅します。
遺族年金への影響
夫が厚生年金を繰下げて受給額を増やしていても、夫の死亡後に妻が受け取る「遺族厚生年金」の額は、夫の繰下げ増額後の金額ではなく「65歳時点の本来の年金額」を基準に計算されます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:60歳以降も働き続ける際の壁「在職老齢年金」
60歳以降も厚生年金に加入して働きながら年金を受給する場合、「在職老齢年金(ざいしょくろうれいねんきん)」のルールが適用されます。
1. 調整ルールと支給停止の計算式
働きながら受け取る「老齢厚生年金の月額(基本月額)」と「毎月の給与+過去1年間の賞与÷12(総報酬月額相当額)」の合計が基準額(月額50万円)を超える場合、超えた金額の2分の1の年金が支給停止(カット)されます。
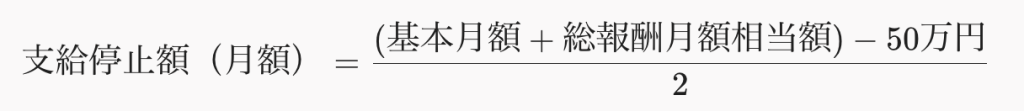
※国民年金(老齢基礎年金)は給与額に関わらずカットされず、全額支給されます。
※合計額が50万円以下の場合は、年金は一切カットされず満額受け取れます。
2. 繰下げ受給と組み合わせる際の構造的欠陥(最大の落とし穴)
高収入で働きながら年金を増額させようと繰下げ待機(待機期間中無給)を行う場合、制度上の重大な注意点があります。
「在職老齢年金によって支給停止(カット)されるはずだった金額には、繰下げによる増額率(+0.7%/月)が一切付与されない」というルールです。
【在職老齢年金 × 繰下げの仕組み】
 65歳〜70歳の繰下げ待機期間中:
 ┌──────────────────────────────────────┐
 │ 在職老齢年金で支給停止(カット)される部分 │ ───> 増額率(+0.7%/月)は付かない(完全に無効)
 ├──────────────────────────────────────┤
 │ 実際にもらえるはずだった部分             │ ───> 増額率(+0.7%/月)が付与される
 └──────────────────────────────────────┘
【在職老齢年金 × 繰下げの仕組み】
65歳〜70歳の繰下げ待機期間中:
┌──────────────────────────────────────┐
│ 在職老齢年金で支給停止(カット)される部分 │ ───> 増額率(+0.7%/月)は付かない(完全に無効)
├──────────────────────────────────────┤
│ 実際にもらえるはずだった部分 │ ───> 増額率(+0.7%/月)が付与される
└──────────────────────────────────────┘高収入で厚生年金が全額支給停止になる人の場合:
65歳から70歳まで5年間繰下げ待機しても、全額が支給停止対象と判定されるため増額率は0%のままです。70歳になっても1円も増額されず、待機した5年分の年金をただ捨てる結果になります。
対策・回避戦略:
高収入で働く予定がある場合、厚生年金は繰り下げずに65歳から受け取る(またはカットを容認する)か、在職老齢年金の対象外である「国民年金(老齢基礎年金)」のみを繰り下げる分離戦略が非常に有効です。
第4章:職業(会社員・公務員・個人事業主)による社会保障構造の比較
日本の社会保障・税制システムは、所属する職業区分(被保険者種別)によって保障の厚みや費用負担の構造が大きく異なります。
主な特徴と社会保障の格差比較
| 比較項目 | 会社員(第2号) | 公務員(第2号) | 個人事業主・フリーランス(第1号) |
| 公的年金 | 2階建て(基礎年金+厚生年金) | 2階建て(基礎年金+厚生年金+年金休業等給付) | 1階のみ(老齢基礎年金のみ) |
| 年金保険料負担 | 労使折半(企業が50%負担) | 労使折半(国・自治体が50%負担) | 全額自己負担 |
| 医療保険 | 健康保険(協会けんぽ・組合健保) | 共済組合 | 国民健康保険(国保) |
| 病気・ケガの休業補償 | 傷病手当金あり(給与の約2/3を最長1年6ヶ月) | 傷病手当金+付加給付あり(極めて手厚い) | なし(病気で休むと収入ゼロ) |
| 退職金制度 | 企業の退職金・企業年金(企業による) | 退職手当(確実に支給) | なし(自力で準備が必要) |
| 雇用・身分保障 | 強い(労働契約法等で保護) | 極めて強い(身分保障・倒産なし) | 自己責任(契約打ち切りリスク) |
| 所得計算と経費 | 給与所得控除(定額控除) | 給与所得控除(定額控除) | 必要経費の実額控除+各種共済控除 |
| 税務手続き | 源泉徴収・年末調整(全自動) | 源泉徴収・年末調整(全自動) | 確定申告(帳簿付け・自己管理) |
構造的格差の要点
会社員・公務員は、保険料の半分を事業主が負担してくれる上、病気休業時の傷病手当金や厚生年金による二層目の保障が標準で備わっています。
対照的に個人事業主は、「老齢基礎年金のみ(満額で月約6.8万円)」「傷病手当金なし」「退職金なし」という薄い保障構造であるため、自ら制度を活用して「二層目の年金」「休業補償」「退職金」を構築しなければなりません。
第5章:個人事業主が会社員以上の保障と節税を実現する7つの具体的制度
個人事業主(フリーランス・自営業)が社会保障の格差を埋めつつ、高くなりがちな税金(所得税・住民税)や国民健康保険料を直接圧縮するための7つの必須制度を解説します。
個人事業主の節税の鉄則は「課税所得(利益)を圧縮すること」です。以下の制度は掛金がそのまま所得控除(または経費)になるため、節税と資産形成が同時に完結します。
┌─────────────────────────┐
│                個人事業主の節税・保障 3つの柱                 │
├────────────────────────────────┤
│ 1. 老後年金の確保   ─── iDeCo / 国民年金基金(最大月6.8万円控除)│
│ 2. 退職金・倒産防衛 ─── 小規模企業共済 / 経営セーフティ共済  │
│ 3. 税金・国保料圧縮 ─── 青色申告(65万控除) / 職種別国保    │
└────────────────────────────┘
┌─────────────────────────┐
│ 個人事業主の節税・保障 3つの柱 │
├────────────────────────────────┤
│ 1. 老後年金の確保 ─── iDeCo / 国民年金基金(最大月6.8万円控除)│
│ 2. 退職金・倒産防衛 ─── 小規模企業共済 / 経営セーフティ共済 │
│ 3. 税金・国保料圧縮 ─── 青色申告(65万控除) / 職種別国保 │
└────────────────────────────┘1. 老後の保障を増やす制度(年金の二層構造・私的年金)
① iDeCo(個人型確定拠出年金)
仕組み:自分で設定した金額を運用・積立し、60歳以降に受け取る私的年金制度。
拠出上限:個人事業主(第1号被保険者)は月最大 68,000円(年間81.6万円)まで拠出可能。
税制メリット:
掛金全額が「小規模企業共済等掛金控除」となり、所得税・住民税が全額非課税化。
運用益・分配金が非課税再投資される。
受取時も「退職所得控除」または「公的年金等控除」が適用され節税できる。
② 国民年金基金
仕組み:国民年金に上乗せして生涯受給(終身年金)できる公的年金制度。
活用法:iDeCoとの合計で月額68,000円の枠内で併用可能。iDeCoのような市場運用リスクを取らず、確実に定額の終身年金を増やしたい人に適しています。掛金は全額所得控除です。
2. 万が一の倒産・休業・退職に備える制度
③ 小規模企業共済(事業主の退職金制度)
仕組み:事業の廃業や役員退職時に、積み立てた共済金を受け取れる独立行政法人中小企業基盤整備機構が運営する制度。
拠出上限:月最大 70,000円(年間84万円)まで(1,000円単位で自由変更可能)。
メリット:
掛金全額が「小規模企業共済等掛金控除」となり課税所得から無条件で差し引ける。
受取時は「退職所得」扱いになり、勤続(加入)年数に応じた控除が適用され税負担が劇的に軽い。
積立額の範囲内で、低金利(年0.9%程度)の「契約者貸付制度(即日受取可能な事業ローン)」が利用できる。
④ 経営セーフティ共済(中小企業倒産防止共済)
仕組み:取引先の連鎖倒産を防ぐための制度ですが、個人の損金(必要経費)化を活用した利益平準化・リスク調整ツールとして活用されます。
拠出上限:月最大 200,000円(年間240万円)、損金算入累計 800万円 まで。
メリット:掛金全額が必要経費になります。納付月数が40ヶ月以上であれば、自主解約しても100%の返戻金(解約手当金)が戻ってきます。売上が一時的に急増した年に損金化し、赤字年や設備投資年に解約して利益を相殺する高度な税務戦略が可能です。
⑤ 民間の所得補償保険(就労不能リスクの補償)
仕組み:病気やケガで長期間就労不能となった際、毎月あらかじめ設定した一定額の給付金(例:月30万円)が支払われる保険。
メリット:会社員の「傷病手当金」が存在しない個人事業主にとって、一家の収入途絶リスクを防ぐ生命線となります。保険料の一部は介護医療保険料控除の対象になります。
3. 税金・社会保険料を直接圧縮する仕組み
⑥ 青色申告制度(最大65万円の特別控除)
仕組み:複式簿記での記帳を行い、貸借対照表と損益計算書を添付して確定申告を行う制度。
メリット:
青色申告特別控除(最大65万円):実際にお金を支払っていなくても、利益から無条件で65万円を差し引けます(所得税・住民税だけでなく、国民健康保険料の算定基礎も65万円下がるため二重に節税できます)。
青色事業専従者給与:生計を一にする家族に支払った適切な給与を全額経費にできる。
純損失の繰越控除:赤字が出た場合、その赤字を翌年以降3年間にわたって繰り越し、将来の黒字と相殺可能。
⑦ 職種別国民健康保険(文芸美術国民健康保険など)
仕組み:デザイナー、イラストレーター、ライター、Web制作など、特定の職種に従事する個人事業主が加入できる職種別国保組合。
メリット:自治体が運営する一般の「国民健康保険」は所得が増えると保険料が上限(最高約106万円)まで上昇しますが、文芸美術国保などは「収入や所得の額に関わらず保険料が一定(定額)」です。所得が一定以上(例:課税所得400万〜500万円以上)ある事業者であれば、一般の国保から移行するだけで年間数十万円単位の社会保険料を削減できます。
主な控除制度の年間最大枠一覧
| 制度名称 | 年間最大控除・経費額 | 目的と特徴 |
| 小規模企業共済 | 84万円(所得控除) | 自前で退職金を作りながら全額節税 |
| iDeCo | 81.6万円(所得控除) | 自前で二層目年金を作りながら全額節税 |
| 経営セーフティ共済 | 240万円(必要経費) | 突発的な高利益の相殺と非常時資金のプール |
| 青色申告特別控除 | 65万円(所得控除) | 帳簿作成のみで発生する非現金控除 |
個人事業主のための最適導入ロードマップ
第6章:すべての土台となる「年金保険料納付」の絶対的意味
どんなに高度な節税スキーム(小規模企業共済や経営セーフティ共済など)や資産運用(NISAやiDeCo)を組み上げようと、ベースとなる公的年金(国民年金・厚生年金)の保険料を未納なく納付していなければ、すべてのライフプランの土台が崩壊します。
未納を放置してはならない3つの構造的理由を整理します。
┌─────────────────────────┐
│                公的年金「未納」がもたらす致命的リスク          │
├───────────────────────────┤
│ 1. 障害年金・遺族年金の受給権消失 ── 事故や病気時の保障がゼロに │
│ 2. iDeCo・国民年金基金の加入不可 ── 私的年金の節税枠が全停止  │
│ 3. 将来の「無年金・低年金」リスク ── 生活保護レベルの生活へ落胆│
└─────────────────────────────┘
┌─────────────────────────┐
│ 公的年金「未納」がもたらす致命的リスク │
├───────────────────────────┤
│ 1. 障害年金・遺族年金の受給権消失 ── 事故や病気時の保障がゼロに │
│ 2. iDeCo・国民年金基金の加入不可 ── 私的年金の節税枠が全停止 │
│ 3. 将来の「無年金・低年金」リスク ── 生活保護レベルの生活へ落胆│
└─────────────────────────────┘「障害年金」「遺族年金」の受給要件を失う
公的年金の給付を受けるには「直近の一定期間、保険料をしっかり納めていること(納付要件)」が必須条件です。未納期間があると、現役時代に病気で動けなくなった際の障害年金や、自身が亡くなった際の遺族年金が1円も支払われなくなります。
iDeCoや国民年金基金などの私的年金制度が利用不可になる
iDeCoや国民年金基金は、公的年金(第1号被保険者)の保険料を完納していることが前提条件です。未納月が存在すると、iDeCoの掛金拠出が自動的に停止され、強力な節税枠を活用できなくなります。
未納期間がある場合の2つの挽回策(リカバリー制度)
追納制度(過去10年分):免除や猶予を受けていた期間の保険料は、過去10年以内であれば遡って納付(追納)できます。追納した保険料も全額がその年の社会保険料控除となるため、大きな節税効果を発揮します。
60歳以降の「任意加入」:60歳時点で40年の満額納付(480ヶ月)に達していない場合、60歳〜65歳までの5年間、国民年金に任意加入して保険料を納めることで、満額受給へ近づけることが可能です。
第7章:結論〜金融・投資知識(マネーリテラシー)が人生の安定を左右する〜
本記事で解説してきた一連の仕組みが物語っているのは、「日本の社会保障・税制システムは、正しい知識を持ち、自ら主体的に行動する人ほど守られ、得をする構造になっている」という事実です。
知識を持たない場合のリスク:
在職老齢年金の仕組みを知らずに繰下げを行い、受給権をただ失う。
個人事業主でありながら対策を取らず、高額な所得税・住民税・国保料を支払い続け、手元資金も老後資金も枯渇させる。
金融・投資知識(マネーリテラシー)を持つメリット:
損得分岐点と健康状態を把握し、自分にとって最も効率的な年金受給時期を選択できる。
小規模企業共済、iDeCo、経営セーフティ共済等をフル活用し、年間数百万円規模の所得控除を勝ち取りながら、会社員以上の退職金と老後資産を形成できる。
公的年金や社会保障は、ただ受動的に待っているだけで最適な状態にしてくれる仕組みではありません。まずは「公的年金の確実な納付」という揺るぎない土台を作り、その上に「正しい制度知識」と「NISA・iDeCo等の適切な資産運用・リスク防衛」を掛け合わせることで、どんな時代や経済環境の変化にも動じない本当の安心を確立することができます。
まずは「ねんきん定期便」や「ねんきんネット」で自身の現状を正確に把握することから、最初の一歩を踏み出してみましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


