


システナの100億円自社株買い&10%消却を徹底解説|株価・ROEへの影響
財務諸表の読み解きから資本効率(ROE)、需給インパクト、投資リテラシーの真髄まで
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
序章:市場を揺るがした電撃発表の概要
2026年11月、東証プライム上場の独立系大手システムインテグレーター(SIer)である株式会社システナ(証券コード:2317)が、資本市場の耳目を集める極めて大規模な資本政策を発表しました。
発表された骨子は、「上限100億円(最大2,380万株)にのぼる自己株式取得(自社株買い)」および「発行済株式総数の10.00%に相当する4,260万株の自己株式消却」の同時決議です。
まずは、今回発表された主要諸元を整理します。
| 項目 | 決定内容 | 備考・市場インパクト |
| 自社株買い(取得枠上限) | 100億円 / 2,380万株 | 発行済株式総数の約6.65%(自己株式を除く発行済ベースで約6.7%) |
| 取得期間 | 2026年11月5日 ~ 2027年11月4日 | 丸1年(約245営業日)をかけた継続的市場買付 |
| 取得方法 | 信託方式(証券会社への投資一任) | VWAP等を基準にアルゴリズムで機械的に毎日市場から買付 |
| 株式消却の規模 | 4,260万株(消却前発行済の10.00%) | 保有していた金庫株を法的に完全抹消 |
| 株式消却の実施日 | 2026年11月12日 | 発行済株式総数は約4億2,588万株から約3億8,328万株へ縮小 |
株式市場において「自社株買い」や「株式消却」という単語は頻繁に登場しますが、発行済株式の6〜10%という規模感でこれらが同時に実行されるケースは決して多くありません。
なぜこのニュースが投資家から絶賛されるのか、そしてなぜシステナはこれほど巨額の現金を動かすことができたのか。本稿では、同社の事業構造、強固な財務体質、需給メカニズム、そしてコーポレートガバナンス改革という時代背景に至るまで、初心者にも分かりやすく体系的に解き明かしていきます。
第1章:基礎から理解する「自社株買い」と「株式消却」のメカニズム
株式投資や企業財務を学び始めた初心者が最初につまずきやすいのが、「自社株買い」と「消却」の違い、そして「なぜ株価にプラスなのか」という因果関係です。これらをケーキとスライス(切り分け)の例えを使って視覚的に整理します。
1. 自社株買い(Share Repurchase)とは何か?
自社株買いとは、企業が手元の余剰資金(キャッシュ)を使って、証券取引所を介して市場に出回っている自社の株式を買い戻すことです。
企業が稼ぎ出した利益は、本来株主のものです。その利益を株主に還元する手段には大きく分けて2つあります。
配当金(インカムゲイン): 現金を株主の口座へ直接振り込む。
自社株買い(キャピタルゲイン促進): 市場の株を買い取って株式数を減らし、1株の価値を高める。
なぜ1株あたりの価値が上がるのか?(EPSの向上)
企業の稼ぐ力を示す最重要指標の1つにEPS(Earnings Per Share:1株当たり当期純利益)があります。
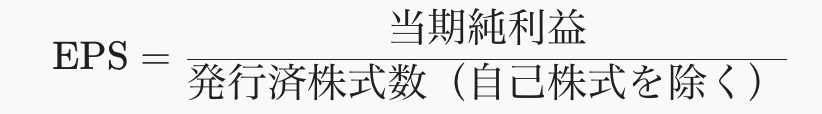
たとえば、100万円の純利益を稼ぐ会社があり、市場に100株出回っていたとします。このとき、1株あたりの取り分(EPS)は「100万円 ÷ 100株 = 1万円」です。 ここで、会社が自社株買いを実施して10株を市場から買い取ったとします。市場に残る株式は90株に減ります。 翌年も会社が同じ100万円の利益を稼いだ場合、1株あたりの取り分は「100万円 ÷ 90株 = 約1万1,111円」へと自動的に約11%増加します。
ホールケーキ全体のサイズ(会社の純利益)が変わらなくても、切り分ける人数(株式数)が減れば、1人が食べられるピースの大きさ(1株当たり価値)は大きくなります。これが自社株買いが株主利益に直結する根本的な数学的理由です。
2. 株式消却(Retirement of Shares)とは何か?
自社株買いを行った段階では、買い戻した株は会社の「金庫」に保管されている状態(これを自己株式・金庫株と呼びます)に過ぎません。法律上、金庫株のままでは議決権や配当請求権は発生しませんが、これらは会社の判断次第で以下のように使われる余地が残っています。
他社を買収する際の対価として渡す
資金調達のために再び市場へ売り払う(売出)
役員や従業員へのストックオプション(株式報酬)として配る
市場の投資家は、「会社が将来、お金に困ったり株価が高くなったりしたときに、保管している自社株を市場に再放出して株価が下落するのではないか(潜在的な希薄化リスク)」と疑心暗鬼になります。
そこで登場するのが「株式消却」です。 株式消却とは、金庫株を法的に消滅させ、発行可能・発行済みの帳簿から恒久的に抹消することです。
消却によって起きること: 会社の手続きによって法的に株式が消滅するため、発行済株式総数が正式に減少します。これにより「将来市場へ売り戻されるリスク」が物理的にゼロになります。
システナは今回、過去に買い溜めていた金庫株の中から発行済株式の10.00%にあたる4,260万株を一撃で消却することを決めました。これは「買い取った株を市場に再放出することは絶対にない」という不可逆の宣言であり、資本市場に対する極めて強いコミットメント(誠意)となります。
第2章:システナの事業生態系と高収益のビジネスモデル
「100億円の自社株買い」という大胆な意思決定の裏には、それを平然と支えられるだけの「現金を稼ぎ続ける事業構造」が存在します。システナとは一体どのような会社なのでしょうか。
1. 会社の生い立ちと事業ドメイン
システナは、日本のIT産業黎明期からシステムインテグレーション(SI)を手掛けてきた独立系ITサービス企業です。携帯電話の組み込みソフト開発から始まり、Web系オープンシステム、金融機関向け基幹システム、そして現代のクラウド・生成AI・車載モビリティに至るまで、時代ごとの最先端テクノロジーにエンジニアリソースを迅速にシフトさせて成長してきました。
売上高は約980億円(2027年3月期通期予想)、従業員数は連結で5,000名を超える規模を誇ります。
2. 6つの事業セグメントと収益構造
システナの事業ポートフォリオは、堅牢な「ディフェンス(安定収益基盤)」とアグレッシブな「オフェンス(高成長・高付加価値領域)」が美しく共存しています。
【システナの事業ポートフォリオ構造】

[基盤・ストック収益(ディフェンス:売上の約6割)]
├── ビジネスソリューション事業(構成比:約38%)… 金融・製造の基幹システム
└── IT&DXサービス事業(構成比:約23%)…………… クラウド運用保守・ヘルプデスク

[高付加価値・成長領域(オフェンス:売上の約4割)]
├── プロジェクトマネジメントデザイン(約16%)…… PMO・第三者品質検証
├── デジタルインテグレーション事業(約11%)……… AI・マルチクラウド(急成長中)
├── 次世代モビリティ事業(約8%)…………………… 車載ソフトウェア・自動運転
└── DX&ストック型ビジネス等(約4%)……………… 自社SaaS・サブスクリプション
各事業の役割と成長性の詳細は以下の通りです。
① ビジネスソリューション事業(売上構成比:約38%)
事業内容: 銀行、生損保、証券といった金融業界や、大手通信キャリア、製造業向けの基幹業務システムを開発・改修する事業です。
特徴・収益性: システムの不具合が社会的な混乱を招く金融機関では、信頼と実績のあるSIerへの発注が固定化しやすい特徴があります。景気後退期でもシステムの保守・更新予算は削減されにくいため、同社における最大のキャッシュカウ(資金供給源)となっています。
② IT&DXサービス事業(売上構成比:約23%)
事業内容: 企業のITインフラ(サーバー、ネットワーク、クラウド環境)の設計・構築から、導入後の日常的な運用監視、社内ヘルプデスク代行までを請け負います。
特徴・収益性: 月額課金的なストック収益の割合が高く、一度契約を結ぶと解約率が極めて低い性質を持ちます。安定したベース収益を支えています。
③ プロジェクトマネジメントデザイン事業(売上構成比:約16%)
事業内容: 大規模システム開発における「PMO(プロジェクト・マネジメント・オフィス)」の支援や、リリース前の第三者品質検証を行います。
特徴・収益性: 近年、多くの企業がIT内製化を進めていますが、優秀なITプロジェクトマネージャーは国内で決定的に不足しています。システナの熟練エンジニアが統括支援に入ることで、高い時間単価(高マージン)を獲得しています。
④ デジタルインテグレーション事業(売上構成比:約11% / 最注目の成長株)
事業内容: 生成AIのエンタープライズ実装、マルチクラウド環境の最適化、ビッグデータ解析など、企業の競争力を左右する先端DX領域です。
成長性: 直近の中間決算においても、セグメント売上高が前年同期比+23.4%、営業利益が+31.9%という驚異的な伸びを記録しました。全体の売上構成比は1割強ですが、全社の利益成長を牽引するトップランナーです。
⑤ 次世代モビリティ事業(売上構成比:約8%)
事業内容: 自動車のEV化や自動運転技術に伴う「SDV(Software Defined Vehicle:ソフトウェアで機能が進化するクルマ)」向けの車載ソフト組み込み開発です。
特徴: 自動車業界の開発投資サイクルに業績が左右される側面はあるものの、高い技術的参入障壁を築いています。
3. なぜ営業利益率16%という驚異的な数値を叩き出せるのか?
日本の一般的な受託型SIerやIT下請け企業の営業利益率は、業界平均で概ね7〜9%前後と言われています。多重下請け構造(中抜き)や、プロジェクトの炎上(赤字案件)が発生しやすいためです。
しかし、システナの売上高営業利益率は約16.0%に達します。この圧倒的な高収益を支えているのは、以下の3つの要素です。
プライム(一次請け)・直接取引比率の高さ: 下請け構造から脱却し、顧客企業と直接契約を結ぶことで高い単価を確保。
徹底した稼働率管理とプロジェクト炎上防止: 自社に蓄積されたプロジェクト管理ノウハウにより、不採算案件(赤字の垂れ流し)を極小化。
高付加価値領域への人員シフト: 単純なプログラミングから、上流のコンサルティング・PMO・AI実装へとエンジニアの単価を引き上げ続けていること。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:最新の決算と財務諸表分析——100億円を払えるキャッシュの正体
「100億円の自社株買い」と耳にすると、一般の人は「そんな大金を使って会社の資金繰りは大丈夫なのか?」と不安を抱くかもしれません。しかし、システナの貸借対照表(バランスシート)とキャッシュフロー計算書を紐解くと、むしろ100億円を使ってなお余りある超健全な財務基盤が浮き彫りになります。
1. 直近の損益状況(P/L)
2027年3月期の中間期実績および通期予想の数値は以下の通りです。
| 指標 | 2027年3月期 中間期実績(2026年4〜9月) | 2027年3月期 通期予想 | 通期前期比 |
| 売上高 | 489億1,300万円 | 980億円 | +3.8% |
| 営業利益 | 75億5,800万円 | 159億6,000万円 | +3.9% |
| 経常利益 | 80億6,200万円 | 159億6,000万円 | △1.1% |
| 当期純利益 | 53億4,400万円 | 106億3,000万円 | △6.0% |
中間期においては、将来の業務効率化に向けた本社オフィスの移転費用や、優秀な人材をつなぎ止めるための株式報酬費用などが先行投資として計上されたため、純利益は一時的に前年同期比で小幅なマイナスとなっています。しかし、通期の営業利益は159億円超と、本業の収益力は依然として極めて高い水準を堅持しています。
2. 貸借対照表(B/S)の構造と手元資金
システナのバランスシート(総資産:約622億円)の最大の特徴は、「総資産の半分近くが即座に使える現金である」という点です。
手元現預金:約298億円(2026年3月末時点)
有利子負債(借入金):約15億円のみ
純現金(ネットキャッシュ):約283億円
自己資本比率:約67.6%
一般的な製造業では、工場や機械設備といった固定資産に多額の資金が拘束されます。しかし、システナのようなITサービス企業の本質的な資産は「エンジニア(人)」であり、巨大な生産設備を必要としません。 借入金がわずか15億円程度に対して現預金が約300億円ある状態は、金融・財務の世界では「実質無借金経営」と呼ばれ、倒産リスクは極小と言えます。
3. フリーキャッシュフローの創出力
さらに重要なのは、残高だけでなく「毎年入ってくる現金の量」です。
システナは、本業の営業活動から得られるキャッシュ(営業キャッシュフロー)として毎年100億〜130億円という現金を着実に生み出しています。工場建設などの大規模な設備投資(投資キャッシュフロー)がほとんどかからないため、会社が完全に自由に使えるお金であるフリーキャッシュフロー(FCF)が年間100億円近く残ります。
つまり、「今回100億円の自社株買いを行って現金を市場に放出しても、1年〜1年半の本業の利益だけで手元の現金残高が元通りに回復する」計算になります。財務安全性を一切損なうことなく実行できる、計算し尽くされた規模感なのです。
第4章:インパクトの精密試算——EPS・ROEはどう変化するのか
それでは、この100億円の自社株買いと10%の消却は、投資指標(EPS、ROE)に具体的にどれほどのプラス効果をもたらすのでしょうか。前提条件を置いて厳密に試算してみます。
1. 試算の基礎データ(前提)
消却前発行済株式総数: 4億2,588万株
株式消却: 4,260万株(消却後:約3億8,328万株)
自社株買い枠: 最大2,380万株 / 100億円(取得期間1年)
流通株式数(自己株式控除後):
実施前:約3億5,700万株
自社株買い完了後:約3億3,320万株(約6.7%減少)
当期純利益(会社予想): 約106億円
自己資本(純資産): 約420億円
2. EPS(1株当たり純利益)への影響:約 +7.1% の向上
株式市場において、EPSの上昇は株価の上昇に直結します。
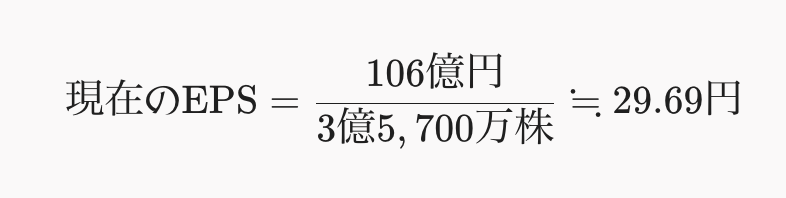
ここで自社株買いが満額実行され、2,380万株が市場から買い取られて流通株数が3億3,320万株に縮小したとします。
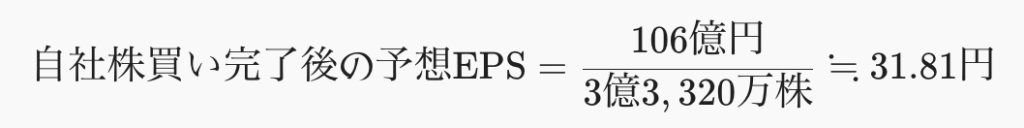
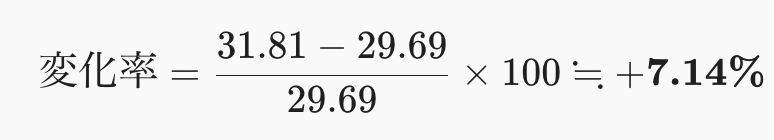
【解説】
純利益が1円も増えなかったとしても、1株あたりの利益は自動的に約7.1%跳ね上がります。株式市場の株価は基本的に「EPS × PER(株価収益率)」で決まるため、市場の評価倍率(PER)が一定であれば、株価の理論値はこれだけで約7%上昇することになります。
3. ROE(自己資本利益率)への影響:約 +7.9ポイントの大幅跳ね上がり
ROEは、ウォーレン・バフェットをはじめとする世界中の機関投資家が最も重視する「企業の資本効率性」を示す指標です。「株主から預かったお金を使って、どれだけ効率よく利益を生み出したか」を表します。
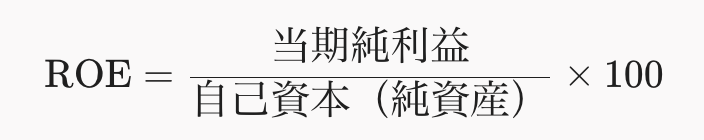
自社株買い前のROE:
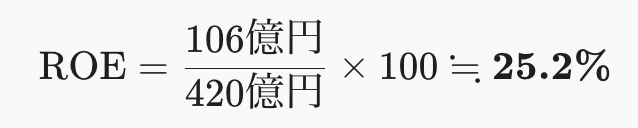
(※元々25%という数値自体、日本企業の平均8〜9%に比べて極めて優秀です)
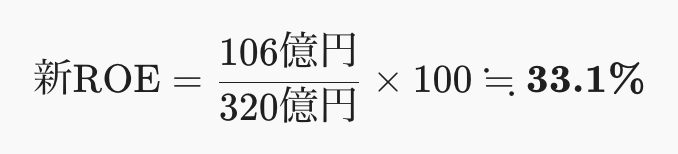
自社株買い完了後のROE(自己資本が100億円減少): 自社株買いを100億円分行うと、貸借対照表の資産の部から「現預金100億円」が減り、純資産の部から「自己株式100億円」が控除されるため、分母である自己資本が320億円に引き締まります。
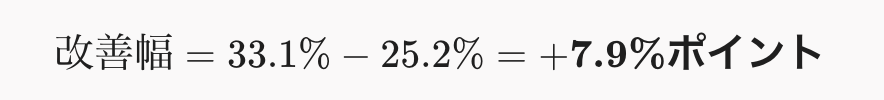
| 指標 | 施策前 | 満額実施後 | 改善効果 |
| 発行済株式数(除く自己株) | 約3億5,700万株 | 約3億3,320万株 | △6.7%(株数縮小) |
| EPS(1株当たり純利益) | 約29.7円 | 約31.8円 | +7.1% |
| 自己資本(純資産) | 約420億円 | 約320億円 | △100億円(スリム化) |
| ROE(自己資本利益率) | 約25.2% | 約33.1% | +7.9%pt |
【解説】
日本企業は長年「現金を内部留保として溜め込みすぎ、自己資本が肥大化してROEが低下している」と海外投資家から批判されてきました。システナは今回の自社株買いによって余剰資本を適正化し、ROEを33%という欧米のメガテック企業並みの水準へ押し上げることになります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:日々の市場取引への影響——需給のメカニズムと下値抵抗力
株式の価格は、最終的には「買いたい人の数」と「売りたい人の数」の需給関係で決まります。1年間にわたる100億円の自社株買いが、取引所の板(気配値)にどのような物理的影響を与えるのかを検証します。
1. 1営業日あたりの買い付けボリューム
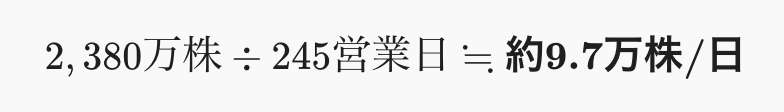
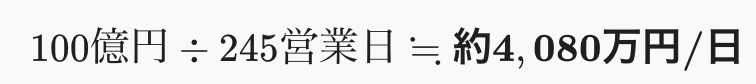
自社株買いは、1日で一気に100億円分を買うわけではありません。市場に混乱を与えないよう、1年間の営業日(約245日)にわたって少しずつ買い進められます。
1日あたりの平均取得株数:
1日あたりの平均取得金額:
2. 通常の出来高との比較
システナの平時の1日あたり出来高(売買高)は、概ね110万株〜140万株前後(売買代金にして約4.5億円〜5.5億円)です。
ここに毎日機械的な自社株買いが乗っかってきます。
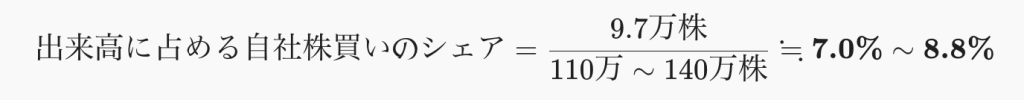
市場で成立するすべての取引のうち、およそ12株〜14株に1株が「システナ自身の買い注文」になる計算です。
3. なぜ株価が下がりにくくなるのか?(下値抵抗力)
今回の買付手法は「信託方式(証券会社への投資一任)」です。あらかじめ設定されたアルゴリズムに基づき、証券会社のコンピューターが日中の出来高加重平均価格(VWAP)を意識しながら淡々と買い注文を入れます。
暴落時のショックアブソーバー(緩衝材):
日経平均株価が何百円も急落するような地合いの悪い日でも、システナ株には「約4,000万円・約10万株の確実な買い需要」が市場に居座り続けます。そのため、同業他社に比べて株価の下落幅が小さくなりやすい(ディフェンシブ性が高まる)という特徴が生まれます。
空売り筋への牽制:
ヘッジファンドなどが株価の下落を見込んで「空売り(信用売り)」を仕掛けようとしても、毎日決まった買い手が確実に株を吸い上げていくため、売り崩すことが極めて難しくなります。買い戻しを迫られるリスクが高まるため、ショート(売り仕掛け)が入りにくくなります。
法律上の上限(25%ルール)のクリア:
日本の金融商品取引法では、相場操縦を防ぐため「自社株買いの1日の買付数量は、直近4週間の1日平均出来高の25%まで」という厳しい規制があります。今回のペース(約7〜9%)は法規制の枠内にゆったりと収まっており、途中で買い付けがストップすることなく1年間スムーズに執行できる現実的な設計となっています。
第6章:同業他社(SIer大手)との指標比較
投資家が投資判断を下す際、単体企業の数値だけでなく「同業他社と比較して割安か・優れているか」という相対比較が不可欠です。独立系SIerの代表格であるTIS、BIPROGY(旧日本ユニシス)と比較してみましょう。
| 企業名 | 営業利益率 | ROE(自己資本利益率) | 配当利回り | 自己資本比率 | 今回の自社株買い規模 |
| システナ(2317) | 約 16.0% | 約 25.2%(施策後:約33%) | 約 4.0% | 約 67.6% | 発行済の約6.65% |
| TIS(9613) | 約 12.5% | 約 14.5% | 約 2.5% | 約 62.0% | 年間 1〜2% 程度 |
| BIPROGY(8056) | 約 10.5% | 約 13.0% | 約 2.7% | 約 55.0% | 年間 1〜2% 程度 |
| 東証プライム平均 | 約 6〜8% | 約 8〜9% | 約 2.3% | 約 40〜45% | — |
この比較表から浮き彫りになるシステナの際立った特徴は以下の3点です。
利益率の高さ: 営業利益率16%は、業界大手2社を大きく上回る収益性の高さを示しています。
圧倒的な資本効率(ROE): 通常時でも25%超と頭一つ抜けていますが、自社株買い後は33%に達し、国内全上場企業の中でも最上位クラスの資本効率となります。
総合還元利回りの驚異的な高さ:
配当利回り単体で約4.0%という高配当水準に加え、自社株買い利回り(買付枠100億円 ÷ 時価総額)が約6.6%乗っかります。これらを合算した「総還元利回り」は単年度で約10%超に達することになり、インカムゲイン・キャピタルゲイン双方の観点から市場平均を圧倒しています。
第7章:東証改革の潮流とコーポレートガバナンス
システナの今回の決断は、単なる一企業の気まぐれではなく、日本経済・東京証券取引所(東証)全体で進む「資本効率革命」の文脈の中に位置づけられます。
1. 東証による「PBR1倍割れ是正要請」と資本コスト経営
2023年以降、東京証券取引所は上場企業に対し「資本コストや株価を意識した経営の実現に向けた対応」を強く要請してきました。長年、日本企業は以下のような悪習に陥っていました。
「稼いだ現金を将来の不安のためにひたすら内部留保(現預金)として溜め込む」
「株価やPBR(株価純資産倍率)、ROEを意識せず、資本を非効率に放置する」
この結果、日本企業の半数近くがPBR1倍割れ(解散価値を下回る評価)に放置され、海外の機関投資家から見放されていました。
2. 「キャッシュリッチ企業」から「真の資本効率企業」への脱皮
システナは無借金で現預金を300億円近く抱える超優良企業でしたが、見方を変えれば「現金を溜め込みすぎており、資本を遊ばせている(資本コストに見合う活用ができていない)」という批判の対象になり得る状態でした。
今回の100億円の自社株買いと10%消却は、こうした東証の要請やグローバル投資家の視線に対する、システナ経営陣の明確な「回答」です。 「余剰となった現金は無駄に抱え込まず、市場に還元して発行株式を減らし、ROEを引き上げる」。まさに現代の日本企業が目指すべき資本政策の教科書通りのアクションと言えます。
結び:なぜ私たちは金融や投資の知識を学ぶべきなのか
システナという1つの企業のニュースを入り口に、損益計算書、貸借対照表、EPS、ROE、市場の需給、東証改革に至るまで多角的に解説してきました。
最後に、なぜビジネスパーソンや個人が、こうした「金融や投資の知識(ファイナンシャル・リテラシー)」を体系的に学ぶ必要があるのか、その本質的な重要性についてお伝えします。
1. ニュースの「見出し」に惑わされず、本質を自ら見抜く力
金融知識を持たない人は、ニュースの見出しを見て「100億円使うのか、大丈夫かな?」「10%消却って何が消えるの?」といった表面的な印象で終わってしまいます。
しかし、財務や資本政策のメカニズムを正しく理解している人は、同じニュースから全く異なる景色を見ています。
「手元の現預金298億円に対して100億円なら、財務安全性は全く揺らがない」
「本業の営業キャッシュフローが年100億円以上あるから、実質1年で資金は回収できる」
「発行済みの10%消却ということは、EPSが約7%底上げされ、希薄化リスクも完全に消える」
「日々の出来高の7〜9%の買い需要が入るから、向こう1年間は需給が極めて強い」
同じ情報に触れていても、知識の有無によって得られる解像度と意思決定の精度は天と地ほど変わります。これは株式投資で利益を上げるためだけでなく、取引先の経営状態を見極めるビジネスの現場や、自社の事業計画を評価する上でも最強の武器になります。
2. インフレと資本主義のルールを理解する
現代の日本は、長年続いたデフレが終わり、モノやサービスの値段が上がり続ける「インフレの時代」へと完全に突入しました。
インフレの時代において、銀行口座に現金をそのまま眠らせておくことは、実質的な資産の目減り(購買力の低下)を意味します。 資本主義社会には明確な原則があります。経済学者トマ・ピケティが提唱した有名な不等式「r > g」が示す通り、「資本の収益率(r:株式や不動産から得られるリターン)」は、常に「経済成長率・労働賃金の伸び率(g)」を上回ります。
富を生み出すのは「現金の山」ではなく、「高い利益率と優れたビジネスモデルを持ち、資本を効率的に回転させて価値を増殖させる企業(資本)」です。システナが余剰現金を抱え込まずに自社株買いを行ってROEを高めようとしたのと同様に、個人もまた、自分自身の資産を適切にコントロールし、成長する資本に投資していく姿勢が求められています。
3. リテラシーは自分と家族を守る「盾」であり「翼」である
金融知識を学ぶことは、一攫千金を狙うギャンブルの技術を身につけることではありません。
企業のビジネスモデルを正しく評価する眼を養うこと
複利の力を味方につけて長期的な資産形成を行うこと
不当な金融商品や甘い投資話から自分の資産を守ること
世界や日本の経済構造の大きな潮流(メガトレンド)を把握すること
これらすべてが、変化の激しい時代を生き抜くための防御の「盾」となり、人生の選択肢を広げるための自由の「翼」となります。
今回のシステナのニュースは、優れたビジネスモデルと強固な財務、そして洗練された資本政策がどのように噛み合って企業の価値を高めていくのかを学ぶ、最高の生きた教材です。日々の経済ニュースを単なる「記号」として聞き流すのではなく、その背景にある企業の論理、数字の因果関係、そして資本のダイナミクスを紐解く知的な面白さを、ぜひ学びの第一歩として深めていってください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
