


台湾株のおすすめ銘柄&ETF完全網羅!ハイテクから高配当・為替まで徹底解説
世界のハイテク産業およびAIインフラの「物理的製造拠点」として、台湾株式市場の存在感は世界市場の中で突出しています。スマートフォン、高性能PC、巨大クラウド事業者のデータセンターで稼働する最先端AIサーバーに至るまで、台湾企業を完全に排除して現代のテクノロジー産業を成立させることは事実上不可能です。
一方で、日本国内の個人投資家にとって、台湾株は米国株や日本株に比べると情報へのアクセスが限られており、「TSMC(台湾積体電路製造)という半導体の巨人がいる市場」という単一のイメージで語られがちです。しかし実態を紐解くと、世界的なサプライチェーンのボトルネックを握るニッチな技術集団や、配当利回り4〜6%を誇り現地で「存股(ツングー)」と呼ばれる長期配当再投資の対象となる金融・オールドエコノミー(伝統産業)財閥まで、極めて重層的で魅力的な市場構造が広がっています。
本記事では、これまで議論してきた台湾市場の基本構造、代表的な主力銘柄、AI・半導体周辺のニッチ実力企業、現地で親しまれる高配当・伝統産業銘柄、日本からの具体的な投資ルート(米ドル建てADR・東証ETF・現地直接取引)と決済通貨の選び方、そして米ドル建て投資に伴う「3通貨(円・米ドル・台湾ドル)の連動メカニズム」と円高局面における立ち回りまで、すべての要素を漏れなく網羅・体系化して徹底解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章 台湾株式市場(TAIEX)の構造と全体像
1. 「TSMC一強」がもたらす市場特性
台湾証券取引所(主要ベンチマーク:台湾加権指数 / TAIEX)を理解する上で避けて通れないのが、時価総額におけるTSMC(台積電 / 2330)の比率です。TSMC単体で市場全体の時価総額の約30〜40%超を占めており、指数全体の動向が「世界の先端半導体サイクル」や「TSMCの四半期決算」に直結します。
この構造には明確なメリットとデメリットが存在します。
メリット: AIの台頭や先端チップ需要の拡大といったメガトレンドの恩恵を、市場全体がダイレクトに享受できる。
デメリット: TSMCが崩れると指数全体が下落するため、加権指数連動型のインデックス投資を行っても、実質的には個別銘柄に近いボラティリティを背負うことになる。
2. 「受託製造(ファウンドリ・EMS)」のエコシステム
台湾市場の強みは、自社ブランドの完成品を消費者に売るBtoC企業ではなく、世界のメガテック企業(Apple、NVIDIA、AMD、Qualcomm、Amazon、Microsoft、Googleなど)の心臓部を設計・受託製造・パッケージングする「黒子(BtoB)」として世界独占的なポジションを築いている点にあります。自社ブランドを持たないことで顧客企業と競合せず、世界のテック大手の成長をそのまま受注残高へ変換できるビジネスモデルが台湾の強さの源泉です。
第2章 台湾市場を牽引する代表的メガキャップ銘柄
世界市場で時価総額上位に名を連ね、グローバル投資家の資金が集中する台湾の主要5社を整理します。
1. TSMC / 台湾積体電路製造(2330 / ADR: TSM)
事業領域: 半導体ファウンドリ(受託製造)専業
市場地位: ファウンドリ世界シェア60%以上、先端プロセス(7nm以下、特に3nmおよび次世代2nm)では90%以上の実質独占。
特徴: 半導体の微細化において他社の追随を許さず、先端露光装置(EUV)の運用ノウハウや歩留まりの高さで業界基準を確立。AppleのiPhone向けSoC、NVIDIAのAI用GPU(Hopper、Blackwell等)の生産をほぼ一手に引き受けています。
2. 鴻海精密工業 / Foxconn(2317)
事業領域: EMS(電子機器受託製造サービス)
市場地位: EMS世界最大手。
特徴: iPhoneの最終組立で有名ですが、近年は業態の高度化を推進。NVIDIAの最先端AIサーバー(GB200搭載ラックなど)の組立・統合テストで主導権を握るほか、独自のオープンプラットフォーム(MIH)を用いた電気自動車(EV)受託生産への構造転換を進めています。
3. 聯発科技 / MediaTek(2454)
事業領域: ファブレス半導体設計(自社工場を持たない設計専業)
市場地位: スマートフォン向けモバイルSoC出荷台数で世界トップクラス。
特徴: 主力モバイルチップセット「Dimensity」シリーズでQualcommと競合する一方、近年はデータセンター向けカスタム半導体(ASIC)の設計受託や、車載インフォテインメント用チップなど高付加価値領域へ急速にシフトしています。
4. 日月光投資控股 / ASE Technology Holding(3711 / ADR: ASX)
事業領域: OSAT(半導体後工程:アセンブリ・テスト)
市場地位: 半導体後工程受託の世界最大手。
特徴: 半導体の微細化が物理的限界に近づくなかで、複数の異なる半導体ダイを1つのパッケージに高密度実装する「先端パッケージング(CoWoSなど)」の重要性が爆発的に高まっています。TSMCの前工程と密接に連携し、テストおよびパッケージングの量産を担う不可欠なインフラ企業です。
5. 台達電子 / Delta Electronics(2308)
事業領域: 電源ユニット、パワーマネジメント、産業自動化
市場地位: スイッチング電源システム世界トップクラス。
特徴: 従来のPC電源にとどまらず、電力を膨大に消費するAIデータセンター向け高電圧電源システムや、発熱対策としての液冷冷却ソリューション、EV用充電設備を展開。省エネ・脱炭素の文脈で強みを発揮しています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章 サプライチェーンの急所を握る「ニッチ・注目実力銘柄」
台湾市場の真の面白さは、一般消費者には知られていないものの、特定の製造工程や機構部品で世界シェアを独占し、極めて高い利益率を叩き出す中堅・実力派企業群にあります。
[世界のメガテック(NVIDIA / Apple等)]
          │ 発注・設計
          ▼
[ファブレス / デザインハウス] ─── 創意電子 (3443) / 世芯電子 (3661)
          │ マスクデータ受け渡し
          ▼
[先端半導体製造 (前工程)] ───── TSMC (2330)
          │ シリコンダイ
          ▼
[先端パッケージング・基板] ──── 欣興電子 (3037: ABF基板)
          │ 実装・テスト
          ▼
[後工程 (OSAT)] ───────────── 日月光 / ASE (3711)
          │ モジュール化
          ▼
[サーバーラック実装 & 冷却] ─── 川湖 (2059: 耐荷重スライドレール)
                                奇鋐 (3017) / 雙鴻 (3324: 水冷プレート)
                                台達電 (2308: 高効率電源)
          │ 最終組み立て
          ▼
[サーバー受託製造 (EMS)] ───── 鴻海 / Foxconn (2317)
1. 欣興電子(Unimicron / 3037):ABF基板の世界的リーダー
分野: 半導体パッケージ基板(味の素ビルドアップフィルム基板)
強み: 高性能GPUやCPUをマザーボードと接続するために不可欠な高多層・大面積基板で、日本のイビデンと世界シェアを二分。製造難易度が極めて高く、AIサーバーの需要急増期には基板供給のボトルネックとなって利益率が跳ね上がるレバレッジ特性を持ちます。
2. 川湖科技(King Slide Works / 2059):超重量サーバーを支えるスライドレール
分野: サーバーラック用スライドレール・機構部品
強み: 一見ローテクな鉄工製品に見えますが、AIサーバーラックは1基で数百キログラムから1トン超の重量に達し、さらに耐震性や無停止での引き出し・メンテナンス性が厳しく求められます。川湖は多数の特許と精密金型技術を持ち、ハイエンドAIサーバー用レールで圧倒的シェアと50%前後の営業利益率を誇ります。
3. 奇鋐科技(AVC / 3017)& 雙鴻科技(Auras / 3324):水冷時代の冷却覇権
分野: サーマルソリューション(ヒートシンク、水冷コールドプレート、マニホールド、CDU)
強み: 次世代半導体の消費電力増大に伴い、従来の空冷ファンによる冷却が物理的限界に達しました。水冷システムへの移行において、チップに直接冷却水を循環させる「コールドプレート」や冷却水配管ユニット(マニホールド)の主要供給網として両社が世界市場を牽引しています。
4. 創意電子(Global Unichip / 3443)& 世芯電子(Alchip / 3661):ASIC設計ハウス
分野: ASIC(特定用途向け集積回路)受託開発・IP(知的財産)提供
強み: GoogleのTPU、AmazonのTrainium/Inferentiaのように、大手クラウド事業者は自社専用のカスタムAI半導体を自前設計する動きを強めています。創意電子(TSMC傘下)や世芯電子は、クライアントの論理設計をTSMCの微細製造ラインで量産可能な物理配置へと変換する「デザインハウス」として欠かせない架け橋となっています。
第4章 現地で愛される「存股」文化と高配当・伝統産業銘柄
台湾の個人投資家の間では、短期売買を繰り返すのではなく、安定した高配当株を長期保有して配当金を再投資し続ける投資スタイルが「存股(ツングー=株で貯蓄する)」と呼ばれ、広く定着しています。
1. 金融セクター:巨大金融持株会社(金控)
台湾の金融業界は、かつての政府主導の再編により、銀行・生保・証券を傘下に収める「金融持株会社(金控)」に集約されています。利回り4〜6%台を安定的に供給し、存股の中心的対象となっています。
| 銘柄名(ティッカー) | 傘下の主軸事業 | 特徴と配当方針 |
| 富邦金控 (2881) | 富邦人寿(生保)、台北富邦銀行 | 金融セクタートップのEPS(1株当たり利益)を誇る看板企業。運用市場の好況時には突出した配当を出す傾向がある。 |
| 国泰金控 (2882) | 国泰人寿(最大手生保)、世華銀行 | 資産規模で台湾最大級。生保の運用ポートフォリオが市場金利やグローバル株価に連動するため、相場上昇局面でのキャピタルゲインと配当の両取りが狙える。 |
| 中信金控 (2891) | 中国信託商業銀行(最大手リテール銀) | 生保依存度が低く、決済やクレジットカード、預貸業務を中心とする銀行が主軸。景気変動に対する収益の耐性が極めて高く、配当の安定性から個人投資家の支持が最も厚い。 |
| 兆豊金控 (2886) | 兆豊国際商業銀行(為替・外為特化) | 台湾政府が出資する事実上の官公庁系メガバンク。破綻リスクが限りなくゼロに近く、配当減額リスクが低いため、最もディフェンシブな資金の退避先として選ばれる。 |
2. 伝統産業(オールドエコノミー・伝産)セクター
半導体以前の台湾経済を支えた巨大民間財閥です。強固な資産背景とキャッシュフローを持ち、ポートフォリオのリスク分散として機能します。
台湾プラスチック / 台塑 (1301): 台湾最大の民間企業グループ「台塑集団」の中核。塩ビ(PVC)や石油化学原料で世界屈指。市況の波に左右されやすいものの、底堅い資産と高い配当還元意識を持ちます。
中国鋼鉄 / CSC (2002): 台湾唯一の高炉一貫製鉄メーカー(旧国営)。国内インフラ・製造業向け鋼材を一手に引き受け、業績好調期にはボーナス的な高配当を実施。株主優待グッズも有名です。
台湾セメント / 台湾水泥 (1101): セメントの国内最大手。従来のセメント事業から得られる潤沢な現金を元手に、欧州のEV充電網買収やリチウムイオン電池製造、蓄電システムなど再生可能エネルギー企業へと事業変革を急いでいます。
統一企業 / Uni-President (1216): 食品・流通の最大手。「台湾セブン-イレブン(統一超商)」の親会社であり、食品製造から小売チェーンまで日常生活を牛耳る究極のディフェンシブ銘柄です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章 日本からのアクセス手段と「決済通貨」の選択
日本の一般的な個人投資家が台湾市場に投資する場合、主に3つのアプローチが存在します。それぞれ取引できる銘柄、利用可能な決済通貨、コスト構造が大きく異なります。
1. 投資ルートの比較
| 投資ルート | 代表的な取引対象 | 利用可能な決済通貨 | メリット | デメリット・注意点 |
| ① 米国市場経由 (ADR・ETF) | TSMC(TSM)、ASE(ASX)、iShares MSCI Taiwan ETF(EWT) | 日本円(円貨決済) または 米ドル(外貨決済) を選択可能 | 手数料が安く(0.495%程度)、流動性が極めて高い。配当金のドル再投資が容易。 | ADR管理費用(年間1株数セント)が発生。個別銘柄の選択肢が大型株に限られる。 |
| ② 日本市場(東証)経由 (ETF/ETN) | 台湾加権指数連動ETF/ETN | 日本円のみ | 為替の個別管理が不要。NISA枠を活用しやすく、国内株式と同じ感覚で売買可能。 | 信託報酬がかかる。銘柄数が少なく、現地の小型成長株には投資できない。 |
| ③ 台湾現地直接取引 | 台湾証券取引所上場の個別株(中信金、川湖、奇鋐など) | 原則、日本円(円貨決済) ※画面上は台湾ドル表示 | ニッチな個別成長株や高配当金控を直接買い付けられる唯一の手段。 | 取扱証券会社が限定的(アイザワ証券等)。売買手数料が高く、最低手数料が数千円かかる。 |
2. 「円貨決済」と「外貨決済」のどちらを選ぶべきか?
米国ADR(TSM)や米国ETF(EWT)を日本のネット証券(SBI・楽天・マネックス等)で購入する場合、「米ドルによる外貨決済」を基本とするのが合理的です。
円貨決済: 手元の日本円で直接買える簡便さはありますが、取引の都度、証券会社所定の為替スプレッド(為替手数料)が適用されます。売却時も円に戻されるため、売買を繰り返すたびに往復の為替コストが発生します。
外貨決済: 事前にネット銀行等を利用して低コストで円を米ドルに両替し、米ドル口座から購入します。売却代金や配当金も米ドルのままプールされるため、別の米国株や米国債券へ再投資する際に二重の為替手数料を回避できます。
第6章 米ドル建て投資の為替メカニズムと円高局面の立ち回り
日本の投資家が米国市場で米ドル建てのTSMC ADR(TSM)を買う際、最も多くの人が混乱するのが「ドル建てで買っているのに、台湾企業だから、台湾ドル・米ドル・日本円の3つの為替リスクを二重に背負っているのではないか?」という疑問です。
1. 為替連動の数理的メカニズム:なぜ米ドルは相殺されるのか
結論から言うと、米ドルを介在させても、日本人投資家が背負う本質的な為替リスクは「台湾ドルと日本円の関係(TWD/JPY)」に帰着します。
米国市場に上場されているTSMCのADR価格は、台湾現地の原株価格(台湾ドル建て)を基準に、裁定取引(アービトラージ)によって常にリアルタイムで為替調整されています。
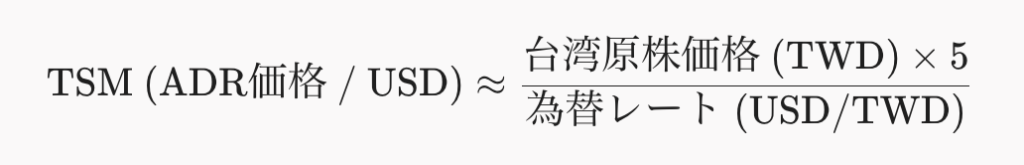
(※TSMC ADR 1株は、台湾現地の普通株5株に相当)
日本人投資家がこのADRを保有し、最終的に日本円で資産評価額を計算する場合の式は以下の通りです。
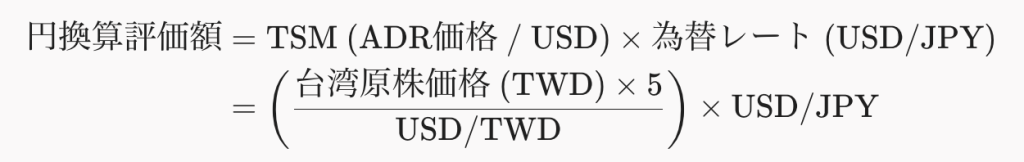
ここで、通貨ペアの三角裁定の恒等式
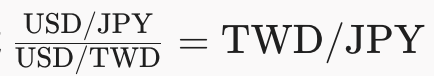
が成立するため、数式上の米ドル(USD)は分母と分子で相殺されます。

つまり、たとえ米ドル建てで取引されていても、「台湾ドル高・円安」になれば円換算資産は増加し、「台湾ドル安・円高」になれば資産は目減りします。米ドルという通貨は、単なる「取引の単位(モノサシ)」として中間に入っているに過ぎません。
2. 為替変動シナリオ別の影響マトリクス
| 為替の動き | ADRのドル表示価格 | 日本円換算の最終損益 | 発生するメカニズム |
| ドル高 / 台湾ドル安 (ドル独歩高) | 下落 | 中立 | 台湾現地株価が変わらなくてもADRのドル価格は下がるが、ドル円の上昇によって円換算では相殺される。 |
| ドル高 / 円安 (円独歩安) | 変化なし | プラス | ドル建て株価が変わらなくても、手持ち資産の円換算価値が膨らむ。 |
| 台湾ドル高 / 円安 | 上昇 | 大きなプラス | 原資産の通貨高と円安が重複し、円評価額が最も伸びる局面。 |
| 台湾ドル安 / 円高 | 下落 | 大きなマイナス | 原資産の価値下落と円高が重複し、ダブルパンチとなる局面。 |
さらに、TSMC固有の実態として、「売上高の9割以上が米ドル建て」という強力なファンダメンタルズが存在します。仮に台湾ドル安・米ドル高が進むと、現地のTSMC本体の台湾ドル建て営業利益が大きく押し上げられるため、通貨安のマイナスを企業利益の拡大が自然に相殺(ナチュラルヘッジ)する構造を持っています。
3. 円高局面が予想される場合の立ち回り戦略
今後、日米金利差の縮小等により「大幅な円高」が進むと予想される局面において、個人投資家が取り得る現実的な対応策を提示します。
① FXを用いた為替ヘッジ(米ドル売り・円買い)
TSMC ADRの評価額と同額程度の米ドル/円(USD/JPY)をFX口座でショート(売り建て)することで、為替変動分を理論上相殺できます。
注意点(ヘッジコスト・逆スワップ): 米国の金利が日本の金利より高い状態が続く限り、ドル売り・円買いのポジションには毎日スワップポイントの支払い(逆スワップ)が発生します。金利差が開き続けている間は、長期保有すればするほど利益が削られる点に注意が必要です。
② 売却後も「ドルのまま保有」する待機戦略
保有株を利益確定した場合でも、円高が進んでいる最中に慌てて日本円に両替(円転)して為替差損を確定させる必要はありません。売却代金を「米ドル建てMMF」などに預け、米ドルの金利収入を得ながら、円高によって割安になった別の優良株やADRを買い増すための待機資金として活用するのが賢明です。
③ 時間分散(積立)によるバーゲンハンティング
日本人投資家にとって、円高の進行は「世界一の半導体企業TSMCを、過去より少ない日本円で安く買えるバーゲンセール」に他なりません。一括投資を避け、円高局面に合わせて定額積立(ドルコスト平均法)を実施することで、平均取得為替レートと取得株価を平準化できます。
終章 金融・投資の知識がなぜ不可欠なのか
台湾株という一見ニッチな市場を学ぶプロセスを通じて見えてくるのは、「金融や投資の知識を持たないことの構造的リスク」です。
1. 「知っているか知らないか」でリターンの格差が固定化する
多くの人が「海外投資=米国の有名テック企業(AppleやNVIDIA)を買うこと」と考えます。しかし、彼らが製品を作るために誰に依存しているのか、そのサプライチェーンの急所にどのような企業が存在するのかという知識を持っていれば、投資の選択肢は一気に広がります。
川湖がスライドレールで50%の利益率を稼ぎ出していることや、欣興電子が基板のボトルネックを握っていることを知っている投資家は、過熱した主役銘柄だけでなく、より有利なバリュエーションで構造的成長の恩恵を享受できます。知識はそのまま「選択肢の質」となり、資本主義社会における資産形成のレバレッジとして機能します。
2. 見かけの数字に惑わされない「本質を見抜く力」
本記事で解説したADRの為替メカニズムはその典型例です。金融リテラシーがなければ、「米ドル建てで台湾株を買うと二重に為替手数料とリスクを取られるから危険だ」という直感的な誤解に囚われ、絶好の投資機会を逃してしまいます。数式と市場の裁定メカニズムを理解していれば、米ドルが単なる決済用の一時的な単位であり、本質的なリスクは原資産の価値と日本円との相対関係にあることが冷静に見抜けます。
3. 自国の通貨と経済だけに依存するリスクの回避
日本国内に暮らし、給与を日本円で受け取り、預貯金を日本円だけで保有している状態は、一見安全に見えて「日本円という単一アセットへの集中投資」という極めてリスクの高いポジションを取っていることと同義です。
世界中で激化するAI開発競争の恩恵を直接享受し、世界の半導体サプライチェーンの中枢である台湾市場や米国市場へ資産を分散することは、単なる利益追求を超えて、「自国通貨の減価やインフレから自分の資産を守るための防衛策」となります。金融の知識を身につけ、市場の構造を自らの頭で紐解く力を持つことこそが、先行きの不透明なグローバル経済を生き抜くための最も確実な投資と言えます。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
