


【完全解説】AI関連銘柄の選び方と投資戦略!日米本命株から割安性まで
世界中で急速な進歩を続ける人工知能(AI)技術。株式投資の世界においても、AIは一時的なテーマや一発屋のブームを超えた「構造的な大相場(超長期のスーパーサイクル)」を形成しています。
しかし、「AI関連銘柄」と一口に言っても、その実体はきわめて多様です。先端半導体を設計・製造するハードウェア企業、大規模な計算資源を稼働させるデータセンターや電力インフラ企業、最先端のモデルを開発する巨大IT企業、そしてそのAIを用いて具体的なソランスを提供するアプリケーション企業まで、ビジネスモデルや収益構造、リスク特性は全く異なります。
投資で成果を上げるためには、単にニュースを見て「AIだから買う」という姿勢から脱却し、「どの技術階層(レイヤー)で、誰が、どのようなビジネスモデルでマネタイズ(収益化)しているのか」を体系的に把握することが不可欠です。
本記事では、初心者から中級者までを対象に、AIの技術的・歴史的背景からサプライチェーンの構造、日米の代表的銘柄の徹底分析、高成長株特有の割安性(バリュエーション)の評価法、さらには投資で負けないための金融・マクロ経済知識まで、徹底的に深掘りして解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:AIの種類と技術的背景の深掘り
投資戦略を正しく構築するための第一歩は、テクノロジー自体の分類と、過去から現在、そして未来へと続く進化のロードマップを正しく理解することです。技術の原理を知ることで、企業が公表するニュースリリースや決算発表の本質的な価値が見えてきます。
【AI技術の進化ロードマップ】
┌───────┐             ┌────────┐            ┌────────┐            ┌────────┐
│ 識別型AI            │───>│ 生成AI・LLM      │───>│ AIエージェント     │───>│ フィジカルAI     │
│ (2010年代〜)    │           │ (2022年〜)        │           │ (2025年〜)        │            │ (2026年〜本格化) │
│データの判別・予測│         │ 新規コンテンツ創出│         │ 自律的な計画・実行│           │ 物理世界の制御   │
└───────┘              └────────┘           └────────┘             └────────┘
【AI技術の進化ロードマップ】
┌───────┐ ┌────────┐ ┌────────┐ ┌────────┐
│ 識別型AI │───>│ 生成AI・LLM │───>│ AIエージェント │───>│ フィジカルAI │
│ (2010年代〜) │ │ (2022年〜) │ │ (2025年〜) │ │ (2026年〜本格化) │
│データの判別・予測│ │ 新規コンテンツ創出│ │ 自律的な計画・実行│ │ 物理世界の制御 │
└───────┘ └────────┘ └────────┘ └────────┘
1. 識別型AI(Traditional AI)と生成AI(Generative AI)の決定的な違い
AI技術の発展史において、2022年末の「ChatGPT」登場以前と以降では大きな地殻変動が起きました。
① 識別型AI(Traditional AI / Predictive AI)
従来のディープラーニング(深層学習)の中心は「識別(判別)」と「予測」でした。
動作原理: 膨大な過去の学習データをもとに、「この画像は犬か猫か」「このクレジットカード取引は不正か正常か」「来月の売上予測はいくらか」といった問いに対し、確率的な分類や数値をアウトプットします。
主な用途: 工場の外観検査システム、金融機関の不正検知、ECサイトのレコメンドエンジン、解約率予測など。
限界点: あくまで「与えられたデータを判別・分析する」にとどまり、新しい表現やデータそのものを生み出すことはできませんでした。
② 生成AI(Generative AI)
これに対し、生成AIは「ゼロから新しいアウトプットを生み出す」ことができるAIです。
動作原理: 大規模なデータセットからパターンや文脈(確率分布)を学習し、人間のプロンプト(指示文)に応じて、自然な文章、精細な画像、音声を生成します。
主な用途: 記事や資料の作成、プログラミングコードの自動生成、デザイン画像の作成、対話型アシスタントなど。
ビジネス面でのインパクト: 従来の識別型AIが専門的なシステム組み込みを要していたのに対し、生成AIは自然言語(人間の言葉)で操作できるため、全産業・全職種への普及スピードが桁違いに早いという特徴を持ちます。
2. LLM(大規模言語モデル)の仕組みと「Transformer」革命
生成AIの主役であるLLM(Large Language Model:大規模言語モデル)を理解するうえで避けて通れないのが、2017年にGoogleの研究者らによって発表された論文『Attention Is All You Need』で提唱された「Transformer(トランスフォーマー)」というニューラルネットワーク構造です。
従来のモデル(RNN等)とTransformerの違い
処理方式: 従来の文脈処理モデル(RNN: Recurrent Neural Network)は、単語を「先頭から順番に1つずつ」処理していました。そのため、計算を並列化することが難しく、長文になると前の情報を忘れてしまう(勾配消失問題)という欠点がありました。
アテンション機構(Self-Attention): Transformerは、文章全体の単語と単語の「関連度(重み)」を同時に計算します。これにより、データの超大規模な並列計算が可能になり、計算速度が飛躍的に向上しました。
GPUとの親和性: 並列計算を得意とする半導体「GPU(画像処理半導体)」とTransformerの相性が抜群であったことが、現在のNVIDIA一強時代の技術的基盤となっています。
LLMは、数千億から数兆個に及ぶ「パラメータ(モデル内の調整変数)」を持ち、インターネット上の膨大なテキストを学習することで、「文脈上、次にくる最も確率の高い言葉」を連続的に予測・出力しています。代表例としては、OpenAIの「GPT-4o / o1」、Googleの「Gemini」、Anthropicの「Claude」などが市場を席巻しています。
3. 次の巨大トレンド:AIエージェントと「フィジカルAI」
生成AIが「文章や画像を作る道具」として定着した後の現在、株式市場の関心はすでに次の進化段階へとシフトしています。それが「AIエージェント」と「フィジカルAI」です。
① AIエージェント(Agentic AI)
従来のチャットボットは「問いに対して答えるだけ」の受動的な存在でした。一方、AIエージェントは「目的を与えられると、自律的に計画を立て、外部ツールを操作して目的を達成する」システムです。
動作例: 「来週の出張の手配をして」と指示すると、AIエージェントが自らカレンダーを確認し、最適なフライトを検索・予約し、宿泊ホテルを手配した上で、関係者にメールでスケジュールを送付するまでを全自動で行います。
投資上のポイント: 企業内の単純事務作業だけでなく、高度なホワイトカラー業務の自動化が可能となるため、B2B向けSaaSやITコンサルティング企業の収益モデルを根本から再構築する潜在力を持っています。
② フィジカルAI(Physical AI / 具現化AI)
デジタル空間(画面の中)だけで閉じていたAIが、現実の物理世界(フィジカル空間)と融合する段階を指します。
動作原理: カメラ、LiDAR、触覚センサーなどで現実世界の環境をミリ単位で認識し、ロボットアーム、工作機械、自動運転車、人型ロボット(ヒューマノイド)などをリアルタイムで自律制御します。
注目背景: 日本をはじめとする先進国や中国で深刻化する「少子高齢化・労働力不足」に対する救世主として、建設、物流、医療、製造現場での導入が急ピッチで進んでいます。
投資上のポイント: ソフトウェア技術(米国優位)と、精密なモーターやセンサー、産業用ロボット本体のハードウェア技術(日本・欧州優位)の双方が不可欠となるため、日本企業が最も強みを発揮しやすい領域でもあります。
第2章:AI産業の「バリューチェーン(構造)」を完全解剖
AI関連銘柄を分析する際、個別の企業名だけを追っても全体像は見えません。AI産業を4つのレイヤー(階層)に分解し、お金(投資資金)がどのように流れているかを可視化することが極めて重要です。
┌────────────────────────────┐
│ 【レイヤー4】アプリケーション・業界特化サービス                           │
│  例: Microsoft(Copilot), Salesforce, Palantir, 富士通, NTTデータ      │
├──────────────────────────────┤
│ 【レイヤー3】基盤モデル・開発プラットフォーム                                    │
│  例: OpenAI, Alphabet(Google), Meta, Anthropic                        │
├──────────────────────────────┤
│ 【レイヤー2】クラウド・データセンター・電源・インフラ                             │
│  例: Microsoft(Azure), Amazon(AWS), さくらインターネット, 電力/冷却企業│
├──────────────────────────────┤
│ 【レイヤー1】ハードウェア・半導体・製造装置                                          │
│  例: NVIDIA, TSMC, Broadcom, 東京エレクトロン, レーザーテック        │
└──────────────────────────────┘
┌────────────────────────────┐
│ 【レイヤー4】アプリケーション・業界特化サービス │
│ 例: Microsoft(Copilot), Salesforce, Palantir, 富士通, NTTデータ │
├──────────────────────────────┤
│ 【レイヤー3】基盤モデル・開発プラットフォーム │
│ 例: OpenAI, Alphabet(Google), Meta, Anthropic │
├──────────────────────────────┤
│ 【レイヤー2】クラウド・データセンター・電源・インフラ │
│ 例: Microsoft(Azure), Amazon(AWS), さくらインターネット, 電力/冷却企業│
├──────────────────────────────┤
│ 【レイヤー1】ハードウェア・半導体・製造装置 │
│ 例: NVIDIA, TSMC, Broadcom, 東京エレクトロン, レーザーテック │
└──────────────────────────────┘
各レイヤーの特徴、参入障壁、収益性、そして投資する際のリスク要因を深掘りします。
レイヤー1:ハードウェア・半導体・製造装置(基盤層)
AI産業の基礎を支えるゴールドラッシュにおける「スコップとつるはし」に相当するレイヤーです。
構成要素:
GPU・AIアクセラレータ: 並列計算に特化したプロセッサ(NVIDIA, AMDなど)。
超高速メモリー(HBM: High Bandwidth Memory): GPUの超高速計算にデータを送るための広帯域メモリー(SK Hynix, サムスン電子, マイクロンなど)。
半導体製造装置・検査装置: 最先端の回路をウェハに焼き付け、検査する装置(ASML, 東京エレクトロン, レーザーテックなど)。
先進パッケージング: 複数のチップを高密度に接合する技術(TSMCのCoWoS技術など)。
強みと利点: AI投資が過熱している段階で、最も確実かつ即座に売上高・利益が計上されます。参入障壁が極めて高く、特許や製造ノウハウによる独占状態が生まれやすいのが特徴です。
投資リスク: シリコンサイクル(景気循環)の影響を受ける点です。顧客であるIT巨頭(ハイパースケーラー)の設備投資計画が一巡・減速すると、需要が一時的に急減(調整局面)するリスクを常に抱えています。
レイヤー2:クラウド・データセンター・インフラ(インフラ層)
AIの学習や推論を実行するための物理的な施設と、それを稼働させる基盤インフラです。
構成要素:
ハイパースケーラー: 巨大なクラウドプラットフォームを提供する企業(Amazon AWS, Microsoft Azure, Google Cloud)。
データセンター事業者・AIサーバー: サーバー群をラックに収め、ネットワークを提供する事業者および機器メーカー(DELL, Super Micro Computerなど)。
エネルギー・電力設備・冷却システム: AIデータセンターの膨大な電力消費に応える発電・送電設備や、発熱するサーバーを冷やす液冷(Liquid Cooling)システム企業(Vertiv, 塗料・化学メーカーなど)。
強みと利点: クラウドサービスは定額課金(サブスクリプション)や従量課金モデルが中心であり、一度構築すれば長期的かつ安定的なストック収入(継続収入)が見込めます。
投資リスク: データセンター建設には数兆円単位の巨額な資本的支出(CapEx)が必要です。電力不足や土地の不足による開発遅延、投資回収期間の長期化が懸念材料となります。
レイヤー3:基盤モデル・開発プラットフォーム(モデル層)
LLMなどの「AIの頭脳」そのものを開発し、API(外部連携機能)などを通じて提供する階層です。
主要プレイヤー: OpenAI, Alphabet(Google), Meta, Anthropicなど。
強みと利点: 自社のモデルが世界標準(デファクトスタンダード)となれば、プラットフォーマーとして膨大なエコシステムを支配し、莫大なロイヤリティや利用料を獲得できます。
投資リスク: 最も競争が激しく、莫大なコストがかかる「消耗戦」のレイヤーです。モデルの学習には数百億円〜数千億円単位のコンピューティング費用がかかる上、オープンソースモデル(MetaのLlamaなど)の台頭により、モデル利用料の格安化(価格破壊)が起きて利益率が圧迫されるリスクがあります。
レイヤー4:アプリケーション・業務活用(応用層)
開発されたAIモデルを、企業や個人が使いやすいソフトウェアやシステムに組み込んで提供する最上流のレイヤーです。
構成要素:
大手SaaSベンダー: 既存のビジネスツールにAIを統合する企業(Microsoft 365 Copilot, Salesforce Einstein, Adobe Fireflyなど)。
システムインテグレーター(SIer)/ ITコンサル: 企業の個別の業務に合わせてAIを最適化・導入支援する企業(富士通, NTTデータ, Accentureなど)。
フィジカルAIメーカー: ロボットや機器にAIを組み込むメーカー(ファナック, キーエンスなど)。
強みと利点: 顧客の実際の業務フローに入り込むため、解約率が低く、高い顧客粘着性(ロックイン効果)を構築できます。設備投資が少なくて済むため、成功した際のアセットライトな高収益構造が魅力です。
投資リスク: 単に「AI機能をつけました」というだけでは差別化できず、顧客が追加料金を払う価値(ROI: 投資対効果)を感じなければ収益化につながらないという点です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:日米の代表的銘柄の深掘り個別分析
バリューチェーンを踏まえた上で、市場で圧倒的な存在感を持つ米国株および日本株の主要銘柄について、そのビジネスモデル、競争優位性、成長ドライバーを詳しく分析します。
米国市場の代表的銘柄
米国市場の特徴は、世界のプラットフォームを支配するビッグテックと、半導体のトップ企業が圧倒的なシェアを握っている点にあります。
1. エヌビディア(NVIDIA / ティッカー: NVDA)
バリューチェーン上の位置: レイヤー1(半導体)
事業概要と圧倒的強み:
単なるハードウェア(GPU)メーカーではありません。同社の真の強みは、2006年から提供を開始した並列計算用のソフトウェア開発環境「CUDA(クーダ)」にあります。世界中の数百万人の研究者やエンジニアがCUDAをベースにAIモデルを開発しているため、他社製チップ(AMDやGoogleのTPUなど)への乗り換えが極めて困難な「ネットワーク外部性(強力な参入障壁)」が構築されています。
今後の成長ドライバー:
「Hopper」世代から「Blackwell」、さらに「Rubin」アーキテクチャへの絶え間ない進化。加えて、単体のGPU販売だけでなく、サーバーラック全体をネットワークや冷却機構ごと統合して提供する「DGXシステム」へのシフトにより、顧客あたりの平均単価(単価上昇)と利益率を維持しています。
2. マイクロソフト(Microsoft / ティッカー: MSFT)
バリューチェーン上の位置: レイヤー2, 3, 4(垂直統合型)
事業概要と圧倒的強み:
OpenAIとの戦略的提携(資本・技術提携)を軸に、インフラからアプリケーションまでを完璧に垂直統合しています。企業向けクラウド「Azure」上にOpenAIのモデルを組み込んだ「Azure OpenAI Service」を提供し、法人エンタープライズ市場を独占的に開拓しています。
今後の成長ドライバー:
世界中の企業で既にインフラとして使われている「Microsoft 365(Word, Excel, Teamsなど)」に生成AIを融合させた「Copilot」の有料オプション化。さらに、企業の業務手順を自律処理する「AIエージェント機能」の実装により、アセットライトなソフトウェア収入の加速度的な増加が見込まれます。
3. アルファベット(Alphabet / ティッカー: GOOGL)
バリューチェーン上の位置: レイヤー2, 3, 4(垂直統合型)
事業概要と圧倒的強み:
検索エンジン「Google Search」、動画プラットフォーム「YouTube」、スマホOS「Android」など、地球上で最も広範なユーザー接点と膨大な独自データを保持しています。独自開発のマルチモーダルモデル「Gemini」と、AI専用自社チップ「TPU(Tensor Processing Unit)」を自社内で内製化しており、コストパフォーマンスの面で強い優位性を持ちます。
今後の成長ドライバー:
検索エンジンへの「AI Overviews(生成AIによる検索結果要約)」の導入による広告収益率向上と、Google Cloud事業におけるAI案件の拡大。
4. パランティア・テクノロジーズ(Palantir Technologies / ティッカー: PLTR)
バリューチェーン上の位置: レイヤー4(アプリケーション・プラットフォーム)
事業概要と圧倒的強み:
米国政府・軍事機関向けのデータ分析基盤からスタートした企業です。最大の強みは、企業内に分散するバラバラの超大量データを統合し、AIが理解・判断できる形式に変換するプラットフォーム「AIP(Artificial Intelligence Platform)」です。
今後の成長ドライバー:
民間企業(民間部門)における爆発的な需要拡大。数日で顧客企業の自社データを用いたAIプロトタイプを構築する「ブートキャンプ(体験型セールス)」手法が功を奏し、商用顧客数・売上高が急速に伸びています。
日本市場の代表的銘柄
日本企業は、世界市場を支える「超高性能な製造装置・材料」や、少子高齢化を解決する「産業用ロボット(フィジカルAI)」、そして国内企業のDXを支える「ITサービス」に強力な銘柄が存在します。
1. 東京エレクトロン(8035)
バリューチェーン上の位置: レイヤー1(半導体製造装置)
事業概要と圧倒的強み:
半導体の製造プロセスにおいて、ウエハ上に薄膜を形成する「成膜装置」や、不要な部分を削り取る「エッチング装置」、塗布・現像装置(コータ・デベロッパー)などで世界トップシェアを誇る総合半導体製造装置メーカーです。
今後の成長ドライバー:
AI向け最先端半導体(3ナノメートル以下のロジックチップや、超多層化するHBMメモリー)の製造には、同社の極めて精密な枚葉エッチング・洗浄技術が不可欠です。データセンター需要の増大に伴う世界的な設備投資の恩恵をダイレクトに受けます。
2. レーザーテック(6920)
バリューチェーン上の位置: レイヤー1(検査装置)
事業概要と圧倒的強み:
最先端の微細な回路を焼き付ける「EUV(極端紫外線)露光技術」を用いた半導体製造において、その原版となる「EUVマスク」の欠陥を検査する装置で市場シェア100%(独占)を誇るニッチトップ企業です。
今後の成長ドライバー:
NVIDIAのGPUやAppleのプロセッサなどを製造する台湾TSMCなどのファウンドリ(受託製造企業)が最先端プロセスを更新し続ける限り、レーザーテックの検査装置は絶対に外せない必須インフラとなります。
3. ファナック(6954)
バリューチェーン上の位置: レイヤー4(フィジカルAI・産業用ロボット)
事業概要と圧倒的強み:
黄色のロボットでお馴染みの、産業用ロボットおよびNC(数値制御)装置の世界シェア大手企業です。工場内の自律化技術に強みを持ち、強固な顧客基盤と耐久性の高いハードウェア技術を保持しています。
今後の成長ドライバー:
「フィジカルAI」の社会実装における本命銘柄です。NVIDIAの「Omniverse(デジタルツイン空間)」を活用したシミュレーション技術やAI制御モデルを統合することで、人間と並んで作業する協働ロボットや、自己学習して組み立て精度を上げる自律型ロボットを展開しています。
4. 富士通(6702)
バリューチェーン上の位置: レイヤー4(ITサービス・SIer)
事業概要と圧倒的強み:
日本国内の官公庁、金融機関、大手製造業の基幹システムを長年支えてきた国内トップクラスのITサービス企業です。AIプラットフォーム「Fujitsu Kozuchi」を提供し、企業向けに安全で高度なAI活用環境を構築しています。
今後の成長ドライバー:
日本の深刻なIT人材不足とDX需要を背景に、単なる受託開発から「AIを活用した高粗利のプラットフォーム型ビジネス」へと事業構造の転換(パーパス起点のリブランディング)を進めており、利益率の改善が続いています。
5. さくらインターネット(3778)
バリューチェーン上の位置: レイヤー2(クラウド・計算基盤)
事業概要と圧倒的強み:
日本国内でデータセンターおよびクラウドインフラを運営する企業です。経済産業省から「クラウドプログラム」の供給確保計画として巨額の助成金を受け、大量のNVIDIA製GPU(H100/B200等)を搭載した「大規模AIクラウド基盤」の整備を進めています。
今後の成長ドライバー:
経済安保(データセキュリティーの観点から国内にデータを保持するガバナンス要件)の高まりを受け、国内の大学、研究機関、スタートアップ企業からの国産AI計算資源の需要を一身に受けるポジションを築いています。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:AI銘柄の割安性(バリュエーション)の考え方と分析アプローチ
AI関連株投資で投資家が陥る最大の罠は、「どれほど素晴らしい成長企業であっても、買値が高すぎれば大きな損をする(バブル崩壊に巻き込まれる)」ということです。
しかし、急成長するAI銘柄に対して、伝統的な価値測定(割安度測定)の尺度をそのまま当てはめると、すべての銘柄が「異常な高値」に見えてしまい、投資機会を逃してしまいます。ここでは、AI株に適した高度なバリュエーションの考え方を解説します。
【バリュエーション指標の選択マトリクス】
┌────────────┬───────────────────┐
│ 赤字〜創業期 (売上重視)   │ 成長期〜成熟期 (利益・キャッシュフロー重視)│
├────────────┼───────────────────┤
│  • PSR (株価売上高倍率)   │  • 予想PER (株価収益率)                          │
│  • ARR (年間経常収益)      │  • PEGレシオ (成長性を加味したPER)        │
│  • Rule of 40 (SaaS指標)  │  • FCF(フリーキャッシュフロー)利回り          │
└────────────┴───────────────────┘
【バリュエーション指標の選択マトリクス】
┌────────────┬───────────────────┐
│ 赤字〜創業期 (売上重視) │ 成長期〜成熟期 (利益・キャッシュフロー重視)│
├────────────┼───────────────────┤
│ • PSR (株価売上高倍率) │ • 予想PER (株価収益率) │
│ • ARR (年間経常収益) │ • PEGレシオ (成長性を加味したPER) │
│ • Rule of 40 (SaaS指標) │ • FCF(フリーキャッシュフロー)利回り │
└────────────┴───────────────────┘
1. 伝統的指標の限界と正しく使うための修正
① PER(株価収益率:Price Earnings Ratio)の限界と応用
基本式:
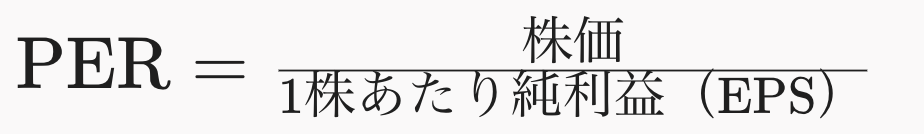
問題点: 一般的な日本株の平均PERは約15倍、米国S&P500の平均は約20倍ですが、急成長中のAI株のPERは40倍〜100倍以上に達することがザラにあります。これだけを見て「割高だ」と切り捨てると、最も大きく上がる銘柄をすべて見送ることになります。
解決法(Forward PERの活用): 過去12ヶ月の実績利益(Trailing PER)ではなく、「1年後・2年後の予想利益(Forward PER)」で計算します。利益が毎年50%ずつ成長する企業であれば、現在のPERが60倍であっても、2年後の利益を基準にすればPERは26.6倍まで低下するため、実は割安である可能性があります。
② PEGレシオ(ペグレシオ)の徹底活用
高成長株の割安度を測るうえで、最も重要な指標がPEGレシオです。
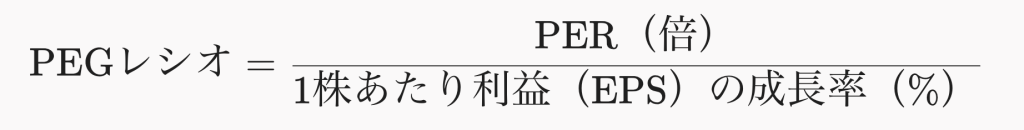
判定基準:
1.0倍未満: 株価は利益成長率に対して割安。
1.0倍〜1.5倍: 標準的・適正水準。
2.0倍以上: 成長率を考慮しても割高。
【比較計算例】
A社(成熟企業): PER 15倍、利益成長率 年5% → PEG = 15 ÷ 5} = 3.0倍(割高)
B社(高成長AI企業): PER 40倍、利益成長率 年50% → PEG = 40 ÷ 50 = 0.8倍(割安)
一見するとPER40倍のB社の方が高リスクに見えますが、成長スピードを考慮した実質的な買い得感(PEGレシオ)ではB社の方がはるかに優れていることが分かります。
2. 赤字新興企業・SaaS企業を測る特殊指標
利益がまだ出ていない、またはAIへの先行投資(研究開発費やサーバー費用)で意図的に利益を圧縮している若いAI企業を評価する場合、以下の指標を用います。
① PSR(株価売上高倍率:Price to Sales Ratio)
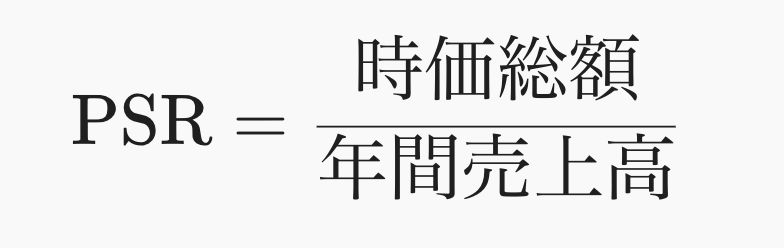
赤字企業でも売上高は必ず存在するため、売上に対して時価総額が何倍まで買われているかを測ります。一般に10倍を超えると割高感が意識されますが、売上成長率が年率50%を超えるような超高速成長企業では20倍近くが容認される局面もあります。
② Rule of 40(40%ルール)
新興ソフトウェア・SaaS型AI企業を評価する業界標準のゴールデンルールです。

例:売上成長率が50%で、営業利益率が -5%(赤字)の場合 → 50 + (-5) = 45% となり、非常に健全な成長投資を行っている「買い候補」と評価できます。
3. バリューチェーン別のバリュエーションチェックリスト
投資する銘柄のレイヤーに応じて、チェックすべき「罠(リスク要因)」が変わります。
半導体・ハードウェア(レイヤー1)
注意点: 「シクリカル(景気循環)の罠」。業績が絶好調のピーク時ほど、予想利益が膨らむため見た目のPERが低くなります(例: PER10倍)。しかし、そこがサイクルの頂点となり、その後需要が一巡すると株価が暴落することがあります。「受注残高(バックログ)」が前年同期比で減っていないかを必ず確認します。
大手クラウド・ビッグテック(レイヤー2・3)
注意点: 「設備投資(CapEx)とキャッシュフローのバランス」。売上高に対するCAPEX(設備投資額)が大きすぎないか、そしてその投資を上回る営業キャッシュフロー(FCF)を本業でしっかりと稼ぎ出せているかを点検します。
アプリケーション・SaaS(レイレイヤー4)
注意点: 「解約率(Churn Rate)とARR(年間経常収益)」。解約率が低く(1〜2%以下)、既存顧客からの売上が増えているか(NRR: ネット・レベニュー・リテンション率が110%以上か)を確認し、単なる一回限りのAI導入で終わっていないかをチェックします。
第5章:勝つための金融知識とリスクマネジメント
AI技術への深い理解や個別の企業分析と同じくらい、いやそれ以上に投資の成否を分けるのが「マクロ経済の知識」と「厳格なリスク管理」です。
どれほど優れたAI企業であっても、金利環境や市場全体の流動性、投資家心理のサイクルには逆らえません。
1. マクロ経済と株価を動かす「金利」の物理法則
AI関連株の大部分は「グロース株(成長株)」に分類されます。グロース株の株価は、中央銀行(米国のFRBや日本銀行)が決定する「金利」の動向と強い逆相関(相反する動き)の関係にあります。
なぜ金利が上がるとAI株は下がるのか?(DCF法の観点)
企業の理論株価は、その企業が将来にわたって生み出すキャッシュフロー(利益)を現在の価値に割り引いた「割引現在価値」の合計で計算されます。
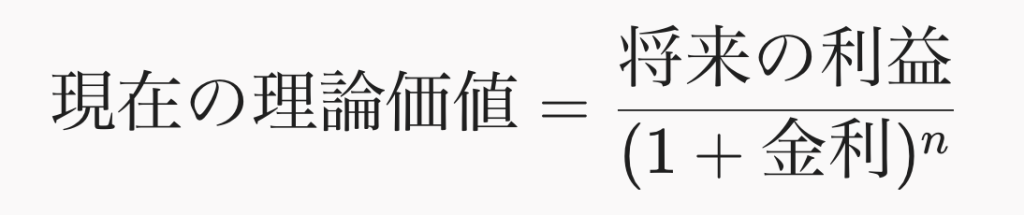
グロース株の特性: 現在の利益は小さく、5年後〜10年後の「将来の巨額な利益」に価値の大部分が依存しています。
金利上昇の影響: 分母である「金利」が上昇すると、遠い将来に得られる利益の「現在の価値」が大きく目減りします。その結果、高PERなAI株ほど強烈な株価調整(売られ)に見舞われます。
したがって、AI株に投資する際は、NVIDIAやMicrosoftのニュースだけでなく、米国のCPI(消費者物価指数)やFOMC(連邦公開市場委員会)での政策金利見通しを常に追う必要があります。
2. テーマ株のサイクル:「期待相場」から「実績相場」への移行
新しい革新的技術が登場した際、株式市場は常に一定の「サイクル」を辿ります。自身の投資している時期がどのフェーズにあるかを客観的に認識しなければなりません。
【テーマ株の進化サイクル】
 株価
  ▲                             ┌─[第1フェーズ:期待相場]─┐ (熱狂・全般高)
  │                           /                                                   \      [第2フェーズ:選別相場]
  │                      /                                                            \     (二極化・実績重視)
  │                  /                                                                   \             ┌─────── 本物の勝者
  │              /                                                                          \         /
  │          /                                                                               └─/─────── 幻滅の谷
  │      /                                                                                        \
  │   /                                                                                             └───── 脱落企業
  └────────────────────────────────────────► 時間
【テーマ株の進化サイクル】
株価
▲ ┌─[第1フェーズ:期待相場]─┐ (熱狂・全般高)
│ / \ [第2フェーズ:選別相場]
│ / \ (二極化・実績重視)
│ / \ ┌─────── 本物の勝者
│ / \ /
│ / └─/─────── 幻滅の谷
│ / \
│ / └───── 脱落企業
└────────────────────────────────────────► 時間
第1フェーズ:期待相場(幻滅の谷の前)
「AIで世界が変わる」「すべての企業が恩恵を受ける」というストーリーだけで、業績が伴っていない赤字企業や、単に社名にAIとつくだけの銘柄まで一斉に急騰する時期です。2023年〜2024年初頭のAIラリーがこれに該当します。
第2フェーズ:過度の期待からの調整(幻滅の谷)
巨額の設備投資を行ったものの、「企業の収益化(ROI)が追いついていない」という懸念が強まり、市場全体が冷静さを取り戻して株価が大きく調整する時期です。
第3フェーズ:業績相場・選別相場(本物の勝者の登場)
実際にAIサービスを使って莫大な売上と利益を叩き出している「本物の企業」だけが過去最高値を更新し、そうでない企業は高値から見捨てられていく二極化の局面です。
今後の投資戦略: 今後は「AI関連だから買う」のではなく、四半期決算(決算書)を毎回確認し、「売上高成長率が維持されているか」「営業利益率が向上しているか」を厳しくふるい分ける「選別投資」が必須となります。
3. 初心者が守るべき4つのリスク管理原則
AI関連株の魅力はその爆発的な上昇力(ボラティリティ)にありますが、反転した際の下落幅も非常に大きくなります。資産を失わないためのリスク管理手法を提示します。
① 分散投資(レイヤーと地域の分散)
NVIDIAなどの特定の1銘柄だけに資産の大部分を集中させるのは極めて危険です。
レイヤー分散: 「半導体(NVIDIA)」「クラウド(Microsoft)」「アプリケーション(Palantir)」「製造装置(東京エレクトロン)」といったように、バリューチェーン全体に資金を振り分けます。
個別株とETFの組み合わせ: 個別銘柄の分析が難しい場合は、米国の主要AI企業を丸ごとパックにしたETF(例: SMH[半導体株ETF]や QQQ[ナスダック100指数ETF])を活用することで、個別の破綻リスクを回避できます。
② 時間分散(ドルコスト平均法)
「今が天井かもしれない」という恐怖を克服するため、一度に一括購入するのではなく、毎月または毎四半期ごとに一定額を分割して積み立てていく手法です。高値掴みのリスクを平均化し、暴落局面では安く大量の株数を仕込むことができます。
③ ポートフォリオのリバランス(定期的な見直し)
特定のアセットや銘柄が値上がりして、資産全体に占める割合が大きくなりすぎた場合(例: ポートフォリオの50%が1つのAI株になってしまった場合)、一部を売却して利益を確定し、元々の目標比率(例: 20%まで)に戻す作業(リバランス)を最低でも年1回は行います。これにより、感情に惑わされずに「高値で売り、安値で買う」を機械的に実行できます。
④ 明確な損切りルール(ストップロス)の適用
どんなに将来性を信じている銘柄であっても、自分の買い値から例えば「-10%〜-15%下落したら無条件で撤退(損切り)する」というルールをあらかじめ決めておき、逆指値注文などを設定しておきます。株式市場において「生き残ること」が、次のチャンスを掴むための絶対条件です。
まとめ:AI時代を生き抜く投資家のロードマップ
AI(人工知能)革命は、18世紀の産業革命、20世紀末のインターネット革命に匹敵する、人類史上数テン年に一度の構造的変化です。株式市場において、このメガトレンドに乗ることは、長期的な資産形成を目指す上で極めて魅力的な選択肢となります。
最後に、AI関連株投資で成功するための「4つの羅針盤」を復習しましょう。
テクノロジーの理解: 識別型AIから生成AI・LLM、そして自律的な「AIエージェント」や物理世界を動かす「フィジカルAI」へとトレンドが急速に移行している事実を押さえる。
バリューチェーンの意識: 投資しようとしている企業が4つのレイヤー(半導体・インフラ・モデル・アプリ)のどこに属し、どのような強み(参入障壁)を持っているかを常に問いかける。
適切な割安性(バリュエーション)評価: PERの数字だけに怯えることなく、成長率を加味した「PEGレシオ」や「Forward PER」を用いて、成長に対して株価が適正かどうかを客観的に弾き出す。
金融リテラシーとリスク管理: 金利と株価の物理法則を理解し、分散投資・時間分散・厳格な損切りルールを徹底することで、市場の激しい波(ボラティリティ)を乗り越える。
株式投資とは、単に記号や数字を売り買いするゲームではなく、「テクノロジーで未来を切り開く優秀な企業に対する成長資本の提供」です。
本記事で解説した体系的な知見を自らの「軸」とし、一時的なニュースや感情的な噂話に惑わされることなく、確固たる根拠に基づいた投資判断を積み重ねていってください。技術の進化とともに自身の金融リテラシーをアップデートし続ける投資家こそが、このAI時代における最大の勝利者となるはずです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
