
【2026最新】みんなの投資金額の平均は?新NISAの積立相場と使い方解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
物価上昇の長期化や老後資金への不安が高まる中、2024年に抜本的に拡充された「新NISA(少額投資非課税制度)」は、日本人の資産形成における標準的な制度として完全に定着しました。
しかし、これから新NISAを始めようと考えている方や、すでに口座を開設して運用を始めている方からは、以下のようなリアルな疑問や悩みが数多く寄せられています。
「周りの人は実際にNISAでどれくらい稼働させているの?」
「みんな月いくら投資している?自分の積立額は多すぎる?少なさすぎる?」
「つみたて投資枠と成長投資枠、どう組み合わせて使い分けるのが正解?」
「どの銘柄(投資信託)を選べば失敗しない?」
「20年後に1,000万円以上貯まっても、インフレで価値が減ったらどうなるの?」
本記事では、これまでに解説したNISAの最新普及率・実際の稼働状況・年代別のリアルな平均投資額と中央値・2つの枠の比較と使い分けパターン・おすすめ銘柄の選び方・長期運用とインフレ率を考慮した実質価値のシミュレーションまで、すべての重要ポイントを初心者の方向けに体系的かつ網羅的に解説します。
第1章:新NISAの概要と日本人の最新利用状況
まずは、日本国内におけるNISAの普及状況や、実際にどれくらいの人が活用しているのかという市場の全体像から見ていきましょう。
1. 日本人のNISA利用率は「約3割(3人に1人)」
全国の成人を対象とした各種意識調査や金融庁の公表データによると、新NISAを実際に利用して買い付け(投資)を行っている人の割合は約28%〜33%となっています。
つまり、「日本人の約3人に1人がすでにNISAを活用して資産運用を行っている」状況です。「投資は一部の資産家や詳しい人がやるもの」という時代は終わり、一般的な家計管理の選択肢として完全に定着したと言えます。
2. 年代別に見る利用率の特徴
NISAの利用割合は、年代やライフステージによって明確な違いが見られます。
現役世代(20代〜40代): 資産形成や老後資金に対する意識が高く、利用率は3割〜4割超と全世代の中で最も高くなっています。スマホ証券やクレジットカード積立(クレカ積立)の普及も利用を後押ししています。
50代: 教育費のピークを過ぎ、老後資金の最終準備期間に入るため、積立額・利用率ともに急上昇する傾向があります。
高齢層(60代以上): 口座開設率は一定数あるものの、リスクを避けて「資産保全」を優先する傾向から、実際にリスク資産へ投資している割合は相対的に低くなっています。
3. 注意すべき「未稼働口座(残高0円)」の実態
NISAの広がりを分析する上で見落とせないのが、「口座を開設したものの、一度も使っていない人(未稼働口座)」の存在です。
金融機関に開設されたNISA口座のうち、約3割〜3.8割は一度も買付が行われていない未稼働口座と言われています。
「話題になっていたのでとりあえず口座開設の手続きだけした」
「口座は作ったが、どの銘柄をいくら買えばいいのか分からず放置している」
「最初に一度買って以来、設定を止めてしまっている」
このように、「口座保有者」と「実際に買付を行っているアクティブユーザー」の間には大きなギャップが存在します。新NISAで資産形成に成功するための第一歩は、口座を作るだけでなく、無理のない金額で「最初の買付設定(積立)」を完了させることです。
第2章:みんな月いくら投資している?平均額とリアルな相場
「他の人は毎月いくらNISAに回しているのだろう?」という疑問は、投資を始める上でも継続する上でも非常に気になるポイントです。データをもとに「平均値」と「実体相場(中央値)」を解剖していきます。
1. 「平均値」と「中央値(ボリュームゾーン)」の違い
NISA利用者の投資額を見る際は、統計上の「平均値」と「中央値」の違いを正しく理解することが重要です。
平均値: 全員の投資額を足して人数で割った値。月10万円などの上限いっぱいに投資する高所得層や資産家によって数字が大きく引き上げられます。
中央値: 金額が低い順(または高い順)に並べた時にちょうど真ん中にくる値。一般的な家計の感覚に最も近い「リアルな相場」を表します。
2. つみたて投資枠における月間積立額
実際に毎月積立を行っているアクティブユーザーの動向は以下の通りです。
買付がある口座の平均積立額: 月約3.7万円(年間約45万円)
全体の「中央値」(最も多いボリュームゾーン): 月約1.7万〜3.3万円(年間20万〜40万円)
未稼働口座を含む全口座の平均額: 月約1.8万円
データから分かる通り、リアルな実体相場は「月2万円〜3万円前後」です。「毎月2万〜3万円を将来のためにコツコツ積み立てている」というのが、平均的な日本人のNISA活用像と言えます。
3. 年代別の月間積立額の目安
家計のゆとりやライフステージに応じて、積立額には以下のような傾向があります。
| 年代 | 買付ユーザーの月平均額 | 投資傾向と家計の背景 |
| 20代 | 月約2.5万〜3万円 | 手取り収入に合わせて無理のない1万〜3万円からスタート。クレカ積立の上限(月10万円等)を意識しつつ設定する人が多い。 |
| 30代〜40代 | 月約3.5万〜4.5万円 | 結婚・住宅ローン・教育費など支出が増える時期。家計のバランスを見ながら3万〜5万円程度を設定。 |
| 50代〜60代 | 月約4.5万〜6万円 | 子育ての終了や役職定年・退職金など資金力があり、月5万〜10万円の上限近くで積極的に積み立てる割合が高い。 |
4. 成長投資枠を含めた「NISA全体」の平均額
成長投資枠を使って、ボーナス時にまとまった金額を一括購入したり、日本株・外国株などの個別株投資を行っている人まで含めると、NISA全体の月平均投資額は月約5万円〜6万円前後(年間60万〜72万円)まで上昇します。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:「つみたて投資枠」と「成長投資枠」の違いと利用割合
新NISAの最大のメリットは、性質が異なる2つの枠が用意されており、これらを年間最大360万円(生涯保有限度額1,800万円)まで併用できる点にあります。
1. 2つの枠の仕組みと主な違い一覧
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 年間 120万円(月10万円まで) | 年間 240万円 |
| 枠の合計 | 年間最大 360万円 まで併用可能 | |
| 非課税保有限度額(生涯枠) | 1,800万円(単独利用可) | 1,200万円(1,800万円の内数) |
| 購入方法 | 積立投資のみ | 一括購入・積立投資の双方可能 |
| 対象商品 | 金融庁の基準を満たした一定の投資信託・ETF(低コスト・長期向け) | 個別の日本株・外国株、ETF、REIT、幅広い投資信託(高毎月分配型などを除く) |
| 枠の再利用 | 売却した場合、翌年以降に取得価額ベース(簿価)で枠が再利用可能 | 売却した場合、翌年以降に取得価額ベース(簿価)で枠が再利用可能 |
2. NISA利用者の枠別利用割合
実際のリテール投資家が「どちらの枠を使っているか」という割合は以下のようになっています。
両方の枠を併用(つみたて枠+成長枠): 約5割〜6割(過半数で最も主流)
つみたて投資枠のみ利用: 約2割〜3割
成長投資枠のみ利用: 約1割〜2割
NISA利用者の8割以上が「つみたて投資枠」を活用しており、基本スタイルとしては「つみたて投資枠で積立を行いながら、余裕資金やボーナスで成長投資枠も合わせて活用する」というやり方が定着しています。
3. 買付金額ベースで見ると?
買付金額(日本円の総額)ベースで見ると、年間上限額が240万円と大きい成長投資枠が占める割合が高く、全買付額の約7割が成長投資枠、約3割がつみたて投資枠から投入されています。
ここで非常に重要なポイントは、成長投資枠で購入されている商品の約4割〜5割は個別株ではなく「投資信託」だという事実です。
つまり、「つみたて投資枠の月10万円(年間120万円)の上限を超えて投資したい人が、成長投資枠でも全く同じ王道のインデックス投資信託を追加で購入・積立している」という堅実な使い方が広がっています。
第4章:初心者のための具体的一歩!枠の「使い分けパターン」
新NISAを始めるにあたって、2つの枠をどのように組み合わせて運用していけばよいのか、初心者向けに3つの代表的な使い分けパターンを紹介します。
パターン1:【王道・初心者向け】つみたて投資枠のみ(または中心)運用
対象: 投資初心者、毎月一定額を長期でほったらかし運用したい方。
方法: つみたて投資枠を使い、「全世界株式(オルカン)」や「米国株式(S&P500)」に連動する低コストなインデックスファンドを毎月定額(例:月1万〜3万円)で設定します。成長投資枠は無理に使う必要はありません。
パターン2:【上乗せ】つみたて枠 + 成長枠で投信積立
対象: 月10万円(つみたて枠の上限)を超えて資金を投信積立に回せる資金力のある方。
方法: つみたて枠の上限である月10万円を設定した上で、溢れた分(例:+月5万円)を成長投資枠を使って同じインデックスファンドの積立設定に追加します。
パターン3:【ステップアップ】成長投資枠で個別株・高配当株
対象: 投資経験が少しついてきた方、ボーナスや臨時収入などのまとまった資金がある方。
方法: つみたて枠でインデックスファンドによる資産形成の土台(コア)を作った上で、成長投資枠(サテライト)を使って日本の高配当株や優待株へ一括投資したり、個別株に挑戦して配当金(非課税)を受け取る楽しさを味わいます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:銘柄選びで失敗しない!おすすめインデックスファンド
新NISAのつみたて投資枠・成長投資枠で初心者が選ぶべきファンドは、「低コスト(信託報酬が最安水準)」かつ「広く分散されたインデックスファンド」が鉄則です。
1. インデックスファンドを選ぶ3つの基準
広く分散されているか: 1つの会社や国に集中せず、世界中の企業に分散投資されているか。初心者は1本で世界中に投資できる「全世界株式(オール・カントリー)」が最適です。
保有コスト(信託報酬)が極めて低いか: 投資信託を保有している間ずっと引かれ続ける「信託報酬」が年0.1%以下(最安水準)の銘柄を選びましょう。
純資産残高が十分に大きいか: 資金が継続的に流入しており、純資産残高が数千億円〜数兆円規模に達している銘柄を選ぶことで、運用が途中で終わる「繰上償還リスク」を回避できます。
2. 初心者向けおすすめ定番銘柄一覧
| 銘柄名 | 投資対象 | 信託報酬(税込/年) | 特徴と選ばれている理由 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 全世界株 | 約0.05775% | 【一番人気】 通称「オルカン」。これ1本で日本・先進国・新興国の約3,000社へ分散投資。他社が値下げすると自動で対抗値下げする姿勢も高評価。 |
| eMAXIS Slim 米国株式(S&P500) | 米国株 | 約0.05775% | 米国の主要大型株500社に投資。過去数十年の圧倒的な実績があり、米国経済の成長を信じる方向け。 |
| 楽天・オールカントリー株式インデックス・ファンド | 全世界株 | 約0.0561% | 楽天証券ユーザーを中心に人気。業界最安水準のコストと楽天ポイント還元が強み。 |
| <購入・換金手数料なし>ニッセイ外国株式インデックスファンド | 先進国株 | 約0.0988% | 日本を除く主要先進国に投資。長年にわたり低コスト投信のパイオニアとして絶大な信頼を集める。 |
結論として、迷ったら「eMAXIS Slim 全世界株式(オール・カントリー)」または「eMAXIS Slim 米国株式(S&P500)」のどちらか1本に絞って淡々と積立を続けるのが、最も再現性の高い成功パターンです。
第6章:長期資産運用と「インフレ(物価上昇)」の影響シミュレーション
投資を長期で続ける上で、絶対に知っておくべき概念が「複利効果」と「インフレ(物価上昇)による実質価値の目減り」です。
具体例として、「月3万円を年利5%で20年間運用した場合」のシミュレーションと、そこに「年2%のインフレ」が加わった場合の実質的な購買力がどう変化するかを見てみましょう。
1. 【名目】月3万円・年利5%・20年運用の成果
月3万円(年間36万円)を年利5%(複利)で20年間運用した場合の数字上の推移は以下の通りです。
毎月の積立額: 30,000円
運用期間: 20年(240ヶ月)
積立元本(投資したお金): 720万円
運用益(増えたお金): 約531万円
最終資産額(合計): 約1,251万円(元本の約1.73倍)
新NISAを利用していれば、本来この運用益(約531万円)にかかる約20%(約108万円)の税金が一切引かれないため、1,251万円をまるまる手元に残すことができます。
経過年数ごとの資産成長推移
5年目: 元本 180万円 + 益 約25万円 = 約205万円
10年目: 元本 360万円 + 益 約105万円 = 約465万円
15年目: 元本 540万円 + 益 約262万円 = 約802万円
20年目: 元本 720万円 + 益 約531万円 = 約1,251万円
期間が長くなればなるほど、増えた利息がさらに利息を生む「複利効果」が雪だるま式に大きくなり、後半にかけて資産の増え方が加速していくことが分かります。
2. 【実質】年2%のインフレ(物価上昇)が続いた場合の影響
ここまでの計算は「物価が変わらない前提」の名目金額です。しかし、日本でも年間2%程度のインフレが進行しています。
もし「年2%の物価上昇」が20年間続いた場合、20年後の1,251万円の価値(購買力)はいくらになるでしょうか?
計算式と結果
20年後の実質価値(現在の購買力換算)は以下の式で算出できます。
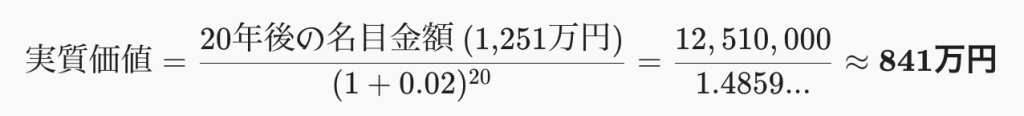
年2%のインフレが20年続くと物価は約1.486倍になります。
したがって、20年後に通帳の数字が「1,251万円」になっていたとしても、そのお金で買えるモノやサービスの量は「現在の841万円相当」に目減りしてしまいます。
20年間のインフレ目減り推移表
| 経過年数 | 名目資産額(通帳の数字) | 物価上昇倍率 (年2%) | 実質価値(現在の購買力換算) | 実質的な影響 |
| 現在 (0年目) | 1,251万円 | 1.000倍 | 1,251万円 | 基準 |
| 5年後 | 1,251万円 | 1.104倍 | 約1,133万円 | 約118万円分の価値低下 |
| 10年後 | 1,251万円 | 1.219倍 | 約1,026万円 | 約225万円分の価値低下 |
| 15年後 | 1,251万円 | 1.346倍 | 約929万円 | 約322万円分の価値低下 |
| 20年後 | 1,251万円 | 1.486倍 | 約841万円 | 約410万円分の価値低下 |
3. このシミュレーションから学べる極めて重要な教訓
① 銀行預金だけでは「確実にお金の実質価値が減る」
もし投資をせず、720万円を年0.02%程度の銀行普通預金に預けたままだと、20年後も額面は「約720万円」のままです。
年2%のインフレ下では、その720万円の実質購買力は現在価値で約484万円まで落ち込みます。「何もしない=実質的な資産の目減りを受け入れる」ということになります。
② 運用利回り(5%)> インフレ率(2%)により、実質的にもプラスを守れる
年利5%で運用できていれば、インフレ率2%を差し引いても実質的に年3%程度のプラスを維持できます。
積立元本720万円に対して、20年後の実質購買力は約841万円となるため、インフレの波を乗り越えて「実質的な購買力」を約121万円増やすことに成功します。
資産運用は単に「お金の数字を増やすため」だけでなく、「物価上昇から自分の資産価値を守る(防衛する)ため」に必須の手段なのです。
第7章:本記事の重要ポイントまとめ
ここまでの内容をコンパクトにまとめました。以下の5つのポイントを頭に入れておきましょう。
利用率の現状: 日本人のNISA利用率は約3割。特に20代〜40代の現役世代を中心に急速に定着している。口座開設者のうち約3割強は未稼働口座のため、最初の積立設定を完了させることが最重要。
リアルな平均投資額: 買付ユーザーの平均積立額は月約3.7万円だが、リアルなボリュームゾーン(中央値)は「月2万〜3万円前後」。無理のない範囲でスタートするのが継続のコツ。
2つの枠の併用が主流: 利用者の過半数(5〜6割)が「つみたて投資枠」と「成長投資枠」を併用している。成長投資枠で買われている商品の約半数も安定した「投資信託」である。
王道の銘柄選び: 迷ったら「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」など、信託報酬年0.1%未満の低コストインデックスファンド1本に絞る。
インフレ対策としての投資: 年2%のインフレが続くと、20年後の現金価値は約33%目減りする。インフレ率を超える利回り(年5%等)で運用することで、初めて実質的な購買力を守り増やすことができる。
第8章:おわりに — なぜ今、金融や投資の知識(マネーリテラシー)が重要なのか?
最後に、なぜ私たちが今、このように投資や金融の知識を自ら身につけなければならないのかについて解説します。
1. 「預金していれば安心」な時代の終焉と自助努力
かつての高度経済成長期やバブル期のように、銀行の定期預金に預けておくだけで年5%〜6%の利息がついた時代は過去のものです。現在は歴史的な低金利が続く一方で、物価や社会保険料の上昇、公的年金の支給開始年齢の繰り下げ議論など、家計を取り巻く環境は厳しさを増しています。
国や企業に頼り切るのではなく、「自分自身で知識を持ち、資産を守り育てていく(自助努力)」ことが不可欠な時代になりました。
2. 投資はギャンブルではなく「リスク管理の科学」
「投資は損をするかもしれないギャンブルで怖い」という恐怖心を持つ方の多くは、正しい知識やルールを知らないことが原因です。
金融・投資の知識(マネーリテラシー)を身につければ、投資のリスクは以下の「長期・積立・分散」という3つの原則によってコントロールできることが分かります。
長期運用: 短期的な相場の暴落に惑わされず、10年・20年という長期視点を持つことで、一時的な損失をカバーし複利効果を最大化する。
積立(時間の分散): 毎月定額を買い続ける(ドル・コスト平均法)ことで、株価が高い時には少なく、安い時には多く買い付け、平均購入単価を引き下げる。
資産の分散: 1つの企業や国だけに集中投資せず、全世界の数千社に分散投資することで、特定の会社の倒産や国の停滞リスクを回避する。
3. 知識はあなたとご家族を守る最強の防具
新NISAという制度は、国が私たち国民のために用意してくれた「非課税という極めて強力な武器」です。
しかし、どんなに優れた武器があっても、使う人間側に知識がなければ、「暴落した時に恐怖で売却してしまう」「手数料の高い不適切な商品を買わされてしまう」といった失敗を引き起こしてしまいます。
金融知識(マネーリテラシー)は、決してお金を儲けるためだけの技術ではありません。物価高や人生の不確定要素から、あなた自身と大切なご家族の生活を守るための「知恵と防具」です。
まずは月々5,000円や1万円といった無理のない少額から、新NISAを通じた資産形成の第一歩を踏み出してみてください。正しい知識を持って継続することが、10年後・20年後のあなたの豊かな未来を作ります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。