
「預金だけ」は危険?円安に負けない「ドル資産」の始め方とリスク管理
〜「円資産一極集中」のリスクと米ドル建て資産を活用した購買力防衛ストラテジー〜
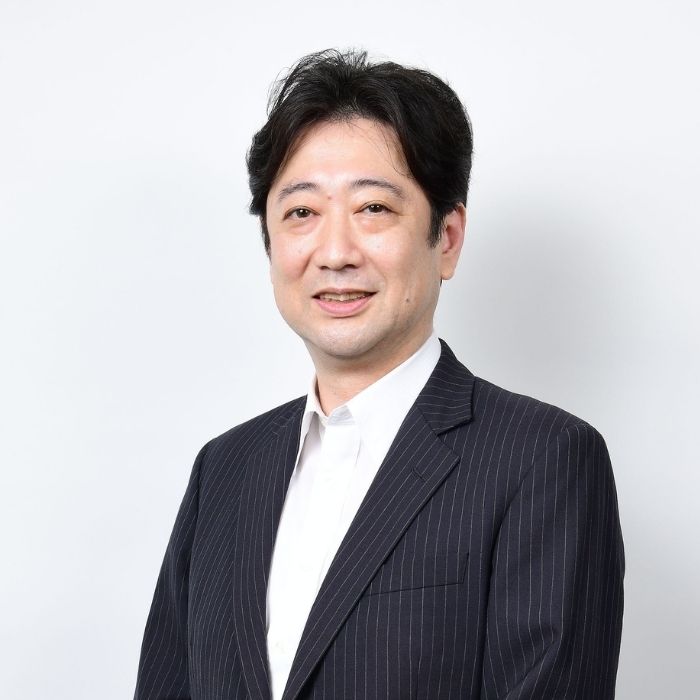 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(Executive Summary)
長年にわたるデフレ時代が終焉を告げ、世界的なインフレと為替の構造的変動が押し寄せる現代において、「銀行の定期預金にお金を預けておけば安全である」という従来のマネープランの常識は完全に形骸化しました。
名目金利からインフレ率(物価上昇率)を差し引いた「実質金利」が大幅なマイナス圏で推移する現状では、定期預金の利息で表面上の数値が増えていたとしても、買えるモノやサービスの量(購買力)は日々確実に削り取られています。さらに、多くの日本人は「労働収入(給与)」「将来のキャッシュフロー(公的年金)」「手元の金融資産(現預金)」「保有不動産」に至るまで、生活基盤のほぼすべてを「日本円」という単一通貨に依存しています。この「円一極集中構造」は、円安や輸入インフレの局面において、生活水準と資産価値を同時に脅かす深刻なリスク因子となります。
本ガイドは、定期預金の購買力目減りという身近な課題を出発点とし、円一極集中が孕む三重の構造的リスク、米ドルをはじめとする外貨建て資産のメリット・デメリット、各種ドル建て商品(外貨預金・外貨MMF・生国債・全世界株式インデックスファンド)の構造的違いと使い分け、そして円高局面における投資家メンタルとリスク管理に至るまで、初心者でも迷わず体系的に実践できるよう徹底解説します。
第1章:定期預金では勝てない?インフレと「実質金利」の現実
1-1. 名目金利と実質金利のメカニズム
金融機関の店頭やウェブサイトに表示される金利(例:年0.3%)は「名目金利」と呼ばれます。表面上の数字だけを見れば元本が保証され、利息によって資産が増えているように感じられますが、経済的な価値を正しく推し量るためには「実質金利」の概念が不可欠です。
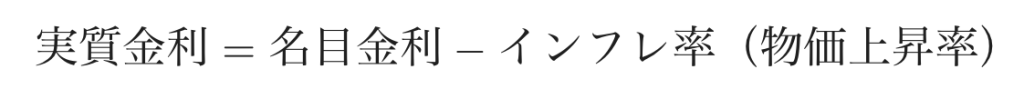
実質金利がプラスの環境: 預金利息が物価上昇を上回るため、お金を銀行に預けておくことで将来買えるモノの量(実質購買力)が増加します。
実質金利がマイナスの環境: 預金利息よりも物価上昇のスピードが速いため、口座残高が増えていても、そのお金で購入できる物品やサービスの量は実質的に減少します。
1-2. 定期預金(1,000万円)の10年間数値シミュレーション
例えば、定期預金の金利(名目金利)が年 0.3%、世の中のインフレ率が年 2.5% で推移した場合、1,000万円の資金の購買力が10年間でどのように変化するかを定量的に算定します。
| 評価軸 | 年率換算 | 10年後の名目金額 / 必要な必要資金 | 購買力の実質的な変化 |
定期預金(名目残高) | +0.3% / 年 | 約 1,030.4万円(税引前) | 通帳の数字は約30万円増加する |
物価上昇(同等生活費) | +2.5% / 年 | 約 1,280.1万円 | 10年前と同じモノ・サービスを買うのに必要な資金 |
実質的な差額(目減り額) | -2.2% / 年 | 実質約249.7万円の購買力損失 | 全体資産の約25%分の購買力が消滅 |
10年後、口座には「1,030万円」という数字が残りますが、世の中のモノを買うためには「1,280万円」が必要になっているため、実質的に約250万円分もの購買力が奪われたことになります。「お金が減っていない」と感じるのは表面上の数字(名目値)を見ているからであり、実体経済においては「何もしないリスク(機会損失と購買力低下)」が着実に進行しているのです。
第2章:日本人が抱える「円一極集中」の構造的リスク
2-1. 収入と資産の「三重の偏り」
多くの日本居住者は、無意識のうちに自らの全人生の経済基盤を「日本円・日本経済」に100%集中させています。
労働収入(現在のキャッシュフロー): 日本企業からの給与(円)
公的年金(将来のキャッシュフロー): 日本政府からの支給(円)
現預金・不動産(ストック資産): 日本の銀行預金(円)および日本国内の持ち家・土地(円建て評価)
この分散なき一極集中構造は、日本経済が極めて強い局面では機能しますが、円安や国内インフレが進む局面では非常に脆弱な態勢となります。
2-2. 円一極集中が引き起こす「三重のリスク」
① 購買力低下(生活コストの上昇)リスク
日本は食料自給率が低く、エネルギー資源(原油・天然ガスなど)や原材料の大部分を国外からの輸入に依存しています。為替が円安に振れる、あるいは世界的なインフレが発生した場合、国内の賃金や年金額(円)が変わらなくても、ガソリン代・電気代・食品・日用品の価格がダイレクトに跳ね上がります。結果として、同じ収入でありながら生活水準を切り下げざるを得なくなります。
② 収入と資産の「ダブル目減り」リスク
日本経済の低成長が続き、企業の給与が上がりにくい構造が存続する場合、国内での購買力が停滞します。それと同時に為替が安くなると、国際的な市場価値(ドル換算での給与や資産額)が目減りします。海外旅行や輸入品が高嶺の花になるだけでなく、日本の資産そのものが世界水準から見て相対的に安売りされる状態に陥ります。
③ 公的年金の「実質減額」リスク(マクロ経済スライド)
日本の公的年金制度には、現役世代の減少や平均余命の伸びに合わせて給付額を自動調整する「マクロ経済スライド」が導入されています。インフレによって物価や名目賃金が上昇した場合でも、年金の改定率はインフレ率よりも低く抑えられる仕組みになっているため、「物価が上がっても年金はそれほど増えない(実質減額される)」という構造が確定しています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:ドル資産(外貨)を取り入れるメリットとデメリット
円一極集中のリスクに対処する最も合理的で実用的なアプローチは、世界の基軸通貨である「米ドル(ドル資産)」を自らの資産ポートフォリオに組み込むことです。
3-1. ドル資産の主なメリット(メリット)
世界最強の基軸通貨による通貨防衛 米ドルは世界の貿易・金融取引の大部分を担う基軸通貨です。万が一、日本円の価値が急落(ハイパー円安など)した場合でも、ドル資産を保有していれば国際的な購買力を維持できます。
高い金利水準と多様な投資機会 日本国内の超低金利・低成長環境に対し、米国は世界最大かつ最も流動性の高い資本市場を有しています。米国の政策金利は日本よりも高く設定される傾向があり、高金利の債券や、世界経済を牽引する優良企業(S&P500構成銘柄など)への直接投資が可能です。
世界のインフレ・コスト上昇への直接的な相殺効果 原油や穀物などの国際商品は基本的に米ドルで価格設定されています。ドル資産を保有しておくことで、資源高や輸入物価の上昇による家計の支出増加を、ドル資産の価値上昇(利息や為替差益)で相殺できます。
3-2. ドル資産のデメリットと注意点(デメリット)
為替変動リスク(円高リスク) 米ドル建てでいくら利益が出ても、日本円に換算した際の評価額はドル円レートに左右されます。ドル資産を購入した時点よりも「円高・ドル安」が進むと、円換算での元本割れが発生します。
為替手数料(スプレッド)と取引コスト 日本円を米ドルに両替する際、および米ドルを日本円に戻す際には、金融機関ごとに定められた「為替手数料」が発生します。
税制上の複雑さ 外貨預金で得た為替差益は「雑所得」となり、総合課税(最大約55%)の対象となります。一方、申告分離課税が適用される投資信託や米ドル建て債券(20.315%)とは税制上の取り扱いが異なるため、商品選定に注意が必要です。
第4章:外貨建て商品の構造比較(外貨預金・外貨MMF・生国債・投信)
「外貨を持つ」と言っても、その金融商品の構造によって安全性・コスト・利回り・税制面が大きく異なります。
4-1. 4つの主要外貨商品の比較一覧
| 比較項目 | 外貨預金 | 外貨MMF | 米ドル建て国債(生国債) | 円建て投資信託(オルカン等) |
主な投資対象 | 海外銀行への預金 | 外国格付の高い短期債券 | 米国政府の発行する国債 | 世界中の株式(中身の約9割が外貨) |
収益の源泉 | 預金金利+為替差益 | 短期金利の実績+為替差益 | 約束された固定利息+為替差益 | 企業成長・配当+為替差益 |
満期の有無 | あり(定期)/ なし(普通) | なし(いつでも解約可) | あり(満期まで持てばドル元本保証) | なし(永久運用) |
破綻時の保護 | ペイオフ対象外 | 分別管理(100%保護) | 米国政府による保証 | 分別管理(100%保護) |
為替手数料 | 高い(50銭〜1円等) | 安い(3銭〜25銭等) | 安い(3銭〜25銭等) | ファンド内部で格安処理 |
インフレ勝率 | 中(円安には強い) | 中(米国の短期金利に追随) | 中(高金利を期間固定) | 極めて高い(企業の成長を享受) |
4-2. なぜ「外貨預金」より「外貨MMF」や「米ドル建て生国債」が推奨されるのか?
銀行で強く勧められがちな「外貨預金」ですが、金融実務の視点からは「外貨MMF」や「生の米国債」のほうが優れている点が多々あります。
コスト差: 外貨預金の為替手数料は往復で大きなコスト負担になりますが、ネット証券を通じた外貨MMFや米国債の売買手数料は格段に安く抑えられます。
資産保護(ペイオフ): 外貨預金は日本の預金保険制度の対象外であり、預け入れ先の銀行が破綻した場合に資金が戻らないリスクがあります。一方、外貨MMFや証券会社で買う米国債は「分別管理」が法律で義務付けられており、証券会社が破綻しても投資家の資産は全額保護されます。
税制上の損益通算: 外貨預金の為替差益は雑所得となり他資産の赤字と相殺できませんが、外貨MMFや米国債は「申告分離課税」が適用されるため、上場株式や投資信託の損失と損益通算が可能です。
4-3. 「生国債(直接保有)」と「債券ファンド(ETF/投資信託)」の決定的な違い
「アメリカの国債を買う」際、個別の生の国債を買うのと、BNDやAGGといった債券ファンド(投資信託・ETF)を買うのでは、リスクの現れ方が大きく異なります。
生の米ドル建て国債(満期保有): 途中での市場金利の上昇・下落にかかわらず、満期(償還日)まで持ち続ければ米国政府から約束通りの「米ドル額面100%」と「固定利息」が必ず支払われます。 つまり、ドルベースでの元本割れリスクがゼロになります(為替リスクのみ残る)。
米ドル債券ファンド(ETF・投資信託): ファンド内に特定の満期が存在せず、常にさまざまな債券を買い替えて運用し続けるため、市場金利が上昇するとファンドの基準価額がストレートに下落(価格が値下がり)します。 ドルベースでの元本が確定しない点に注意が必要です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:インフレを上回る成長を狙う「株式インデックス(オルカン・S&P500)」
単に「円安を防ぐ」だけでなく、「物価上昇そのものを追い抜いて資産を増やす」ためには、全世界株式(オルカン)や米国株式(S&P500)などの株式インデックスファンドが最も強力な選択肢となります。
5-1. なぜ「円建て」のオルカンがドル建てインフレ対策になるのか?
「円で買い付ける投資信託(オルカンなど)は円資産なのでは?」という疑問を持つ方は非常に多いですが、これは誤解です。
投資信託の価値を決めるのは「買い付ける通貨(円)」ではなく、「ファンドの中に組み込まれている資産の実体(中身)」です。オルカンの構成銘柄の約90%以上は外国企業(米国株が約6割以上)であり、実質的に米ドルをはじめとする外貨建て資産を保有しているのと全く同じです。
例:1ドル=150円から170円に円安が進行した場合 オルカン内の米国株の価格が現地通貨ベースで一切変わらなかったとしても、円換算した評価額は約13.3%自動的に値上がりします。したがって、円建ての投資信託であっても完璧な為替ヘッジ・円安防衛策として機能します。
5-2. 株式投資信託がインフレに勝てる本質的理由
モノやサービスの価格が上がる(インフレ)ということは、見方を変えれば「企業が販売する商品やサービスの売上単価が上がる」ということです。
優良なグローバル企業は、原材料費や人件費の高騰分を自社製品の価格に転嫁(値上げ)することができます。その結果、企業の売上・利益が拡大し、それが株価の上昇や配当の増加となって投資家に還元されます。
金利(利息)しか生まない債券や預金と異なり、株式は「物価上昇の波そのものに乗って価値を伸ばせる生産資産」であるため、長期的にはインフレ率を大きく上回る実質リターンをもたらします。
第6章:円高局面でのリスク管理と理想の投資家メンタル
資産運用において最も難易度が高いのが、購入時とは逆に「急激な円高(ドル安)」が進んだ局面での行動とメンタル管理です。
6-1. 円高局面における理想的な「投資家マインド」
「企業価値の落胆」と「為替の計算レート」を明確に分離する 円高が進むと、オルカンや米国株の円換算評価額は一時的に減少します。しかし、これは投資先の企業の価値や業績が悪化したわけではなく、単に「円という定規の目盛りが変わっただけ」であるケースがほとんどです。本質的な企業成長が止まっていないのであれば、焦って売却する必要はありません。
円高を「定額積立のバーゲンセール」と捉える 毎月定額(円)で投資信託や外貨を買い付けている場合(ドル・コスト平均法)、円高は「同じ日本円でより多くの口数・株式を安く仕込めるボーナス期間」へと意味合いが変化します。過去の相場史においても、円高の恐怖に耐えて機械的に積立を継続した投資家こそが、その後の相場回復期に極めて大きな資産形成を果たしています。
「為替は長期的周期で巡るもの」と割り切る 為替レートの短期的な動きを正確に予測することは専門家でも不可能です。「短期的な振れ幅(ボラティリティ)は織り込み済み」とし、日常の変動に一喜一憂しない精神的距離感を保つことが重要です。
6-2. 構造的に破綻しないリスク管理(行動原則)
感情論に頼らず、機械的にリスクをコントロールするための具体的な原則です。
原則1:絶対不可侵の「生活防衛資金(円預金)」を1〜3年分確保する 評価額が急落した際に最もやってはならないのが、「生活費のために含み損が出ている外貨資産を底値で泣く泣く現金化すること」です。直近数年間で使う予定のあるお金は、目減りを承知の上で「日本円の普通預金・定期預金」に置いておくことで、メンタルと生活の安定が保たれます。
原則2:感情を排除した「自動積立」の設定 人間の感情は「上がっている時に買いたくなり、下がっている時に売りたくなる」ようにできています。投資の成功率を高めるためには、最初に定額自動積立の設定を行い、日々の相場ニュースを見ずに放置できる環境を構築することが最善策です。
原則3:定期的な「リバランス(資産配分の再調整)」 円高によって外貨資産の比率が下がった場合、計画していた本来の比率(例:円資産50%:外貨資産50%)に戻すため、相対的に増えた円資産から外貨資産へ資金を少し買い増します。これにより、感情に惑わされることなく「安い時に買って高い時に売る」という理想的な運用が自動実行されます。
第7章:インフレ時代を生き抜く「金融知性(ファイナンシャル・リテラシー)」の重要性
本ガイドを通じて解説してきた通り、インフレと為替の変動が激しい現代において、「無知であること」はそれ自体がコストでありリスクとなります。
かつて日本が高度経済成長期やバブル期にあった時代は、銀行にお金を預けておくだけで年6%以上の金利がつき、何もしなくても自動的に資産が増えていきました。しかし、現代の日本においては、「国や会社が自分の将来を守ってくれる」という前提は過去の遺物となりました。
金融知識がある人: インフレの仕組みを理解し、手元の現金を生活防衛資金と投資資金に切り分け、NISAや外貨資産(外貨MMF・生国債・全世界株)を適材適所で活用して購買力を防衛・拡大する。
金融知識がない人: 「損をするのが怖い」という理由で全額をゼロ金利に近い定期預金に放置し、知らず知らずのうちに実質価値の20〜30%を失い、上がっていく生活費に苦しむ。
資産運用とは、単に「お金を増やすギャンブル」ではありません。自分が汗水垂らして働いて得た「過去の労働の結晶(お金)」の価値を守り、将来の自分や家族の生活水準を維持するための「必須の防衛技術」です。
まずは手元にある資産のうち、「近い将来必ず使うお金(円預金)」と「長期間使わないお金(分散投資へ回す資金)」を整理することから始めてみてください。正しい金融知識を身につけ、一歩を踏み出すことこそが、インフレ時代において自らの経済的自由と安心を勝ち取る唯一の道です。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。