
【50代貯蓄ゼロの割合】日本の現状と欧米比較|NISA・iDeCoで始める資産形成
「将来のためにお金を貯めたいけれど、何から始めればいいかわからない」
「貯金ゼロなのは自分だけなのだろうか」
このような不安や疑問を持つ人は少なくありません。現代の日本において、貯蓄や資産形成に関する悩みは非常に身近なものとなっています。
本記事では、日本における貯蓄のリアルな現状や欧米との比較から、貯蓄ゼロを脱出して着実に資産を築くための「3ステップ計画」、さらには2024年に拡充された「新NISA」や「iDeCo」の具体的な活用術、おすすめのネット証券やファンドの選び方までを体系的に徹底解説します。
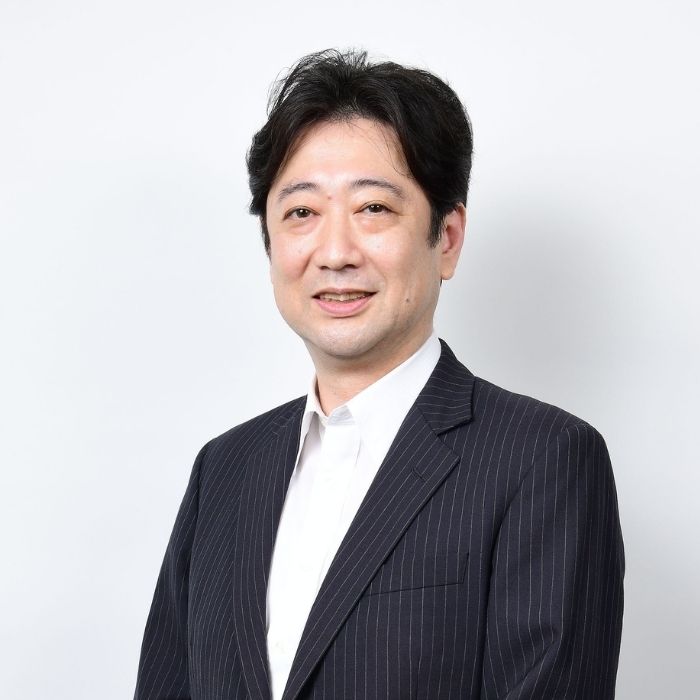 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:日本の「貯蓄ゼロ」世帯のリアルな現状
「貯金がまったくできない」という状況は、決して特別なことではありません。公的な調査データから、日本の家計における金融資産の最新事情を読み解きます。
1.1 単身世帯と二人以上世帯の貯蓄ゼロ割合
金融広報中央委員会や金融経済教育推進機構の「家計の金融行動に関する世論調査」などのデータによると、日本における「金融資産非保有(貯蓄ゼロ)」世帯の割合は以下のようになっています。
単身世帯(一人暮らし):約 30〜36%(およそ3世帯に1世帯が貯蓄ゼロ)
二人以上世帯(夫婦・ファミリー):約 16〜25%(およそ4〜6世帯に1世帯が貯蓄ゼロ)
※ここでの「金融資産非保有」とは、日常生活で使う出し入れ自由な普通預金口座の最小限の残高を除き、「将来のための貯蓄や運用資産を保有していない」状態を指します。
このデータが示す通り、一人暮らしの約3割、ファミリー層でも約2割が「将来に向けた蓄えがない」状態にあります。
1.2 なぜ「貯蓄ゼロ」になってしまうのか?
貯蓄ができない背景には、世帯構成やライフステージごとに異なる要因が存在します。
① 単身世帯(20代〜50代)
手取り収入に対して家賃・光熱費・食費などの生活固定費の割合が高く、毎月の生活費を支払うだけで手一杯になりやすいのが大きな特徴です。特に50代単身世帯においても、低収入層を中心に4割近くが貯蓄ゼロという課題が見られます。
② 二人以上・ファミリー世帯(30代〜50代)
30〜40代は、結婚・子育て・住宅購入といった人生のビッグイベントが重なる時期です。住宅ローンの返済や教育費の負担がピークを迎えるため、世帯収入が高くても手元にお金が残りにくい状況が生まれます。
③ 高収入世帯の「隠れ貯金ゼロ」
年収が500万〜1,000万円以上ある世帯であっても、収入増加に伴って生活水準(住居費・外食費・車の所有など)を引き上げてしまい、固定費が膨張した結果、手元に資産がまったく残らない「高収入型の貯蓄ゼロ」ケースも少なくありません。
第2章:年代別にみる貯蓄ゼロの割合とライフステージの特徴
貯蓄ゼロの割合は、年齢やライフステージによっても大きく変動します。年代ごとのデータとそれぞれの世代が直面する課題を整理します。
2.1 年代別・金融資産非保有世帯の割合(一覧)
| 年代 | 単身世帯(一人暮らし) | 二人以上世帯(夫婦・ファミリー) |
| 20代 | 33.2% | 21.6% |
| 30代 | 32.3% | 17.6% |
| 40代 | 32.1% | 18.8% |
| 50代 | 35.2% | 18.2% |
| 60代 | 30.4% | 12.8% |
| 70代 | 20.4% | 10.9% |
2.2 各年代の傾向と背景
【20代】キャリア初期の低収入と初期費用
社会人になって日が浅く、手取り収入がまだ低い傾向にあります。奨学金の返済や一人暮らしの初期費用、交際費などの負担が重く、貯金を作るハードルが高い時期です。
【30代〜40代】ライフイベントの集中と出費のピーク
ファミリー世帯では貯蓄ゼロの割合が低下するものの、教育費や住宅ローンの返済が重重なるため、貯金ペースが鈍化しやすい時期です。
【50代】子育て終了と二極化の進行
子どもの独立などにより蓄えを急速に増やせる世帯が増える一方で、単身層を中心に約35%が貯蓄ゼロのままという「資産の二極化」が最も顕著に現れます。
【60代〜70代】退職金・年金受給と資産の取り崩し
退職金の受け取りや年金受給の開始により、一時的に貯蓄ゼロ率は下がります。しかし、高齢期に入ると就労収入が減り、年金だけでは不足する生活費を貯蓄から取り崩すフェーズに入ります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:国際比較|アメリカやEU諸国と比べる日本の現状
「貯蓄ゼロ問題」は日本特有のものなのでしょうか。アメリカや欧州主要国(EU諸国)と比較することで、各国の構造的な違いが見えてきます。
3.1 日本・アメリカ・欧州の比較表
| 国・地域 | 貯金ゼロ(または緊急資金不足)率 | 主な背景・制度的要因 |
| 日本 | 約 20〜30% | 超低金利が長引き「現金・預金」比率が高い一方、手取り収入の低迷と社会保険料の増加が圧迫。 |
| アメリカ | 約 30〜40% | カード社会による強い消費文化。高額な医療費や学生ローン負担があり、給料日直前で口座が空になる層(Living paycheck to paycheck)が多い。 |
| EU諸国 | 約 15〜25% | 高福祉・高税率。教育費無料や医療費補助が充実しているため、蓄えが少なくても生活が破綻しにくい。 |
3.2 3つの視点で読み解く構造的違い
① 家計貯蓄率の違い
欧州(ドイツ・フランス・北欧など): 貯蓄率は10〜19%と非常に高く、将来への備えを重視する文化があります。
日本: 貯蓄率は5〜10%前後で推移。長年資産の過半数を「現金・預金」で保有してきたため、資産が自動的に増えにくい構造にありました。
アメリカ・イギリス: 貯蓄率は4〜10%程度と低め。借入やローンを活用して消費を楽しむ文化が根付いています。
② 社会保障制度と「貯蓄の必要性」
欧州(特に北欧や中欧)では、税金が高い代わりに「大学までの学費無料」「医療費自己負担ほぼゼロ」といった手厚い保障が整っています。そのため、手元の現金の絶対量が少なくても生計を維持しやすい環境があります。
一方、アメリカは自己責任の意識が強く、医療保険料が非常に高額です。急な病気やケガ一つで多額の負債を抱え、貯蓄ゼロに転落するリスクが日本や欧州よりも高いと言えます。
③ 資産の保有形態(預金 vs 投資)
アメリカでは資産を持つ層の多くが株式や投資信託、401(k)(確定拠出年金)などで資産運用を行います。そのため、長期的な株高の恩恵を受けて世帯資産が自然と拡大してきました。
日本は資産の約5割が現金・預金に偏っていたため、インフレや低金利の局面に弱く、中間層の資産形成が遅れる要因となっていました。
第4章:貯蓄ゼロから始める資産形成の「3ステップ計画」
貯蓄ゼロの状態から無理なく確実に資産を築くには、正しい手順(ステップ)を守ることが必要不可欠です。
【Step 1】家計の収支改善 ── 先取り貯蓄で「毎月の余力」を作る
   │
【Step 2】生活防衛資金の確保 ── 手取り3〜6ヶ月分を「現金」で貯める
   │
【Step 3】制度を活用した運用 ── 新NISAやiDeCoで「長期・積立・分散投資」を開始する
【Step 1】家計の見直しと「先取り貯蓄」の仕組み化
お金が余ったら貯金しようという「残し貯め」は、意志の力に頼るため失敗する確率が高くなります。資産形成の基本は「先取り貯蓄」です。
固定費の見直し:
通信費(大手キャリアから格安SIM・格安プランへ変更)
保険料(不要な民間保険の解約・見直し)
サブスクリプションサービス(利用していない月額サービスの解約)
自動化の仕組み作り:
給与振込口座から、給料日に自動で別口座へ一定額(手取りの10〜20%)が移動する「自動入金サービス」や「自動積立定期預金」を設定します。
【Step 2】「生活防衛資金」を現金で確保する
投資を始める前に、予期せぬトラブル(病気、ケガ、突然の失業、家電の故障など)に対応するための「生活防衛資金」を貯める必要があります。
目標額の目安: 月の生活費の 3ヶ月〜6ヶ月分
例:毎月の生活費が20万円の場合 = 60万円〜120万円
運用のルール:
この資金は株式や投資信託に回さず、すぐに引き出せる普通預金やネット銀行の定期預金などで確保します。
※生活防衛資金の半分程度(例:30万〜50万円)が貯まった段階で、月5,000円程度の少額からStep 3の投資を並行スタートするのも有効です。
【Step 3】新NISA・iDeCoを活用して積立投資をスタート
生活防衛資金の準備が進んだら、国が用意している税制優遇制度を活用して本格的な資産運用を開始します。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:国が用意した二大節税制度|新NISAとiDeCoの概要
資産形成を後押しする二大制度が「新NISA」と「iDeCo(イデコ)」です。それぞれの仕組みと違いを正しく理解しておきましょう。
5.1 新NISAとiDeCoの徹底比較
| 比較項目 | 新NISA(少額投資非課税制度) | iDeCo(個人型確定拠出年金) |
| 制度の目的 | 自由な資産形成(教育費・住宅費・老後費など) | 老後資金の形成に特化 |
| 大きな節税メリット | 運用益(利益)が一生涯非課税 | ①掛金が全額所得控除(毎年の節税) ②運用益が非課税 ③受取時も控除あり |
| 資金の引き出し | いつでも可能(途中で売却・現金化OK) | 原則60歳まで引き出し不可 |
| 年間投資上限額 | つみたて投資枠:120万円 成長投資枠:240万円(合計360万円) | 職種・被保険者種別により月1.2万〜6.8万円 |
| 生涯非課税保有限度額 | 1,800万円 | 枠の制限はなく、拠出限度額内で運用 |
| こんな人におすすめ | 少額から始めたい人、ライフイベントでお金を使う予定がある人 | 税金を安くしながら、老後資金を強制的に貯めたい人(所得がある人) |
5.2 どちらから始めるべきか?
基本は「新NISA」からスタート:
貯蓄ゼロから始める場合、途中で病気や結婚、転職などで現金の引き出しが必要になる可能性があります。いつでも解約して現金化できる新NISAを優先するのが安心です。
余裕ができたら「iDeCo」を併用:
収入が増えて所得税・住民税の負担が大きくなってきた段階でiDeCoを併用すると、毎年の税金を節税しながら老後資金を準備できます。
第6章:初心者のための「ネット証券」と「投資信託」の選び方
投資を始める際、「どこで口座を作るか」「どの商品を買うか」の判断基準を解説します。
6.1 おすすめネット証券会社2選
対面型の銀行や証券会社の窓口は手数料が高い傾向があるため、手数料が最安水準でポイント還元もある「ネット証券」での口座開設が鉄則です。
① SBI証券
特徴: 口座開設数・取扱商品数ともに国内トップクラス。
メリット: 三井住友カードを使ったクレカ積立で「Vポイント」が貯まり、投信保有でもポイントが付与されます。
おすすめな人: 三井住友カードやVポイントを利用している人、実績重視の人。
② 楽天証券
特徴: 画面が見やすく、初心者でもスマホアプリから使いやすい設計。
メリット: 楽天カードでのクレカ積立で「楽天ポイント」が貯まり、貯まったポイントで投資信託の購入も可能。
おすすめな人: 楽天カードや楽天市場など、楽天経済圏を日常的に使っている人。
6.2 失敗しない投資信託(ファンド)の選び方
世の中には数千種類の投資信託が存在しますが、初心者を選ぶべき商品は以下の3つの基準で絞り込めます。
「インデックスファンド」を選ぶ
日経平均やS&P500、全世界株指数など「市場全体の動き」に連動するファンドです。プロが選定するアクティブファンドよりも手数料が圧倒的に安く、長期的には高い成果を出しやすい特徴があります。
信託報酬(運用コスト)が年0.1%以下のものを選ぶ
保有期間中ずっと引かれる手数料(信託報酬)が極限まで低いものを選びます。長期間運用するほど、この微細なコスト差が将来の資産額に大きく影響します。
純資産総額が大きく増え続けているものを選ぶ
お金が多く集まっている規模の大きなファンドを選びます(数千億円〜数兆円規模)。途中で運用が打ち切られるリスク(繰上償還)を防ぐことができます。
6.3 初心者におすすめの王道ファンド3選
上記の基準を完全にクリアしている定番のファンドシリーズが「eMAXIS Slim(イーマクシス スリム)」シリーズです。
1. eMAXIS Slim 全世界株式(オール・カントリー)[通称:オルカン]
投資対象: 日本を含む全世界の主要企業(約3,000銘柄)
特徴: これ1本買うだけで、世界中の経済成長に丸ごと分散投資が可能です。世界の時価総額比率に合わせて国ごとの割合が自動調整されるため、究極の「ほったらかし投資」を実現できます。
2. eMAXIS Slim 米国株式(S&P500)
投資対象: 米国の主要大型企業500社(Apple, Microsoft, Amazon等)
特徴: 世界最強の経済国であるアメリカの成長に集中投資します。過去数十年で非常に高いパフォーマンスを記録しているため、高いリターンを狙いたい人に人気です。
3. eMAXIS Slim バランス(8資産均等型)
投資対象: 国内・先進国・新興国の「株式・債券・不動産(REIT)」
特徴: 株式だけでなく、価格変動がマイルドな「債券」なども均等に組み入れられています。暴落時の下落幅を抑えたい、リスクを低く抑えたい慎重派に向いています。
第7章:なぜ今「金融や投資の知識(金融リテラシー)」が必要なのか?
最後に、なぜこれからの時代において「金融や投資の知識」を身につけることが極めて重要なのか、その本質的な理由を解説します。
7.1 「預金しておけば安心」の時代は終わった
かつての日本では、銀行の普通預金や定期預金にお金を預けておくだけで年数%の利息がつき、資産が増えていく時代がありました。
しかし、長年にわたる超低金利政策により、現在の銀行預金の金利は極めて低い水準にあります。100万円を1年間預けても、得られる利息はわずか数千円程度(あるいはそれ以下)です。
7.2 インフレ(物価上昇)による「実質資産の目減り」リスク
近年、食品やエネルギー、日用品などあらゆるモノの価格が上昇する「インフレ(物価高)」が進行しています。
インフレのリスク:
例えば、100円で買えていたジュースが150円に値上がりした場合、現金の価値は相対的に下がったことになります。
銀行口座の100万円という「数字」は変わらなくても、購入できるモノやサービスの量が減ってしまうため、「預金だけで保有することは、実質的に資産を減らしているリスク」を意味するようになっています。
インフレに対抗するためには、物価の上昇に合わせて価値が上がる性質を持つ「株式」や「不動産」などの事業資産へ投資することが不可欠です。
7.3 国や会社だけに頼れない「自己責任」の拡大
かつての日本社会は、終身雇用制度、年功序列の賃金体系、そして十分な公的年金制度によって、個人の老後や生活が手厚く守られていました。
しかし現在では、少子高齢化の進行に伴い社会保障費の負担が増加し、公的年金の受給開始年齢の引き上げや支給額の抑制が議論されています。また、企業側も終身雇用を維持することが困難になり、退職金の支給額を減少させる傾向が見られます。
これからの時代は、「国や会社が老後の 面倒をすべて見てくれる」という前提を捨て、自分自身の力で資産を防御・形成していく自己管理能力が求められています。
7.4 金融リテラシーは「人生の選択肢」を広げる武器
お金に関する知識(金融リテラシー)を高めることは、単にお金を増やすことだけが目的ではありません。
リスクからの回避: 高手数料の不適切な金融商品や、SNS上の投資詐欺などから身を守る防犯能力になります。
選択肢の拡大: 適切な資産形成ができていると、将来の転職、起業、移住、早期リタイア(FIRE)、子どもの教育環境など、人生の重大な選択において「お金がないから諦める」という制約を減らすことができます。
金融知識は、不確実性の高い現代社会を自分らしく、安心して生き抜くための「最強の生涯スキル」なのです。
まとめ:今日から始める第一歩
「貯蓄ゼロ」からの脱出は、決して難しい専門知識や莫大な収入が必要なわけではありません。
家計の固定費を整理し、月5,000円でも1万円でも「先取り貯蓄」の枠を作る
数ヶ月分の生活防衛資金を確保する
スマホからネット証券を開設し、新NISAで少額の「積立投資」を始める
このステップを一度仕組み化してしまえば、あとは時間が自動的に資産を育てる助けとなってくれます。まずは家計の見直しや証券口座の開設といった、小さく確実な「最初の一歩」から踏み出してみましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。