
外国人株主が多い日本企業に世界の投資家が注目する理由
日本株市場で存在感を高めているのが、外国人投資家です。日本企業の株主構成を見ると、海外の機関投資家や資産運用会社などが大きな割合を占める企業が増えています。なかでもソニーグループや任天堂のように、外国人株主比率が50%を超える企業は、日本国内だけでなく世界市場で事業を展開し、海外から大きな収益を獲得している点が共通しています。
こうした企業が海外投資家から評価される背景には、グローバルなブランド力だけでなく、ゲームや映画、音楽、IP、半導体など世界的な成長市場に事業基盤を持つことがあります。また、日本企業全体で資本効率を意識した経営や株主還元が進んでいることも、海外マネーを呼び込む要因となっています。
今回は、外国人株主が多い日本企業の代表例としてソニーグループと任天堂に注目します。世界で稼ぐ事業構造を持つ両社が、なぜ海外投資家から支持されているのか。そして、ソニーのエンタテインメント・テクノロジー戦略、任天堂のNintendo Switch 2と強力なIP戦略が、今後の成長にどうつながるのかを探ります。

| 順位 | 企業 | 証券コード | 市場 | 外国人株主比率 | 注目ポイント |
|---|---|---|---|---|---|
| 1 | ソニーグループ | 6758 | 東証プライム | 60.7% | ゲーム・映画・音楽・半導体など世界展開 |
| 2 | 任天堂 | 7974 | 東証プライム | 51.35% | 世界的なゲーム・IP企業 |
| 3 | 信越化学工業 | 4063 | 東証プライム | 44.17% | 半導体材料の世界大手 |
| 4 | ディスコ | 6146 | 東証プライム | 43.91% | 半導体製造装置、AI需要の恩恵 |
| 5 | ファーストリテイリング | 9983 | 東証プライム | 高水準 | ユニクロを世界展開 |
| 6 | 東京エレクトロン | 8035 | 東証プライム | 30%超 | 半導体製造装置の世界大手 |
| 7 | キーエンス | 6861 | 東証プライム | 30%超 | FA・センサーの世界大手 |
| 8 | アドバンテスト | 6857 | 東証プライム | 高水準 | 半導体テスター大手 |
外国人株主が多い日本企業に注目!世界の投資家が選ぶ日本株とは
日本株を語るうえで、近年ますます存在感を高めているのが外国人投資家です。日本企業の株主構成を見ると、海外の機関投資家や年金基金、資産運用会社などが大きな割合を占める企業が珍しくありません。特に、ソニーグループ、任天堂、信越化学工業、ディスコなど、世界市場で競争力を持つ企業ほど外国人株主比率が高い傾向があります。
東京証券取引所が2026年7月に公表した2025年度の株式分布状況調査でも、外国法人等の株式保有状況が引き続き重要なテーマとなっています。東証は現在、所有者別の株式数だけでなく、市場価格ベースの保有金額なども継続的に調査しており、海外投資家が日本市場にどの程度資金を投じているのかを把握できる環境が整っています。
では、なぜ外国人投資家は日本企業に注目しているのでしょうか。
大きな理由の一つが、日本企業の「変化」です。かつての日本企業には、株主還元よりも内部留保や取引先との関係を重視する企業が少なくありませんでした。しかし近年は、ROE(自己資本利益率)の改善、政策保有株式の縮減、自社株買い、増配など、株主を意識した経営へと変わりつつあります。
東京証券取引所による企業改革の要請も、その流れを後押ししています。資本コストや株価を意識した経営が広がり、企業が投資家に対して成長戦略や資本政策を説明する機会も増えました。海外投資家から見れば、日本株は「企業改革によって企業価値が改善する余地がある市場」として映りやすくなっています。
さらに、2025年4月からプライム市場では決算情報などの英語開示が原則として義務化されました。2025年末時点では、プライム市場上場企業のIRプレゼンテーションの英語開示率が87.1%、株主総会招集通知などでは94.9%に達しています。海外投資家にとって日本企業の情報を入手しやすくなったことは、投資環境の改善につながっています。
こうした環境を象徴する企業の一つがソニーグループです。2026年6月30日時点で、外国人の持株比率は60.7%。金融機関の26.4%を大きく上回り、株主構成の中心が海外投資家となっています。
ソニーが外国人投資家から評価される背景には、事業のグローバル性があります。ゲーム、音楽、映画、金融、イメージセンサーなど、多様な事業を世界規模で展開しており、「日本企業」というよりもグローバル企業として評価しやすい存在です。2026年度の経営方針でも、イメージセンサー事業の競争力強化や、AIインフラ需要など世界的な技術変化への対応を打ち出しています。(ソニー)
任天堂も外国人株主比率が高い代表例です。2025年9月末時点では外国人の保有比率が52.72%に達しています。
任天堂の場合、外国人投資家が注目するポイントは、世界で通用するコンテンツ力でしょう。マリオ、ゼルダ、ポケットモンスターなどのIPを持ち、ゲーム機だけでなくキャラクターや映像、テーマパークなどへ事業領域を広げています。2026年6月末時点では「マリオカート ワールド」の世界累計販売本数が1,539万本に達するなど、Nintendo Switch 2向けソフトでも強い販売実績を上げています。
半導体関連企業も外国人投資家の注目度が高い分野です。信越化学工業では2026年3月31日時点の外国法人等の持株比率が44.17%。ディスコも43.91%と、株式の4割以上を外国法人等が保有しています。
信越化学工業はシリコンウエハーなど半導体材料で世界的な競争力を持ち、ディスコは半導体の切断・研削などに使われる精密加工装置で高いシェアを持っています。AI関連投資が世界的に拡大するなか、半導体そのものだけではなく、半導体を作るための材料や製造装置にも資金が向かっています。こうした「世界の成長産業に直結する日本企業」は、海外投資家から見ても投資理由を説明しやすい銘柄です。
外国人株主比率が高い企業には、もう一つ重要な特徴があります。それは「日本国内の人口動態だけに業績を左右されにくい」ということです。日本は人口減少や高齢化という構造的な課題を抱えています。そのため海外投資家は、日本国内だけを市場とする企業よりも、海外売上高が大きく、世界で事業を展開できる企業を選びやすいと考えられます。
一方で、外国人株主が多いことは必ずしも株価上昇を保証するものではありません。海外投資家は日本人投資家以上に、企業の利益成長や資本効率、株主還元、経営戦略などを厳しく評価する場合があります。期待された成長が実現しなければ、大きな資金が一気に流出する可能性もあります。為替変動や米国金利、世界的な景気減速など、日本企業の業績とは直接関係しない要因によって株価が動くケースにも注意が必要です。
また、「外国人株主比率が高い」という数字だけで企業を選ぶのも危険です。重要なのは、その背景です。外国人投資家が多い理由が、世界的な競争力によるものなのか、割安感によるものなのか、それとも一時的な資金流入によるものなのかを見極める必要があります。
2026年の日本株市場では、企業統治改革、資本効率改善、株主還元、英語開示など、海外投資家を意識した市場改革がさらに進んでいます。JPXは2026年7月から、上場企業の大量保有報告書、大株主状況、政策保有株式をまとめた「株式保有データ」の提供も開始しました。株主構成の変化をより追いやすくする環境も整いつつあります。
外国人株主が多い企業を見ることは、単純に「外国人に人気の銘柄」を探すだけではありません。世界の投資家が日本企業のどこに価値を見いだしているのかを知る手がかりになります。
ソニーグループや任天堂のような世界的ブランド企業、信越化学工業やディスコのような半導体関連企業は、その代表格です。海外投資家の視点を取り入れることで、日本人投資家だけでは見落としがちな「世界で稼ぐ日本企業」の魅力が見えてくるでしょう。今後の日本株投資では、株主構成を確認しながら、外国人投資家がなぜその企業を保有しているのかまで掘り下げることが、銘柄選びの重要なポイントになりそうです。
日本を代表するグローバル企業の一つがソニーグループです。かつてはテレビやウォークマン、ゲーム機など「日本の電機メーカー」というイメージが強かったソニーですが、現在はゲーム、音楽、映画、イメージセンサー、金融などを幅広く展開する「エンタテインメント・テクノロジー企業」へと変貌を遂げています。外国人投資家からの評価も高く、2026年6月末時点では外国人株主の持株比率が60%を超えるなど、日本企業の中でも海外投資家の存在感が非常に大きい企業です。
ソニーがここまで大きく変わった背景には、事業ポートフォリオの大胆な見直しがあります。2000年代以降、テレビやパソコンなどの競争が激しいハードウェア事業だけに依存するのではなく、ゲームや音楽、映画、イメージセンサーなど、ソニー独自のコンテンツや技術を生かせる分野へ経営資源をシフトしてきました。その結果、現在のソニーは単純な「家電メーカー」ではなく、世界中のユーザーから収益を得る複合的な企業となっています。
特に重要なのがゲーム事業です。PlayStationブランドを展開するゲーム&ネットワークサービス(G&NS)は、ソニーの収益を支える重要な事業となっています。PlayStation 5は2026年初めまでに累計販売台数が9,000万台を超える規模に成長し、ハードウェアだけでなく、ゲームソフトやオンラインサービスなどのネットワーク収益が拡大してきました。ゲームは一度購入して終わるビジネスだけではなく、ダウンロード販売や追加コンテンツ、オンラインサービスなどによって継続的な収益を生み出せる点も強みです。
一方、2026年はゲーム事業にとって注意すべき材料もあります。2026年度第1四半期のPlayStation 5出荷台数は前年同期を下回りました。メモリ価格の上昇など、ゲーム機の製造コストを押し上げる要因も出ています。ただし、ソニーはゲーム機そのものだけではなく、デジタル販売やソフトウェア、ネットワークサービスを含めたエコシステム全体で収益を確保する戦略を進めています。
ゲームと並ぶソニーの強力な武器が音楽と映画です。音楽事業では世界的なアーティストの楽曲や音楽カタログを保有し、映画ではSony Picturesを通じて世界市場へコンテンツを供給しています。さらにアニメ分野ではCrunchyrollを成長させ、世界のアニメファンを取り込む戦略を進めています。2026年度の経営方針でも、ソニーはエンタテインメント、IP、コンテンツクリエイションを成長の中心に位置付けています。
ここで重要になるのが「IP」の存在です。ゲーム、映画、音楽、アニメなどのコンテンツを個別に販売するだけでなく、人気キャラクターや作品を複数のサービスで展開することで、一つの作品から生み出せる価値を高めることができます。ソニーは「Creative Entertainment Vision」を掲げ、テクノロジーを活用してクリエイターを支援し、リアルとデジタルの両方で新たな体験を提供する方向性を示しています。
半導体分野も見逃せません。ソニーセミコンダクタソリューションズが手掛けるCMOSイメージセンサーは、スマートフォンやデジタルカメラなどに利用されており、ソニーの技術力を象徴する事業です。スマートフォン市場だけでなく、車載カメラやセンシングなど用途が広がれば、中長期的な成長余地があります。
さらに2026年8月には、ソニーセミコンダクタソリューションズとTSMCが次世代イメージセンサー向けの合弁会社設立について確定契約を締結しました。半導体分野で世界最大級の企業の一つであるTSMCとの協力関係を強化することで、次世代のイメージセンサー技術における競争力向上を目指しています。
業績も堅調です。2026年度第1四半期の連結売上高は2兆8,377億円で前年同期比8.2%増、営業利益は4,765億円で同40.2%増となりました。親会社株主に帰属する純利益も3,422億円と前年同期比32.1%増です。通期については、売上高12兆5,000億円、営業利益1兆7,200億円、親会社株主に帰属する純利益1兆2,100億円を会社側が予想しています。
ソニーが外国人投資家から高く評価される背景には、こうした「世界で稼げる事業構造」があります。国内市場だけを対象とする企業の場合、日本の人口減少が長期的な成長の制約になる可能性があります。しかしソニーは、PlayStationなら世界のゲーマー、音楽なら世界の音楽ファン、映画なら世界の映像市場、イメージセンサーなら世界のスマートフォン・自動車メーカーを顧客にできます。
また、株主還元にも積極的です。ソニーは自己株式の取得を継続しており、2026年にも複数回にわたって取得状況を公表しています。2026年度の年間配当予想は1株35円としています。。こうした資本政策も、企業価値や株主還元を重視する海外機関投資家にとって評価材料になりやすいでしょう。
さらに注目したいのが、ソニーの「次の事業」を生み出す取り組みです。2026年10月にはCEATEC 2026への出展を予定しており、Sony Innovation Fundによるスタートアップへの投資や事業共創の取り組みを紹介します。ソニーは既存事業だけで成長するのではなく、AI、ロボティクス、クリエイター支援などの新技術にも投資しています。
もちろん、ソニーにもリスクはあります。ゲーム事業ではメモリなど部材価格の上昇、映画や音楽では作品のヒット・不振による業績変動、半導体ではスマートフォン市場や設備投資サイクルの影響を受けます。さらに海外売上高が大きいだけに、為替相場や世界景気の変化も無視できません。外国人株主比率が高いということは、世界の投資資金の流入による恩恵を受ける一方、グローバル市場のリスクにもさらされやすいことを意味します。
それでもソニーの最大の魅力は、ハード、ソフト、IP、半導体、ネットワークを組み合わせられる点にあります。ゲームで生まれたIPを映画やアニメに展開し、音楽や映像と組み合わせる。さらにAIやセンシングなどの技術によってクリエイターの能力を拡張する。こうした「テクノロジー×エンタテインメント」という独自のポジションは、他社が簡単に再現できるものではありません。
2026年のソニーは、単なる電機メーカーから完全に脱却し、「世界のコンテンツとテクノロジーをつなぐ企業」へ進化する段階に入っています。外国人株主比率が6割を超えることは、その変化を象徴する数字ともいえるでしょう。今後はPlayStationだけを見るのではなく、ゲーム、音楽、映画、アニメ、イメージセンサー、AIなどを一つの企業群として捉えることが、ソニーグループの成長性を考えるうえで重要になりそうです。
※業績数値・会社方針・2026年の最新動向は、ソニーグループのIR資料・公式発表を中心に確認しています。特に2026年度第1四半期は売上高・営業利益とも前年同期を上回り、通期営業利益予想は1兆7,200億円となっています。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
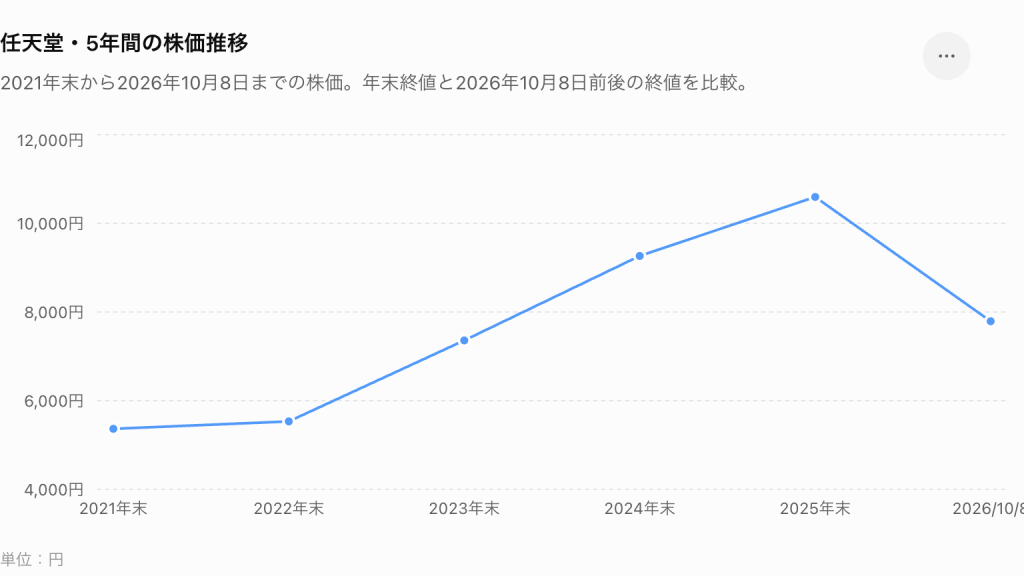
任天堂に注目!外国人株主が半数超、Nintendo Switch 2で再成長へ
世界中のゲームファンから支持される任天堂は、いまや日本を代表するコンテンツ企業の一つです。京都で花札の製造・販売から始まった同社は、ファミリーコンピュータ、ゲームボーイ、Nintendo DS、Wii、Nintendo Switchなど数々のヒット商品を生み出してきました。現在は単なるゲーム機メーカーではなく、「マリオ」「ゼルダの伝説」「ポケットモンスター」「どうぶつの森」など、世界的なIP(知的財産)を保有するエンターテインメント企業へと進化しています。
その任天堂を投資対象として見るうえで注目したいのが、外国人株主の多さです。2025年9月末時点で外国人の持株比率は52.72%に達しており、株式の半分以上を外国人投資家が保有する状況となっています。これは、任天堂が日本国内のゲーム会社というより、世界市場で収益を上げるグローバル企業として評価されていることの表れともいえます。
外国人投資家が任天堂に注目する最大の理由は、世界規模のブランド力でしょう。自動車や電機メーカーの場合、海外市場を開拓するには現地生産や販売網など大規模な投資が必要になります。一方、任天堂のゲームソフトはデジタルを通じて世界中に販売できます。人気タイトルがヒットすれば、日本、米国、欧州など複数の市場から同時に収益を得られるのが強みです。
そして現在、その成長を支える存在となっているのが「Nintendo Switch 2」です。2025年6月5日に発売されたNintendo Switch 2は、従来のNintendo Switchから性能を大きく高めた次世代機です。2026年6月末時点で、世界累計販売台数は2,368万台、専用ソフトの販売本数は5,817万本に達しています。旧Nintendo Switchも累計1億5,659万台という巨大な販売実績を残しており、任天堂のハード・ソフト一体型ビジネスの強さが分かります。
特に注目されるのが、Nintendo Switch 2向けソフトの販売状況です。代表作である「マリオカート ワールド」は2026年6月末時点で1,539万本を販売。「ドンキーコング バナンザ」は478万本、「Pokémon LEGENDS Z-A Nintendo Switch 2 Edition」は399万本、「Pokémon Pokopia」は368万本に達しています。新型ゲーム機の発売に合わせて魅力的なソフトを投入し、ハードとソフトの双方を伸ばす任天堂独自の戦略が機能しています。
このビジネスモデルの面白さは、ゲーム機を売って終わりではないことです。ハードを購入したユーザーは、その後ゲームソフトを購入し、オンラインサービスを利用し、追加コンテンツなどにも支出します。さらに人気キャラクターは映画、グッズ、テーマパークなどにも展開できます。一つのIPから複数の収益源を生み出せることが、任天堂の企業価値を支える大きなポイントです。
実際、任天堂はゲーム以外の分野にもIPを積極的に広げています。「ザ・スーパーマリオブラザーズ・ムービー」の大ヒットをはじめ、映画など映像コンテンツへの展開を強化。テーマパークなどリアルな体験との組み合わせも進めています。ゲームを入り口として任天堂のキャラクターを知ったユーザーが、映画やグッズ、イベントなどにも接触することで、ブランド全体の価値を高めることができます。
2026年に入ってからも、IPを活用した商品展開は続いています。9月には「ゼルダの伝説」40周年を記念したNintendo Switch 2の特別デザインモデルを10月29日に発売すると発表しました。価格は税込6万2,980円で、トライフォースをあしらった本体やドック、Joy-Con 2などを展開します。
さらに10月6日には、Nintendo Switch 2本体に「マリオカート ワールド」「Nintendo Switch Sports Resort」「トモダチコレクション わくわく生活」の3タイトルから1本を選んでダウンロードできる「選べるソフトセット」を11月12日に発売すると発表しました。価格は税込6万3,980円です。こうした本体とソフトを組み合わせた商品は、ハードの普及とソフト販売を同時に促進する施策として注目されます。
任天堂の強みは、競合企業との違いにもあります。ソニーグループやマイクロソフトが高性能なゲーム機やオンラインサービスを軸に競争する一方、任天堂は「誰でも楽しめる独自の遊び」を重視してきました。高性能化だけを競うのではなく、Joy-Conなどの独自デバイス、家族や友人と楽しめるゲーム、個性的なキャラクターなどを組み合わせることで独自市場を作っています。
また、任天堂は世界的なブランドを持つ一方で、収益構造には注意点もあります。ゲーム業界ではヒット作の有無によって業績が大きく変動します。Nintendo Switch 2が好調でも、今後のソフトラインアップが弱ければ販売の勢いが鈍る可能性があります。開発費の上昇や発売延期、為替変動、海外市場の景気などもリスクとなります。
特にNintendo Switch 2は、発売初期の勢いを今後どこまで維持できるかが重要です。新型ハードの普及を一時的なブームで終わらせず、魅力的なソフトを継続的に投入できるかが、中長期的な業績を左右するでしょう。
一方で、任天堂には非常に大きな資産があります。それが長年にわたって蓄積してきたIPです。マリオ、ゼルダ、ポケモン、どうぶつの森、カービィ、スプラトゥーンなど、世代を超えて認知されているキャラクターや作品を多数持っています。これらは新作ゲームが発売されるたびに価値が再評価されるだけでなく、映像、グッズ、イベントなど新たな収益機会にもつながります。
外国人株主比率が50%を超えていることも、任天堂の現在地を考えるうえで重要です。海外投資家から見れば、任天堂は「日本企業」であると同時に、「世界中の消費者から直接収益を得るグローバルIP企業」です。日本の人口減少という国内市場の構造問題を受けにくく、世界のゲーム・エンターテインメント市場の成長を取り込める点が評価されやすいと考えられます。
今後の焦点は、Nintendo Switch 2を中心に、任天堂がどれだけ長期間にわたってIPの魅力を維持できるかです。ハードの販売台数だけを見るのではなく、ソフト販売、オンラインサービス、映画・映像、グッズ、テーマパークなどを含めた「任天堂経済圏」の拡大を見ることが重要になります。
外国人株主が半数を超える任天堂は、日本を代表する「世界で稼ぐ企業」の一社です。Nintendo Switch 2の普及と新作タイトルの投入、さらにマリオやゼルダなどのIPをゲーム以外へ展開する戦略がどこまで成功するのか。世界の投資家から注目される任天堂が、次の10年に向けてどのような成長を描くのか、今後も目が離せない企業といえるでしょう。
※2026年6月末のハード・ソフト販売実績、2026年の新商品情報などは任天堂の公式資料・ニュースリリースを基にしています。
まとめ:外国人投資家が評価する「世界で稼ぐ日本企業」の強さ
ソニーグループと任天堂に共通しているのは、日本企業でありながら収益の舞台が世界に広がっていることです。ソニーはゲーム、音楽、映画、アニメ、イメージセンサーなどを組み合わせ、ハード中心の電機メーカーからコンテンツとテクノロジーを融合する企業へと変貌しました。一方の任天堂は、Nintendo Switch 2を成長の軸としながら、マリオやゼルダなど世界的なIPをゲーム以外の領域にも広げています。
外国人株主比率の高さは、それだけで株価上昇を保証するものではありません。しかし、海外投資家が多い企業には、世界規模で競争できる技術やブランド、成長市場へのアクセスなど、国際的な投資資金を引きつける理由があります。さらに企業統治改革や株主還元の強化によって、日本株そのものの投資環境も変化しています。
今後は、ソニーがAIや半導体、エンタテインメントの融合をどこまで進められるか、任天堂がNintendo Switch 2と強力なIPを活用してどこまで世界のファンを増やせるかが焦点となります。「外国人株主が多い」という視点から企業を見ることは、単なる人気銘柄探しではなく、世界の投資家が日本企業のどこに将来性を見いだしているのかを知る手がかりにもなるでしょう。