
玩具小売業に訪れた大きな転換点
玩具・ベビー用品の大型専門店として長年親しまれてきた日本トイザらスが、2026年10月に民事再生手続きを開始した。背景には、少子化による玩具市場の構造変化に加え、ECの普及、家電量販店やディスカウントストアなど異業態との競争激化、店舗運営コストの負担など、複数の要因がある。一方で、玩具市場そのものが縮小一辺倒というわけではない。ハピネットでは玩具に加えてホビー、ゲーム、アミューズメントなどが成長しており、PPIHもドン・キホーテを中心に売上高を拡大している。今回の日本トイザらスの再生では、PPIHの小売力とトイザらスが培ってきた玩具専門店としてのブランド・商品力をどう組み合わせるかが注目される。玩具を「子ども向け商品」だけではなく、ホビーやキャラクター、コレクションなどを含む幅広いエンターテインメント市場として捉え直せるか。日本トイザらスの再生は、変化する玩具小売業の現在地を考えるうえでも重要なケースとなりそうだ。


日本トイザらスが民事再生手続き なぜ「おもちゃの巨人」は転機を迎えたのか
2026年10月1日、玩具・ベビー用品の大型専門店「トイザらス」「ベビーザらス」を展開する日本トイザらスが、東京地方裁判所に民事再生法の適用を申請した。負債総額は約132億2600万円、債権者は約1159名にのぼる。帝国データバンクによると、おもちゃ量販店としては過去最大の倒産となった。もっとも、今回の民事再生は店舗を一斉に閉鎖するという内容ではない。日本トイザらスは同日、パン・パシフィック・インターナショナルホールディングス(PPIH)の関係会社との間で事業譲渡契約を締結しており、店舗やECなどの事業を新たなスポンサーのもとで引き継ぐ方向で手続きが進められている。
日本トイザらスの歴史を振り返ると、その規模の大きさが分かる。国内1号店がオープンしたのは1991年。大型店舗に大量の商品を並べるスタイルは、それまでの玩具店とは異なる買い物体験を提供し、全国へ店舗網を広げていった。ピークだった2007年1月期には、売上高が約1943億6500万円に達していた。しかし、その後は長期的に売上規模が縮小。2019年1月期には売上高が約1301億6300万円まで落ち込み、約33億6500万円の最終赤字となった。さらに2025年12月期には売上高が約752億1100万円まで減少し、最終赤字は約37億5900万円。これで8期連続の最終赤字となった。
背景の一つとして挙げられるのが、日本の少子化だ。玩具市場にとって、子どもの人口は市場規模を左右する重要な要素である。子どもの数が長期的に減少するなか、従来と同じ店舗数、売場面積、商品構成を維持するだけでは、売上を確保することが難しくなる。日本トイザらス自身も、店舗のスクラップアンドビルドなどを通じて立て直しを進めていたが、売上減少を止めるには至らなかったと帝国データバンクは報じている。
もう一つ大きかったのが、消費者の購買行動の変化だ。インターネット通販の普及によって、玩具も店舗に行かずに購入できる商品になった。価格比較が容易になったことに加え、ECでは在庫を検索し、そのまま注文できる。玩具はサイズが比較的小さく、配送との相性も良い商品が多いため、EC化の影響を受けやすい分野でもある。
さらに競争相手は、従来型の玩具専門店だけではない。大手EC事業者、家電量販店、総合スーパー、ディスカウントストアなどが玩具を取り扱うようになり、消費者にとっての購入先は大きく広がった。帝国データバンクも、インターネットの普及による購買行動の変化に加え、大手家電量販店など異業態との競争激化を業績悪化の背景として挙げている。
つまり、日本トイザらスの問題は単純に「玩具が売れなくなった」という話ではない。少子化による市場環境の変化、ECの拡大、異業態との競争、店舗網を維持するためのコストなど、複数の要因が重なったことが重要だ。かつては大型店舗そのものが強みだったが、消費者がスマートフォンから商品を検索し、価格を比較して購入する時代になると、「大きな店舗を持っていること」の意味も変化する。
2017年には米国のトイザらスが連邦破産法11条を申請したことも大きな出来事だった。当時、日本トイザらスは米国での手続きに直接取り込まれることなく営業を継続したが、世界的な「トイザらス」ブランドを取り巻く環境が大きく変化したことは間違いない。日本法人はその後も事業を続けたものの、国内市場では独自に業績改善を迫られる状況が続いた。
業績面では、売上高の減少だけでなく、利益面の厳しさも見逃せない。2025年12月期の売上高は約752億1100万円だった一方、最終損益は約37億5900万円の赤字だった。過去には赤字幅がさらに拡大した年度もあり、金融機関などからの資金支援を受けながら、店舗の見直しなどによる再建策が進められていた。2026年に入ってからは代表者の交代もあり、その後の金融機関や親会社の動きなどからも、財務面を含めた経営環境の厳しさがうかがえる。
そこで今回の再建で重要な役割を担うのがPPIHだ。PPIHは「ドン・キホーテ」や「ユニー」などを展開する小売企業で、日本トイザらスとは異なる強みを持つ。PPIHは日本トイザらスの実店舗およびオンライン事業を関係会社を通じて譲り受ける予定で、譲渡実行日は2026年10月30日が予定されている。全店舗と従業員の承継を目指す方針も示されている。
PPIH側は、今後の展開について、ドン・キホーテや傘下のスーパー、ユニーの大型店内への出店なども検討するとしている。また、従来の子ども向け玩具だけでなく、大人向け玩具の提供を強化する考えも示している。これは、少子化によって子ども向け市場の人口基盤が縮小するなか、玩具を「子どものための商品」だけではなく、コレクション、ホビー、キャラクター商品などを含む幅広い市場として捉える動きともいえる。
今回の民事再生で注目したいのは、「民事再生=店舗閉鎖」という単純な構図ではない点だ。日本トイザらスは事業譲渡に向けた手続きを進めながら、移行手続きが完了するまでは通常通り店舗を営業すると発表している。また、事業継続に必要な資金については三菱UFJ銀行からDIPファイナンスを受けている。DIPファイナンスとは、再建手続き中の企業に対して、事業を継続するための資金を供給する仕組みだ。今回も営業を継続しながら事業を新しいスポンサーへ移行するための資金面を支える役割を担っている。
一方で、PPIHへの事業承継によって問題がすべて解決するわけではない。今後は、どの店舗をどのように運営するのか、ECと実店舗をどう組み合わせるのか、玩具以外の商品や大人向けホビーをどこまで拡充するのかといった具体的な戦略が重要になる。特に、ドン・キホーテが持つ集客力や店舗運営ノウハウと、トイザらスが長年培ってきた玩具専門店としての商品調達力・ブランド力をどのように組み合わせるかが、再建のポイントになりそうだ。
日本トイザらスの民事再生は、一企業の経営問題にとどまらず、日本の小売業が直面する構造変化を映し出している。少子化、EC化、異業態との競争、店舗コストという複数の課題に対して、従来型の大型専門店モデルだけで対応することが難しくなっているからだ。その一方で、トイザらスには30年以上にわたって築いてきたブランドと全国規模の店舗網がある。今回の事業承継によって、それらを新しい小売モデルの中でどう生かすのかが焦点となる。
2026年10月1日の民事再生申立ては、日本トイザらスにとって大きな転換点となった。負債約132億円、8期連続の最終赤字という厳しい状況に至った一方、PPIHという新たなスポンサーのもとで事業そのものを継続する道も示された。今後の焦点は、単なる店舗維持ではなく、少子化とEC化が進む日本で「おもちゃ専門店に何ができるのか」を再構築できるかどうかにある。長年親しまれてきたトイザらスが、次の時代の玩具小売店としてどのような姿に変わっていくのか、今後の事業承継と店舗戦略が注目される。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
PPIHが好調の要因は?ドン・キホーテの強さと今後の成長戦略を徹底解説
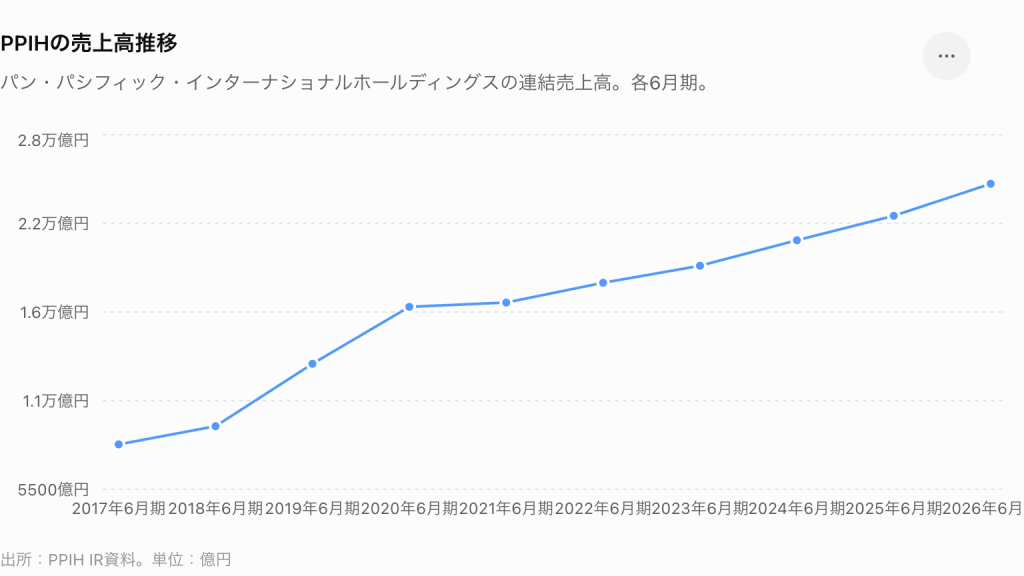
ドン・キホーテを運営するパン・パシフィック・インターナショナルホールディングス(PPIH)が好調だ。2026年6月期の連結売上高は2兆4452億6000万円と前期比8.8%増、営業利益は1748億4200万円と7.7%増となり、営業利益は過去最高を更新した。親会社株主に帰属する当期純利益も1100億8800万円に達している。売上高は2022年6月期の1兆8312億円から4年間で約1.3倍となっており、国内外で事業規模を拡大している。
好調の背景としてまず挙げられるのが、ドン・キホーテ独自の価格戦略と商品力だ。物価上昇によって消費者の節約志向が強まる一方、「安く買いたい」という需要そのものは根強い。PPIHは価格競争力を重視した販売戦略を展開し、既存店への来店客数を増やしてきた。2026年6月期の国内事業は売上高が2兆681億9500万円となり、前期比9.1%増。既存店での客数増加に加え、IPコンテンツ商品やトレンド商品など、ドン・キホーテが得意とするカテゴリーも売上を押し上げた。
ドン・キホーテの強さは、単純な「安売り」だけではない。店内に商品を大量に並べ、消費者が「何か面白いものがないか」と探しながら買い物を楽しめる売場づくりも特徴だ。計画的に必要な商品だけを購入するECとは異なり、実店舗ならではの偶発的な購買を生み出しやすい。食品、日用品、家電、衣料品、化粧品、玩具、キャラクター商品など幅広い商品を取り扱うことで、目的買いと衝動買いの双方を取り込んでいる。
もう一つの成長ドライバーがインバウンド需要だ。2026年6月期には免税売上が過去最高となった。PPIHは特定の国からの訪日客だけに依存するのではなく、東南アジア、北米、欧州など幅広い地域からの来店客を取り込んだとしている。日本国内の消費だけでなく、訪日外国人による購買を取り込める店舗網は、PPIHにとって大きな強みとなっている。
利益面でも注目されるのがPB・OEM商品の存在だ。PPIHは自社企画商品などを拡大することで、単純な仕入れ販売とは異なる収益源を育てている。2026年6月期は価格戦略による粗利益率への圧力やカネ美食品の連結子会社化などの影響があったものの、PB・OEMや免税売上の拡大、国内外の生産性向上が利益を支え、営業利益は過去最高となった。
さらに、PPIHはドン・キホーテだけの会社ではない。ユニーなどの食品スーパー事業を抱え、国内外で店舗網を広げている。2026年6月末時点の店舗数は国内676店、海外123店。2026年6月期には国内25店、海外5店を新規出店した一方、国内4店、海外6店を閉店している。単純に店舗数を増やすのではなく、地域や業態ごとに収益性を見極めながら店舗網を拡大している点も特徴だ。
では、今後PPIHはどこへ向かうのか。大きな柱となるのが、長期経営計画「Double Impact 2035」だ。PPIHは今後10年間で1.2兆円規模の成長投資を計画しており、新規事業やM&Aなどを活用して成長を加速させる方針を示している。これまで以上に積極的な投資によって、既存のドン・キホーテ事業だけに依存しない企業グループを目指す考えだ。
その中で注目されるのが、食品を強化した新しいドン・キホーテの展開だ。PPIHは2026年6月期下期から、UNY事業の「ピアゴ」の業態転換をスタートさせる計画を示している。食品を強化することで日常的な買い物需要を取り込み、ドン・キホーテの非食品商品やPB・OEM商品と組み合わせる。2035年6月期までに200~300店舗、売上高6000億円、営業利益360億円、営業利益率6.0%を目標としている。
そして、2026年10月に突然発表された日本トイザらスの事業承継も、今後の戦略を考えるうえで重要なニュースだ。PPIHは10月1日、日本トイザらスとの間で事業譲渡契約を締結し、玩具・子ども用品などの販売事業を引き継ぐ方針を発表した。対象となる日本トイザらスの店舗は158店舗で、事業譲渡の実行日は10月30日が予定されている。
今回の案件は、単純に玩具専門店を傘下に加えるだけではない。PPIHはトイザらスの専門性と自社グループの店舗・顧客基盤を組み合わせ、玩具カテゴリーの売上拡大を狙っている。特に注目されるのが「キダルト」と呼ばれる大人の玩具・ホビー需要だ。従来の子ども向け玩具だけでなく、キャラクター商品、コレクション、ホビーなどに対象を広げることで、少子化による市場縮小への対応を図る構想が示されている。
日本トイザらスの取得は、PPIHが持つ「店舗を単なる売場ではなく、目的地として楽しませる」という強みとも相性がある。ドン・キホーテの店舗に玩具やホビーを組み合わせたり、トイザらスの専門性を活用してグループ全体の玩具カテゴリーを強化したりすることで、新たな客層を呼び込める可能性がある。PPIH側は玩具業界でのシェア拡大を掲げており、今回の事業承継は今後のM&A・事業ポートフォリオ拡大の一例としても注目される。
一方、成長投資を拡大すれば、それだけ投資回収や統合後の運営が重要になる。特に海外事業についてPPIH自身も、明確な店舗モデルとそれを支えるオペレーションが成長の条件になると説明している。今後は国内のドン・キホーテの強さを海外でどこまで再現できるか、またM&Aで取得した事業の強みをPPIHの店舗網や商品力とどのように融合させるかがポイントになる。
PPIHの好調を支えているのは、単なる店舗数の拡大ではない。価格競争力、豊富な商品、PB・OEM、インバウンド、店舗運営力といった複数の武器を組み合わせながら、消費者の変化を取り込んできたことが大きい。そこに今後は、食品強化型店舗、海外展開、新規事業、M&Aが加わる。
2026年6月期に売上高2兆4453億円、営業利益1748億円という過去最高水準に達したPPIHは、すでに国内小売業界でも巨大な存在となっている。今後は「ドン・キホーテを増やす」という段階から、食品、海外、ホビー、エンターテインメントなどを含めた総合的な小売プラットフォームへと事業領域を広げる段階に入ったといえる。日本トイザらスの事業承継は、その新しい成長戦略を象徴する動きの一つとなりそうだ。
日本トイザらス再生の行方は?ハピネットなど同業・関連企業との比較で見る玩具市場の現在地
2026年10月1日、日本トイザらスが東京地方裁判所に民事再生法の適用を申請した。負債総額は132億2600万円、債権者は1159名。1991年の国内1号店開業以来、玩具専門店の代表的存在として全国に店舗を広げてきたが、ピークだった2007年1月期の売上高約1943億円から、2025年12月期には約752億円まで縮小していた。今回の民事再生では、パン・パシフィック・インターナショナルホールディングス(PPIH)の関係会社への事業譲渡契約も同日に締結されており、事業そのものを新たな経営基盤のもとで再建する方向が示されている。
では、日本トイザらスの再生を考えるうえで、玩具関連企業はどのような状況にあるのだろうか。比較対象として興味深いのが、玩具卸大手のハピネットだ。ハピネットは玩具の企画・製造・販売に加え、ゲーム、映像、アミューズメントなど幅広い事業を展開する東証プライム上場企業である。2026年3月期の連結売上高は4390億5200万円、営業利益は155億9000万円となり、売上高は前期比20.5%増、営業利益は33.5%増と大幅に伸びた。
ただし、日本トイザらスとハピネットを単純に「玩具小売企業」として比較することには注意が必要だ。日本トイザらスは消費者に直接商品を販売する店舗・EC型の小売業であるのに対し、ハピネットは玩具メーカーと小売店などをつなぐ流通機能を持つ企業である。つまり、同じ玩具市場に関係しながら、収益を得る場所が異なる。ハピネットは全国の小売網に商品を流通させることで規模を拡大できる一方、日本トイザらスは店舗の賃料、人件費、物流費などを負担しながら消費者を店舗に呼び込む必要がある。このビジネスモデルの違いは、今回の再生を考えるうえで重要なポイントになる。
実際、ハピネットの2026年3月期を見ると、玩具事業の売上高は1924億1700万円、セグメント利益は113億1700万円で、前年同期比13.5%増収、24.1%増益となった。「一番くじ」などのくじ商品、バンダイの「Tamagotchi Paradise」、プラモデルやフィギュアなどのホビー商品の流通拡大が寄与したという。さらにビデオゲーム事業は売上高1190億1900万円、アミューズメント事業は653億9800万円まで成長している。
ここから見えてくるのは、現在の玩具市場では「子ども向け玩具だけに依存しない」ことが重要になっているという点だ。少子化によって子どもの人口が減少する一方、フィギュア、プラモデル、キャラクターグッズ、トレーディングカード、くじ、カプセルトイなど、大人も購入する商品群が拡大している。ハピネットも決算資料で「大人需要など消費者層の拡大」を市場環境の一つとして挙げている。
この点は、日本トイザらスの再生にも直結する。従来のトイザらスは、子どもへのプレゼントや家族での買い物という需要が大きな柱だった。しかし、少子化が進むなかでは、子どもの人数そのものが市場規模を左右する。そこで今後は、玩具を「子どものための商品」だけではなく、ホビー、コレクション、キャラクター商品などを含めたエンターテインメント商品として捉える必要性が高まる。
今回、日本トイザらスの事業を引き継ぐPPIHは、まさにこうした商品を扱うことに強みを持つ企業でもある。2026年6月期のPPIHは売上高2兆4453億円、営業利益1748億円と過去最高水準を記録している。ドン・キホーテを中心に食品、日用品、家電、化粧品、衣料品など幅広い商品を扱い、国内676店舗、海外123店舗を展開する。
日本トイザらスの再生においてPPIHが持つ強みは、単純な資金力だけではない。ドン・キホーテには、消費者が店内を回遊しながら商品を発見する「買い物体験」を作るノウハウがある。玩具やホビーとの相性も考えやすく、トイザらスが長年培ってきた玩具の品ぞろえや専門性と組み合わせれば、従来とは異なる店舗モデルを構築する余地がある。
一方、家電量販店も玩具市場における重要な競争相手だ。ビックカメラやヨドバシカメラ、Joshinなどはゲーム、プラモデル、フィギュア、トレーディングカードなどを取り扱い、ECと実店舗の両方を活用している。消費者から見れば「玩具を買うために玩具専門店へ行く」という選択肢だけではなく、「家電量販店でゲームと一緒に買う」「ECで価格を比較して買う」という選択肢もある。
ハピネットの業績が示しているのは、玩具そのものの需要がすべて消滅しているわけではないということだ。2026年3月期には玩具事業だけで1924億円の売上高を確保し、さらにゲームやアミューズメントも大きく伸びた。特にカプセルトイショップ「ガシャココ」は2026年3月末時点で154店舗まで拡大している。玩具・エンターテインメント市場では、商品カテゴリーを横断して消費者の興味を取り込むことが成長につながっている。
日本トイザらスの再生で問われるのも、まさにこの部分だろう。158店舗という既存の店舗網を維持するだけでは、過去と同じ問題を繰り返す可能性がある。店舗をどのように再配置するのか、ECとの役割分担をどうするのか、ホビーや大人向け商品をどこまで拡充するのか、そしてPPIHの店舗網とどう連携するのか。これらが今後の重要なテーマになる。
比較すると、ハピネットは「商品を流通させる力」、PPIHは「多様な商品を店舗で売る力」、日本トイザらスは「玩具専門店としてのブランドと品ぞろえ」という異なる強みを持っている。日本トイザらスが再生するためには、従来型の玩具専門店として単独で競争するだけでなく、こうした異なる強みを組み合わせる発想が重要になる。
今回の民事再生は、日本トイザらスという一企業の経営問題であると同時に、日本の玩具小売業が置かれた環境を映し出す出来事でもある。少子化、EC化、異業態との競争という逆風がある一方、ホビー、キャラクター、ゲーム、カプセルトイなどには新しい需要が生まれている。ハピネットの業績は、その一例といえる。
今後の日本トイザらスにとって最大のポイントは、158店舗という既存資産を「そのまま維持する」ことではなく、新しい消費者ニーズに合わせてどう再設計するかだろう。PPIHという巨大な小売グループの傘下に入ることで、商品調達、店舗運営、デジタル、海外展開などの面で新たな選択肢が生まれる。ハピネットなど玩具関連企業が大人向けホビーやアミューズメントを取り込んで成長している現在、日本トイザらスもまた「子どもの玩具店」から「世代を超えて楽しめるエンターテインメント小売」へ変化できるかが、再生の大きな焦点となりそうだ。
日本トイザらス再生が示す玩具小売の新しい可能性
日本トイザらスの民事再生は、少子化やEC化などによって従来型の大型玩具専門店が直面する課題を浮き彫りにした。一方で、ハピネットの玩具・ホビー事業の成長やPPIHの過去最高水準の業績を見ると、玩具やエンターテインメントに関連する消費需要がすべて失われたわけではないことも分かる。重要なのは、消費者の変化に合わせて商品と店舗の役割を再構築することだ。PPIHへの事業承継によって、日本トイザらスにはドン・キホーテの店舗運営力や商品開発力、グループの販売網などを活用できる可能性が生まれる。今後は、子ども向け玩具だけでなく、大人向けホビー、キャラクター商品、ゲーム、コレクションなどを取り込んだ新しい店舗づくりが重要になるだろう。日本トイザらスが培ってきた専門性とPPIHの小売ノウハウをどのように融合させるのか。その行方は、日本の玩具小売業が次の時代へどのように対応するのかを占う事例としても注目される。