


無理な節約ゼロで1年100万円貯める仕組み化テクニック|貯金ゼロから始める資産運用ロードマップ
「1年で100万円を貯める」——これは一見すると大きな壁に思えるかもしれませんが、仕組みと戦略さえ正しく理解すれば、特別な高収入でなくても達成可能な目標です。
この記事では、目標達成に向けた詳細な数値シミュレーションから、固定費・変動費の具体的な削減手順、収入アップの実践的な打ち手、そして貯めた100万円を次の資産形成へつなげる金融・投資の知識まで、徹底的に深掘りして解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
1. 100万円貯めるための詳細数値シミュレーション
まずは「年間100万円」という目標を月単位・日単位に分解し、自分に必要な削減・蓄積の目標額を可視化しましょう。漠然と「節約しよう」と考えるのではなく、数値として可視化することが成功への第一歩です。
① 月別・日別の目標分解
1年(12ヶ月)で100万円を貯める場合の基本的な計算は以下の通りです。
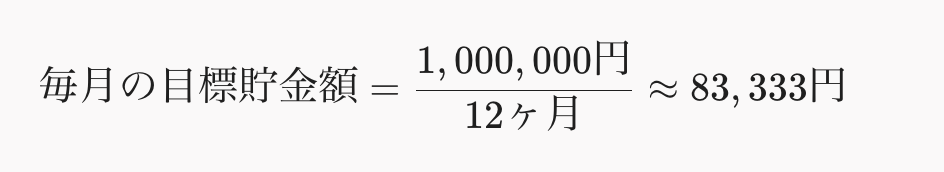
月々の貯金目標: 83,400円
1日あたりの貯金目標: 約2,740円
毎日約2,740円を「使わない」または「生み出す」ことができれば、1年後には100万円に到達します。
② ボーナス(賞与)の活用パターン
もしボーナスが支給される環境であれば、毎月の負担を大幅に軽減できます。自分の給与体系に合わせて無理のないプランを選択してください。
| パターン | 毎月の貯金額 | ボーナス時(年2回) | 年間合計 | 向き・不向きの目安 |
| 毎月均等プラン | 83,400円 | 0円 | 1,000,800円 | 月給制・フリーランス・ボーナスがない人 |
| ボーナス依存・低プラン | 60,000円 | 140,000円 × 2回 | 1,000,000円 | ボーナスが比較的安定している会社員 |
| ボーナス依存・高プラン | 50,000円 | 200,000円 × 2回 | 1,000,000円 | ボーナス支給額が多く、月々の生活費に余裕を残したい人 |
2. 支出削減の鉄則:固定費の見直し【徹底解剖】
貯金を成功させる最大のコツは「意志の力(ガマン)に頼らないこと」です。食費や娯楽費の節約は毎回我慢が必要ですが、固定費の見直しは「一度手続きをするだけ」で、その後は何もしなくても毎月自動的に節約効果が継続します。
① 通信費の劇的削減(スマホ・光回線)
大手キャリア(ドコモ、au、ソフトバンク)の無制限プランなどを契約している場合、月額7,000円〜10,000円程度かかっているケースが非常に多いです。
格安SIM(MVNO)・サブブランドへの変更:
ahamo, linemo, povo2.0 などのオンライン限定プランや、UQ mobile、ワイモバイル、楽天モバイル に切り替える。
月20GB〜30GB程度の使用量であれば、月額 2,000円〜3,000円前後 に抑えられます。
具体的な節約額: 月々約5,000円〜7,000円の浮き ➔ 年間60,000円〜84,000円の削減
ご自宅の光回線・ポケットWi-Fiの見直し:
スマホとセット割が効く回線に変更するか、一人暮らしでスマホの容量で十分な場合は思い切って光回線を解約する(月約4,500円の削減)。
② 保険の最適化(過剰保障の見直し)
日本は世界的に見ても国民皆保険制度(高額療養費制度など)が非常に充実しています。民間保険に入りすぎている人が非常に多いため、以下のポイントで断捨離を行いましょう。
高額療養費制度の理解:
一般的な所得の人であれば、1ヶ月の医療費窓口負担がいくら高額になっても、最終的な自己負担額は 約8万〜9万円程度 で済む仕組みになっています。
見直しの具体例:
貯蓄型保険・積立型保険: 手数料が高く、自分で新NISAなどで運用した方が圧倒的に効率的です。払済にするか解約を検討。
過剰な医療保険の特約: 通院特約や先進医療特約など、月数千円払っているものをシンプルな掛け捨て(月1,000円〜2,000円程度)に変更、または貯金(生活防衛資金)でカバーできる場合は解約。
具体的な節約額: 月々約10,000円〜20,000円の削減 ➔ 年間120,000円〜240,000円の削減
③ サブスク・固定サービスの洗い出し
「月額980円だから大したことない」という心理的トラップ(ラテマネーのサブスク版)に注意しましょう。
チェックリスト:
動画配信サービス(Netflix, Amazon Prime, U-NEXT, Disney+ などを複数契約していないか? ➔ 1つに絞る、または見る月だけ契約する)
フィットネスジム(幽霊会員になっていないか? ➔ チョコザップなどの格安ジムや公営体育館に変える)
アプリの有料会員・有料クラウドストレージ・有料マガジン
具体的な節約額: 不要なサブスク3つ解約で月々約3,000円削減 ➔ 年間36,000円の削減
④ 住居費・電気ガスの見直し
電気・ガスのセット割・電力会社切り替え:
契約アンペア数の変更(50Aから40Aに下げるだけで基本料金が下がる場合がある)。
比較サイトを活用し、ポイント還元率の高い電力・ガス会社に乗り換える(年間10,000円程度の削減)。
賃貸の更新タイミングでの交渉・引っ越し:
近隣の家賃相場を調べ、更新時に家賃交渉してみる。あるいは、手取りの25%以下に収まる物件へ引っ越す(長期的なインパクト大)。
3. 日常の変動費・行動習慣の最適化
固定費を削ったら、次は日々の行動習慣を見直します。ここでは「極端なもやし生活」ではなく、「仕組みで無駄をなくす」アプローチをとります。
① 先取り貯金システムの構築(意志力ゼロで貯める)
給料日に「余った分を貯金しよう」と考えている人は、ほぼ100%失敗します。人間はお金口座にあると使ってしまう生き物だからです。
【給与振り込み】
     │
     ├───▶ [ 自動振替 ] ───▶ 【貯蓄専用口座】(月83,400円)※触らない!
     │
     └───▶ 【生活費口座】───▶ 残りの金額で1ヶ月やりくりする
【給与振り込み】
│
├───▶ [ 自動振替 ] ───▶ 【貯蓄専用口座】(月83,400円)※触らない!
│
└───▶ 【生活費口座】───▶ 残りの金額で1ヶ月やりくりする
住信SBIネット銀行・楽天銀行などの自動入金/自動振込サービス:
給料日の翌日に、指定口座から貯蓄専用口座(他行でも可)へ自動で83,400円を移動させる設定をします。
貯蓄用口座は「キャッシュカードを持ち歩かない」「ネットバンキングのアプリを押し入れの奥のスマホに入れる」など、引き出しにくくする工夫(摩擦を作る)が有効です。
② 食費・「ラテマネー」のコントロール
ラテマネー(ちりつも支出)の撲滅:
毎朝のコンビニコーヒー(180円)+ついでに買うお菓子(150円)= 日330円 × 20日 = 月6,600円
自宅からマイボトル(保温性の高い水筒)を持参するだけで、月6,000円以上浮きます。
外食から「半自炊」へのシフト:
完全な自炊がしんどい場合は、ご飯だけ炊いて惣菜を買う「半自炊」からスタート。
コンビニ弁当(700円〜800円)から、スーパーのお弁当(400円〜500円)や自炊(200円〜300円)に変えるだけで、1食あたり約300円〜500円の削減になります。
③ 交際費・娯楽費のメリハリ
断り方の基準(ルール化)をつくる:
「2次会には絶対に行かない」「本当に会いたい友人以外の乗り気でない飲み会は『先約がある』と断る」。
1回の飲み会(約5,000円)を月2回断るだけで、月10,000円(年間120,000円)浮きます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
4. 収入を増やす(攻めの貯金戦略)
節約には「最低限の生活費」という限界がありますが、収入を増やすことには上限がありません。年間100万円を無理なく確実に達成するには、節約(守り)に加えて副業や収入アップ(攻め)を組み合わせるのが非常に強力です。
① 即金性の高いいらなくなった物の不用品販売(メルカリ・ヤフオク等)
まずは家の中にある不用品を片付けつつ、初期資金をつくりましょう。
売れやすいものの例:
昔買ったブランド衣類、着なくなった服
使わなくなった家電、古いスマホ・タブレット・ゲーム機
読まなくなった本、漫画の全巻セット、資格の参考書(資格本は高値で売れやすい)
目標: これだけで 最初のアクションとして5万円〜10万円の臨時収入 を目指します。
② スモール副業の開始(月2万〜3万円を目指す)
月83,400円の貯金目標のうち、節約で50,000円浮かせ、副業で33,400円稼ぐというハイブリッド戦略が最も現実的で挫折しにくいです。
| 副業の種類 | 内容 | 稼げる目安 | メリット |
| Webライティング | クラウドソーシング(クラウドワークス・ランサーズ)で記事執筆 | 月1万〜5万円 | 未経験から始めやすく、即金性が高い |
| 動画編集 | YouTubeやTikTokなどのショート動画の編集・カット・テロップ入れ | 月2万〜10万円 | スキルが身につけば単価が上がりやすい |
| ポイ活・セルフバック | クレジットカード発行や口座開設などの自己アフィリエイト | 単発で5万〜10万円 | 確実に短期間で成果が出る(ただし単発) |
| スキル販売 | ココナラなどで自分の得意(相談、イラスト、翻訳、データ入力)を出品 | 月5千〜3万円 | 自分の強みを活かせる |
③ 本業での評価・転職アプローチ
残業時間の最適化: 無駄な残業ではなく、インセンティブや評価につながる業務へ注力する。
転職活動を通じた自分の市場価値の把握:
実際に転職しなくても、転職エージェントに登録して面談を受けるだけで「自分のスキルなら他社で年収が50万円上がるか」などが判明します。年収が上がれば100万円貯金は一気に容易になります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
5. 初心者のための体系的「金融・投資」知識
1年で100万円を無事に貯められたら(あるいは貯めるプロセスと並行して)、必ず身につけたいのが金融と投資の知識です。100万円は「人生の選択肢を広げるための最初の種銭(たねせん)」になります。
なぜただ銀行に預けておくだけでは不十分なのか、どのように資産を守り育てていくべきかを体系的に解説します。
【資産形成のロードマップ】
[ Step 1: 100万円達成 ] ──▶ [ Step 2: 防衛資金の確保 ] ──▶ [ Step 3: 少額からのインデックス投資 ]
(貯蓄体質の確立)            (生活費3〜6ヶ月分)           (NISA制度等の活用)
【資産形成のロードマップ】
[ Step 1: 100万円達成 ] ──▶ [ Step 2: 防衛資金の確保 ] ──▶ [ Step 3: 少額からのインデックス投資 ]
(貯蓄体質の確立) (生活費3〜6ヶ月分) (NISA制度等の活用)
① なぜ銀行預金だけでは危険なのか?(インフレリスクと購買力低下)
多くの人が「銀行にお金を預けておけば絶対に安心」と考えがちですが、現代においては「銀行に預けておくだけでもリスクがある」という認識が必要です。
1. 金利とインフレのギャップ
日本のメガバンクの普通預金金利は、超低金利が続いています。 一方で、食品やエネルギー価格などの物価上昇率(インフレ率)が年2%〜3%で推移した場合、何が起こるでしょうか?
100万円の「名目価値」: 銀行口座の中身は100万円のまま変わりません。
100万円の「実質価値(買えるモノの量)」:
物価が毎年2%上がると、今年100万円で買えていたものが、10年後には約122万円出さないと買えなくなります。
つまり、10年後の100万円は、現在の価値に換算すると約82万円程度の価値(購買力)に目減りしていることになります。
貯金だけをしている状態は、「現金のまま保持することで、インフレによって静かに資産の価値を削られている状態」と言えます。資産の一部を「物価上昇とともに価値が上がる資産(株式や不動産など)」に変えておく必要があります。
② 金融知識の4大基本概念
投資や資産運用を安全に進めるために、絶対に押さえておくべき4つの基本原理があります。
1. リスクとリターンのトレードオフ
金融の世界において「リスク」とは「危険」という意味ではなく、「収益(リターン)の振り幅の大きさ」を意味します。
ハイリスク・ハイリターン: 大きく増える可能性もあるが、大きく減る可能性もある(例:個別株、暗号資産、FX)。
ミドルリスク・ミドルリターン: 適度な振れ幅で、長期的には年4%〜7%程度の成長を目指す(例:全世界株式や米国株式のインデックスファンド)。
ローリスク・ローリターン: 増えにくいが、減りにくい(例:個人向け国債、定期預金)。
重要な鉄則: 「ローリスクで年利20%稼げる」といった商品は、100%詐欺または悪質なハイリスク商品です。リスクとリターンは常に表裏一体であることを覚えておきましょう。
2. 複利効果(時間を味方につける仕組み)
アインシュタインが「人類最大の発見」と呼んだのが「複利(ふくり)」の力です。
単利: 当初の元本だけに利息がつく仕組み。
複利: 得られた利息を再び元本に組み入れて、利息が利息を生む仕組み。
複利のシミュレーション(100万円を年利5%で運用した場合)
10年後:
単利: 150万円
複利: 162万9,000円(差額: 約13万円)
20年後:
単利: 200万円
複利: 265万3,000円(差額: 約65万円)
30年後:
単利: 250万円
複利: 432万2,000円(差額: 約182万円!)
時間を長くかければかけるほど、複利のカーブは急激に上昇します。これが「若いうちから、あるいは少額からでも早く投資を始めたほうがいい」と言われる最大の理由です。
3. 資産分散と時間分散(卵を一つのカゴに盛るな)
格言「卵を一つのカゴに盛るな(Don’t put all your eggs in one basket)」が示す通り、分散はリスク管理の基本です。
資産の分散(銘柄・国・地域の分散):
1つの会社の株だけを持っていると、その会社が倒産したときに資産がゼロになります。
世界中の数百〜数千の企業に分散して投資しておけば、1社が倒産しても全体への影響はごくわずかで済みます。
時間の分散(積立投資 / ドル・コスト平均法):
一括でドカンと買ってしまうと、直後に暴落が起きた時に大きなダメージを受けます。
毎月「一定額(例:毎月3万円)」を買い続ける(ドル・コスト平均法)ことで、価格が高い時には少ない量を、価格が安い時にはたくさんの量を自動的に買い付けることができ、平均購入単価を平準化できます。
4. トータルコスト(手数料)の重要性
投資において、「将来の運用成果(リターン)」は誰にも予測できませんが、「支払う手数料(コスト)」は最初から100%確定しています。
信託報酬(ファンドの管理費用):
年0.1%のファンドと、年1.5%のファンドでは、30年後の資産額に数百万円の差が出ます。
初心者は必ず「信託報酬が年0.1%〜0.2%程度の超低コストなファンド」を選ぶのが鉄則です(銀行の窓口でおすすめされるファンドは手数料が高いことが多いので注意が必要です)。
③ 初心者が最初にとるべき3つの実践ステップ
100万円を貯めながら、あるいは貯め終わった後にスムーズに資産運用へ移行するための具体的手順です。
ステップ1:生活防衛資金を絶対に確保する
貯めた100万円を全額投資に回してはいけません。
生活防衛資金とは: 病気、怪我、突然の離職、家電の故障など、急なトラブルに対応するための現金です。
目安額: 毎月の生活費の3ヶ月〜6ヶ月分(例: 月の生活費が20万円なら、60万〜120万円は現金として残す)。
ルール: このお金は投資には使わず、いつでも引き出せる普通預金やネット銀行に置いておきます。
ステップ2:ネット証券で非課税制度(NISA)の口座を開設する
通常、投資で得た利益(運用益や配当金)には20.315%の税金がかかります(100万円の利益が出たら約20万円が税金で取られます)。
しかし、国の税制優遇制度であるNISA(少額投資非課税制度)を利用すると、利益にかかる税金が完全非課税(0円)になります。
窓口ではなく「ネット証券」で開設する:
SBI証券 または 楽天証券 の2大ネット証券が圧倒的におすすめです。
理由: 取扱銘柄数が非常に多く、何より購入手数料・信託報酬が最安水準だからです。対面店舗の銀行や証券会社の窓口に行ってはいけません(手数料が高い商品を勧められる可能性が高いため)。
ステップ3:全世界株式・米国株式のインデックスファンドに積立投資する
口座が開設できたら、何を買うべきか? 初心者が個別の企業業績を分析して株を選ぶのは難易度が高すぎます。そこで選ぶべきが「インデックスファンド」です。
インデックスファンドとは:
日経平均やS&P500、ACWI(オール・カントリー)といった「市場全体の平均値(指数)」に連動するように作られた投資信託です。
1つのファンドを買うだけで、世界中の成長企業に勝手に分散投資してくれます。
代表的なおすすめ銘柄例:
eMAXIS Slim 全世界株式(オール・カントリー)[通称:オルカン]
これ1本で日本、米国、欧州、新興国など世界の約3,000社以上の企業に分散投資可能。
eMAXIS Slim 米国株式(S&P500)
米国の主要優良企業500社(アップル、マイクロソフト、アマゾンなど)に投資。
毎月1万円〜3万円程度から、これらのファンドへ「無心で自動積立設定」をするのが、再現性が最も高い資産形成の王道です。
6. 100万円達成までのロードマップまとめ
1年で100万円を貯めるための取り組みを、月別のスケジュール感として整理しました。
【1年間の行動ロードマップ】

[ 1ヶ月目 ] 現状把握と仕組みづくり
  ・シミュレーターで現状の収支を把握
  ・スマホを格安SIMへ変更、不要サブスクの解約
  ・貯蓄専用口座を開設し「先取り貯金設定」を完了させる

[ 2〜3ヶ月目 ] 支出の最適化と不用品整理
  ・家の中の不用品をメルカリ等で出品(目標5万円)
  ・外食・ラテマネーの削減(マイボトル化・半自炊)
  ・保有用・生活用の口座分離を徹底

[ 4〜6ヶ月目 ] 副業の開始・攻めの加速
  ・Webライティングや動画編集など、月2〜3万円稼ぐスモール副業を開始
  ・ネット証券の口座(NISA口座)を開設し、マネー本を読んで知識を深める

[ 7〜11ヶ月目 ] 継続と仕組みの微調整
  ・毎月83,400円(または副業+節約の合計額)が自動で貯まる状態をキープ
  ・モチベーション維持のため、増えていく口座残高を毎月末に記録

[ 12ヶ月目 ] 100万円達成と次のステージへ
  ・目標100万円を達成!
  ・生活防衛資金を残し、NISA口座でインデックスファンドの積立投資をスタート
【1年間の行動ロードマップ】
[ 1ヶ月目 ] 現状把握と仕組みづくり
・シミュレーターで現状の収支を把握
・スマホを格安SIMへ変更、不要サブスクの解約
・貯蓄専用口座を開設し「先取り貯金設定」を完了させる
[ 2〜3ヶ月目 ] 支出の最適化と不用品整理
・家の中の不用品をメルカリ等で出品(目標5万円)
・外食・ラテマネーの削減(マイボトル化・半自炊)
・保有用・生活用の口座分離を徹底
[ 4〜6ヶ月目 ] 副業の開始・攻めの加速
・Webライティングや動画編集など、月2〜3万円稼ぐスモール副業を開始
・ネット証券の口座(NISA口座)を開設し、マネー本を読んで知識を深める
[ 7〜11ヶ月目 ] 継続と仕組みの微調整
・毎月83,400円(または副業+節約の合計額)が自動で貯まる状態をキープ
・モチベーション維持のため、増えていく口座残高を毎月末に記録
[ 12ヶ月目 ] 100万円達成と次のステージへ
・目標100万円を達成!
・生活防衛資金を残し、NISA口座でインデックスファンドの積立投資をスタート
1年で100万円を貯めるプロセスを通じて身につくものは、単なる「100万円という通帳の数字」だけではありません。
自分の支出を自在にコントロールする自己管理能力
無駄を見抜き、価値あるものにお金を使うマネーリテラシー
副業や工夫によって自力でお金を生み出す実行力
これらは一生モノの財産になります。100万円という確固たる基礎をつくり、それを正しい金融・投資の知識で未来へ向けて運用していくことで、お金に関する不安を大きく減らすことができます。
まずは今日、「スマホの料金プランを見直す」「使っていないサブスクを1つ解約する」「ネット銀行の口座開設を申し込む」といった小さな1歩から始めてみましょう!
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


