


【完全解説】不労所得「月30万円」を作るロードマップ!金融資産・不動産投資の現実と成功法則
「労働収入だけに頼らず、毎月手取りで30万円の不労所得を得て自分らしい暮らしを実現したい」
この目標は、決して単なる夢物語や宝くじのような話ではありません。現代の金融市場の仕組み、新NISAをはじめとする非課税制度、株式・投資信託の複利運用、そして不動産投資の構造を体系的に理解し、計画的なロードマップに沿って実行すれば、再現性高く達成できる実効性の高いゴールです。
本稿では、投資初心者から中級者に向けて、「金融資産(株式・投資信託)」と「実物資産(不動産投資)」の両面から、手取りで月30万円のキャッシュフローを生み出す具体的な仕組み、ポートフォリオ構築法、リスクヘッジ、そして最後にもっとも重要となる「金融知識(マネーリテラシー)」について、具体例を交えて体系的に解説します。
第1章:不労所得「手取り月30万円」の真実と必要資金の全体像
1.1 手取り月30万円(年間360万円)が持つ経済的・人生の意味
毎月手取りで30万円(年間360万円)のキャッシュフローが自動的に口座に入ってくる状態は、日本の平均的な単身〜2人世帯における住居費・食費・光熱費・保険料・娯楽費など、生活費のほぼ全額を賄える水準に相当します。
これが達成されると、いわゆる「完全なFIRE(Financial Independence, Retire Early)」や、好きな仕事だけを適度に行う「サイドFIRE」が現実のものとなり、会社や時間に縛られない真の自由を手に入れることができます。
不労所得(キャッシュフロー)を作るアプローチには、大きく分けて2つの型が存在します。
インカムゲイン型(配当金・分配金・家賃収入):資産を売却せず保有したまま、定期的に口座へ振り込まれる現金を受け取る手法。資産が減る恐怖がなく、生活費として最も使いやすい。
キャピタルゲイン取崩型(資産売却):インデックスファンド等で資産の評価額を大きく増やし、毎年一定の割合(例:年4%など)を取り崩して現金化する手法。資産形成期の効率が極めて高い。
1.2 税金の現実(20.315%の壁)と「新NISA」の圧倒的威力
日本国内の課税口座(特定口座など)で株式の配当金や投資信託の売却益を得る場合、所得税15.315%+住民税5%=計20.315%が自動的に源泉徴収されます。
課税口座で「手取り月30万円(年360万円)」を目指す場合
必要な税引前収入:
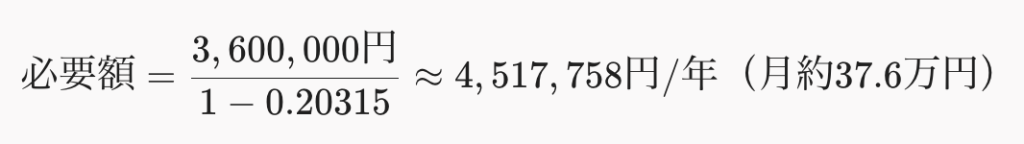
つまり、税金を考慮する場合、年間約452万円(月額37.6万円)の配当・分配益が必要になる計算です。
新NISA(非課税制度)を活用した場合
しかし、非課税保有限度額1,800万円(成長投資枠1,200万円+つみたて投資枠600万円)の「新NISA」を活用すれば、枠内で生じた配当金や譲渡益に対する税金は0円になります。資産形成のスピードを飛躍的に高めるため、この1,800万円の枠をいかに早く埋め切るかが成功の絶対条件です。
1.3 手取り利回り別の必要投資元本(金融資産編)
税引後の手取りで年間360万円(月30万円)を得るために必要な元本は、投資先の「手取り利回り」によって大きく変わります。
| 手取り利回り | 必要投資元本 | 該当する投資スタイル・資産構成 | 特徴とリスク傾向 |
| 2.0% | 1億8,000万円 | 全世界株式の低比率取り崩し | 安全性が極めて高いが、膨大な元本が必要 |
| 3.0% | 1億2,000万円 | 米国高配当株ETF(VYM等)中心 | 増配力が高く、将来のインフレに強い |
| 4.0% | 9,000万円 | 日本高配当株(NISA活用)+米国高配当株 | キャッシュフローとバランスの良さが魅力 |
| 5.0% | 7,200万円 | 高配当日本株・J-REIT・超高配当ETFの複合 | キャッシュフロー重視。値上がり益は控えめ |
第2章:金融商品と不動産投資の徹底比較
「手取り月30万円」を目指す際、選択肢となる主な投資手法には、それぞれ全く異なる特性とリスク・リターン構造が存在します。
2.1 主な投資手段の比較一覧
| 投資手法 | 想定手取り利回り | 収入の発生形式 | リスク・変動幅 | 不労性レベル | 初心者適合度 |
| インデックス投資信託 | 5.0%〜7.0% | 売却によるキャピタルゲイン | 中 | ★★★★★(完全不労) | 最高(資産拡大期) |
| 米国高配当株ETF | 3.0%〜3.5% | 年4回の自動振込(ドル建て) | 中〜高 | ★★★★★(完全不労) | 高(キャッシュフロー重視) |
| 日本高配当個別株 | 3.5%〜4.5% | 年2回の自動振込(円建て) | 中〜高 | ★★★★☆(定期点検要) | 中(銘柄選定が必要) |
| J-REIT(不動産投信) | 4.5%〜5.5% | 隔月・年2回の分配金 | 高 | ★★★★★(完全不労) | 中(金利高に弱い) |
| 実物不動産投資(一棟) | 1.5%〜2.5%(対総投資額) | 毎月の家賃収入(返済後手残り) | 中〜高 | ★★☆☆☆(経営要素強) | 低〜中(融資・事業性あり) |
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:金融資産で月30万円を作る3段階完全ロードマップ
数千万円〜1億円超の資産を作る際、最初から高配当株を買って配当金をもらうのは非効率です。なぜなら、配当金をもらうたびに課税(または非課税枠を消費)され、複利効果が薄れてしまうからです。
成功のカギは、「資産増幅期(積立インデックス)」と「キャッシュフロー移行期(高配当・取り崩し)」を明確に分ける二段構えのロードマップです。
【フェーズ1:資産増幅期(0円 〜 5,000万円)】
・無分配型の株式インデックスファンド(全世界株式・S&P500)に集中投資
・新NISA枠(1,800万円)を最速(5年〜10年)で埋め切る
・配当金は受け取らず、ファンド内部で自動再投資させ、複利効果を最大化する
       ↓
【フェーズ2:高配当シフト・ハイブリッド期(5,000万円 〜 9,000万円)】
・追加の入金力や資産の一部を、日本株ポートフォリオや米国高配当ETFへ配分
・実際に毎月・毎四半期に口座へ現金が振り込まれる体験を作り、モチベーションを維持する
       ↓
【フェーズ3:不労所得完成期(目標到達後)】
・「新NISA枠のインデックス定率取り崩し」+「課税口座・NISA枠の高配当株配当金」を組み合わせ
・手取りで月額30万円(年間360万円)のキャッシュフローを全自動化する
【フェーズ1:資産増幅期(0円 〜 5,000万円)】
・無分配型の株式インデックスファンド(全世界株式・S&P500)に集中投資
・新NISA枠(1,800万円)を最速(5年〜10年)で埋め切る
・配当金は受け取らず、ファンド内部で自動再投資させ、複利効果を最大化する
↓
【フェーズ2:高配当シフト・ハイブリッド期(5,000万円 〜 9,000万円)】
・追加の入金力や資産の一部を、日本株ポートフォリオや米国高配当ETFへ配分
・実際に毎月・毎四半期に口座へ現金が振り込まれる体験を作り、モチベーションを維持する
↓
【フェーズ3:不労所得完成期(目標到達後)】
・「新NISA枠のインデックス定率取り崩し」+「課税口座・NISA枠の高配当株配当金」を組み合わせ
・手取りで月額30万円(年間360万円)のキャッシュフローを全自動化する
ステップ1:資産増幅期(0円 〜 5,000万円)
この時期の目標は「評価額の最大化」です。生活に必要な最低限の生活防衛資金(半年〜1年分の生活費)を除き、毎月の余剰資金をすべてインデックスファンドに投じます。 配当金を支払わない無分配型ファンドを選ぶことで、運用益がそのまま元本に組み込まれ、雪だるま式に資産が増えていきます。
ステップ2:高配当シフト・ハイブリッド期(5,000万円 〜 9,000万円)
資産規模が5,000万円を超えてくると、インデックスファンドの年間変動額が年収を超えるようになります。ここで新規購入先を「日本高配当株」や「米国高配当株ETF」へシフトし始めます。 これにより、資産成長と定期的なキャッシュフロー獲得の両立を図ります。
ステップ3:不労所得の完成(目標資産到達後)
目標金額(例:8,000万〜1億円)に達した段階で、自動取り崩し設定と配当金振込の仕組みを整備します。「配当金で月15万〜20万円」+「インデックス資産の定率4%取り崩しで月10万〜15万円」というハイブリッド構造を作れば、暴落時にも生活基盤が揺らぐことはありません。
第4章:おすすめ金融商品・銘柄完全カタログ
4.1 資産拡大期に最適なインデックス投資信託
eMAXIS Slim 全世界株式(オール・カントリー)
特徴:1本で世界約50カ国の大型・中型株式約3,000銘柄に分散投資できる超王道ファンド。信託報酬率は年0.05775%程度と世界最安水準。
eMAXIS Slim 米国株式(S&P500)
特徴:米国を代表する主要500社に集中投資。圧倒的なイノベーション力と株主還元意識の高さにより、過去数十年にわたり高いリターンを記録。
4.2 キャッシュフローを生み出す米国高配当株ETF
米国高配当ETFは、年4回の配当振込と米国企業特有の「連続増配(年々配当金を増やすこと)」が最大の魅力です。
VYM(バンガード・米国高配当株式ETF)
手取り利回り目安:2.8%〜3.2%
構成:米国株式市場の高配当約400銘柄に分散。12年連続増配実績を持ち、財務健全性が高く配当の安定感が抜群。
HDV(iシェアーズ コア 米国高配当株 ETF)
手取り利回り目安:3.3%〜3.8%
構成:財務の健全性が高い上位75銘柄に厳選。ヘルスケア・エネルギー・生活必需品などの景気防衛セクターが中心。
SPYD(SPDR ポートフォリオ S&P 500 高配当株式ETF)
手取り利回り目安:4.0%〜4.8%
構成:S&P500構成銘柄のうち高配当上位80銘柄に均等投資。利回りは高いが、金融・不動産など景気敏感株が多い。
4.3 日本高配当個別株(配当金生活の主力)
日本株は為替リスク(円高リスク)がなく、振り込まれた配当金をそのまま日本国内の生活費に充てられる点が最大の強みです。
銘柄選定の3大ルール
配当利回りが3.5%〜5.0%の範囲(6%以上の超高利回りは倒産・減配リスクのある「罠銘柄」が多い)。
配当性向が50%以下(利益の半分以下しか配当に使っておらず、余力がある状態)。
連続増配または「累進配当宣言」(減配をせず、維持または増配を続ける方針を掲げている企業)。
セクター分散の具体例(15〜20銘柄に分散)
メガバンク・金融:三菱UFJフィナンシャル・グループ(8306)、三井住友フィナンシャルグループ(8316)
情報通信:NTT(9432)、KDDI(9433)
総合商社:伊藤忠商事(8001)、三菱商事(8058)
保険・インフラ:東京海上ホールディングス(8766)、信越化学工業(4063)
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:不動産投資での「不労所得化」とリスクの現実
「不動産投資で毎月30万円の家賃収入を得る」という選択肢もありますが、金融資産投資とは前提条件が全く異なります。
5.1 不動産投資の手取り(キャッシュフロー)の構造
家賃収入が毎月入ってきたとしても、その大部分はローン返済や諸経費に消えていきます。
仮に、投資総額に対する手取りキャッシュフロー率を現実的な「1.5%〜2.0%」と設定した場合、手取り月30万円(年間360万円)を得るために必要な物件購入規模(借入+自己資金)は以下の通りです。
| 手取り率(対総額) | 必要な物件購入規模 | 年間満室想定家賃収入の目安 |
| 1.0%(区分マンション等) | 3億6,000万円 | 約1,800万〜2,200万円/年 |
| 2.0%(中古一棟アパート等) | 1億8,000万円 | 約1,400万〜1,800万円/年 |
| 3.0%(地方高利回り築古等) | 1億2,000万円 | 約1,200万〜1,500万円/年 |
金融資産では元本7,000万〜9,000万円程度で達成できますが、不動産投資の場合は1.2億〜3.6億円規模の事業規模を動かす必要があります。
5.2 金利上昇リスクと価格下落(デッドクロス)
不動産投資で融資(ローン)を活用する場合、2つの巨大なリスクを常に計算に入れる必要があります。
金利上昇リスク(返済額の増加): 変動金利で借り入れている場合、金利が1.0%上昇するだけで、1億円の借入に対して年間約60万円(月5万円)の手取りキャッシュフローが消滅します。利回りの低い区分ワンルームマンションなどは即座に赤字転落します。
価格下落とデッドクロスの発生: 築年数が経つと家賃下落(年0.5%〜1%程度)や空室率上昇が起きるほか、建物の「減価償却費」が終了すると税負担が跳ね上がります。「ローン元金返済額 > 帳簿上の減価償却費」となるデッドクロスに陥ると、手元に現金がないのに多額の所得税を支払わなければならなくなります。
5.4 不動産投資は「不労所得」になるのか?
結論として、不動産投資は管理会社に実務(清掃や集金、クレーム対応)を外注することで労働時間を極限まで減らすことは可能ですが、本質的には「不労所得ではなく、レバレッジを活用した事業(不動産賃貸業)」です。
修繕のタイミングや入居条件、繰り上げ返済の判断など「重要な経営判断」はオーナー自身が行わなければならないため、完全な不労所得を求めるなら株式・投資信託に軍配が上がります。
第6章:リスク管理と失敗を防ぐ投資の絶対ルール
「4%ルール(トリニティ・スタディ)」の活用 米国トリニティ大学の研究によると、株式50%:債券50%(または株式100%)のポートフォリオから毎年定率で4%ずつ資産を取り崩していっても、30年後に資産が残っている確立は95%以上とされています。配当金だけに頼らず、資産の一部を取り崩す柔軟性を持ちましょう。
「罠銘柄・危険な高利回り物件」を排除する 利回りが7%〜10%を超えるような超高配当株や、利回り15%を超える築古物件には必ず致命的な理由(減配リスク、再建築不可、深刻な過疎化など)があります。目先の利回りに目を奪われないことが安全運用の鉄則です。
生活防衛資金を絶対に削らない 投資資金とは別に、「半年〜2年分の生活費」は普通預金(現金)として確保しておきます。病気やリストラ、暴落が重なった際に資産を安値で手放さずに済む最強の安全装置となります。
第7章:金融・投資知識の重要性(最恐の防具と羅磁針)
不労所得「月30万円」の仕組みを作ることはスタートラインに過ぎません。本当に重要なのは、作られた仕組みを「何十年も維持し、暴落や詐欺の脅威から守り抜くこと」です。
7.1 詐欺や甘い話から大切な資産を守る「フィルター」
世の中には、「月利5%確約」「放置で毎月30万円が入る未公開案件」「元本保証のAI自動売買」といった投資詐欺や悪質な金融商品(高手数料ファンドや劣悪な区分マンション)が溢れています。
金融の基本原則:「リスクとリターンは常に表裏一体(背中合わせ)」です。市場の適正利回り(年利3%〜7%程度)から逸脱した話には、必ず致命的なリスクや詐欺の裏が存在します。正しい金融知識があれば、こうした罠を即座に見抜き、一瞬で資産を失う悲劇を回避できます。
7.2 暴落局面を耐え抜く「投資家メンタル」
長期投資の過程では、必ず「〇〇ショック」と呼ばれる30%〜50%規模の市場暴落が何度も訪れます。
知識がない人:画面上の評価額が数千万円単位で減っていく恐怖に耐え切れず、最も安い底値で資産を売却(狼狽売り)し、市場から退場してしまう。
知識がある人:「歴史的に市場は必ず回復してきた」「一時的なバーゲンセールである」「優良企業群は暴落中も配当金を出し続けてくれる」と冷静に捉え、逆に淡々と買い増しを行うことができる。
金融知識とは、あなたの大切な資産を守る「最恐の防具」であり、暗闇の中でゴールへ迷わず導いてくれる「羅針盤」なのです。
第8章:今日から始めるステップバイステップ・アクションプラン
不労所得「月30万円」への長い道のりも、最初の一歩は今日から始められる小さな作業からです。


