


【完全解剖】PBR1倍割れに騙されるな!「資本効率向上」で探す真の割安株投資法
株式市場において「割安株(バリュー株)」を探す際、多くの投資家が真っ先に確認する指標がPBR(株価純資産倍率:Price Book-value Ratio)です。一般的に「PBRが1倍を下回ると解散価値を下回っており割安」と判断され、投資判断の大きな基準とされています。
しかし、株式情報サイトや会社四季報に記載されている表面上のPBR数値を鵜呑みにするだけでは、本当に割安な銘柄(真の資産バリュー株)を見抜くことはできません。現代の会計基準と実際の企業が抱える資産構造の間には大きな「ズレ」が存在しており、そのズレの裏にこそ市場が未だ織り込んでいない大きなリターン(Alpha)が潜んでいます。
本稿では、元手300万円から資産17億円超を築いた投資家の実践手法である「修正PBR」の計算ロジック、実際の企業の注記を用いた試算例から、現在日本市場の最大のテーマである「企業の資本効率是正プロセス(ROE/ROIC向上、過剰資本の圧縮)」まで、株式投資に必要な視点を網羅して解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:なぜ一般的なPBRだけでは「本当の割安度」が測れないのか?
1. 貸借対照表(B/S)における「取得原価主義」の限界
通常のPBRは、以下の計算式によって求められます。
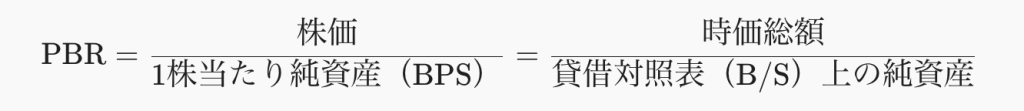
この計算の分子である「時価総額」は毎秒の株価変動によって最新の時価に更新されますが、分母である「B/S上の純資産」には大きな課題が存在します。日本の会計基準において、企業が保有する固定資産(土地や建物など)は原則として「取得時の価格(取得原価/帳簿価額=簿価)」で計上され続けるためです。
例えば、高度経済成長期や昭和の時代、あるいは過去の不動産低迷期に取得された優良な土地が、数十年経った現在どれほど値上がりしていても、貸借対照表上の数値は過去の購入価格のまま固定されます。減価償却によって建物の価値が帳簿上ゼロ近くまで下がっていても、立地が良い土地の評価額は実質的に何倍にも膨らんでいるケースが珍しくありません。
2. 決算書に表れない「隠れた資産価値(含み益)」
特に以下のような特徴を持つ企業は、貸借対照表の純資産を見ただけでは捉えきれない「賃貸等不動産の含み益(時価 - 帳簿価額)」を大量に抱えています。
老舗企業・不動産会社: 都心部や駅前の好立地に自社ビルや商業施設、倉庫を保有し、長期にわたり賃貸収益を得ている企業
事業展開が多角化している企業: 過去の本業で使用していた工場跡地などを再開発し、商業施設や物流施設として第三者に貸し出している企業
| 指標 | 情報の前提 | 投資家の見え方 |
| 通常PBR | B/Sの簿価純資産のみを基準とする | 含み益が無視されているため、数値が高く見え 「PBR 1.2倍(割安感なし)」 と誤認される |
| 実質PBR(修正PBR) | 不動産の現在時価を反映して試算する | 隠れた含み益を加算すると 「実質PBR 0.7倍(極めて割安)」 であることが露呈する |
一般的な個人投資家やスクリーニングツールは、アルゴリズム上「通常PBR」の数値だけを拾い上げます。そのため、こうした「隠れた資産」を持つ優良銘柄は市場の検索条件から漏れ、割安な放置されたままの状態で残りやすくなります。ここに、有価証券報告書を読み込む投資家だけの優位性が生まれます。
第2章:「修正PBR」の計算式と実践モデル
市場に正しく評価されていない内在価値を可視化するために生み出されたのが、シケモク投資家流の「修正PBR」です。
1. 修正PBRの基本計算式
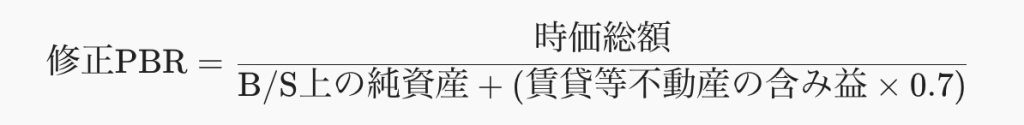

2. なぜ「0.7」を掛けるのか?(税引き後含み益の厳密なロジック)
この計算式で最も重要なポイントは、不動産の含み益に対してダイレクトにそのまま足し戻すのではなく、「0.7」を掛け合わせる点にあります。
仮に企業がその含み資産である不動産を実際に売却して現金化した場合、売却益に対して実効法人税(約30%)が課税されます。税金を考慮せずに含み益を100%純資産に足してしまうと、企業が解散・清算した際に最終的に株主に残る価値を過大評価することになります。

この「0.7」という安全率を組み込むことで、極めて保守的かつ厳密な「税引き後解散価値」を算出することができます。
3. 具体的なケーススタディ(通常PBR vs 修正PBR)
時価総額100億円の不動産関連・倉庫企業「A社」の財務データをもとに、具体的な試算を行ってみます。
時価総額: 100億円
B/S上の純資産: 80億円
賃貸等不動産の帳簿価額: 20億円
賃貸等不動産の時価(有報より): 70億円
【ステップ別試算プロセス】

1. 通常PBRの算出
   100億円(時価総額) ÷ 80億円(B/S純資産) = 1.25倍
   ⇒ PBR 1倍を超えているため、一般的なスクリーニングでは「特別割安ではない」と判定される。

2. 不動産含み益の算出
   70億円(時価) - 20億円(帳簿価額) = 50億円(含み益)

3. 税引き後含み益の算出
   50億円(含み益) × 0.7 = 35億円(税引き後手残り)

4. 実質純資産の算出
   80億円(B/S純資産) + 35億円(手残り含み益) = 115億円(実質純資産)

5. 修正PBRの算出
   100億円(時価総額) ÷ 115億円(実質純資産) = 0.87倍
   ⇒ 実質純資産115億円に対し時価総額100億円で買えるため、実質「解散価値割れ」の超割安銘柄と判明。
このように、通常PBR(1.25倍)のフィルターしか通していない投資家が見過ごしてしまう銘柄でも、修正PBR(0.87倍)を自ら計算することで「掘り出し物のバリュー株」として認識できるようになります。
4. 有価証券報告書からのデータ取得とスクリーニング実務
この修正PBRを計算するために必要な「賃貸等不動産の時価」は、決算短信や四季報、一般的な財務Webサイトには掲載されていません。
一次ソースの確認場所:
毎年1回発行される【有価証券報告書】の「【財務諸表等】注記事項」にある「賃貸等不動産の時価等に関する注記」を確認します。
開示の経緯と実務上の特徴:
2010年3月期以降、企業会計基準委員会により「賃貸等不動産の時価等の開示に関する会計基準」が適用され、上場企業には期末における当該不動産の帳簿価額および時価の開示が義務付けられました。
作業の効率性:
企業の保有する土地や建物の時価評価額は、年単位で劇的に大変動するものではありません。一度数値を抜き出して整理しておけば、そのデータは2〜3年間継続して活用できます。手作業での抜き出しも可能ですが、Python等のプログラミング言語を用いてEDINETから自動抽出し、エクセル等で「含み益 / 時価総額」の割合が高い順にソートするスクリーニング環境を構築すると作業を自動化できます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:東証の「PBR1倍割れ改善要請」と企業を取り巻く環境変化
どれほど修正PBRが低く真の割安株であっても、その企業価値が永遠に市場から無視され続ければ、株価は上がらず「バリュートラップ(割安の放置)」に陥ります。しかし現在、日本の株式市場の環境は過去数十年間で最も大きな構造変化を迎えています。
1. 東京証券取引所による「資本コストや株価を意識した経営」の要請
2023年3月、東京証券取引所(東証)はプライム市場・スタンダード市場の全上場企業に対し、「資本コストや株価を意識した経営の推進に向けた対応について」という異例の要請を出しました。特に「PBRが継続的に1倍を割っている企業」に対しては、明確な現状分析、改善計画の開示、ならびに株主との積極的な対話を強く求めています。
これにより、これまで「潤沢な現金や不動産を抱え込み、成長投資も株主還元もせず放置していた伝統的な企業」の経営陣に対し、市場・株主・アクティビスト(物言う株主)からの改善圧力が一気に強まりました。
2. PBRの分解式と2つの是正アプローチ
PBRは財務的に以下のように分解して捉えることができます。
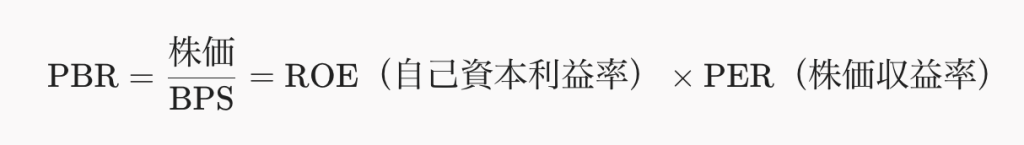
企業が東証の要請に応えてPBRを高める努力を行う場合、選択肢は大きく分けて「ROE(資本効率)の向上」と「PER(成長期待・対話)の向上」の2点になります。
                       ┌── 分子(利益)を増やす ── 高収益事業への集中・赤字撤退
       ┌── ROEの向上 ──┤
       │               └── 分母(資本)を減らす ── 自社株買い・増配・無駄な資産売却
PBR ───┤
       │
       └── PERの向上 ──── IR/対話の強化 ──────── 中長期成長計画の提示・エンゲージメント促進
ROE(自己資本利益率)の向上: 資本の無駄を削り、事業の稼ぐ力を高めることで、株主資金に対する収益率を上げる。
PER(株価収益率)の向上: 経営戦略の開示(IR)を強化し、将来の成長可能性を投資家にアピールすることで、市場からの期待倍率を高める。
▼「現在のあなたの目標」を一つ選んでみてください▼
第4章:企業が「資本効率を高める(ROE/ROIC改善)」ための具体的施策
「資本効率を高める」とは、単に利益を増やすことだけを意味しません。「株主や金融機関から預かったお金(資本)を使って、どれだけ無駄なく効率的に利益を生み出せるか」というビジネスの回転効率を改善することを指します。
以下に、企業が資本効率を高めるために講じる代表的なアクションを「資産の減量」と「資本の再配分」の2軸で解説します。
1. 資産・資本の減量(不要な「分母」の削減)
貸借対照表の右下(自己資本)や左側(固定資産・流動資産)に積まれた不要な「分母」を削り落とす施策です。
遊休資産・低利回り不動産の売却:
本業に活用されておらず、十分な賃料収入を生み出していない土地や建物を売却して現金化します。売却により固定資産が減少し、売却益が発生するため、資本効率が大きく改善します。
政策保有株(持ち合い株)の縮小・売却:
取引先との関係維持などの目的で長年保有してきた他社株式(政策保有株)を売却します。コーポレートガバナンス・コードの要求もあり、保有株式を売却して得た資金を有効活用することが求められています。
運転資本(Working Capital)の圧縮:
在庫(棚卸資産)を適正化し、売掛金の回収サイクルを早めることで、ビジネスを回すために必要な「手元現金」を最小限に抑えます。
株主還元の強化(自社株買い・配当引き上げ):
溜め込んだ不要なキャッシュを「自社株買い」や「増配」によって株主に還元します。自社株買いを実施して株式を消却すると、貸借対照表上の純資産(分母)が直接減少し、同時に1株当たり利益(EPS)が引き上がるため、ダブルで資本効率向上に寄与します。
2. 資本の再配分(「分子」である利益の最大化)
減量によって生み出した現金や既存の資本を、より高い収益を生み出す場所へ投資する施策です。
事業ポートフォリオの刷新(選択と集中):
収益性が低い事業や赤字が続く部門から撤退・売却(事業譲渡)を行い、自社の強みがある高収益事業や成長分野へ経営資源(人材・資金)を集中させます。
成長分野への設備投資・M&A:
現金をただ銀行口座に眠らせておくだけでは資本効率は下がります。将来的に高いハードル・レート(ハードルとなる期待収益率)を超える設備投資や企業買収(M&A)へアクティブに資金を投じます。
最適資本構成の追求(有利子負債の活用):
資金調達を100%株主資本(要求リターンが高く、コストが高い資金)に頼るのではなく、金利負担が低く節税効果のある借入金(有利子負債)を適度に取り入れることで、企業全体の資本コスト(WACC:加重平均資本コスト)を最適化します。
3. 経営環境で重視される指標(ROEとROIC)
企業が自社の資本効率を管理し、投資家へ開示する際に用いられる2大指標です。
ROE(自己資本利益率): 当期純利益 ÷ 自己資本
株主が出資した資金に対して、どれだけ効率よく最終利益を稼ぎ出したかを示す(株主目線の指標)。日本企業は従来5〜7%程度と低水準でしたが、現在は「8%超」あるいは「10%超」を目標として掲げる企業が増加しています。
ROIC(投下資本利益率): 税引後営業利益 ÷ (有利子負債 + 株主資本)
株主資本だけでなく、銀行等からの借入金も含めた「実際に事業に投入された全資金」に対して、本業でどれだけの利益(営業利益)を創出したかを示す(経営層・事業部門目線の指標)。事業ごとの収益性を公平に比較・評価するために導入が進んでいます。
第5章:投資家が注意すべき「質の高い是正」と「一過性の表面策」
東証の要請を受けて多くの企業がPBR是正策や中期経営計画を発表していますが、投資家として重要なのは、それが「持続的な企業価値向上につながる本質的な施策か」を見極めることです。
PBR是正策には、長期的な株価上昇をもたらす「質の高い是正」と、短期的・一時的な「表面的な数値合わせ」が存在します。
| 評価区分 | 主な取り組み内容 | 投資家視点での評価とリスク |
質の高い是正 (本質的な改善) | ・ROICを導入した事業ポートフォリオの刷新 ・低利回りな含み益不動産や政策保有株の売却と、売却益の成長投資への再配分 ・ROE目標と役員報酬の連動 | 中長期的な株価の上昇(リレーティング)につながる。 一時的な株価高騰で終わらず、企業自体の「稼ぐ構造」が変わるため、長期保有に適した銘柄となる。 |
表面的な是正 (一過性の数値合わせ) | ・本業の成長構造が変わらないまま、内部留保を取り崩して行う1回限りの大規模な自社株買いや特別配当 ・PBR1倍達成のためだけに無理な配当性向100%超を設定 | 短期的には買われるが、持続性がない。 還元の材料が出尽くした後は、本業の収益力の弱さが露呈し、株価は元の低迷水準へ戻る(バリュートラップの再来)。 |
まとめ:修正PBR×資本効率向上で見つける「真の資産バリュー株」の勝ち筋
本稿で解説した「修正PBR」と「資本効率改善」のアプローチを組み合わせることで、株式市場で高いパフォーマンスを目指すための戦略が完成します。
有価証券報告書の注記から「隠れた価値」を算出する:
表面的なPBR数値に惑わされず、有価証券報告書の注記から「賃貸等不動産の時価」を拾い出し、税引き後(0.7掛け)の「修正PBR」を計算する。実質的な解散価値割れ(修正PBR 1倍未満、理想的には0.5〜0.8倍水準)の放置銘柄を発掘する。
企業の変化の兆候(カタリスト)を捉える:
単に修正PBRが低いだけでなく、東証の要請やアクティビストの参入、経営陣の交代などを機に「不動産や不要資産の売却」「自社株買い」「ROE/ROIC目標の設定」などの具体的な資本効率是正へ動き出す兆候を捉える。
施策の質を分析して投資判断を下す:
発表された是正策が単なる一過性の特別配当ではなく、不要な資産を処分して稼げる事業へ再投資する「構造的な改革」であるかを確認し、確信を持って投資を実行する。
「誰もが見ている表面上のPBR」から一歩踏み込み、「有報に眠る実質価値」と「企業の資本効率改善の動向」を組み合わせて分析することこそが、市場の歪みを突き、安全域(Margin of Safety)を保ちながら高い成果を上げるための再現性ある投資戦略となります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


