
【完全体系ガイド】金利急騰でなぜ日本株は売られる?「金利のある世界」を勝ち抜くデュポン分析×ROIC投資術
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
序章:いま日本経済で何が起きているのか?
2020年代半ば、日本経済は過去数十年間にわたって続いた「デフレ(物価下落)」と「超低金利(ゼロ金利・マイナス金利)」の時代を完全に脱し、「インフレの定着」と「金利のある世界」へと足を踏み入れました。
この歴史的な構造転換のなかで、株式市場では一時的に金利が急騰し、日経平均株価やTOPIXが大幅に下落する「全面安」の局面が度々発生しています。ニュースでは「日米の金利差」や「日銀の利上げ」といった言葉が連日のように飛び交いますが、多くの個人投資家にとって、なぜ金利が上がると株が売られるのか、そしてこの時代の大きな変化の中でどのように自分の資産を守り、増やしていけばよいのかを正しく理解することは容易ではありません。
しかし、株価の急変動に狼狽(ろうばい)して大切な資産を売り払ってしまうのは、最も避けたいリスクです。株式市場で起きるショックや暴落の裏側には、必ず明確な「経済のメカニズム(仕組み)」が存在します。
本記事では、金融や投資の知識を一から学びたい初心者の方に向けて、以下のポイントを分かりやすい解説で網羅しました。
金利急騰が株式市場全体を押し下げる「3つのメカニズム」
日本経済が直面している「3つの構造変化」と主要指標(金利・為替・株価)の中長期展望
インフレ・高金利の時代を勝ち抜く企業を見抜く「財務指標とスクリーニング条件」
見せかけの高ROE(借金頼みの経営)を見破る「デュポン分析」の計算手順と実践
本業の真の稼ぐ力を測定する「ROIC(投下資本利益率)」とデュポン分析の併用術
個人投資家がこれからの時代を生き抜くための具体的アクションと知識の重要性
一歩ずつ順を追って読み進めることで、ニュースの裏側にある市場の心理と企業の決算書の「本質」を見抜く本物の投資知能(マネーリテラシー)を身につけることができます。
第1章:なぜ「金利急騰」で日本株は全面安になるのか?
「金利が上がると、なぜ株価が下がるのか?」——これは株式投資を始めたばかりの人が最初にぶつかる大きな疑問です。
銀行の預金金利が上がることは、私たち個人にとっては嬉しいニュースに思えます。しかし、株式市場全体にとっては、金利の急騰は強い下落圧力(ショック)となります。その理由は、大きく分けて3つの経路(メカニズム)で説明することができます。
                    ┌─── ① 理論株価(バリュエーション)の低下
金利の急激な上昇 ───┼─── ② 企業の利払い負担増加 & 設備投資の手控え
                    └─── ③ 無リスク資産(国債)への投資資金のシフト
それぞれのメカニズムについて、具体例を交えて詳しく紐解いていきましょう。
① 理論株価(バリュエーション)の押し下げと「割引率」の仕組み
株式の「適正な価格(理論株価)」は、投資家たちが「その企業が将来にわたってどれくらいの利益を稼ぎ出すか」を予想し、それを現在の価値に換算することによって計算されています。ここで登場する重要な概念が「割引率(わりびきりつ)」です。
分かりやすい例で考えてみましょう。
【例え話:1年後の100万円の価値】
今、世の中の金利が「0%」だとします。このとき、「1年後に確実にもらえる100万円」の現在の価値はいくらでしょうか? 金利が増えないのですから、現在でも「100万円」の価値があります。
では、もし世の中の金利が急上昇して「10%」になったらどうでしょうか?
今「約91万円」を銀行に預けておけば、1年後には金利がついて100万円になります。つまり、金利が10%の世界では、「1年後の100万円」の現在の価値は「約91万円」に目減りしてしまうのです。
このように、「金利が高くなると、将来もらえるお金の現在の価値は小さくなる」という数学的なルールが存在します。金融の世界では、将来の利益を現在の価値に引き直すための基準として金利(国債利回りなど)を使用し、これを「割引率」と呼びます。
金利が低い(ゼロ金利など): 将来稼ぐ利益の現在価値が高く評価されるため、株価は高くなりやすい。
金利が急上昇する: 割引率が大きくなるため、将来稼ぐ利益の現在価値が大きく目減りし、理論株価が押し下げられる。
特にこの影響を直撃するのが、「ハイテク株」「半導体株」「グロース株(成長株)」と呼ばれる銘柄群です。これらの企業は、「今はまだ利益が少ない(あるいは赤字)けれど、5年後・10年後の未来に莫大な利益を稼ぎ出す」という高い期待を背景に株価が買われています。金利が急騰すると、その「遠い未来の莫大な利益」の現在価値が最も大きく割り引かれてしまうため、株式市場全体を巻き込む急落の引き金となってしまうのです。
② 企業の利払い負担の増加と設備投資の抑制
金利が上がるということは、言い換えれば「企業がお金を借りるコスト(資金調達コスト)が高くなる」ことを意味します。
企業は通常、銀行からの借入(融資)や、社債(企業が発行する借用書のような有価証券)を発行することでお金を集め、新しい工場を建てたり、システムを開発したり、人員を雇ったりして事業を拡大しています。
金利が急激に上昇すると、企業には次のような2つの打撃が加わります。
支払利息の増加による利益の圧迫:
すでに多額の借金(有利子負債)を抱えている企業は、金利が上がると毎月・毎年の利払いコストが激増します。本業の売上や営業利益が変わっていなくても、利払いが増える分だけ最終的に残る「当期純利益」が削られてしまいます。
新規設備投資の手控え:
借入金利が高くなると、「高い利息を払ってまで新しい工場を建てるのはリスクが高い」と経営陣が判断しやすくなります。設備投資や研究開発が手控えられると、その企業の将来の成長スピードが鈍化するだけでなく、設備投資の注文を受けるはずだった機械メーカーや建設会社など、周りの企業の業績にも悪影響が波及します。
このように、金利上昇は企業の「現在の利益」と「将来の成長性」の双方を締め付ける重石となるため、株式市場から嫌気されるのです。
③ 無リスク資産(国債)への資金シフト
投資家は常に「リスクとリターン」のバランスを天秤にかけて資金を運用しています。
株式: 企業が成長すれば株価の上昇や配当金が得られるが、業績が悪化すれば株価が半値になるリスクもある「ハイリスク・ハイリターン」の資産。
国債(10年物国債など): 国が破綻しない限り、満期まで持っていれば決められた利息が確実にもらえる「無リスク(低リスク)・確実な利回り」の資産。
長年続いた超低金利の時代、日本の10年物国債利回りは「0%付近」あるいは「マイナス」でした。国債を持っても全く増えないため、機関投資家(年金基金や生命保険会社、投資信託など)や個人投資家は、利回りを求めてリスクを取り、株式市場へ資金を投入せざるを得ませんでした。
しかし、金利が急騰して10年物国債利回りが「1%」「2%」「3%」と上昇してくると、投資家の心理は一変します。
【投資家の心理変化】
「わざわざ値下がりリスクのある株式に投資しなくても、安全な日本の国債を買っておけば毎年確実に2〜3%の利回りが手に入るじゃないか。それなら、株式を一部売却して、国債にお金を移そう。」
このように、「安全で高利回りな国債」という強力なライバルが登場することで、株式市場に流れ込んでいた世界中の巨額な投資資金が国債市場へと流出していきます。これが、株価全体を押し下げる第3のメカニズムです。
第2章:日本経済の構造変化と主要3指標の今後
金利急騰ショックのメカニズムを理解したところで、次は「なぜ今、日本の金利が上がっているのか?」という背景にある日本経済の構造変化と、今後の市場の展望(金利・為替・株価)について解説します。
一時的な株価の乱高下に惑わされないためには、木を見て森を見ない状態を避け、日本経済が向かっている大きな潮流(トレンド)を把握することが不可欠です。
日本経済が直面している「3つの構造変化」
日本経済は今、過去数十年の歴史の中で最も大きな変化の渦中にあります。その軸となるのが以下の3つの構造変化です。
1. 賃金と物価の好循環(コスト押し上げ型から demand-side インフレへ)
かつての日本は、原材料高や円安によって輸入コストが上がり、商品が値上がりする「コスト・プッシュ型(悪いインフレ)」に悩まされてきました。しかし近年、春闘(労働組合と企業の賃金交渉)において数十年の高水準となる大幅な昇給(賃上げ)が定着し始めています。さらに、深刻な人手不足を背景に、企業が優秀な人材を確保するために給料を上げざるを得ない環境が整いました。
賃金が上がることで消費者の購買力が補強され、企業が商品・サービスの価格に適正な利益を乗せて販売できる「賃金と物価がともに上がる好循環」が動き出しています。日本銀行(日銀)はこの好循環を背景に、異次元の金融緩和を終了し、政策金利を段階的に引き上げる「金融政策の正常化」を進めているのです。
2. 脱デフレによる「金利のある世界」への完全移行
デフレ時代、企業や個人は「お金を借りて投資するより、現金のまま持っている方が得(物価が下がるため現金の価値が上がる)」という思考に陥っていました。しかし、インフレと金利上昇が定着した「金利のある世界」では、現金をそのまま置いておくと物価上昇によって実質的な価値が目減りしていきます。
企業は「資金調達コスト(支払利息)」を上回る利益を叩き出す経営を強く求められるようになり、家計もまた「預金だけでは資産を守れない」という意識への転換を余儀なくされています。
3. 構造的な円売り圧力の定着
為替相場(ドル/円)を考える上で無視できないのが、日本の貿易や資金流出入の構造変化です。
かつての日本は「輸出大国」であり、貿易黒字によって常に強力な「円買い(円高)」の圧力がかかっていました。しかし現在では、以下の2つの構造的要因により、恒常的な「円売り(円安)」の圧力が発生しています。
デジタル赤字: 米国のIT大手(Google、Apple、Microsoft、Amazonなど)へのクラウド利用料や広告費、動画配信サービスのサブスクリプション支払いが増大し、毎月多額の円をドルに換えて国外へ流出させている。
投資赤字(新NISA等の普及): 個人投資家が新NISAなどを通じて「オルカン(全身世界株式)」や「S&P500」などの外貨建てインデックスファンドを買い付けることで、継続的な円売り・ドル買いの実需が発生している。
金利・為替・株価の今後の中長期展望
これらの構造変化を踏まえた上で、今後数年間の「金利」「為替」「株価」の展望を整理しておきましょう。
【金利】 政策金利・長期金利ともに「緩やかな上昇トレンド」が定着
   │
【為替】 日米金利差縮小による一時的円高を挟みつつも「下値は堅い(極端な円高には戻りにくい)」
   │
【株価】 短期ショック・調整を経て「企業の稼ぐ力に応じた二極化・選別上昇」へ
① 金利:緩やかな上昇トレンドの定着
展望: 上昇傾向が継続(政策金利・長期金利ともに底上げ)
解説: 日銀は物価目標2%の安定的な達成を確認しながら、政策金利を段階的に引き上げていく構えです。また、日銀がこれまで大量に行ってきた国債の買い入れを減らしていく(量的引き締め)方針であるため、国債市場の需給関係からも長期金利には自然な上昇圧力がかかりやすくなります。住宅ローンの変動金利や企業の借入金利も、中長期的には上昇傾向が続くと見ておくべきです。
② 為替(ドル/円):金利差と構造因子の攻めぎ合い
展望: 日米金利差の縮小による「局所的な円高」と、構造要因による「下値の堅さ」の拮抗
解説: 米国が利下げを行い、日本が利上げを行う局面では、日米の金利差が縮小するため「円を買い戻す動き(円高・ドル安)」が一時的に急拡大することがあります。しかし、前述した「デジタル赤字」や「新NISAによる外貨投資」という強力な円売り実需が存在するため、かつてのような「1ドル=80〜100円」といった超円高時代に逆戻りする可能性は極めて低いと考えられます。結果として、ボラティリティ(変動幅)の大きいレンジ相場を形成しやすくなります。
③ 株価:短期的調整を経て「二極化・選別」の長期上昇へ
展望: 金利ショック等による一時的調整を経た後、業績主導による選別上昇
解説: 急激な金利上昇や一時的な円高転換は、短期的に株式市場全体を冷やし込みます。しかし、中長期的には非常に強力な追い風が吹いています。
1つ目は、東京証券取引所(東証)が主導する「PBR(株価純資産倍率)1倍割れ改善要請」をはじめとするコーポレートガバナンス改革です。日本企業は手元資金を貯め込む体質から、自社株買いや増配によって株主へ積極的に還元する体質へと大きく変化しています。 2つ目は、企業がコスト増を乗り越えて「稼ぐ力」を高めている点です。インフレ下でも利益を出せる力強い企業には、新NISA等を通じた国内外の長期投資資金が集中するため、「上がる株と下がらない株(勝ち組)」と「取り残される株(負け組)」の二極化が進むことになります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:インフレ・高金利勝者を見抜く財務指標とスクリーニング
市場全体が「二極化」していく時代において、投資家にとって最も重要な課題は「インフレと高金利の波を乗り越え、利益を伸ばせる強い企業をどうやって見つけ出すか?」ということです。
答えは、企業の健康診断書である「財務諸表(決算書)」の中にあります。株式市場の勝者となる企業をスクリーニング(条件検索)する際に、絶対に押さえておくべき代表的な財務指標とその基準値を解説します。
1. 「価格転嫁力(価格決定力)」を測る重要指標
インフレ局面では、原材料費、燃料費、人件費、物流費など、あらゆるコストが跳ね上がります。
コストが上がった時に、多くの企業は「値上げすると顧客が離れてしまうかもしれない」と恐れ、自社でコスト増を無理に飲み込んで利益率を急低下させてしまいます。これに対し、強いブランド力や他社に真似できない技術を持つ企業は、増えたコストを迷わず商品・サービスの価格に上乗せ(価格転嫁)することができます。
この価格転嫁力を数値として見抜くための指標が以下の3つです。
| 指標名 | 計算式 | 評価の基準値・目安 | 指標が意味すること・チェックポイント |
| 売上高営業利益率 | 営業利益 ÷ 売上高 × 100 | 10% 以上 (超優秀な企業は 20〜50%) | 本業でどれだけ効率よく利益を出しているかを示す指標。同業他社と比較して著しく高い場合、強い価格交渉権(価格決定力)を持っている証拠です。 |
売上高粗利益率 (売上総利益率) | 売上総利益(粗利) ÷ 売上高 × 100$ | 40% 以上 (製造業・小売業などの場合) | 商品そのものの付加価値の高さを示す指標。粗利益率が高い企業は、原材料費が多少高騰しても利益が吹き飛称ない「安全クッション」を持っています。 |
| 営業利益率の推移 | 過去3〜5期の決算数値を比較 | 過去数年間にわたり維持、または上昇しているか | 単年の数字だけでなく、インフレが進行した過去数年間の推移を確認します。コスト高の波が押し寄せても利益率が落ちていなければ、実際に価格転嫁が成功している動かぬ証拠となります。 |
2. 「高ROE・高ROIC(高い資本効率)」を測る指標
投資家から集めた資金や、これまでの事業で稼いだ利益をどれだけ効率よく使って次の利益を生み出しているかを示すのが「資本効率」の指標です。高金利時代には、お金を無駄に眠らせている企業の価値は低く評価されます。
| 指標名 | 計算式 | 評価の基準値・目安 | 指標が意味すること・チェックポイント |
ROE (自己資本利益率) | 当期純利益 ÷ 自己資本(純資産) × 100 | 10%〜15% 以上 | 株主のお金(自己資本)を使ってどれだけ効率的に利益を出したか。日本企業の平均(約8〜9%)を大きく上回る企業を選びます。 |
ROIC (投下資本利益率) | 税引後営業利益(NOPAT) ÷ 投下資本 × 100 | 8%〜10% 以上 | 株主資本だけでなく「有利子負債(借金)」も含めたすべての調達資金に対する本業の利益率。高金利局面で真の稼ぐ力を測る最重要指標です(第5章で詳述)。 |
3. 高金利に耐える「財務健全性(安全性)」の指標
どれほど価格転嫁力がありROEが高くても、会社が借金漬け(多額の有利子負債)であれば、金利上昇による利払い増で一気に倒産リスクや大幅減益リスクが高まります。安全性指標による二重のチェックが必須です。
| 指標名 | 計算式 | 評価の基準値・目安 | 指標が意味すること・チェックポイント |
| インタレスト・カバレッジ・レシオ | 事業利益(営業利益+受取利息・配当) ÷ 支払利息 | 10倍 以上 (20倍以上で非常に安全) | 会社の営業利益が、毎年の支払利息の何倍あるかを示す指標。数値が高いほど、金利が何倍に跳ね上がっても利払いに困らない鉄壁の耐性を持ちます。 |
| 自己資本比率 | 自己資本(純資産) ÷ 総資産 × 100 | 50% 以上 | 総資産のうち、返済不要の自分のお金がどれくらいあるか。50%を超えていれば財務が極めて安定していると判断できます。 |
DEレシオ (負債資本倍率) | 有利子負債 ÷ 自己資本 | 0.5倍 以下 (1.0倍未満は必須) | 株主資本に対してどれくらい借金をしているか。0.5倍以下であれば「実質無借金」に近い健全な状態です。 |
株式スクリーニング実践設定例
証券会社の検索ツール(SBI証券、楽天証券、マネックス証券、株探など)を使う際は、まず以下の条件を入力して銘柄を絞り込んでみましょう。
【インフレ・高金利勝者を見つける条件セット】
売上高営業利益率: 10% 以上
ROE(自己資本利益率): 12% 以上
ROIC(投下資本利益率): 8% 以上
自己資本比率: 50% 以上(または DEレシオ 0.5倍以下)
インタレスト・カバレッジ・レシオ: 10倍 以上
第4章:見せかけの高ROEを見破る「デュポン分析」の計算手順
前章で「ROE(自己資本利益率)が10〜15%以上の企業を選ぼう」と解説しました。しかし、ここには初心者投資家が最も陥りやすい巨大な罠が潜んでいます。
実は、ROEという指標は「事業で全く稼げていなくても、大量の借金(負債)をして自己資本の割合を小さくするだけで、見かけ上の数値を跳ね上げることができる」という数学的な抜け道(弱点)を持っています。
低金利の時代であれば、借金をしてテコ(レバレッジ)を効かせる経営も評価されました。しかし、高金利時代において「借金頼みの見せかけの高ROE企業」に投資してしまうと、利払い急増によって突然業績が崩壊する致命的な打撃を受けることになります。
この「ROEの中身(質)」を外科手術のように解剖し、真の実力を見抜くための手法が、米国の化学メーカー・デュポン社が開発した「デュポン分析(DuPont Analysis)」です。
1. デュポン分析の基本分解式(3要素分解)
デュポン分析では、単一の数字であるROEを以下の「3つの財務指標の掛け算」に分解して計算します。
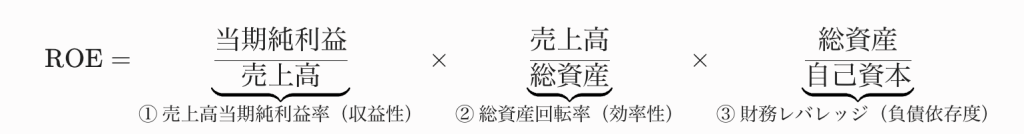
それぞれの要素が何を表しているのか、分かりやすく整理しましょう。
【ROE】 = ①どれだけ利幅が厚いか(収益性)
           × ②どれだけ資産を無駄なく回しているか(効率性)
           × ③どれだけ借金(テコ)を効かせているか(財務レバレッジ)
① 売上高当期純利益率(収益性):
売上高に対して、最終的な純利益がどれくらい残ったかを示します。この割合が高い企業は、他社にはない付加価値や価格決定力(価格転嫁力)を持っています。
② 総資産回転率(効率性):
会社が保有しているすべての資産(工場、店舗、現金、在庫など)を使って、何倍の売上を上げたかを示します。「1.0回」「1.5回」のように回数で表され、数値が大きいほど資産を効率的に使って商売をしていることを意味します。
③ 財務レバレッジ(財務リスク・負債依存度):
総資産が自己資本の何倍あるかを示します。「総資産 ÷ 自己資本」で計算され、数値が大きいほど「自己資本に対して多くの借金(負債)をして、事業の規模を膨らませている」ことを意味します。
2. デュポン分析の具体的な計算手順
企業の決算書(有価証券報告書や決算短信)から数字を拾って計算する手順をステップ・バイ・ステップで解説します。
ステップ 1:決算書から4つの数字を抜き出す
損益計算書(P/L)より: 「売上高」 と 「当期純利益」
貸借対照表(B/S)より: 「総資産」 と 「自己資本(純資産)」
ステップ 2:3つの構成要素を計算する
① 売上高当期純利益率 = 当期純利益 ÷ 売上高 × 100 [%]
② 総資産回転率 = 売上高 ÷ 総資産 [回]
③ 財務レバレッジ = 総資産 ÷ 自己資本 [倍]
ステップ 3:3つを掛け合わせて検算・評価する
① × ② × ③ = ROE となることを確認し、どの要素がROEを引き上げている主因なのかを分析します。
3. ケーススタディ:見た目は同じ「ROE 15%」の2社を徹底解剖
デュポン分析の威力を一目で理解するために、同じ「ROE 15%」であるA社とB社の決算書を解剖してみましょう。
| 財務項目 | 企業 A(本業強固型) | 企業 B(危険な借金頼み型) | 判定の視点 |
| 売上高 | 1,000 億円 | 1,000 億円 | 企業の規模は同じ |
| 当期純利益 | 150 億円 | 30 億円 | 最終利益はA社が5倍大きい |
| 総資産 | 1,000 億円 | 1,000 億円 | 会社全体の資産規模は同じ |
| 自己資本 | 1,000 億円(無借金) | 200 億円(800億円が借金) | B社は自己資本が極めて薄い |
| ① 売上高当期純利益率 | 15.0% | 3.0% | A社は利幅が圧倒的に厚い |
| ② 総資産回転率 | 1.0 回 | 1.0 回 | 資産の回し方は同じ |
| ③ 財務レバレッジ | 1.0 倍(無借金) | 5.0 倍(極めて高い) | B社は5倍の借金テコを効かせている |
| 計算される ROE | 15% × 1.0 × 1.0 = 15.0% | 3% × 1.0 × 5.0 = 15.0% | 表面上のROEはどちらも「15%」 |
【デュポン分析による診断結果】
企業 A の評価(超・高品質な高ROE):
借金を一切せず(財務レバレッジ 1.0倍)、純粋に本業の圧倒的な利幅(売上高純利益率 15.0%)だけで ROE 15.0% を達成しています。強い価格転嫁力と製品力を持ち、金利がどれほど高騰しても利払い負担が発生しないため、インフレ・高金利局面における最強の投資対象となります。
企業 B の評価(危険なトラップ高ROE):
本業の利益率はわずか 3.0% しかありません。しかし、800億円もの借金をして自己資本を200億円まで小さくすることで、財務レバレッジを5.0倍に高め、見かけ上のROEを15.0%に捏造(ねつぞう)しています。金利上昇によって支払利息が増えると、3.0%しかない利益率は一瞬で赤字に転落し、株価が急落する極めて危険な銘柄です。
このように、デュポン分析を使えば、表面上の数字に騙されることなく「会社が本当に稼いでいるのか、それとも借金で数字を飾っているだけなのか」を一瞬で見破ることができるのです。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:最強の分析手法「デュポン分析 × ROIC」の併用
デュポン分析によって「財務レバレッジ(借金)の危険性」を見抜く方法をマスターしました。
しかし、株式投資のプロや機関投資家は、さらに一歩進んだ財務指標である「ROIC(投下資本利益率)」をデュポン分析と組み合わせて使用しています。この2つを併用することで、ポートフォリオの安全度と収益性を極限まで高めることが可能になります。
1. ROE と ROIC の根本的な違いとは?
ROEとROICの違いを一言で言うなら、「計算に借金(負債)を含めるか、完全に排除するか」という点にあります。
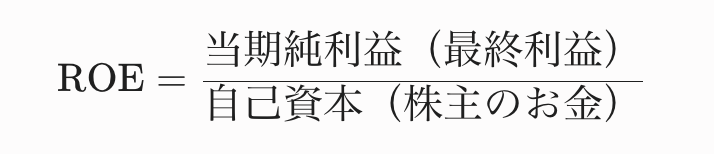
【ROE】  = 株主が出したお金(自己資本)だけで、どれくらい最終利益を出したか?
           (※ 借金の量や金利の影響を強く受けてしまう)

【ROIC】 = 株主が出したお金 + 銀行から借りたお金(すべての投下資本)で、
           本業の営業利益をどれくらい叩き出したか?
           (※ 借金や利払い、金利変動の影響を完全に排除して「本業の実力」を測る)
数式で比較してみましょう。
ROE(自己資本利益率)の計算式:
ROIC(投下資本利益率)の計算式:
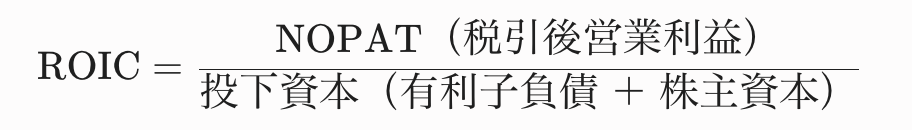
※ NOPAT(ノーパット)の簡単な計算方法: 営業利益 × (1 – {実効税率(約30%))
本業の稼ぎである「営業利益」から、税金分を差し引いた純粋な本業キャッシュです。支払利息を差し引く前の数字を使うため、金融機関への利払いの影響を受けません。
2. なぜ「デュポン分析 × ROIC」の同時チェックが最強なのか?
ROICをデュポン分析と同時に確認することには、以下のような2つの強力なメリットがあります。
メリット①:資本コスト(WACC)との比較ができる
企業が事業を行うためには、株主からの期待リターン(株主資本コスト)や銀行への利息(負債コスト)という「資金の調達コスト(WACC:加重平均資本コスト)」が発生しています。WACCは一般的に「5〜7%程度」とされています。 高金利局面では、このWACC(調達コスト)が上昇します。もし企業の「ROIC(本業の利回り)」が「WACC(調達コスト)」を下回っている場合(ROIC < WACC)、その企業は事業をやればやるほど社会の価値を破壊していることになります。ROICを確認することで、「調達コスト以上の利回りを本業で叩き出せているか」を直接判定できます。
メリット②:「自社株買い」による数字の歪みを見抜ける
近年、東証のPBR改善要求を受けて、多くの日本企業が「自社株買い(自社の株を市場から買い戻して消去すること)」を行っています。自社株買いを行うと、貸借対照表の自己資本が減少するため、本業の利益が増えていなくてもROEの数値が自動的に跳ね上がります。
デュポン分析だけで追っていると「自社株買いでROEが上がった良い企業だ」と勘違いしてしまうリスクがありますが、ROICを併せて確認すれば、自社株買いをしてもROICの数値は変わらないため、「本業の稼ぐ力が本当に伸びているのか」を冷徹に鑑別することができます。
3. 実践! 4パターンマトリックスによる企業分類
ROE(デュポン分析)と ROIC の2つの軸を組み合わせることで、世の中のすべての企業を以下の「4つのタイプ」に明確に分類することができます。
                     【 高 ROIC(10%以上) 】
                                │
       ② 隠れた実力派           │      ① 超・優良株(ポートフォリオの主軸)
(無借金・高手元資金でROEが低め) │  (高収益・高資本効率・インフレに最強)
                                │
─────────────────┼──────────────────────────────
                                  │
       ④ 投資対象外              │      ③ 危険なレバレッジ型高ROE
 (本業収益性が低く価値破壊).    │ (高金利で利払い急増・倒産リスクあり)
                                  │
                       【 低 ROIC(5%未満) 】
      低 ROE (財務レバレッジ低)   ←  →   高 ROE (財務レバレッジ高)
① 【超・優良株】高 ROIC × 高 ROE(低〜適正レバレッジ)
特徴: 独自の技術や強いブランド力で価格転嫁が可能。有利子負債に頼らず、高い利益率によって高ROE(15%超)と高ROIC(10〜15%超)を両立している。
代表的な銘柄例:
キーエンス(6861): 営業利益率50%超、ROIC 15%超、自己資本比率90%超(無借金)。工場自動化(FA)センサーの絶対王者。
SHOEI(7839): 営業利益率25%超、ROIC 20%超。高級バイク用ヘルメットで世界首位。値上げをしても需要が衰えない強力なブランド力を持つ。
オービック(4684): 営業利益率50%超、ROIC 15%超。統合業務システム(ERP)を展開し、高いスイッチングコストを背景に高収益を維持。
投資戦略: インフレ・高金利局面における本命の投資対象。 市場全体のショックで連れ安した局面は絶好の買い場となる。
② 【隠れた実力派】高 ROIC × 低 ROE(超・低レバレッジ)
特徴: 本業の稼ぐ力(ROIC 15%超)は極めて高いものの、過去に稼いだ現金を手元に過剰に溜め込んでいるため、自己資本が膨らんで見た目のROEが「8〜10%程度」に押し下げられている企業。
投資戦略: 将来の爆発力を秘めたお宝銘柄。 東証からの改善要求やアクティビスト(物言う株主)からの提案を受け、溜め込んだ現金で大規模な「自社株買い」や「増配」を行えば、ROEが一気に急上昇して株価が跳ね上がる強力なきっかけ(キャタリスト)を持つ。
③ 【危険なトラップ】低 ROIC × 高 ROE(高レバレッジ)
特徴: 本業の利回り(ROIC 3〜5%程度)は低いにもかかわらず、多額の借金をして財務レバレッジ(4〜5倍以上)を効かせることで、見た目のROEだけを「15%」にでっち上げている企業。
投資戦略: 高金利時代において最も避けるべき危険な銘柄。 借入金利が上昇した瞬間に支払利息で利益が吹き飛び、減益や減配の嵐に見舞われるリスクが高い。
④ 【投資対象外】低 ROIC × 低 ROE
特徴: 本業の稼ぐ力も弱く、資金効率も悪い企業。インフレによるコスト増を価格転嫁できず、衰退していく可能性が高い。
投資戦略: ポートフォリオから完全に除外する。
第6章:個人投資家のための生き残りアクションプラン
ここまでの知識を総動員して、私たちが日々の資産運用で取るべき具体的なアクションプランを3つのステップで整理します。
ステップ 1:自分の保有銘柄の「金利高耐性」を緊急チェックする
すでに個別株に投資している方は、今すぐ保有銘柄の決算書を開き、以下の「健康診断」を行ってください。
デュポン分析を実行する:
「純利益率 × 総資産回転率 × 財務レバレッジ」を計算し、財務レバレッジが 2.5〜3.0倍 を超えていないかを確認する。
安全性の壁を確認する:
インタレスト・カバレッジ・レシオが 10倍 以上あるか、自己資本比率が 50% 以上あるか確認する。
判定:
もし「財務レバレッジが4倍以上で、インタレスト・カバレッジ・レシオが3倍以下」という負債依存度の高い銘柄があれば、金利上昇局面で大きな打撃を受ける前に、整理(売却)を検討するのが賢明です。
ステップ 2:ポートフォリオのセクター分散を徹底する
「金利上昇=株式市場の終わり」ではありません。金利が上がることによって、逆に業績が大きく伸びるセクター(業種)も確実に存在します。
特定のセクター(例えばハイテク成長株だけなど)に偏ったポートフォリオは、金利急騰ショックのたびに大きな資産減少を招きます。以下のような「インフレ・金利高に強いセクターの組み合わせ」を意識しましょう。
金利上昇が直接の追い風になるセクター:
メガバンク・大手銀行(三菱UFJフィナンシャル・グループなど) / 大手損害保険: 金利が上がることで、貸出金の利ざや(金利差の利益)や、手持ちの資金の運用利回りが直接拡大し、業績と配当が大幅に増加します。
インフレ・価格転嫁力に優れたセクター:
グローバルニッチトップ製造業 / 高付加価値ITサービス: 第5章で紹介したような、世界シェア首位の製品を持つ企業や、代替が効かないシステムを提供する企業。
円高・コスト高局面に強い内需セクター:
インフラ・食品・外食大手: コスト転嫁を進めつつ、仮に為替が円高に振れた場合でも輸入コスト減少の恩恵を受けやすい企業。
ステップ 3:短期的なショック時の「狼狽売り」をやめ、好機に変える
金利急騰ショックが発生すると、ニュースやSNSにはポジショントークや悲観論があふれ返り、市場全体が恐怖に包まれます。その結果、業績や財務がどれほど完璧な「超・優良企業」であっても、市場全体の売りに巻き込まれて一時的に株価が10〜20%近く暴落することがあります。
しかし、本記事で財務分析の知識を身につけたあなたなら、これが恐怖ではなく「絶好のバーゲンセール(買収チャンス)」であることが理解できるはずです。
知識がない投資家: 株価の暴落を見て恐怖でパニックになり、一番安い底値で優良株を売り払ってしまう(狼狽売り)。
知識がある投資家: 「この会社は無借金で、ROICが20%もあり、価格転嫁力も完璧だ。金利が上がっても業績はびくともしない。市場の勘違いで割安になったから、喜んで買い増そう」と冷静に対応できる。
長期投資・新NISAなどを活用した積立投資を軸としつつ、相場の過剰反応による急落局面を高品質な銘柄の仕込み時として活用するスタンスこそが、最終的に大きな資産を築く鍵となります。
終章:なぜ今、金融や投資の知識(マネーリテラシー)が不可欠なのか?
最後に、私たちがなぜこのように深い金融や投資の知識を学ばなければならないのか、その真の理由についてお伝えしたいと思います。
かつてのデフレ時代、日本において最も安全で賢いお金の持ち方は「銀行にお金を預けて、じっと動かさないこと(預貯金)」でした。物価が上がらない(あるいは下がる)ため、現金を持っているだけでその価値は維持され、銀行にお金を預けておけばわずかでも利息がついたからです。
しかし、私たちが生きるこれからの時代は、その前提が完全に崩れ去りました。
1. 預貯金だけでは「資産が目減りする」インフレの恐怖
仮に世の中の物価が毎年「2%」ずつ上がっていくインフレの時代を迎えたとします。
今、銀行の金利が「0.1%」だった場合、1000万円を預金していても1年後にもらえる利息はたったの「1万円(税引前)」です。一方で、物価が2%上がると、今年1000万円で買えていた車やサービスは、来年には「1020万円」を出さなければ買えなくなります。
つまり、「銀行に預けて数字上は1000万円のままでも、買えるモノの量(実質的な購買力)は毎年19万円ずつ削られていく」ということです。
インフレの時代において、お金を現金のまま放置することは、一見安全に見えて「確実に購買力を失っていくリスクの高い行為」へと変貌したのです。
2. 自分と家族の未来を守る「最大の防衛手段」としての投資知能
国の年金制度や終身雇用の先行きに不安が残る現代社会において、労働による収入(給与所得)だけに依存することは、人生における大きなリスクとなります。
自分の手元にある資本(お金)を、社会を豊かにし、インフレを乗り越えて成長する「優良な企業」へ投資し、「自分自身が働く(労働所得)」と「お金に働いてもらう(資産所得)」という二輪のエンジンを回すことが、自分自身と大切な家族の未来を守る最大の防衛手段となります。
そして、その投資という大海原を航海するための唯一のコンパス(羅針盤)こそが、本記事で解説してきた「金融と投資の知識」なのです。
3. 知識は「不安」を「確信」へと変える
投資の世界には「リスクが怖い」「損をしたくない」という感情がつきまといます。しかし、その恐怖の正体の多くは「仕組みを知らないこと(無知)」から来ています。
なぜ金利が上がると株が下がるのかというメカニズムを知っていること。
決算書からデュポン分析やROICを計算して、企業の本質的な強さを見抜けること。
暴落が起きた時に「これは市場のパニックであり、業績とは無関係だ」と客観的に判断できること。
これらの知識を持っている投資家は、市場がどれほど激しく揺れ動こうとも、過度な不安に怯えることがありません。数字に基づいた客観的な分析(確信)をもって、自信を持った意思決定を下すことができるようになります。
「金利のある世界」という新しい時代は、知識を持たない人にとっては厳しく資産を削られる時代となりますが、正しい知識を持ち、自ら思考して行動する投資家にとっては、過去数十年で最も大きな資産形成のチャンスが眠る時代でもあります。
本記事で得た学びを第一歩として、ぜひ決算書を開き、経済のニュースを読み解き、あなた自身の「知能という最高の資産」を磨き続けていってください。その投資した時間と知識は、将来にわたって決して奪われることのない、あなたを助ける最大の財産となるはずです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。