


不労所得で月5万円を作る完全ガイド|初心者でもわかる自動収入の作り方と投資知識
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:なぜ今「月5万円の不労所得」なのか?
人生に「月5万円」の自動収入が加わることの真価は、単なるお小遣い稼ぎにとどまりません。金融理論やライフプランニングの観点から見ると、月5万円の不労所得(年間60万円)は個人の生き方や精神的安定を根底から支える強力なインフラとなります。
1.1 「月5万円」がもたらす生活と精神の劇的変化
月5万円という金額は、生活の固定費を直接カバーできる絶妙な規模感を持っています。具体的な生活費の相殺イメージを見てみましょう。
固定費の自動化・実質無償化
パターンA(インフラ完結型): 電気代(約10,000円)+ ガス代(約5,000円)+ 水道代(約4,000円)+ スマートフォン2台分・光回線(約11,000円)+ 食費の一部(20,000円)= 計50,000円
パターンB(住居費・移動費負担型): 郊外の家賃補助・駐車場代(約30,000円)+ カーローンやカーシェア代(約20,000円)= 計50,000円 このように、働かなくても「生きるための基礎コスト」が自動決済される安心感は、想像以上の心理的余白を生み出します。
【不労所得5万円の充当イメージ】
[ 収入: 不労所得 50,000円/月 ]
  ├── 電気・ガス・水道代 : 19,000円
  ├── 通信費(スマホ・光): 11,000円
  └── 基本食費補助      : 20,000円
  ※生活の基盤が完全に自動化される
【不労所得5万円の充当イメージ】
[ 収入: 不労所得 50,000円/月 ]
├── 電気・ガス・水道代 : 19,000円
├── 通信費(スマホ・光): 11,000円
└── 基本食費補助 : 20,000円
※生活の基盤が完全に自動化される
「嫌な労働」を拒否できる選択権(ファイナンシャル・クッション)
月5万円の自動収入があれば、残業を毎月20時間減らしても手取り収入は変わりません。人間関係が劣悪な職場や過度なストレスを伴う環境に直面した際にも、「最悪、労働条件を落として転職しても生活が破綻しない」という選択肢が生まれます。
自己投資と複利運用の加速
得られた5万円を生活費に充てるのではなく、さらなる自己投資(専門書籍、講座、Webスキルの習得)や金融資産の買い増しに再投資(複利運用)することで、資産形成のスピードは雪だるま式に加速します。
1.2 金融資産における「月5万円」の価値(資本換算)
金融の世界では、「流動性のある現金収入」を元本資産に逆算して評価します。日本の株式や高配当ETFの標準的な配当利回りを税引後3.5%と仮定した場合、毎月5万円(年間60万円)の不労所得を得るために必要な資産額は以下の計算になります。
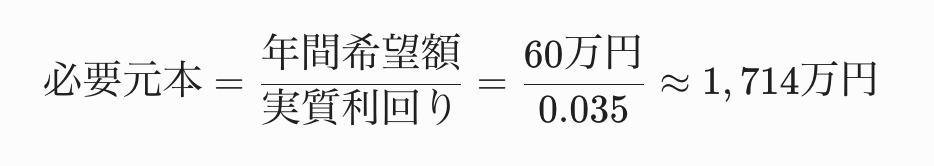
つまり、「毎月5万円の不労所得がある状態」とは、1,700万円超の金融資産を保有していることと完全に等価です。自力で1,700万円を貯めるには莫大な時間がかかりますが、仕組みづくりと段階的な投資を組み合わせることで、同じ価値を短期間で構築できます。
第2章:不労所得の2大構造 — 「資本型」と「仕組み型」
不労所得を構築するアプローチは、大きく分けて2つの構造が存在します。
不労所得の分類
 ├── ① 資本型(お金に働いてもらう)  ── 初期元本が必要/管理の手間がほぼゼロ
 └── ② 仕組み型(過去の作業をストックする) ── 初期元本不要/初期の集中的な労働が必要
不労所得の分類
├── ① 資本型(お金に働いてもらう) ── 初期元本が必要/管理の手間がほぼゼロ
└── ② 仕組み型(過去の作業をストックする) ── 初期元本不要/初期の集中的な労働が必要
資本型と仕組み型の詳細比較
| 評価項目 | 資本型(金融資産・不動産) | 仕組み型(ブログ・デジタルコンテンツ・SNS) |
| 必要な資源 | 金銭的資金(投資元本) | 時間・継続的な労働力・専門スキル |
| 再現性 | 極めて高い(誰が買っても同じ利回り) | 低〜中(センス、工夫、需要の把握に左右される) |
| 労働コスト | 仕組み構築後は完全にゼロ(完全放置) | 構築後も一定のメンテナンスや情報更新が必要 |
| 初期リスク | 元本割れ・株価変動リスク | 金銭的リスクはほぼゼロ(成果が出ない時間リスクのみ) |
| 収益の上限 | 投じた資金量に比例(利回り3〜5%に収束) | 爆発的な伸び(レバレッジ)が可能 |
2つの型を組み合わせるハイブリッド戦略
資産ゼロからスタートする場合、最も再現性が高いのは「仕組み型」で労働力を資本化して現金(キャッシュ)を作り、その現金を「資本型」に注入して完全放置の不労所得へ移行するという2段階のハイブリッド戦略です。
【資産形成の黄金サイクル】
[初期] 時間・スキルを投下 ──> [仕組み型副業] ──> キャッシュを創出
                                                   │
[完成] 完全不労所得の確立 <── [資本型アセット] <───┘ 利益を全額買い増し
あなたに本当に適した投資はどれ?・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
【資産形成の黄金サイクル】
[初期] 時間・スキルを投下 ──> [仕組み型副業] ──> キャッシュを創出
│
[完成] 完全不労所得の確立 <── [資本型アセット] <───┘ 利益を全額買い増し
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:月5万円を作る具体的手段 7選(深掘り解説)
月5万円の不労所得を達成するための代表的な手段について、メリット、リスク、具体的な銘柄・手法例、現実的な達成ハードルを比較分析します。
1. 高配当株・高配当ETF(資本型)
企業が上げた利益の一部を「配当金」として年に1〜4回受け取る手法です。
具体例・銘柄
米国ETF: VYM(バンガード・米国高配当株式ETF)、HDV(iシェアーズ・コア 米国高配当株 ETF)、SPYD(SPDR ポートフォリオ S&P 500 高配当株式 ETF)
日本株: 日本電信電話(NTT)、三菱HCキャピタル、JT(日本たばこ産業)、三井住友フィナンシャルグループなどの累進配当銘柄
必要資金の目安:約1,500万〜2,000万円(税引後利回り3.0%〜4.0%換算)
メリット:買い付けた後の管理コストが完全にゼロ。年2〜4回、口座に自動で現金が振り込まれる。
リスクと注意点:業績悪化による「減配・無配」リスク。特定銘柄に集中投資せず、数十〜数百社に分散されたETFを中心に構成するのが鉄則。
2. 投資信託の定期定額取り崩し(資本型)
全世界株式やS&P500などのインデックスファンドを積立運用し、資産形成後に「定額」または「定率(例:年4%ルール)」で自動解約・換金して生活費に充てる手法です。
具体例・商品
eMAXIS Slim 全世界株式(オール・カントリー)
eMAXIS Slim 米国株式(S&P500)
必要資金の目安:約1,500万円(年4%取り崩しで年間60万円)
メリット:高配当株よりもトータルリターン(株価上昇+配当)が高く、資産寿命を最も長く保ちやすい。主要証券会社(楽天証券やSBI証券など)の「定期売却サービス」を使えば自動化が可能。
リスクと注意点:株価暴落期に取り崩しを行うと資産の減少が早まる「順序リスク(シーケンス・オブ・リターン・リスク)」。
3. J-REIT(不動産投資信託)(資本型)
多くの投資家から集めた資金でオフィスビル、マンション、物流施設、ホテルなどの不動産を購入・管理し、そこから生じる賃貸収入を分配金として投資家に還元する商品です。
具体例・銘柄
東証REIT指数に連動するETF(1343:NF・日経225/J-REIT等)
個別銘柄:日本ビルファンド、ジャパンリアルエステイトなど
必要資金の目安:約1,200万〜1,500万円(分配金利回り4.0%〜5.0%)
メリット:現物不動産のように固定資産税の支払いや修繕対応の負担がなく、数万円の少額から安定した家賃収入型の分配金が得られる。
リスクと注意点:日銀の金利引き上げ局面における価格下落リスク、災害リスク。
4. 実物不動産投資(資本型/融資活用)
区分マンションや一戸建てを購入し、第三者に賃貸することで毎月の家賃収入(インカムゲイン)を得る手法です。
具体的な取り組み例
地方の築古一戸建てを200万〜300万円で購入し、DIYや格安リフォームをして月5万〜6万円で賃貸に出す。
都市部の区分マンションを銀行融資(ローン)で購入し、ローン返済後の手残りを積載する。
必要資金の目安:自己資金200万〜500万円+金融機関からの融資
メリット:銀行の融資(他人の資本)を使ってレバレッジを効かせられるため、手元資金が少なくても大きな資産を動かせる。
リスクと注意点:空室期間の無収入リスク、突発的な修繕費(エアコン故障・水漏れ等)、金利上昇による返済額の増加。
5. ブログ・アフィリエイトメディア(仕組み型)
特定のテーマに特化した情報発信を行い、検索エンジン(SEO)やSNSからの訪問者に対して広告(Google AdSense)や商品・サービスの紹介(A8.net等のアフィリエイト)を行って報酬を得ます。
具体的なテーマ例
自身の転職経験を活かした「特化型転職メディア」
趣味や専門知識を活かした「ガジェットレビュー」「資格取得攻略サイト」
必要資金:年間1万円程度(レンタルサーバー代+独自ドメイン代のみ)
メリット:失敗しても金銭的ダメージがほぼゼロ。一度検索上位を獲得できれば、寝ている間も収益が発生する。
リスクと注意点:Googleの検索アルゴリズムアップデートによるアクセス急減リスク。収益化までに半年〜2年程度の継続的な記事執筆が必要。
6. デジタルコンテンツ販売・Stocker(仕組み型)
自身の専門スキルや作成したデジタルデータをネット上で販売し、ロイヤリティや売上を得る手法です。
具体例・プラットフォーム
文字・知識:noteでのノウハウ販売、Kindle Direct Publishing(KDP)での電子書籍出版
画像・動画:PIXTAやAdobe Stockでの写真・イラスト素材販売
動画講座:Udemyでのオンライン教材の販売
必要資金:0円〜(PC環境と自身の知識・スキルのみ)
メリット:在庫リスク・発送コストが完全にゼロ。利益率が90%以上と極めて高い。
リスクと注意点:市場のニーズに合致していない場合、どれだけ時間をかけて作成しても1円も売れない可能性がある。
7. シェアリングサービス(所有アセットの活用)
既に所有している土地、建物、車両などの余剰リソースをプラットフォームを介して他人に貸し出します。
具体例・プラットフォーム
駐車場:akippaや特Pを活用し、自宅の空き駐車場や使っていない土地をコインパーキング化する。
自家用車:Anyca(エニカ)などを利用して、休日に使わない自家用車をシェアする。
物置き・スペース:モノオクを活用し、自宅の空き部屋を荷物保管場所として貸し出す。
必要資金:0円(既存アセットを活用するため)
メリット:初期投資やスキル習得が不要で、登録したその日から収益化の可能性がある。
リスクと注意点:利用者の事故・器物破損・騒音トラブル。立地条件(駅近、イベント会場付近など)によって収益性が大きく左右される。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:資金ゼロ・知識ゼロからのステップ・バイ・ステップロードマップ
手元にまとまった資金(1,500万円以上)がない一般的な会社員や主婦・学生が、確実に「不労所得 月5万円」へ到達するための現実的な4ステップです。
【ステップ1】家計管理で「シード資金」を作る(月1〜3万円分を固定費から捻出)
    ↓
【ステップ2】「仕組み型副業」で入金力をブースト(月3〜5万円のキャッシュを獲得)
    ↓
【ステップ3】新NISA制度を最大限活用した高効率な積立運用
    ↓
【ステップ4】金融資産からの配当・取り崩し(完全不労所得化)
【ステップ1】家計管理で「シード資金」を作る(月1〜3万円分を固定費から捻出)
↓
【ステップ2】「仕組み型副業」で入金力をブースト(月3〜5万円のキャッシュを獲得)
↓
【ステップ3】新NISA制度を最大限活用した高効率な積立運用
↓
【ステップ4】金融資産からの配当・取り崩し(完全不労所得化)
ステップ1:固定費の削減(家計の穴を塞ぐ)
不労所得作りは、支出の最適化から始まります。毎月2万円の固定費を削減することは、配当金で2万円を得る(元本700万円相当)ことと経済的にまったく同等です。
通信費:大手キャリアから格安SIM・格安プランへ変更(月▲5,000円)
保険見直し:不要な貯蓄型保険・重複特約を解約し、掛け捨ての最低限へ見直し(月▲10,000円)
サブスク解約:利用頻度の低い動画・ジムなどの契約解除(月▲3,000円)
ステップ2:時間投資(仕組み型副業の立ち上げ)
削った支出と確保した時間を使って、初期費用がかからない「仕組み型」に取り組みます。 まずは副業で「月3万〜5万円」のキャッシュフローを作ることを目指します。ここで稼いだお金は決して生活費に回さず、全額を投資元本に回すのが鉄則です。
ステップ3:新NISAの非課税枠へ優先投入
副業収入と節約で浮いたお金を、新NISA制度を活用して金融資産に変えていきます。
つみたて投資枠:インデックスファンド(例:全世界株式)に自動積立設定
成長投資枠:高配当株ETF(例:VYM、HDV、日経高配当株50など)を購入
通常、投資で得た配当金や譲渡益には約20.315%の税金がかかりますが、新NISAを活用することで利益を100%受け取ることができます。
第5章:初心者が絶対に陥ってはいけない罠とリスク管理
不労所得を目指す過程で、多くの初心者が資金を失う典型的なパターンが存在します。以下のリスク対策を遵守してください。
罠1:「楽してすぐ稼げる」詐欺・ポンジスキーム
「月利10%確定」「AI自動トレードで放置で月30万円」「暗号資産の裏案件」といった勧誘は100%詐欺です。世界最高の投資家ウォーレン・バフェット氏の平均年利ですら約20%です。月利数%を謳う話は数学的に破綻していることを肝に銘じてください。
罠2:高利回り商品(ポンジ・配当トラップ)への集中投資
利回りが10%を超えるような個別株やファンドは、業績悪化や特別分配金(タコ足配当=自分の元本を取り崩して支払う仕組み)であるリスクが極めて高いです。利回りだけに目を奪われず、持続可能な配当を出しているか確認が必要です。
罠3:分散の欠如(集中投資リスク)
特定の1社や1物件だけに資金を集中させると、その会社が倒産したり、物件が空室になった瞬間に収入がゼロになります。「国・地域」「資産クラス(株式・債券・不動産)」「時間(積立時期)」を分散させることがリスク管理の鉄則です。
第6章:体系的に理解する「金融と投資の知識」超入門
「不労所得月5万円」を安全かつ確実に維持するためには、一時的な手法のノウハウではなく、一生崩れない金融リリテラシーの基礎体力が必要です。ここでは初心者が最初に身につけるべき根幹概念を体系的に解説します。
6.1 リスクとリターンの不可分性(トレードオフ)
投資における「リスク」とは、日常会話で使う「危険度」ではなく「収益の振れ幅(ブレの大きさ)」を意味します。 リスクとリターンは常に正の相関関係(表裏一体)にあり、「ローリスク・ハイリターン」の商品は市場原理上存在しません。
【ローリスク・ローリターン】  ── 国債、定期預金(年0.1〜1.0%)
【ミドルリスク・ミドルリターン】── 投資信託、不動産、高配当株(年3.0〜7.0%)
【ハイリスク・ハイリターン】  ── 個別新興株、暗号資産、FX(年10%〜振れ幅無限大)
【ローリスク・ローリターン】 ── 国債、定期預金(年0.1〜1.0%)
【ミドルリスク・ミドルリターン】── 投資信託、不動産、高配当株(年3.0〜7.0%)
【ハイリスク・ハイリターン】 ── 個別新興株、暗号資産、FX(年10%〜振れ幅無限大)
目標とする「月5万円」に必要な期待利回りは3%〜5%のミドルリスク領域です。これ以上の高利回りを狙おうとすると、資産全体を吹き飛ばす危険性が急増します。
6.2 複利(Compound Interest)の絶大な効果
アインシュタインが「人類最大の発見」と呼んだのが「複利」の仕組みです。 元本に対してのみ利息がつく「単利」に対し、「複利」は「得られた利息がさらに新たな利息を生み出す」仕組みです。
単利:1,000万円を年利5%で運用 → 毎年50万円(20年後:2,000万円)
複利:1,000万円を年利5%で運用 → 1年目50万円、2年目52.5万円…(20年後:約2,653万円)
時間が経てば経つほど、グラフは二次関数的に急上昇します。不労所得作りにおいて「早く始めること」自体が最大の武器となる理由がここにあります。
6.3 アセットアロケーション(資産配分)の決定力
投資の成果の約9割は、「どの個別銘柄を買うか」ではなく「どのような割合で資産(株・債券・不動産・現金)を組み合わせるか(アセットアロケーション)」によって決まります。
初心者が目指すべき基本ポートフォリオの考え方:
生活防衛資金:病気や失業に備え、生活費の6ヶ月〜2年分を「現金(預金)」で確保。
余剰資金:生活防衛資金を超えたお金だけを「投資資産(株式・インデックス等)」に回す。
6.4 アセット(資産)とライアビリティ(負債)の厳格な区別
名著『金持ち父さん 貧乏父さん』で定義された最も本質的な概念です。
資産(Asset):あなたのポケットにお金を入れてくれるもの(高配当株、賃貸不動産、著作権など)
負債(Liability):あなたのポケットからお金を奪っていくもの(マイカー、自分用のマイホームのローン、無駄なリボ払い)
不労所得を作るとは、日々の選択の中で「負債の購入を止め、資産の購入に資金を集中させる行為」そのものです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


