


【完全網羅】投資助言は信用できる?投資顧問の手数料・成功報酬の罠とインデックス投資が選ばれる理由を徹底解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(エグゼクティブ・サマリー)
現代の資産形成において、「プロのアドバイザーに個別銘柄を教えてもらえば勝てるのではないか」「助言料を払ってでも手っ取り早く儲けたい」と考える個人投資家は少なくありません。しかし、投資顧問や投資助言サービスの実態を正確に理解しないまま契約を結ぶと、高額な助言料による「手数料負け」や、成功報酬の複雑な計算ルールによる予期せぬ金銭トラブル、さらにはSNSやLINEを中心とした無登録業者による投資詐欺に巻き込まれるリスクが極めて高くなります。
本稿では、これまでの議論を通じて明らかになった重要論点を完全に網羅・体系化しました。
投資助言の信用度と法制度:法的な登録の有無と、運用成果(勝てるかどうか)の切り分け
怪しい業者・詐欺への対処法:クーリングオフ制度(10日以内)、口座凍結、公的相談窓口
個別銘柄助言の業務範囲:投資助言会社ができること・できないこと(発注代理の不可など)
助言利用のメリット・デメリット:分析の効率化と、流動性リスク・自己責任原則の現実
成功報酬制に潜む落とし穴:損益相殺なし・含み益課金・ハイ・ウォーター・マーク欠如のからくり
運用資金と損益分岐点の計算:固定報酬と成功報酬の分岐点、少額資金での利用の非合理性
大口資金ほどインデックスが優位な理由:低コスト(年0.1%以下)、プロの市場平均未達データ(SPIVA)、新NISAの複利効果
実践的ポートフォリオ(コア・サテライト戦略):コア80%(オルカン・S&P500)+サテライト20%(高配当株・成長株)の具体例とリバランス手順
結び:自立した金融・投資知識の重要性:他人に意思決定を委ねない「知識という最大の防御壁」
初心者の方でも迷わず理解できるよう、基礎から実践まで順を追ってわかりやすく解説します。
重要なポイント(要点整理)
本格的な解説に入る前に、本稿で必ず押さえておくべき核心的な結論をまとめます。
「金融庁登録」は詐欺ではない証明であって、儲かる保証ではない:正規業者であっても市場急変による損失を免れることはできず、損失補填は法律で禁止されています。
無登録のSNS・LINE投資グループは100%関わらない:個別具体的な売買指示を有償・口座指定で行う無登録業者は違法であり、振り込め詐欺への誘導が多発しています。
成功報酬制の「損益通算なし」に要注意:勝った銘柄からだけ報酬を引かれ、負けた銘柄の損失は相殺されず顧客負担となる不利な契約が横行しています。
年間助言料は運用利回りを強烈に破壊する:年36万円の顧問料を回収するには、元本200万円なら年利+18%以上が必要。少額資金ほど「確実に手数料負け」します。
長期資産形成の最適解は低コストインデックス:信託報酬0.05%〜0.1%程度の全世界株式やS&P500インデックスを新NISAで長期保有する方が、多くのプロの運用成績を上回ります。
個別株を楽しむなら「コア80%・サテライト20%」:資産の大部分をインデックスの土台で守り、余剰の20%枠内でのみ配当株や成長株に挑むことで、致命傷を防ぎつつ投資の果実を狙えます。
第1章:投資助言はどこまで信用できるのか?(法制度と実態)
1-1. 「法的な安全性」と「運用の再現性」を分離する
投資助言(投資顧問会社やアドバイザー)の信用性を評価する際、最も重要なのは「法令を守っている会社か」という視点と、「その助言で本当に勝てるか」という視点を混同しないことです。
【投資助言の信用構造】
┌───────────────────────┐
│  法的・制度的信用(登録の有無)               │
│  ・金融商品取引業者としての正式な許認可      │
│  ・書面交付義務、虚偽説明の禁止              │ ── 「詐欺・資金持ち逃げ」のリスク排除
└──────────┬────────────┘
                       │ ※しかし
                       ▼
┌───────────────────────┐
│  運用の成果・信用度(勝てるかどうか)         │
│  ・相場の先行きは100%予測不可能              │
│  ・損失補填は金融商品取引法第39条で禁止      │ ── 「損失」はすべて自己責任
│  ・高額な助言手数料によるコスト負けリスク    │
└───────────────────────┘
正規の投資助言・代理業者は、金融商品取引法に基づき財務局に登録され、一定の資本金基準や苦情処理体制、コンプライアンス順守が義務付けられています。そのため、資金をそのまま持ち逃げされるような犯罪リスクは極めて低いです。
しかし、どれほど優秀なアナリストが在籍していても、相場の急落や個別企業の突発的な悪材料を事前にすべて察知することは不可能です。「正規登録業者=助言どおりに買えば必ず利益が出る」という認識は根本的な誤りです。
1-2. 金融商品取引法における「投資助言・代理業者」のルール
日本国内で、有価証券(株式等)の価値の分析に基づき、顧客に対して口頭、書面、メール、SNS等で個別具体的な売買判断を有料で提供することは、金融商品取引法第29条で「登録制」と定められています。
登録業者(例:関東財務局長(金商)第〇〇号)には、主に以下の厳格な義務が課されています。
契約締結前交付書面の交付義務(金商法第37条の3):契約前に、助言内容、手数料の額・計算方法、リスクの性質を記載した書面を交付して説明しなければなりません。
契約締結時交付書面の交付義務(金商法第37条の4):契約成立後、速やかに契約内容を確定する書面を交付しなければなりません。
断定的判断の提供の禁止(金商法第38条):「必ず上がります」「元本割れの心配はありません」といった確実でない事項を断定的に伝える勧誘は違法です。
損失補填の禁止(金商法第39条):顧客が投資で損失を出した際、業者がそれを金銭等で穴埋めすることは、過去のバブル崩壊後の教訓から法律で厳正に禁止されています。
1-3. 蔓延する「無登録業者」とSNS・LINEの悪質な手口
現在、個人投資家が最も警戒すべきは、金融庁の登録を受けずに違法営業を行っている無登録の業者や個人、そして国際的な詐欺グループです。
著名人の肖像を悪用したネット広告:有名実業家や経済評論家の写真・名前を無断使用した「株式投資勉強会」「急騰銘柄速報」などの広告から、LINE公式アカウントやオープンチャットへ誘導します。
サクラによる包囲網:グループ内では「先生」役のアドバイザーと、複数のサクラ参加者が「指示通りに買ったら数百万円儲かりました」と偽の収支報告を投稿し、信用させます。
架空の取引プラットフォームへの誘導:最初は実在する日本株を案内して信用させ、その後「機関投資家専用の特別口座」「未公開の海外FX・暗号資産取引所」と称する不正アプリや指定の個人口座へ送金させ、資金を出金できなくさせます。
金融庁のサイトに掲載されている「免許・許可・登録等を受けている業者一覧」に載っていない相手から投資助言を受けることは、極めて重大なリスクを伴います。
第2章:怪しい業者と契約してしまった場合の初動対応と相談・返金手順
万が一、怪しい投資助言業者や情報配信グループと契約を結んでしまった場合、冷静かつ迅速な行動が必要です。
【トラブル発生時のアクションフロー】
1. 追加送金の完全停止(理由を問わず1円も払わない)
2. 全履歴の証拠保全(LINE、メール、WEB、振込控え、通帳)
   │
   ├─【登録業者かつ書面受領から10日以内】
   │    └─ 内容証明郵便等による「クーリングオフ通知」
   │
   ├─【クレジットカード決済の場合】
   │    └─ カード会社へ「チャージバック(異議申し立て)」の相談
   │
   ├─【無登録業者・詐欺・送金済みの場合】
   │    ├─ 警察相談専用電話(#9110)へ通報
   │    └─ 振込先金融機関へ連絡(振り込め詐欺救済法による口座凍結)
   │
   └─【公的窓口への相談】
        ├─ 消費者ホットライン(188)
        ├─ 金融庁 金融サービス利用者相談室(0570-016811)
        └─ FINMAC(0120-64-5005 ※正規業者の紛争解決)
2-1. 被害拡大を防ぐための初動対応
追加の支払いを一切拒否する: 「損失を取り戻すための上級プランがある」「口座がロックされたので解除保証金を振り込め」など、業者はあらゆる口実で追加送金を要求してきます。これらはすべて詐欺の典型手口であり、入金してもお金が戻ることは絶対にありません。
すべてのやり取りの証拠を保全する:
LINEやチャットのトーク履歴(スクリーンショットだけでなく、テキストファイルとしてエクスポート保存する)
業者のウェブサイト、案内メール、利用規約、振込先案内画面
銀行の振込明細書、通帳の記帳コピー、クレジットカードのWEB明細
相手から交付された書面(PDFや郵送物)
クレジットカード会社への即時連絡: カード決済を行った場合は、すぐにカード裏面のサポートデスクへ連絡し、事情を説明して決済の停止、カードの再発行、および「チャージバック(不正・不当取引に対する異議申し立て)」の手続きを相談します。
2-2. 返金請求の手段と法的根拠
A. 正規登録業者の場合:クーリングオフの行使
金融商品取引法第37条の6に基づき、投資助言・代理業者との契約は、「契約締結時交付書面」を受け取った日から10日以内であれば、無条件で契約を解除(クーリングオフ)して全額返金を請求できます。
書面発信主義が適用されるため、10日以内に内容証明郵便(配達証明付き)などを発送すれば、相手の承諾がなくても解約の効力が発生します。
10日を過ぎている場合でも、虚偽の説明や不当な勧誘(消費者契約法第4条)があった場合は、契約取消や損害賠償請求を主張できる可能性があります。
B. 無登録業者・詐欺の場合:口座凍結と救済法
無登録業者はクーリングオフ通知を無視することが一般的です。
振り込め詐欺救済法に基づく口座凍結:振込先の金融機関(銀行等)や警察(#9110)に被害を届け出ます。口座が犯罪利用として凍結された場合、その口座に残っている残高から、被害額に応じて「被害回復分配金」が支払われる制度があります。
弁護士相談の注意点:近年、「投資詐欺の返金請求」を掲げて高額な着手金(数十万円)を要求し、実際には口座凍結手続き程度しか行わない悪質な二次被害トラブルが報告されています。依頼する際は、法テラスや地域の弁護士会を通じて信頼できる弁護士を選ぶことが推奨されます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:投資助言業の業務範囲と個別銘柄助言の仕組み
3-1. 投資助言会社は個別の銘柄を教えてくれるのか?
結論から言えば、投資助言業者は個別の銘柄名を具体的に指定して助言を行うことが可能であり、それこそが主たる業務です。
正規の登録業者が提供できる助言内容には、以下のようなものが含まれます。
推奨銘柄の指定:「〇〇株式会社(証券コード:XXXX)を買い推奨」
エントリー価格の提示:「株価〇〇円以下で指値買い、あるいは寄り付き成り行き」
ロスカット(損切り)水準:「〇〇円を割り込んだ場合は速やかに損切り」
ターゲット価格(利確目安):「目標株価〇〇円に達した時点で利益確定」
保有比率の指示:「総運用資金の10%を目安に配分」
3-2. 「一般的な情報提供」と「投資助言」の境界線
新聞、マネー雑誌、YouTubeの市況解説動画などで銘柄が紹介されることがありますが、これらは「不特定多数に向けた一般的な情報提供」であり、個別の投資助言ではありません。
| サービス区分 | 具体的指示の可否 | 対象者 | 法的登録の要否 |
投資助言サービス | 可能(「今この株を〇〇円で買え」と直接指示) | 契約した特定の会員・顧客 | 投資助言・代理業の登録が必須 |
マネー誌・市況ニュース | 不可(企業業績や相場動向の客観的解説のみ) | 不特定多数の読者・視聴者 | 登録不要 |
投資一任(ファンドラップ等) | 業者が直接売買(顧客の口座内で代理発注) | 契約した顧客 | 投資運用業の登録が必須 |
3-3. 投資助言会社は「発注の代行」はできない
極めて重要な原則として、投資助言業者は助言を行うだけであり、実際の買い注文や売り注文を顧客に代わって発注することはできません。
注文を出すのはあくまで投資家本人です。もし助言会社が「証券口座のログインIDとパスワードを教えてくれれば、こちらで代わりに取引します」と持ちかけてきた場合、それは無登録の投資運用業(法律違反)か、あるいは口座内の資金を不正に引き出す詐欺手口のいずれかです。
第4章:個別銘柄助言を受けるメリットとデメリットの真実
プロから個別の推奨銘柄を教えてもらうことには、メリットと同時に重いデメリットが存在します。両者を天秤にかけることが大切です。
4-1. メリット
銘柄選定にかかるリサーチ時間の大幅短縮: 上場企業約4,000社の中から、財務分析、決算発表、業界動向などを精査して有望株を探し出すのは、多忙な個人にとって膨大な時間を要します。助言を利用することで、このスクリーニング作業を短縮できます。
感情に左右されないエグジット(損切り・利確)基準の確保: 多くの個人投資家は、株価が上がると「もっと上がるかも」と利確を逃し、株価が下がると「いつか戻るはず」と損切りを先延ばしにして塩漬けを作ります(行動経済学におけるプロスペクト理論)。プロによる明確な損切り・利確ラインの提示は、規律ある取引の支えになります。
4-2. デメリットと構造的リスク
高額な手数料負担による「手数料負け」: 月額数万〜数十万円、あるいは利益の20%といった助言料は、運用パフォーマンスに対する確実なマイナス要因です。年間を通じた純利益が助言料を下回れば、手元の資産は確実に減少します。
推奨銘柄の偏りとスリッページ(高値掴み)リスク: 短期間で急騰を演出するため、出来高(取引量)の少ない中小型株や新興市場株を推奨する助言業者が少なくありません。数百人〜数千人の会員が一斉に同じ銘柄へ成り行き買いを入れると、寄り付きで株価が不自然に跳ね上がり、会員自身が高値掴みをさせられる現象が発生します。
投資スキルの未熟化(他責思考の定着): 助言の指示どおりに売買を繰り返していると、「なぜその銘柄を買うのか」「相場環境がどう変化したから撤退するのか」という自身の分析力や相場観が育ちません。結果として、助言会社なしでは何も判断できない体質になってしまいます。
完全な自己責任原則: 助言どおりに売買して元本が半分になっても、助言業者は法的にも金銭的にも一切の責任を負いません。リスクは100%投資家自身が引き受けることになります。
第5章:成功報酬制に潜む罠と契約書面のチェック項目
固定の月額料金ではなく、「利益が出たときだけ支払う成功報酬制」は、一見すると合理的でリスクが低いように思えます。しかし実際には、成功報酬の計算ルールを巧妙に設定することで、投資家がトータルで損をしているのに高額な報酬を請求されるトラブルが多発しています。
5-1. 成功報酬制でよくある3大トラブル
① 損益相殺なし(銘柄ごとの個別課金)
最も典型的なトラブルが、「全取引の通算利益」ではなく「利益が出た銘柄だけ」を抽出して成功報酬を計算する契約です。
【損益相殺なしの計算例(元本500万円・報酬率20%)】

・銘柄A:+50万円の利益確定 ──→ 成功報酬 10万円の請求が発生
・銘柄B:-80万円のロスカット ─→ 顧客の自己負担(相殺されない)

[投資家のトータル損益]
売買損益:+50万円 - 80万円 = -30万円(赤字)
支払報酬:10万円
────────────────────────────────────────
実際の手残り:-40万円の損失
このように、全体の資産は30万円減っているにもかかわらず、銘柄Aの勝ち分から10万円の報酬を取られ、損失が40万円に拡大してしまいます。公正な契約であれば、通算損益がマイナス(-30万円)であるため、成功報酬は0円でなければなりません。
② 未実現利益(含み益)の段階での報酬請求
株式を実際に売却して現金化していないにもかかわらず、「推奨時から株価が〇%上昇した最高値時点」や「月末時点の評価益(含み益)」を基準に報酬を請求する手口です。請求後に株価が暴落して損切りになっても、一度支払った成功報酬は返還されない特約になっているケースがほとんどです。
③ ハイ・ウォーター・マーク(HWM)条項の欠如
ハイ・ウォーター・マーク(過去の最高資産残高)がない場合、一度落ち込んだ資産が元の水準に戻る過程で、報酬が二重取りされます。
例:元本1,000万円が相場急落で700万円に減少(-300万円)した後、助言によって900万円まで回復(+200万円)したとします。本来は元本すら回復していませんが、増えた200万円に対して成功報酬(20%なら40万円)が請求されてしまう仕組みです。
5-2. 契約書(契約締結前交付書面)のチェック項目
契約を結ぶ前に、交付書面の「報酬の計算方法」の項目を必ず確認し、以下の条件を満たしているかを精査してください。
| 確認項目 | 公正な契約 | 危険・不利な契約 |
計算対象 | 契約期間内の全取引を通算した純利益(ネット) | 利益確定した個別銘柄のみ(グロス) |
計算タイミング | 売却決済(現金化)完了後 | 含み益の発生時点・最高値時点 |
過去最高残高基準 | ハイ・ウォーター・マーク(HWM)あり | HWMなし(元本割れからの回復でも課金) |
経費控除 | 証券会社の売買手数料や税金を考慮した手残りベース | 売買手数料を控除しない約定差額ベース |
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:運用資金と契約形態の損益分岐点(シミュレーション分析)
投資顧問の報酬体系には大きく分けて「月額固定制」と「成功報酬制」の2つが存在します。どちらが有利になるかは、感情論ではなく「運用元本」と「想定される年間リターン(年利)」という数学的関係性によって完全に決定されます。
1. 2大報酬モデルのコスト構造
一般的な市場相場として、以下の条件をモデルケースとします。
固定報酬制モデル:月額3万円(年間 36万円・利益の有無にかかわらず固定発生)
成功報酬制モデル:確定純利益の 20%(基本料無料・年間損益通算ありと仮定)
損益分岐点(Break-even Point)の計算
両者の年間支払手数料がまったく等しくなる年間利益額を求めます。
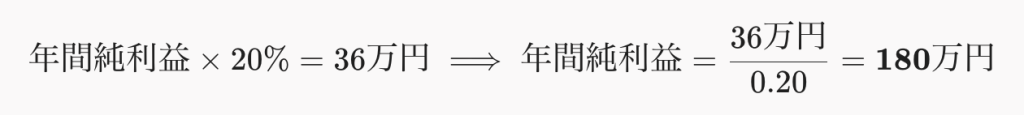
つまり、「年間の確定純利益が180万円を超えるかどうか」がコスト逆転の絶対的なボーダーラインとなります。年間利益が180万円未満であれば成功報酬制の方が支払額は少なく済み、180万円を上回る利益を安定して出せるなら固定報酬制の方が割安になります。
2. 運用元本 × 想定年利ごとの損益比較マトリクス
年間180万円の利益を生み出すために必要な利回りは、元本の大きさによって大きく異なります。資金規模別の損益分岐シミュレーションは下表のとおりです。
| 運用元本 | 年利 +10% 達成時の損益 | 年利 +20% 達成時の損益 | どちらを選択すべきか | 判断理由と手取り実態 |
| 200万円 | 利益: 20万円 ・固定: 36万円 (手残り -16万円) ・成功: 4万円 (手残り +16万円) | 利益: 40万円 ・固定: 36万円 (手残り +4万円) ・成功: 8万円 (手残り +32万円) | 成功報酬制(または利用回避) | 固定制ではどれだけ相場が良くても「手数料負け」で資産が削られます。 |
| 500万円 | 利益: 50万円 ・固定: 36万円 (手残り +14万円) ・成功: 10万円 (手残り +40万円) | 利益: 100万円 ・固定: 36万円 (手残り +64万円) ・成功: 20万円 (手残り +80万円) | 成功報酬制 | 年利+20%という極めて優秀な成果を出しても、成功報酬(20万円)の方が割安です。 |
| 1,000万円 | 利益: 100万円 ・固定: 36万円 (手残り +64万円) ・成功: 20万円 (手残り +80万円) | 利益: 200万円 ・固定: 36万円 (手残り +164万円) ・成功: 40万円 (手残り +160万円) | 分岐点(年利+18%付近) | 利益180万円(年利+18%)を境に固定報酬制の方が手取りで上回ります。 |
| 2,000万円 | 利益: 200万円 ・固定: 36万円 (手残り +164万円) ・成功: 40万円 (手残り +160万円) | 利益: 400万円 ・固定: 36万円 (手残り +364万円) ・成功: 80万円 (手残り +320万円) | 固定報酬制 | 利益が大きくなるほど、定額固定制によるコストキャップ(上限)が有利に作用します。 |
3. 資金規模別の明確な選択基準
運用元本 300万円未満:利用は見送るべき(不適格水準) 固定制は年間コスト負担率が12%を超えて論外であり、成功報酬制でも最低月額基本料等の付帯条件があれば即座に資金が枯渇します。まずはインデックス投信や単元未満株で元本形成に専念する段階です。
運用元本 300万〜800万円:成功報酬制(厳格な条件付き) 相場下落時に固定費が流出するリスクを防ぎます。ただし、第5章で解説した「確定利益ベース」「期間内通算損益計算」「ハイ・ウォーター・マーク条項」が契約書に明記されていることが絶対条件です。
運用元本 1,000万円以上:固定報酬制 年間200万円以上の利益を目指す運用においては、成功報酬(20%で40万〜60万円以上)を支払うよりも、年30万〜40万円前後の定額固定制に抑えた方が実質利回りが高くなります。
第7章:大口資金における「インデックス運用」の圧倒的優位性
「まとまった運用資金があるなら、高額な助言料を払ってプロに個別株を聞くよりも、低コストなインデックス投信を買う方が合理的ではないか」という疑問は、金融工学および歴史的実証データから見ても完全に正解です。
大金になればなるほど、インデックス運用が投資顧問に対して決定的な優位性を持つ理由は3点に集約されます。
1. 手数料(保有コスト)の圧倒的な格差
低コスト・インデックス投信: 全世界株式(オール・カントリー)やS&P500に連動する代表的な投資信託の信託報酬は、年率 0.05%〜0.1%前後 です。
1,000万円を運用した場合の年間コスト: わずか 約5,000円〜1万円。
投資顧問(投資助言): 固定制であれば年間36万〜50万円、成功報酬制であれば利益の20%(100万円の利益なら20万円)が引かれます。
資産運用において、将来のリターンは不確実ですが、「コスト(手数料)」だけは確実にマイナスとして確定する要素です。運用期間が10年、20年と長期化するほど、この年間数十万円のコスト差は複利の力によって数千万円規模の手取り格差へと広がります。
2. プロ(アクティブ運用)が市場平均に勝てない実証的データ
「高い手数料を払っても、市場平均以上の大きなリターンを出してくれれば問題ない」と考える人は少なくありません。しかし、世界の金融市場における膨大なデータ(S&Pダウ・ジョーンズ・インデックス社が定期公表する「SPIVAスコアカード」など)は、極めて残酷な現実を示しています。
15年以上の長期運用において、80%〜90%以上のアクティブファンドがインデックスの利回りに勝てない。
1〜2年の短期では市場を大幅にアウトパフォームするプロも存在しますが、それを5年、10年、20年と再現性を持って継続できるファンドマネージャーは統計的にごく一握り(ほぼ誤差・運の範囲)にとどまります。
巨額の調査費用を投じる機関投資家のプロですらインデックスに負け越す市場において、個人向けの投資顧問が提示する助言銘柄が、年数十万円の手数料を差し引いた後の「実質純利益」で市場平均に勝ち続ける確率は極めて低いと言わざるを得ません。
3. 非課税制度(新NISA)との親和性
税制面からもインデックス運用が圧倒的に有利です。
インデックス積立(新NISA): 生涯投資枠1,800万円の枠内で得られる売却益や配当金は恒久的に非課税です。ファンド内で自動的に再投資される仕組みを選べば、税金の繰り延べ(複利効果)を最大効率で享受できます。
投資顧問の個別株売買: 頻繁に売買を繰り返すスタイルの場合、売買ごとに約20.315%の譲渡所得税が引かれ、さらに顧問料が差し引かれます。非課税枠の消費・再利用の管理も煩雑になり、資産形成の効率が大きく低下します。
第8章:資産形成の王道「コア・サテライト運用」の設計図
「インデックス投資の合理性は理解できたが、すべてをインデックスにすると退屈」「個別株の成長性や配当金も狙ってみたい」という投資家にとって、最もバランスが取れた現実的なアプローチが「コア・サテライト運用」です。
1. 基本コンセプト:80対20の規律
コア(中核:資産の80%以上): 守りの基盤。低コストなインデックスファンドに長期投資し、世界経済全体の成長リターンを確実に享受します。市場が急落しても決して売却せず、バイ&ホールドを貫きます。
サテライト(衛星:資産の最大20%程度): 攻めの枠。自身の興味・分析に基づく個別株、高配当株、あるいはNASDAQ100や半導体といった特定テーマ型ETFを配置し、市場平均以上のリターンやキャッシュフローを狙います。
サテライトを20%以内に制限することで、仮にサテライト側の銘柄が半値(-50%)に大暴落したとしても、ポートフォリオ全体への影響は -10%にとどまり、資産全体が致命傷を負う事態を確実に回避できます。
2. ポートフォリオ配分例(元本1,000万円モデル)
| 区分 | 配分比率 | 投資金額 | 具体的商品・銘柄例 | 役割と設計意図 |
| コア | 60% | 600万円 | eMAXIS Slim 全世界株式(オール・カントリー) | 世界全体の経済成長に丸ごと分散投資。信託報酬約0.058%の強固な土台。 |
| コア | 20% | 200万円 | eMAXIS Slim 米国株式(S&P500) | 世界のイノベーションを牽引する米国主要企業500社へ重点配分。 |
| サテライト① | 10% | 100万円 | 日本の高配当株(商社・メガバンク・通信等)または日経高配当50 ETF(1489) | 定期的な配当収入(年3〜4%目安)。相場下落時にも現金が手元に入るため、心理的安心感・握力を高める。 |
| サテライト② | 10% | 100万円 | NASDAQ100連動型投信 / SOX(半導体) / 注目個別成長株 | 超過リターン(アルファ)の追求。値動きは荒いものの、中長期の爆発的成長を狙う。 |
3. コア・サテライト運用の運用ルール(リバランス)
コア・サテライト戦略を成功させるためには、年1回のリバランス(資産配分の再調整)が不可欠です。
ルールの設定: サテライト枠の比率が相場上昇によって「資産全体の25%」を超えた場合、超過分を売却して利益確定します。
コアへの還流: 利益確定した資金を、コアのインデックス投信の買い増し、または安全資産(現金・個人向け国債)へ移動させます。
心理的バイアスの排除: このルールを機械的に適用することで、「高くなった資産を売り、相対的に割安な基盤資産を買い増す」という合理的な行動を感情に惑わされず自動的に実行できるようになります。
第9章:なぜ金融知識・投資リテラシーが不可欠なのか
ここまでの分析を通じて導き出される最大の結論は、「資産運用の成否を他人に依存する(丸投げする)モデルは、構造的に破綻しやすい」という点です。
1. 誰もあなたの資産に対して責任を取らない
金融商品取引法第39条が明示しているとおり、どれほど高額な投資助言会社であっても、どれほど高名な証券会社やアドバイザーであっても、「投資家の損失を補填すること」は法律で固く禁じられています。
アドバイザーは、顧客が儲かれば助言料や手数料を受け取り、顧客が全財産を失っても法的責任を負うことはありません。この「リスクの非対称性(自分は痛まず、他人の財布でビジネスをする)」が存在する以上、他人の推奨を無批判に信じる行為は、極めて危険なギャンブルと言えます。
2. 金融知識は「最強の防犯装置」である
投資リテラシーを高める最大の意義は、単に「儲かる銘柄を見つけること」ではありません。「自分のお金を奪おうとする悪意や、過剰な手数料ビジネスから資産を守ること」にあります。
「年利30%で元本保証」という話を聞いた瞬間に、数学的・制度的に詐欺だと即座に見抜けるか。
個別株の助言料が年間数十万円かかると提示されたときに、「自分の運用資金では確実に手数料負けする」と暗算できるか。
成功報酬の計算条文を読んだ際に、「損益通算条項がないから自分に圧倒的不利だ」と契約を拒絶できるか。
これらはすべて、基礎的な金融知識という防壁があって初めて可能になる自衛行動です。
3. 自分で考え、選び、規律を守る資産形成へ
本記事で解説したとおり、個人投資家が長期的に資産を形成するための基本ルールは、驚くほどシンプルかつ体系化されています。
怪しい助言や「絶対儲かる」という甘い誘惑を完全に遮断する。
新NISAなどの非課税制度をフル活用し、低コストのインデックスファンドを資産のコア(80%以上)に据える。
個別株やテーマ型に挑戦する場合でも、サテライト枠(20%以下)にとどめ、厳格な損切りとリバランスの規律を守る。
毎日の相場ニュースに一喜一憂せず、自身の本業や生活を大切にしながら、長期の複利成長を信じて継続する。
資産運用の主権は、常にあなた自身にあります。外部の有料助言に頼るのではなく、自らの知識をアップデートし、低コストで透明性の高い合理的な仕組みを活用することこそが、大切な資産を確実に守り育てる唯一の王道です。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
