
【完全保存版】中小株投資で勝つための5つの法則|10倍株の探し方と初心者向け金融知識を徹底解説
個人投資家が株式市場でプロの機関投資家に打ち勝ち、資産を数倍〜十数倍へと飛躍的に拡大できる最大の主戦場、それが「中小株(小型成長株)投資」です。
巨額の資金を運用するファンドや機関投資家には「時価総額が小さすぎる銘柄を買えない」という構造的な弱点が存在します。この「市場の歪み」を突くことこそ、個人投資家に与えられた最強の優位性です。
本記事では、これまで解説してきた「中小株投資の勝利の法則」「決算・IRの解読法」「資金管理術」から「初心者が一生使える体系的金融知識」まで、具体的な事例と詳細な分析手法を網羅し、実践的な投資バイブルとして再構築しました。
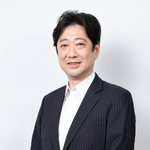
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:なぜ中小株なのか?個人投資家が勝てる構造的理由
1. 機関投資家が入ってこられない「情報の歪み(アルファ)」の発生メカニズム
日本の株式市場には約3,900社が上場していますが、大手証券会社や独立系リサーチ機関のアナリストが日常的に調査レポート(アナリストカバー)を発行しているのは、時価総額上位の500〜1,000社程度に過ぎません。
時価総額50億円〜300億円程度の中小株(主に東証グロース市場や東証スタンダード市場)は、プロの調査の目がほとんど及んでいない「情報の空白地帯」です。
機関投資家の流動性制約:1,000億円のファンドを運用するファンドマネージャーを想定してみましょう。彼らが単一銘柄にポートフォリオの2%(20億円)を投資したいと考えた場合、時価総額50億円・1日の売買代金が数千万円程度の小型株を買うことは不可能です。自分たちの買い注文で株価が跳ね上がってしまい(マーケットインパクト)、売却する際にも株価を大暴落させずに売り抜けることができないからです。
アナリストカバーの不在が生む不当な放置:大手企業であれば、業績の好調さや新サービスのリリースは即座にニュースとなり株価に織り込まれます。しかし、小型株の場合は「四半期決算で営業利益が前年比2倍になった」にもかかわらず、ニュースで報じられないために数か月間も割安な株価のまま放置されるケースが頻繁に発生します。
2. 時価総額の構造がもたらす「爆発的な上昇力」
株式投資におけるリターンの本質は「企業価値(時価総額)の拡大速度」です。ここで重要なのは、時価総額の「規模の差」がもたらす算数的な難易度の違いです。
| 企業区分 | 時価総額 | 10倍(テンバガー)に必要な時価総額 | 達成の難易度と実例 |
| 超大型株 | 10兆円 | 100兆円 | 国のGDPや世界経済に依存するため、短期間での10倍は極めて困難。 |
| 大型株 | 1兆円 | 10兆円 | 業界構造を一変させる世界的大ヒットが必要。 |
| 中小株(ターゲット) | 50億円 | 500億円 | ニッチ市場でトップシェアを取る、または画期的なサービスが1つヒットするだけで十分に到達可能。 |
中堅IT企業やニッチ製造業が、特定の業界向けプロダクトのヒットや店舗数の急拡大によって売上高を30億円から300億円へ伸ばすストーリーは現実的です。個人投資家はこの「スケールチェンジの初期段階」を先回りして購入できる唯一のプレイヤーなのです。
第2章:中小株投資で勝つための「5つの絶対法則」
中小株投資で再現性高く利益を出し続けるためには、雰囲気や直感に頼らず、数値とロジックに基づいた独自のスクリーニング基準を設ける必要があります。
法則1:決算書(IR)の「変化」を見逃さない
株価が急上昇する最大のトリガーは、マーケットの期待値を良い意味で裏切る「業績の構造変化(カタリスト)」です。
売上高成長率20%以上(前年同期比):経費削減だけで絞り出した利益増は長続きしません。トップライン(売上高)が伸びていることこそが、顧客からの需要が拡大している動かぬ証拠です。
営業利益率の向上(限界利益の拡大):売上が20%伸びた際、営業利益が40%増など「売上以上のスピードで利益が急増する局面」を狙います。固定費を売上で吸収できるようになり、売上総利益(荒利)がダイレクトに営業利益へ残るフェーズに入った企業は株価の急騰が見込めます。
四半期ごとの進捗率と通期上方修正の先回り:例えば、会社側が「通期営業利益10億円」と発表しているにもかかわらず、第2四半期(上半期)終了時点で既に7億円(進捗率70%)を達成しているような銘柄を探します。通常、下期に向けて会社側が計画を上方修正する可能性が高く、修正発表と同時に株価が大きく跳ね上がります。
法則2:ニッチ市場の「トップシェア」を狙う
巨大な事業資金を持つ大企業と正面突破で競合する中小企業は、価格競争に巻き込まれて利益率が圧迫されます。勝つべき中小企業は「特定の狭い領域(ニッチ市場)で独自のポジションを築いている企業」です。
高い参入障壁と乗り換えコスト(スイッチングコスト):例えば、特定の医療機関向け基幹システムや、特定の製造ライン専用の部品管理ソフトなど、「一度導入すると他社製品への切り替えに莫大なコストと労力がかかる」事業は極めて強いプライシングパワー(価格決定権)を持ちます。
ストック型収益の比率:一発売切の売り切り型(フロー型)ではなく、月額利用料や年間保守契約など、契約数が積み上がるほど自動的に毎月の売上が保証される「ストック型ビジネスモデル」を持つ企業は、景気後退期にも業績が崩れません。
法則3:経営者の質と「大株主構成」を精査する
中小企業における経営者の経営手腕は、企業の成長速度を決定づける最重要ファクターです。
創業者社長が筆頭株主であること:社長自身が発行済株式の30%〜50%以上を保有している企業は、「株価を上げることが社長自身の個人資産の拡大に直結する」ため、株主価値の向上に対するインセンティブが極めて強力です。
ROE(自己資本利益率)と資本効率への意欲:有価証券報告書や中長期経営計画において、ROE15%以上の維持や積極的なIR活動、自社株買いや増配など、明確な株主還元姿勢を示しているかを確認します。
法則4:買いのタイミングは「静けさの中」、売りは「歓喜の中」
多くの個人投資家は、SNSで話題になったり、ニュースで急騰が報じられたりした後に買いに走りますが、これは「高値掴み(高値掴みのカモ)」になる典型例です。
【理想的な売買サイクルの比較】
 [負ける投資家]  無関心(無視) ──→ 業績好調 ──→ 株価急騰・話題化 ──→ ★高値で購入 ──→ 暴落で損切り
 [勝つ投資家]    ★静かに仕込み ──→ 業績好調 ──→ 株価急騰・話題化 ──→ ★歓喜の中で売却
【理想的な売買サイクルの比較】
[負ける投資家] 無関心(無視) ──→ 業績好調 ──→ 株価急騰・話題化 ──→ ★高値で購入 ──→ 暴落で損切り
[勝つ投資家] ★静かに仕込み ──→ 業績好調 ──→ 株価急騰・話題化 ──→ ★歓喜の中で売却
エントリー(買い):好決算を出したにもかかわらず、市場全体の地合いが悪かったり、知名度が低いために売買代金が少なく静かに推移している期間に、数週間〜数か月かけてじっくり仕込みます。
エグジット(売り):メディアやSNSで話題となり、毎日のようにストップ高を連発し、普段中小株を買わないような層までが買い群がった「歓喜の局面」で段階的に利益確定を行います。
法則5:徹底的なリスク管理(損切りと資金管理)
中小株は上昇時の爆発力が大きい反面、シナリオが崩れた際の下落スピードも急激です。
シナリオ崩れの機械的損切り:購入時の前提(例:「新商品の売上が今期30%伸びる」)が決算発表で否定された場合や、株価が買値から-8%〜-10%に達した場合は、理由をつけずに機械的にロスカットを行います。
ナンピン買いの絶対禁止:株価が下がった際に「平均取得単価を下げよう」と買い増す「ナンピン買い」は、中小株においては致命傷(倒産や何年もの塩漬け)に繋がる最悪の選択です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:【決算・IR解読編】「化ける中小株」を見抜く極意
銘柄がテンバガー(10倍株)へ化ける前兆は、決算短信やIR資料の特定の数値に明確に表れます。ここではプロが見ている解読ポイントを掘り下げます。
1. 「売上の質」を解読する3つの高度な視点
単に「売上高が前年比20%増」という表面的な数値を見るだけでは不十分です。その内訳を分析します。
① ストック売上比率の推移
売上高全体のうち、解約されない限り毎月積み上がる収入(サブスク、保守費、保守運用料など)の割合を算出します。ストック比率が50%を超えて上昇している企業は、来期の業績見通しの確実性が極めて高く、市場から高いPER(割高な水準までの買われやすさ)を容認されやすくなります。
② ARR(Annual Run Rate)とNRR(Net Retention Rate)
SaaSやITサービス企業を分析する際、最重要となるのが以下の2指標です。
ARR(年間経常収益):直近の四半期ストック売上×4で試算される年間売上ペース。前年同期比で+25%〜+30%以上で成長しているかが合格基準です。
NRR(売上継続率):既存顧客が前年と比べてどれだけ支払い金額を増やしたかを示す指標。NRRが110%〜120%を超えている企業は、新規顧客を1人も獲得しなくても既存顧客のアップセル(上位プランへの移行)だけで年10〜20%自動成長することを意味します。
③ 解約率(Churn Rate)と顧客獲得単価(CAC)のバランス
サービスから顧客が離脱する割合を示すChurn Rateが月次で1%未満に抑えられているかを確認します。離脱率が低ければ、広告宣伝費を投入して獲得した顧客がそのまま長期的なキャッシュフローを生み出し続けるため、将来の利益率が約束されます。
2. 決算短信の「定性情報」と「注記」に眠るお宝シグナル
財務諸表の数字に出てくる手前の「予兆」を、決算短信のテキスト情報から読み取ります。
「受注残高」と「受注高」の先行指標分析:ITシステムの受託開発会社やプラント建設会社、製造装置メーカーなどは、売上として計上される数か月〜1年前に「受注」が発生します。決算短信の補足資料に記載されている「受注残高」が前年同期比で40%増などと急増している場合、数か月後の決算で巨大な売上が計上されることが確定しているため、強力な買いシグナルとなります。
「構造的先行投資」による一時的な減益の見極め:営業利益が前年比マイナスになっていても、理由が「テレビCMなどの広告宣伝費を当期に集中投入した」「営業社員を前年比1.5倍に増員した」といった明確な成長投資である場合、それは悪材料ではなく「将来の利益が倍増する前触れ」です。市場が減益のみを嫌気して株価が急落した瞬間は、絶好の買い場となります。
第4章:【資金管理・売買戦略】ポートフォリオ構築と10万円以下銘柄の攻略法
1. ポートフォリオの最適バランスと集中度
資金を1銘柄に全額賭ける「一点買い」は、決算事故や不祥事一つで資産を失うリスクがあります。一方で、15銘柄以上に分散しすぎると、1銘柄が10倍になってもポートフォリオ全体への寄与度は限定的になり、中小株の爆発力を相殺してしまいます。
推奨保有銘柄数:個人投資家のリサーチ能力とリスク許容度のバランスから、3〜5銘柄に厳選するのが最も効率的です。
コア&サテライト構成の黄金比:
【ポートフォリオ配分モデル】
 ├── コア銘柄 (60%〜70%)    : 時価総額100億〜300億円 / 安定高成長 (2〜3銘柄)
 └── サテライト銘柄 (30%〜40%): 時価総額30億〜100億円 / 超小型・爆発型 (1〜2銘柄)
【ポートフォリオ配分モデル】
├── コア銘柄 (60%〜70%) : 時価総額100億〜300億円 / 安定高成長 (2〜3銘柄)
└── サテライト銘柄 (30%〜40%): 時価総額30億〜100億円 / 超小型・爆発型 (1〜2銘柄)
2. ピラミッディング(買い上がり)の具体的ステップ
購入時のリスクを最小化するため、一度に目標枚数を買わず、株価の上昇トレンドと業績の確認に合わせて買い増していく「ピラミッディング」を実践します。
第1弾:打診買い(予定資金の30%)
スクリーニングと決算分析を終え、株価が移動平均線の付近で静かに横ばい推移している期間で購入。
第2弾:追撃買い(予定資金の40%)
予想通り四半期決算で好業績が発表され、株価が直近の高値を抜けて上昇トレンドに入ったことを確認して追加購入。
第3弾:完成(予定資金の30%)
出来高を伴って強い新高値を更新したタイミングで残りを買い増し、ポジションを完成させる。
重要原則:ポジションの平均取得単価は上がっていきますが、「自分の予測が正しい(含み益が出ている)状態でのみ買い増す」ため、大負けするリスクを極限まで減らすことができます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:金融・投資知識の体系的解説(初心者向け完全ガイド)
投資で勝ち続けるためには、単なる銘柄選びの手法だけでなく、その背景にある「経済の仕組み(フレームワーク)」を理解しておく必要があります。
【体系的金融知識の4大ピラー】
 ├── [1] マクロ経済学   ... 金利・為替・インフレなど市場全体の波を読む
 ├── [2] 企業財務・会計 ... 決算書(P/L, B/S, C/F)から企業の健康状態を解読する
 ├── [3] 株価評価指標   ... PER, PBR, ROEなどを使い、割安か割高かを測定する
 └── [4] 行動ファイナンス ... 投資家心理のバグを理解し、自分の感情を制御する
【体系的金融知識の4大ピラー】
├── [1] マクロ経済学 ... 金利・為替・インフレなど市場全体の波を読む
├── [2] 企業財務・会計 ... 決算書(P/L, B/S, C/F)から企業の健康状態を解読する
├── [3] 株価評価指標 ... PER, PBR, ROEなどを使い、割安か割高かを測定する
└── [4] 行動ファイナンス ... 投資家心理のバグを理解し、自分の感情を制御する
[1] マクロ経済の基礎(大きな流れを掴む)
個別銘柄がどれほど優秀であっても、マクロ経済の巨大な波には逆らえません。特に「金利」は株式市場のすべての価格決定における根幹です。
1. 中央銀行の政策金利と株価のメカニズム
金利の引き下げ(金融緩和政策):中央銀行が金利を下げることで、企業や個人はお金を借りやすくなります。同時に、国債や銀行預金の利回りが低下するため、投資家はより高いリターンを求めて株式市場へ資金を移動させます。結果として市場全体(特に将来の成長を織り込む中小グロース株)の株価が急上昇します。
金利の引き上げ(金融引き締め政策):インフレを抑制するために金利を引き上げると、企業の借入コストが増大し、投資意欲が減退します。また、将来得られる予想利益を現在の価値に換算する際の「割引率」が高くなるため、高いPERで買われていた成長株の株価は強く下落します。
2. 為替レート(円高・円安)が中小株に与える影響
大企業の多くが輸出型製造業(トヨタなど)であるのに対し、中小株の多くは「内需型サービス業」です。
円安局面:輸入コストが上昇するため、内需の中小企業にとっては原材料費やクラウドサーバー代の高騰による利益率悪化要因となります。
円高局面:大手輸出企業から資金が逃げ出し、為替の影響を受けにくい内需の優良中小株へ資金がシフトする好機となります。
[2] 会計・財務の知識(決算書の読み解き)
財務三表(P/L、B/S、C/F)は、企業の過去・現在・未来を映し出す鏡です。各表の役割と連動性を理解することが不可欠です。
【財務三表の連動イメージ】
  [損益計算書 (P/L)]  ───── 当期純利益 ─────→  [貸借対照表 (B/S)]
  (いくら稼いだか)                                (純資産の部に蓄積)
        │                                               │
  現金収支のズレ                                   現金残高の変動
        ▼                                               ▼
  [キャッシュフロー計算書 (C/F)] ─────────────── 現金の増減
【財務三表の連動イメージ】
[損益計算書 (P/L)] ───── 当期純利益 ─────→ [貸借対照表 (B/S)]
(いくら稼いだか) (純資産の部に蓄積)
│ │
現金収支のズレ 現金残高の変動
▼ ▼
[キャッシュフロー計算書 (C/F)] ─────────────── 現金の増減
財務三表の要点とチェック項目
| 財務諸表 | 役割 | 最重要チェックポイント |
| 損益計算書(P/L) | 一定期間に「どれだけ稼いだか」を示す。 | 本業の稼ぐ力である**「営業利益」**の成長率。売上高から売上原価を引いた「売上総利益(荒利)」の粗利益率向上。 |
| 貸借対照表(B/S) | ある時点での「資産・負債・純資産」の状態を示す。 | 企業の安全性を表す**「自己資本比率(50%以上が望ましい)」**。有利子負債を差し引いても現金が残る「ネットキャッシュ(純現金)」の豊富さ。 |
| キャッシュフロー計算書(C/F) | 実際の「現金の出入り」を追跡する。 | 営業CFが常にプラスであること。成長企業であれば、営業CFで得た現金を**投資CF(マイナス)**に回して成長投資を行っているか。 |
[3] バリュエーション(株価評価指標)の決定版
企業の成長性と現在の株価が「割安か割高か」を判断するための代表的指標です。特に伝統的な指標(PER・PBR)に加えて、中小・小型成長株に特有の指標(PSR・PEGレシオ)を正しく組み合わせることが重要です。
【小型成長株のバリュエーション評価マトリックス】
  ├── 黒字企業・成熟企業     ──→ PER・PBR・ROE(利益と純資産で評価)
  ├── 黒字成長企業          ──→ PEGレシオ(利益成長速度を加味して評価)
  └── 赤字・先行投資型成長株 ──→ PSR(売上高とその成長率で評価)
1. PSR(株価売上高倍率:Price-to-Sales Ratio)★小型成長株の必須指標
赤字成長企業や、急成長中で利益を意図的に抑えている中小・小型株の評価において、最も妥当性が高く威力を発揮する指標が「PSR」です。
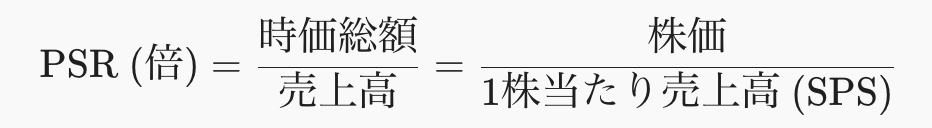
なぜ中小小型株で妥当性が高いのか?
利益が出ていない(赤字)企業の評価が可能:SaaSやプラットフォーム型IT企業など、事業拡大期の中小株は「研究開発費」「人件費」「広告宣伝費」などの先行投資を大量に投入するため、営業利益が赤字またはほぼゼロになります。この場合、PER(株価収益率)は計算不可能(または数千倍などの異常値)になりますが、PSRを使えば「売上規模に対して株価が妥当か」を客観的に測定できます。
会計操作を受けにくい:利益は減価償却費や投資費用などの会計上の操作で大きく変動しますが、トップラインである「売上高」は誤魔化しにくいため、企業の真の成長スケールを反映します。
目安と判断基準:
売上高成長率20%未満の中小企業:PSR 1〜2倍以下(割安の目安)
売上高成長率30%〜50%以上の高成長SaaS・IT企業:PSR 5〜10倍程度まで許容されるケースが多い
注意点(PSRの罠):
単にPSRが低いだけで「売上総利益率(粗利益率)が著しく低い商社や薄利多売ビジネス」を割安と判定してしまう危険があります。「粗利益率が高い(50%〜80%以上)高収益体質の企業」であることを前提にPSRを活用するのが鉄則です。
2. ROE(自己資本利益率)
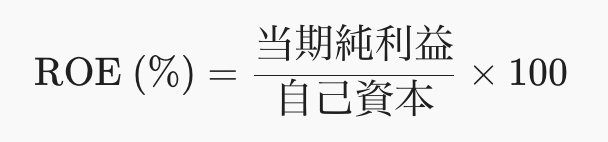
株主が出資したお金(自己資本)を使って、企業がどれだけ効率よく利益を出したかを示す「資本効率の指標」です。日本企業の平均は8%前後ですが、勝ち組の中小株を探す際は15%以上を基準とします。
3. PER(株価収益率)と PEGレシオ
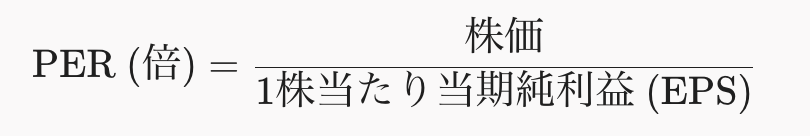
現在の株価が「1株当たり利益の何年分か」を示します。一般的な目安は15倍前後ですが、成長企業の場合はPER単体で判断すると誤った結論になります。そこで使うのがPEGレシオです。
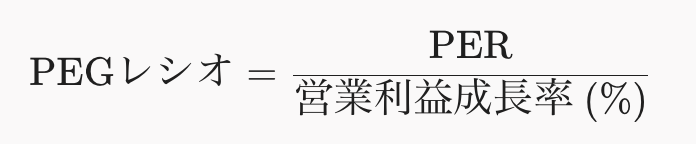
例:PERが30倍と一見割高に見える企業でも、利益成長率が30%であれば
30 ÷ 30 = 1.0となります。判断基準:PEGレシオが1.0倍未満は割安、2.0倍を超えると割高と判断します。成長速度に対して株価が放置されている黒字成長株を見つけ出す最強の指標です。
[4] 投資心理学(行動ファイナンス)で自分を制する
株式市場で負ける最大の原因は「知識不足」ではなく「自分自身の感情のコントロール失敗」です。
プロスペクト理論:人間は「同額の利益を得る喜び」よりも「損失を出す苦痛」を約2倍強く感じます。そのため、含み益が出るとすぐに確定したくなり(利小)、含み損が出ると「いつか戻るはずだ」と現実逃避して損切りできなくなる(損大)という本能を持っています。勝つ投資家はルールに従い「利大損小」を機械的に徹底します。
認知の歪みとバンドワゴン効果:株価が連日上がっている銘柄を見ると、「乗り遅れたくない(FOMO)」という感情が働き、根拠のない高値で買ってしまう心理傾向です。市場の熱狂から一歩引き、誰も注目していない静かな時に買い、熱狂の中で売る冷徹さが必要です。
第6章:実践!買いから売りまでの完全アクションプラン
これまでの理論を実際の取引に落とし込むための具体的手順です。
STEP 1:スクリーニング条件の設定
証券会社(SBI証券、楽天証券、マネックス証券など)の銘柄検索機能で以下の条件を入力します。
市場:東証グロース、東証スタンダード
時価総額:50億円以上 〜 300億円以下
売上高変化率(前年同期比):+15%以上
営業利益変化率(前年同期比):+20%以上
ROE:10%以上
STEP 2:定性調査と決算資料の分析
抽出されたリストから、各社のIRページへアクセスし、直近の「決算説明資料」と「有価証券報告書」をダウンロードします。
ビジネスモデルの検証:何で稼いでいるか?ストック比率は高いか?
大株主の確認:創業者・社長が筆頭株主で、十分な株式を保有しているか?
成長へのロードマップ:会社側が示している中期経営計画に実現可能性があるか?
STEP 3:売買シナリオの作成と注文発注
買値の設定:板の薄い小型株では「成行注文」を使わず、必ず価格を指定する「指値注文」を発注します。
ロスカットラインの事前設定:購入と同時に、買値から-8%〜-10%下落した地点に「逆指値注文(自動損切り注文)」を発注し、感情が入る余地を排除します。
結び:知識は「一生モノの資産」になる
中小株投資は、正しい戦略と知識、そして厳格なルール遵守さえあれば、個人投資家が資本力のハンデを覆し、資産を劇的に拡大できる最高の主戦場です。
一時的な市場の流行や他人の推奨銘柄に身を委ねるのではなく、「企業の成長を見極める財務分析力」「マクロ経済を読む視点」「自らの感情を制御する資金管理術」という一生モノの武器を身につけ、自らの手で市場で勝ち続ける投資家を目指していきましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。