


日経平均6万円割れの真相と7万円復活への道|急落要因と投資戦略を完全解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
序章:市場が直面している歴史的局面の鳥瞰
2026年11月6日の東京株式市場は、前日までの熱狂と警戒が激しく交錯する中、記録的な波乱の幕開けを迎えました。心理的・テクニカルな巨大防衛線と目されていた「日経平均株価6万円」の大台を一気に割り込み、寄り付き直後から5万7,000円台まで売り叩かれたのです。
【日経平均株価を巡る直近の軌跡】
・2026年 6月:AI・半導体主導で史上初となる「7万円」の大台を突破(一時7万2,000円台の高値を記録)
・2026年10月:秋口の調整を経て再び「7万円台」を一時回復
・2026年11月6日:米中間選挙ショックに端を発し、約5か月半ぶりの「6万円割れ」(5万7,000円台へ急落)
【日経平均株価を巡る直近の軌跡】
・2026年 6月:AI・半導体主導で史上初となる「7万円」の大台を突破(一時7万2,000円台の高値を記録)
・2026年10月:秋口の調整を経て再び「7万円台」を一時回復
・2026年11月6日:米中間選挙ショックに端を発し、約5か月半ぶりの「6万円割れ」(5万7,000円台へ急落)
モニターの数字だけを見つめていると、「バブル崩壊」「相場の終焉」といった過激な見出しに心が奪われがちになります。しかし、株価の乱高下の裏には、常に「マクロ経済の地殻変動」「金融政策の思惑」「市場特有の指数算出ルールによる構造的歪み」が存在しています。
本稿では、今回発生した急落劇の真実から、日経平均とTOPIXの乖離、米中間選挙後の国際金融動向、主力銘柄のテクニカル下値メド、7万円回復へのロードマップ、そして個人投資家が生き残るための資金管理術に至るまで、全視点を徹底的に深掘りして解説します。
第1章:今、何が起きているのか? —— 急落のトリガーとドミノ倒しの全真相
今回の急落は、何か単一の突発的な事故によって起きたものではありません。複数のマグマが同時に噴出したことで、先物市場と現物市場が相互に売りを加速させる「ネガティブ・スパイラル」に陥った結果です。
米中間選挙(民主党躍進)
 └─ AIデータセンター環境規制・反トラスト法制化の懸念
     └─ 米メガテック・半導体急落(ナスダック -5.52%)
         └─ 大阪夜間先物の急落(5万7,400円へ)
             └─ 日経平均寄り付きからのストップロス連鎖(6万円割れ)
米中間選挙(民主党躍進)
└─ AIデータセンター環境規制・反トラスト法制化の懸念
└─ 米メガテック・半導体急落(ナスダック -5.52%)
└─ 大阪夜間先物の急落(5万7,400円へ)
└─ 日経平均寄り付きからのストップロス連鎖(6万円割れ)
1. 米中間選挙の結果と「AIインフラ規制」の急浮上
最も直接的な引き金となったのは、前日の米国市場を襲ったハイテク株安です。米中間選挙において議会の勢力図が変化し、民主党が主導権を強めたことで、これまでバイデン・トランプ両政権下で事実上の野放し状態に近かった「AIデータセンターへの巨額投資」に対する逆風が強く意識されました。
電力インフラと地域住民負担への批判: 米国内の電力消費量の急増と電気代高騰を受け、新規データセンターの送電網接続に対する環境アセスメントの厳格化法案が取り沙汰されました。
巨大ハイパースケーラーへの反トラスト監視: プラットフォーマーによるAI市場の寡占に対する監視強化が意識され、ナスダック総合指数が-5.52%、S&P500が-4.36%と急落しました。
2. 日経225先物の夜間暴落と「6万円ストップロス」の発動
米国市場の急落は、直ちに大阪取引所の日経225先物(夜間セッション)を直撃しました。先物は前日引けから3,500円以上も値を消し、5万7,400円まで沈み込みました。 翌朝の現物市場が開くと同時に、以下のプログラム売買が一気に発動しました。
心理的節目の損切り注文: 「6万円を割り込んだら機械的に手じまう」と設定されていた機関投資家や個人投資家の逆指値売り注文(ストップロス)。
CTA(商品投資顧問)のトレンドフォロー売り: 短期のテクニカル指標が「売り転換」したことを合図に、アルゴリズムが容赦のない自動売りを浴びせました。
3. 値がさ半導体株への売り集中
日経平均は、アドバンテストや東京エレクトロン、ディスコといった値がさ半導体株の寄与度が突出して高い指数です。米国のフィラデルフィア半導体株指数(SOX指数)が暴落したことで、これらの銘柄群が軒並み寄り付きから気配値を切り下げ、指数全体の下げ幅を劇的に拡大させました。
4. 日銀の追加利上げ観測とボラティリティの跳ね上がり
政策決定会合の議事要旨などから、日銀が年内の追加利上げを視野に入れているとの見方が根強く、金利上昇に伴う流動性収縮への警戒感が燻っていました。相場の恐怖度を示す「日経平均VI(ボラティリティ・インデックス)」は平時の15〜20台から一気に33台へと急伸。ボラティリティが高まると、リスク管理モデル(VaRなど)を採用している海外ヘッジファンドは保有ポジションを強制的に縮小(デレバレッジ)せざるを得ず、これが現物株へのさらなる売り圧力となりました。
第2章:市場の構造的歪み —— 日経平均とTOPIXの乖離を完全解明
多くの初心者が陥る典型的な罠が、「日経平均が暴落した=日本企業全体がダメになった」という早合点です。この誤解を解くためには、日本を代表する2つの株価指数——「日経平均株価」と「TOPIX(東証株価指数)」の算出メカニズムの違いを正確に把握しなければなりません。
【日経平均株価の算出構造(株価加重)】
 対象:東証プライムから選定された225銘柄
 特徴:1株の「株価の高さ(みなし額面ベース)」で影響力が決まる。
       極端な例として、株価3万円の半導体株が5%動く方が、
       株価1,500円の巨大銀行株が5%動くよりも指数に与える影響が何十倍も大きい。

【TOPIXの算出構造(時価総額加重)】
 対象:東証プライム市場の全銘柄(約1,600〜2,000銘柄)
 特徴:市場に出回る「時価総額(企業の総価値)」の大きさで影響力が決まる。
       トヨタ自動車や三菱UFJフィナンシャル・グループなど、時価総額数兆〜数十兆円の
       大型バリュー株の動向が色濃く反映される。
【日経平均株価の算出構造(株価加重)】
対象:東証プライムから選定された225銘柄
特徴:1株の「株価の高さ(みなし額面ベース)」で影響力が決まる。
極端な例として、株価3万円の半導体株が5%動く方が、
株価1,500円の巨大銀行株が5%動くよりも指数に与える影響が何十倍も大きい。
【TOPIXの算出構造(時価総額加重)】
対象:東証プライム市場の全銘柄(約1,600〜2,000銘柄)
特徴:市場に出回る「時価総額(企業の総価値)」の大きさで影響力が決まる。
トヨタ自動車や三菱UFJフィナンシャル・グループなど、時価総額数兆〜数十兆円の
大型バリュー株の動向が色濃く反映される。
なぜ今回、二つの指数の間に強烈な乖離が生じたのか?
【市場で起きた「乖離」の構図】
[日経平均株価] ――→ 6万円割れ・数千円規模の大暴落(半導体・値がさ株が直撃)
[TOPIX]       ――→ 小幅な下落にとどまり極めて底堅い(銀行・保険・バリュー株が堅調)
[NT倍率]      ――→ 日経平均 ÷ TOPIX の数値が急低下(ハイテク偏重の巻き戻し)
【市場で起きた「乖離」の構図】
[日経平均株価] ――→ 6万円割れ・数千円規模の大暴落(半導体・値がさ株が直撃)
[TOPIX] ――→ 小幅な下落にとどまり極めて底堅い(銀行・保険・バリュー株が堅調)
[NT倍率] ――→ 日経平均 ÷ TOPIX の数値が急低下(ハイテク偏重の巻き戻し)
半導体株の極端なウェイト: 日経平均は、上位10〜15銘柄だけで指数の35〜40%以上のシェアを占めています。特にアドバンテスト、東京エレクトロン、ファーストリテイリング、ソフトバンクグループの4社が大きく売られるだけで、残り200銘柄以上が平穏であっても指数は千円単位で暴落します。
金融・バリュー株のクッション機能: TOPIXでは、三菱UFJ、三井住友、みずほなどのメガバンクや、東京海上などの保険、総合商社などの比率が高くなっています。日銀の利上げ観測やインフレの定着は、金融株にとっては「利ざや拡大」「運用益改善」という強烈な追い風です。そのため、TOPIX構成比の高い金融株は下落するどころか逆行高を見せる場面もあり、TOPIX全体の下値を強固に支えました。
導き出される本質的結論: 「日経平均の大暴落」の正体は、「グローバルAI・ハイテク相場の局所的なバブル是正と先物主導のオーバーシュート」であり、「日本企業全体の稼ぐ力や経済基盤が崩壊したわけではない」ということです。日経平均単体だけを見てパニックになる投資家は、この指数の歪みを見落としています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:主要半導体銘柄のテクニカル分析と下値支持線
日経平均の下げ止まりを見極めるには、売りの震源地となった半導体ツートップ——東京エレクトロン(8035)とアドバンテスト(6857)のチャート上の攻防ラインを精査することが不可欠です。
【東京エレクトロン(8035) サポートライン概念図】
 現在値(下落中)
   │
   ├─ 第1メド:9,500円〜9,650円(直近安値ライン・打診反発エリア)
   │
   ├─ 第2メド:9,000円〜9,100円(75日・100日移動平均線・トレンド防衛ライン)
   │
   └─ 岩盤支持帯:8,500円近辺(過去の長期もみ合い上限・出来高最大累積ゾーン)
【東京エレクトロン(8035) サポートライン概念図】
現在値(下落中)
│
├─ 第1メド:9,500円〜9,650円(直近安値ライン・打診反発エリア)
│
├─ 第2メド:9,000円〜9,100円(75日・100日移動平均線・トレンド防衛ライン)
│
└─ 岩盤支持帯:8,500円近辺(過去の長期もみ合い上限・出来高最大累積ゾーン)
1. 東京エレクトロン(8035)のテクニカル下値メド
第1下値メド(9,500円〜9,650円): 直近の押し目安値である9,655円近辺と、大台の9,500円が重なる水準です。短期デイトレーダーやAIアルゴリズムによる自律反発狙いの買いが最初に入りやすいエリアです。
第2下値メド(9,000円〜9,100円): 中期的な上昇トレンドを支えてきた75日移動平均線および100日移動平均線が収束するテクニカルの要衝です。ここを明確に割り込むと、中期スイング勢のロスカットが加速します。
岩盤サポート帯(8,500円近辺): かつて数ヶ月にわたりもみ合っていたレンジの上限であり、過去の価格帯別出来高が極めて厚く積み上がっているゾーンです。機関投資家の実需買い(年金や運用信託のポートフォリオ組み入れ)が強く期待される絶対防衛ラインです。
2. アドバンテスト(6857)のテクニカル下値メド
AI向け高性能半導体(GPU等)の検査装置で圧倒的世界シェアを握る同社は、業績拡大への期待から株価の急騰ピッチが最も速かった分、調整局面のボラティリティも最大化しています。
【アドバンテスト(6857) サポートライン概念図】
 現在値(29,000円近辺で攻防)
   │
   ├─ 第1メド:28,000円〜28,150円(理論株価基準・直近レンジ下限)
   │
   ├─ 第2メド:25,000円〜26,000円(過去半年間の主要出来高集中帯)
   │
   └─ 深押しメド:23,000円近辺(200日線・年初来上昇幅の61.8%押し)
【アドバンテスト(6857) サポートライン概念図】
現在値(29,000円近辺で攻防)
│
├─ 第1メド:28,000円〜28,150円(理論株価基準・直近レンジ下限)
│
├─ 第2メド:25,000円〜26,000円(過去半年間の主要出来高集中帯)
│
└─ 深押しメド:23,000円近辺(200日線・年初来上昇幅の61.8%押し)
第1下値メド(28,000円〜28,150円): 直近の理論株価サポートおよびPBR水準から算出される支持線です。29,000円の節目を割り込んだ場合、まず買いの手が伸びる水準です。
第2下値メド(25,000円〜26,000円): 過去6ヶ月間で最も約定数が多かったボリュームゾーンです。短期的な過熱感が完全に剥落し、ファンダメンタルズ派のバリュー投資家が参入してくる中期的な節目です。
深押し時のメド(23,000円近辺): 長期の方向性を示す200日移動平均線が走行しており、年初からの大幅上昇波に対する「黄金比(フィボナッチ・リトレースメント61.8%押し)」に合致する水準です。
第4章:短期と長期の複眼で読み解く相場観
投資で致命傷を負う人の共通点は、「短期の現象」と「長期の潮流」をごちゃ混ぜに評価してしまう点にあります。時間軸を分離して相場観を整理します。
1. 短期的目線(数日〜数ヶ月):ボラティリティ警戒と底値模索のプロセス
短期的な市場は、物理法則と同じく「慣性の法則」で動きます。急落した相場はすぐには静止できません。
6万円の「レジスタンス化(上値の壁)」: これまで強固な床(サポート)だった6万円という水準は、一度下回ると「戻り待ちの売りが降ってくる天井(レジスタンス)」へと役割が逆転します。6万円近辺までリバウンドしても、そこで戻り売りに押されて再度下値を試す動きが定石です。
下値レンジの想定: 短期的には5万5,000円〜5万7,000円のレンジで値固めを模索する展開が濃厚です。
底打ちのチェックシグナル: ①日足ローソク足で長い「下ヒゲ」を伴う陽線の出現、②米国のSOX指数およびナスダック指数の反発、③日経平均VIが30台から20台前半へ急低下することの3点を確認するまでは、本格的な反発とは言えません。
2. 長期的目線(半年〜数年):持続的ブル相場における「健全な調整」
長期的な構造に目を向けると、今回の6万円割れは悲観するべき事象ではなく、過熱したエンジンを冷やす「押し目」に過ぎません。
【日本株を支える4大ファンダメンタルズ(不変の土台)】
1. 東証のPBR改革と資本効率の改善(ROE向上への強い圧力)
2. 企業の巨額な自社株買い・増配トレンド(株主還元の構造的定着)
3. 30年ぶりのデフレ完全脱却とインフレ・賃上げの好循環(名目GDPの拡大)
4. 政策保有株(持合株)の解消による実需買いと市場透明化
【日本株を支える4大ファンダメンタルズ(不変の土台)】
1. 東証のPBR改革と資本効率の改善(ROE向上への強い圧力)
2. 企業の巨額な自社株買い・増配トレンド(株主還元の構造的定着)
3. 30年ぶりのデフレ完全脱却とインフレ・賃上げの好循環(名目GDPの拡大)
4. 政策保有株(持合株)の解消による実需買いと市場透明化
株価の理論値は「EPS(1株当たり利益) × PER(株価収益率)」で決定されます。 今回の急落は、米国のハイテク規制懸念や先物の投げ売りによって「PER(期待値)」が一時的に縮小した現象です。しかし、日本企業の「EPS(稼ぐ力)」そのものは失われていません。むしろ円安の定着や価格転嫁、コスト構造改革によって企業収益は過去最高圏を更新し続けています。EPSが年率8〜10%のペースで成長を続ける限り、PERが適正水準に戻るだけで株価は再び上昇軌道へと回帰します。
焦って積立投資を辞めるな
1. なぜ急落時こそ「積立を継続」すべきなのか?
定額積立投資のメカニズムは、株価が下がったときに真価を発揮するように設計されています。
「口数(数量)」を安く大量に仕込める: 毎月(または毎日)決まった金額を買い付けるため、株価が高い局面(7万円台)では少ししか買えませんが、株価が急落して割安になった局面(5万円〜6万円台)では自動的により多くの購入口数を仕込むことができます。
平均取得単価(買値の平均)を劇的に引き下げる: 高値圏で始めた人ほど、この急落局面で淡々と買い続けることで全体の平均コストが下がります。将来日経平均が再び7万円や高値に戻った際、急落時に仕込んだ大量の口数が強烈な利益押し上げ要因(ブースター)へと変化します。
一番やってはいけない「積立停止・狼狽売り」: 積立を止めてしまうと、「高値のときにだけ買って、安値のバーゲンセールでは買わない」という最も非効率な行動を取ることになります。
2. 「楽観主義」を支える客観的な根拠
ここでいう「楽観」とは、根拠のない単なる願望ではなく、歴史と資本主義の構造に裏打ちされた合理的な確信です。
資本主義の成長モメンタム: 世界中の企業は日々、より効率的な技術を開発し、利益を上げようと競争しています。人類が豊かさを求め、イノベーションを起こし続ける限り、長期的な株価トレンドは右肩上がりを描きます。
ショック相場は必ず通過する: ITバブル崩壊、リーマンショック、コロナショックなど、過去のあらゆる暴落局面でも「もう経済は終わりだ」と言われましたが、数ヶ月〜数年スパンで見ればすべて乗り越え、最高値を更新し続けてきました。
時間の複利効果: 10年、20年の時間軸を持つ長期積立投資家にとって、数週間や数ヶ月の「数千円単位の調整」は、長いチャート上の小さなノッチ(くぼみ)に過ぎません。
心穏やかに乗り切るための実践ルール
口座を見すぎない: 日々の評価損益を毎時間チェックすると感情(恐怖)が刺激されます。積立設定が自動で動いていることを確認したら、画面を閉じるのが最善です。
入金力の維持: 無理な追加投資をする必要はありません。本業や日常生活を普段通り過ごし、淡々と決められた資金を入金し続けることが最も強い戦略です。
市場が荒れている今こそ、「安く買えるボーナスタイムが来た」と一歩引いた視点で捉え、長期の航海計画を愚直に継続していきましょう。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:米中間選挙の結果が与える中長期の地殻変動
米国の政治構造の変化は、ハイテク産業と世界的な資金フローに不可逆的な変化をもたらします。
1. ハイテク政策における「量から質への大転換」
データセンター建設の審査厳格化: 送電網(グリッド)への接続許可基準が引き上げられ、電力供給を確保できないプロジェクトは着工延期を余儀なくされます。
投資の厳選(ROIの重視): メガテック企業は「手当たり次第にGPUを買い集める競争」を終了し、「本当に利益を生み出せる特定領域のインフラにのみ資本を投じる」姿勢へと舵を切ります。
対中半導体規制の法制化: 大統領令による一時的な措置から、議会立法を通じた恒久的なサプライチェーン管理体制へと移行し、中国市場への依存度が高い企業とそうでない企業の選別が進みます。
2. グローバル金融市場への波及効果
米長期金利の安定と財政規律: 議会が「ねじれ」の状態に近づいたことで、野放図な財政支出法案や極端な減税策が通りにくくなります。これは米国債の増発ペース鈍化を意味し、米10年債利回りの低下(金利の落ち着き)要因として働きます。
FRBの独立性担保: 政治的な利下げ要求などの圧力が緩和され、パウエル議長をはじめとするFRBは「インフレ動向と雇用データに基づいた規律ある金融政策」を遂行しやすくなります。
グロース偏重からバリュー・分散への資金回帰: ハイテク一極集中の時代が終わり、電力・インフラ・金融・消費といった幅広いセクターに世界中の機関投資家マネーが再配分される「グレート・ローテーション」が加速します。
第6章:総合判断 —— 7万円に復活する見込みは「いつ」か?
ファンダメンタルズ(企業業績)、政策イベントの日柄、テクニカル分析を統合した結果、日経平均株価が再び7万円を奪還する時期は「2027年春(3月〜5月)」が最も蓋然性の高いメインシナリオと結論づけられます。
【7万円奪還のシナリオ分析】

■ メインシナリオ(確率 60%):2027年 春(3月〜5月)
 ├─ 理由①:3〜4ヶ月の日柄調整により、6万円前後のしこり玉・信用買い残が解消される
 ├─ 理由②:米国の新議会招集後、AI規制が「現実的な枠組み」に着地して悪材料が出尽くす
 └─ 理由③:2027年3月期決算発表で日本企業の力強いEPS成長と新年度見通しが確認される

■ 強気シナリオ(確率 25%):2026年 12月末〜2027年1月
 ├─ 理由①:米国の年末ラリー(タックスロス・セリング解消後の買い戻し)の発生
 └─ 理由②:半導体在庫調整の早期終了とSOX指数の急反発

■ 慎重シナリオ(確率 15%):2027年 秋以降
 └─ 理由:米景気後退入りの懸念や日米金利差縮小による急激な円高(1ドル=130円割れなど)
【7万円奪還のシナリオ分析】
■ メインシナリオ(確率 60%):2027年 春(3月〜5月)
├─ 理由①:3〜4ヶ月の日柄調整により、6万円前後のしこり玉・信用買い残が解消される
├─ 理由②:米国の新議会招集後、AI規制が「現実的な枠組み」に着地して悪材料が出尽くす
└─ 理由③:2027年3月期決算発表で日本企業の力強いEPS成長と新年度見通しが確認される
■ 強気シナリオ(確率 25%):2026年 12月末〜2027年1月
├─ 理由①:米国の年末ラリー(タックスロス・セリング解消後の買い戻し)の発生
└─ 理由②:半導体在庫調整の早期終了とSOX指数の急反発
■ 慎重シナリオ(確率 15%):2027年 秋以降
└─ 理由:米景気後退入りの懸念や日米金利差縮小による急激な円高(1ドル=130円割れなど)
なぜ「2027年春」なのか? —— バリュエーション(算数)による証明
株価の計算式を思い出してください。

過去の7万円到達時: EPSが約3,500円、PERが約20倍という「期待先行の高バリュエーション」によって達成されていました。
調整後の現在: PERが16〜17倍程度まで圧縮されたため、株価が5万7,000円〜6万円へと急落しました。
2027年春の見通し: 企業収益の拡大と大規模な自社株買い(発行済株式数の減少)により、EPSは3,800円〜4,000円水準へと自律的に切り上がります。
結果: PERが過熱感のない17.5倍〜18.4倍程度に落ち着いた状態のままでも、掛け算の結果として「4,000円 × 17.5倍 = 70,000円」という計算が自然と成立します。
すなわち、2027年春の7万円奪還は「無理なバブルの再来」ではなく、「企業の実力に見合った正当な価格への到達」として実現する可能性が極めて高いのです。
第7章:7万円奪還局面で指数をアウトパフォームする有望セクター・銘柄
相場が反発して7万円へと駆け上がるプロセスでは、すべての銘柄が一律に上がるわけではありません。前回の相場を牽引した「ハイテク単独走」から、実需と還元を伴う「バランス型ポートフォリオ」へのシフトが不可欠です。
【7万円奪還相場を牽引する4大エンジン】
1. 実需重視の半導体・先端部材(アドバンテスト、東京エレクトロン、TDK)
2. 電力インフラ・重電・エネルギー(日立製作所、三菱重工業、富士電機)
3. 金融・メガバンク(三菱UFJフィナンシャルG、三井住友FG、東京海上HD)
4. 高収益IP・独自プラットフォーム(リクルートHD、バンダイナムコHD)
【7万円奪還相場を牽引する4大エンジン】
1. 実需重視の半導体・先端部材(アドバンテスト、東京エレクトロン、TDK)
2. 電力インフラ・重電・エネルギー(日立製作所、三菱重工業、富士電機)
3. 金融・メガバンク(三菱UFJフィナンシャルG、三井住友FG、東京海上HD)
4. 高収益IP・独自プラットフォーム(リクルートHD、バンダイナムコHD)
1. 実需重視の半導体・部材(選別的ハイテク)
AI規制があっても「物理的に作らざるを得ない」領域を押さえている企業が主役です。
アドバンテスト(6857): 最先端GPUの歩留まり向上に直結するテスター(検査装置)で世界市場をほぼ独占。
東京エレクトロン(8035): 成膜・コータデベロッパなど前工程の必須装置を網羅。過度の売り込まれに対する自律反発力が随一。
TDK(6762): データセンターの消費電力を劇的に削減するための高効率電源部材や次世代インダクタで世界シェアを拡大。
2. 電力インフラ・重電(国策・世界需要の受け皿)
AIデータセンターのボトルネックが「半導体の調達」から「電力と送電網の確保」へと移行した恩恵をダイレクトに受けるセクターです。
日立製作所(6501): スイスABBから買収したパワーグリッド(送配電)部門が世界シェア首位。世界中からの変電設備受注残高が過去最高を更新中。
三菱重工業(7011): 防衛需要の急拡大に加え、データセンター向けのガスタービン自家発電設備や小型モジュール炉(SMR)の開発でトップランナー。
富士電機(6504): データセンター向け無停電電源装置(UPS)やパワー半導体で高い競争力を保持。
3. メガバンク・金融(日銀正常化とPBR改革の旗手)
三菱UFJ(8306) / 三井住友FG(8316): 日銀の金利引き上げにより、長年ゼロに近かった国内貸出利ざやが本格的に拡大。さらに、持ち合い株式の売却によって得た巨額の現金を「自社株買い」と「増配」に惜しみなく投入しており、株価の下値が極めて堅固です。
東京海上HD(8766): 政策保有株のゼロ化目標を掲げ、資本効率の劇的な改善を推進。インフレに対応した保険料率改定能力も強みです。
4. 独自の知的財産(IP)・非半導体グロース
リクルートHD(6098): 世界最大の求人検索プラットフォーム「Indeed」にAIを高度実装し、採用マッチングの単価と成約率を大幅に引き上げ。
バンダイナムコHD(7832): 『機動戦士ガンダム』『ドラゴンボール』『ワンピース』など、世代や国境を越えて収益を生み出し続けるIP(知的財産)を多数保有。マクロ経済の動向に業績が左右されにくいディフェンシブ性を兼備。
第8章:相場の急落局面で勝つ「底打ち判定法」と「資金管理の鉄則」
市場が暴落した際、最もやってはならないのは「値頃感(安くなったように見えるから)」だけで全資金を一気に投入することです。プロは感覚ではなく、明確な「サイン」と「数式」に基づいて行動します。
1. 底打ちを証明する3つの客観的サイン
日足チャートでの「長い下ヒゲ」の出現: 寄り付き後に激しい投げ売りが出たものの、大引けにかけて猛烈に買い戻された痕跡(下ヒゲ)は、市場の売り玉が枯渇した最も確実な証拠です。
ダウ理論に基づく「安値・高値の切り上げ」: 一番底を付けた後、数日かけて反発し、その後の押し目が「一番底の最安値を下回らずに反転する」ことを確認します。この「二番底の形成」があって初めて、下降トレンドから上昇トレンドへの転換が証明されます。
短期移動平均線(5日線)の奪還と向き: 株価が終値で5日移動平均線を上回り、かつ5日線の傾きが下向きから「横ばい〜上向き」に変化した瞬間が、最初の安全な打診エントリーポイントです。
2. 計画的分割エントリー(3分割ピラミッディング法)
資金を一括で投じず、勝率の高まりに応じてポジションを積み増す手法です。
【3分割ピラミッディングの流れ】

[第1弾:打診買い(総投入資金の20%)]
  ・条件:セリングクライマックス(大出来高+下ヒゲ)を確認した翌日
  ・目的:底値圏にアンカーを打つ。ダマシに備えて最小ロットに抑える。
     ↓
[第2弾:本格買い(総投入資金の30%)]
  ・条件:二番底を形成し、安値切り上げがテクニカルに確定した時点
  ・目的:トレンド転換の初動に確信を持って乗る。
     ↓
[第3弾:追撃買い(総投入資金の50%)]
  ・条件:直近の戻り高値や主要な節目(6万円など)を力強くブレイクした時点
  ・目的:含み益が乗っている安全な状態でフルポジションを完成させる。
【3分割ピラミッディングの流れ】
[第1弾:打診買い(総投入資金の20%)]
・条件:セリングクライマックス(大出来高+下ヒゲ)を確認した翌日
・目的:底値圏にアンカーを打つ。ダマシに備えて最小ロットに抑える。
↓
[第2弾:本格買い(総投入資金の30%)]
・条件:二番底を形成し、安値切り上げがテクニカルに確定した時点
・目的:トレンド転換の初動に確信を持って乗る。
↓
[第3弾:追撃買い(総投入資金の50%)]
・条件:直近の戻り高値や主要な節目(6万円など)を力強くブレイクした時点
・目的:含み益が乗っている安全な状態でフルポジションを完成させる。
3. 破産を防ぐ「資金管理の3大鉄則」
どんなに優れた相場観を持っていても、資金管理を誤れば一度のショックで市場から退場させられます。以下の3原則を厳格に順守してください。
① 「2%ルール」(許容最大損失額の固定)
1つの投資アイデアにおいて、損切りになった場合に失う金額を「総運用資産の2%以内」に抑えるよう、購入株数を逆算します。
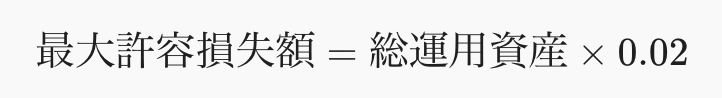
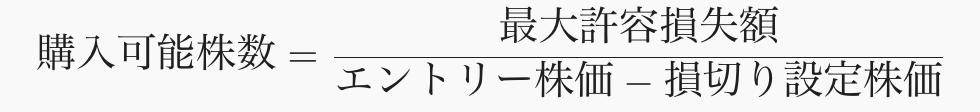
具体例: 運用資産が500万円の場合、許容損失は「500万円 × 2% = 10万円」です。 株価30,000円の銘柄を買い、損切りラインを28,000円(下落幅2,000円)に置く場合: 「10万円 ÷ 2,000円 = 50株」 したがって、この取引で買ってよいのは最大でも50株までとなります。「買えるだけ買う」のではなく、「負けたときの損失額から株数を決める」のがプロの思考法です。
② 損切りラインのトレール(引き上げ)
株価が第2弾、第3弾へと上昇するにつれて、損切り注文の基準ラインを「当初の最安値」から「第1弾の買値(建値)」、さらには「直近の押し安値」へと引き上げていきます。これにより、万が一相場が急変しても、「最悪でもトントン(プラスマイナスゼロ)で逃げ切れる状態」を意図的に作り出します。
③ キャッシュ比率(現金保有比率)の厳守
相場が乱高下している間は、全資産の30%〜50%を必ず日本円のキャッシュとして手元に残します。手元に現金があるという事実そのものが、投資家のメンタルをパニックから守り、真の絶好の買い場が訪れた際に冷静に行動できる原動力となります。
終章:なぜ今、金融と投資の知識が人生最大の武器になるのか?
今回の「日経平均6万円割れ」という事象に直面したとき、世の中の反応は真っ二つに分かれました。
一方は、テレビやSNSのセンセーショナルな見出しに怯え、「もう株は終わりだ」「大損した」とパニックになって狼狽売りを出し、大切な資産を市場に差し出してしまった人々です。
もう一方は、指数の歪みを見抜き、米国の政策変化を分析し、バリュエーションを計算して「過熱感が取れた絶好の仕込み場が近づいている」と冷静にチャンスを伺っている人々です。
この決定的な差を生み出したものは何でしょうか? 生まれ持った才能でも、投機的な勘でもありません。「金融と投資の体系的な知識を持っていたかどうか」——ただそれだけです。
1. 「価格(Price)」と「価値(Value)」を混同しない知性
資本主義の世界において、偉大な投資家ウォーレン・バフェットはこう語りました。
「価格とは、あなたが支払うもののこと。価値とは、あなたが手に入れるもののことだ。」
金融知識がない人は、「価格」だけを見て一喜一憂します。6万円から5万7,000円に下がると、まるで会社そのものが価値を失ったかのように錯覚します。しかし、知識を持つ人は「価値」を見ます。優れた技術、圧倒的な世界シェア、優秀な人材、毎年積み上がる利益——それらの本質的価値は、1日で数千円下がったからといって1ミリも毀損していません。市場がパニックに陥り、価値あるものが不当に安く叩き売られている瞬間を「バーゲンセール」として捉えられるのは、知識という名の眼鏡をかけている人だけです。
2. 資本主義というゲームのルールを理解する
トマ・ピケティが『21世紀の資本』で証明した有名な不等式があります。
r(資本収益率):株や不動産などの投資から得られるリターン(年4〜5%程度)
g(経済成長率):働いて得る給料の伸び率(年1〜2%程度)
歴史上いかなる時代においても、「資本から得られる富の増加スピード」は「労働によって得られる給料の増加スピード」を上回り続けてきました。この過酷な現実から目を背け、汗水流して稼いだお金をただ銀行預金(実質的にインフレで目減りする資産)に眠らせておくことは、資本主義というシステムの中で自ら不利な立場を選び続けていることと同義です。
金融を学ぶということは、単に目先の小遣いを稼ぐことではありません。「自分自身が労働者として働くだけでなく、資本家として世界経済の成長の果実を公平に受け取る側に回る」ための、不可欠なライセンスを手に入れることなのです。
3. 感情という最大の敵を制する「知識の防壁」
投資において最も恐ろしい敵は、インフレでも、金利上昇でも、米国の規制でもありません。あなた自身の心の中に潜む「強欲」と「恐怖」です。
相場が過熱して高値を更新しているときは、「乗り遅れたくない」という強欲に負けて高値掴みをする。
相場が急落して嵐が吹き荒れているときは、「これ以上損をしたくない」という恐怖に負けて底値で投げ出す。
この破滅的な行動パターンから抜け出す唯一の手段が、「客観的なデータと論理に基づく投資哲学(ルール)」です。指数の仕組みを知っていれば、日経平均が暴落してもTOPIXを見て冷静になれます。資金管理のルールを知っていれば、損失をコントロールできるため夜もぐっすり眠ることができます。
相場はこれからも、暴騰と暴落を幾度となく繰り返します。7万円を奪還した後には、また8万円、9万円への挑戦と、それに伴う激しい調整が待っているでしょう。その荒波の中で、あなたの大切な資産と未来を守り、確実に成長させてくれる唯一の羅針盤は、あなた自身の頭の中に蓄えられた金融のリテラシーです。市場の混乱を恐れるのではなく、知性を武器にして冷静に立ち向かい、豊かな未来を切り拓いていってください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
