


50代の早期退職にメリットはない?損得のリアルと投資の基礎
「FIREの幻想」と「経済的合理性」を超えて人生の主導権を握る資産戦略
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
目次
はじめに:早期退職(FIRE)ブームの光と影
なぜ今、早期退職を目指す人が急増しているのか
広がる「自由への憧れ」と、その裏に潜む落とし穴
早期退職の概要と主なスタイル
FIREの基本概念と「4%ルール」の仕組み
4つのFIREスタイル(Fat / Lean / Side / Coast)
なぜ現実解として「サイドFIRE」「Coast FIRE」が支持されるのか
早期退職の真のメリット・デメリット
早期退職がもたらす最大の価値(健康寿命、自己決定権、心理的平穏)
「経済的には圧倒的に損」という冷徹な事実
会社員を続ける場合の経済的恩恵との比較(生涯賃金、厚生年金、労使折半)
「経済的自立を達成して、あえて会社員を続ける」最強の選択肢
Fuck-you Money(いつでも辞められる自由)がもたらす心理的安全性
出世競争からの離脱と理不尽なストレスの無力化
会社の「信用」と「福利厚生」にタダ乗りする戦略
暴落リスクの完全無力化と複利の最大化
Coast FIREの設計とシミュレーション
通常のFIREとCoast FIREの決定的な違い(必要資金の大幅削減)
年齢別・必要元本の試算(30代なら1,500万円前後で成立する理由)
生活費の積立プレッシャーから解放される実務的メリット
重要ポイント:停滞相場・高インフレに対する危機管理
実質利回り(名目利回り − インフレ率)がゼロになるリスク
収益率配列リスク(シーケンス・オブ・リターン・リスク)の正体
計画が狂ったときの4つの修正レバー(少額積立再開、年金繰下げ、労働時間調整、資産再編)
金融・投資知識の重要性:なぜ「知識なきリタイア」は破滅するのか
初心者が陥る4つの典型的な失敗パターン
生き残るための「3つの守りの知識」(生活防衛資金、アセットアロケーション、リスク許容度)
投資は「攻め」ではなく「守りと感情の制御」である
おわりに:お金は人生の目的ではなく「自由の道具」である
1. はじめに:早期退職(FIRE)ブームの光と影
1-1. なぜ今、早期退職を目指す人が急増しているのか
近年、SNSや書籍、各種メディアを通じて「FIRE(Financial Independence, Retire Early:経済的自立と早期リタイア)」という生き方が急速に浸透しました。かつて「定年退職」といえば60歳、あるいは再雇用制度を利用して65歳まで勤め上げるのが当たり前でした。
しかし現代において、20代〜40代を中心とした現役世代の間で、「可能な限り早く会社を辞め、株式などの投資運用益で暮らしたい」と熱望する人々が目立っています。
この背景には、単なる「怠けたい」「働きたくない」という動機を超えた、日本社会と個人の構造的な変化が存在します。
「会社=一生の保障」という前提の崩壊
終身雇用制度の形骸化、昇給ペースの鈍化、退職金給付水準の長期的な低下など、1つの企業に忠誠を誓い続けても報われる保証が薄れました。会社に頼り切る生き方そのものが、かえってハイリスクであるという認識が広がっています。
資産形成インフラの爆発的進化
かつて投資といえば、証券会社の窓口で高額な手数料を支払って限られた商品を買うか、専門知識を駆使したデイトレードを行う世界でした。しかし現在では、ネット証券の普及、信託報酬(運用コスト)が年0.1%を下回るような超低コストの世界分散型インデックスファンドの登場、そして新NISA制度に代表される非課税インフラの拡充により、一般の個人が中長期の複利効果を極めてフェアに享受できるようになりました。
時間と自己決定権の重視
長時間の満員電車、果てしない社内政治、理不尽な人間関係、形骸化した残業に人生の最盛期を捧げることに対して、「本当に自分の人生を生きているのか」という疑問を抱く人が急増しました。若く体力があるうちに、家族や趣味、個人の創作や探求に時間を使いたいという「時間主権」の回復が、早期退職への強い推進力となっています。
1-2. 広がる「自由への憧れ」と、その裏に潜む落とし穴
一方で、このブームは同時に多くの幻想を生み出しています。
「数千万円貯めて年利4%で運用すれば、一生働かずに南の島で暮らせる」
「高配当株を買えば毎月自動的にお金が振り込まれ、給料が要らなくなる」
といった過度に単純化された言説が、投資の基礎知識すら持たない層にまで広まりました。
株価が右肩上がりで推移している時期には、誰もが自分の運用能力を錯覚します。しかし、市場環境の暗転、予期せぬインフレーション、急激な円高・円安、税制や社会保険料の負担増など、不確実性に満ちた現実の荒波に直面したとき、知識を持たずにリタイアした人々は瞬く間に経済的・精神的な破綻へと追い込まれます。
早期退職とは、ただ「会社に行かなくてよくなる夢のチケット」ではありません。それは、これまで会社という組織が肩代わりしてくれていた無数のリスク(健康保険、厚生年金、税務処理、信用力、景気変動のクッション)を、すべて自分自身の頭脳と資産だけで引き受けるという「極めてシビアな経営者宣言」なのです。
2. 早期退職の概要と主なスタイル
2-1. FIREの基本概念と「4%ルール」の仕組み
早期退職の理論的支柱となっているのが、アメリカのトリニティ大学の研究チームが発表した「トリニティ・スタディ」に基づく「4%ルール」です。
これは、「米国の代表的な株価指数(S&P500など)と債券を組み合わせたポートフォリオを運用し、毎年の生活費として資産の4%を取り崩し続けた場合、30年後に資産が枯渇していない確率は95%以上である」という過去データに基づいたシミュレーションです。
この理論から逆算すると、以下の計算式が成立します。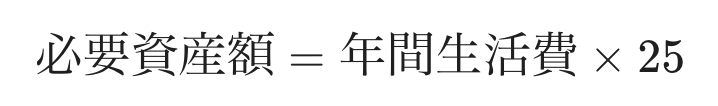
つまり、年間の生活費の25倍の資産を準備できれば、資産運用によるリターン(歴史的な平均年利回り約7%から、インフレ率約2〜3%を差し引いた実質利回り約4%)だけで生活費を賄い続けられるという計算になります。
| 想定される月間支出 | 年間生活費 | 必要資産の目安(25倍) | 4%運用時の年間想定引出額 |
月20万円 | 240万円 | 6,000万円 | 約240万円 |
月30万円 | 360万円 | 9,000万円 | 約360万円 |
月40万円 | 480万円 | 1億2,000万円 | 約480万円 |
しかし、この4%ルールは「過去の米国市場のデータ」「一定の債券比率」「30年間の期間」「インフレ率が一定範囲」といった厳格な前提のもとに成り立っています。40代など若くしてリタイアし、残り40〜50年という超長期を生きる日本人にとって、税金や為替リスクを無視して4%ルールを鵜呑みにすることは非常に危険です。
2-2. 4つのFIREスタイル
ひと口にFIREと言っても、その生活水準や労働との向き合い方によって、主に以下の4つの類型に分かれます。
【FIREの4類型】
┌─────────────────────────────┐
│ ① Fat FIRE(ファットFIRE)                             │
│   ・贅沢な生活水準を維持した完全リタイア                │
│   ・必要資金:2億〜3億円以上                            │
├─────────────────────────────┤
│ ② Lean FIRE(リーンFIRE)                              │
│   ・極限まで生活費を切り詰めた完全リタイア              │
│   ・必要資金:3,000万〜5,000万円程度                    │
├────────────────────────────┤
│ ③ Side FIRE(サイドFIRE) / Barista FIRE               │
│   ・生活費の半分を運用益、残り半分を軽労働で補う        │
│   ・必要資金:3,000万〜5,000万円程度                    │
├─────────────────────────────┤
│ ④ Coast FIRE(コーストFIRE)                            │
│   ・老後資金のみ先に確保し、日々の生活費は全額稼ぐ      │
│   ・必要資金:1,500万〜2,500万円程度                    │
└─────────────────────────────┘
Fat FIRE(ファットFIRE)
年間生活費1,000万円以上など、裕福な水準を維持したまま完全に仕事を辞める形態。必要資産は数億円規模に達し、一般的な給与所得者にとっては極めて到達難易度が高い領域です。
Lean FIRE(リーンFIRE)
固定費や交際費を極限まで削り、月10万〜15万円程度のミニマルな支出で完全リタイアする形態。必要元本は3,000万〜5,000万円と現実的ですが、病気、家電の故障、家族の冠婚葬祭、急激な物価上昇といった不測の事態に対して極めて脆弱であり、生活の余裕を失いやすいリスクを抱えています。
Side FIRE(サイドFIRE)
資産運用益だけで生活費のすべてを賄うのではなく、「生活費の半分程度(例:月10万〜15万円)を運用益で賄い、残りの半分はパートタイムや個人事業、フリーランスなどの無理のない労働で補う」スタイルです。
Coast FIRE(コーストFIRE)
「65歳時点で十分な老後資金になる金額」を若いうちに元本として先払い・放置し、日々の生活費は全額労働で稼ぐが、以後の老後積立を一切行わない(貯蓄率ゼロで暮らす)スタイルです。
2-3. なぜ現実解として「サイドFIRE」「Coast FIRE」が支持されるのか
近年、FIRE実践者の間では、完全リタイアを目指す「Fat」や「Lean」から、「サイドFIRE」や「Coast FIRE」へと明確にトレンドがシフトしています。その理由は極めて実利的なものです。
必要元本が劇的に低くなる: 完全リタイアには最低でも7,000万〜1億円以上が必要ですが、サイドFIREやCoast FIREであれば1,500万〜4,000万円程度で射程圏内に入ります。
相場暴落への圧倒的な耐性: 完全リタイアの場合、相場が暴落しても生活のために株を売らなければなりませんが、労働収入が月10万円でもあれば、株の取り崩しを停止して嵐が過ぎ去るのを待つことができます。
社会的な孤立の防止: 人間は「完全な無職」になると、他者との会話や役割を失い、深刻なメンタル不調に陥りがちです。適度な労働は精神衛生上、最も優れた安定剤となります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
3. 早期退職の真のメリット・デメリット
3-1. 早期退職がもたらす最大の価値
早期退職を目指す人が手に入れたいと切望している価値は、お金そのものではありません。お金と引き換えに獲得できる「代替不可能な無形資産」です。
健康寿命と活動可能時間の最大化
どれほど富を築いても、時間は不可逆です。65歳や70歳になって有り余る自由とお金を手に入れても、20代〜40代の頃と同じ体力、好奇心、消化力で世界中を旅したり、過酷なスポーツや新しい挑戦に没頭したりすることはできません。人生のピークパフォーマンスの時期を自分のために使えることこそ、早期退職がもたらす最大の配当です。
自己決定権(Autonomy)の回復
心理学の研究においても、人間の幸福度に最も強く寄与する要素は「収入の多さ」ではなく「自分の人生を自分でコントロールできている感覚(自己決定権)」であることが分かっています。何時に起き、誰と会い、何を食べ、何を断るかを100%自分で決定できる毎日は、それだけで精神を深く癒やします。
理不尽な人間関係・ストレスからの完全な遮断
社内の人間関係に起因する精神疾患や睡眠障害、過度な飲酒などの代償行為から完全に解放され、心身の健康を取り戻すことができます。
3-2. 「経済的には圧倒的に損」という冷徹な事実
しかし、ここで最も強調しなければならない客観的事実があります。それは、「純粋な経済合理性・生涯で手にする金銭的合計額の観点で見れば、早期退職にメリットはほぼ存在せず、圧倒的に大損である」という点です。
多くの初心者は「FIRE=お金持ちになること」と誤認していますが、実態は正反対です。早期退職とは、「本来定年まで働けば手に入っていたはずの莫大な経済的果実を自らドブに捨てて、時間を買い取る行為」に他なりません。
以下の比較表は、定年まで会社員を勤め上げた場合と、45歳で早期退職した場合の経済的格差を示したものです。
| 比較項目 | 会社員を継続(〜65歳定年) | 45歳で早期退職(完全リタイア) | 経済的な評価 |
生涯賃金(給与+賞与) | 45〜65歳の20年間で約1億〜1億5,000万円の確実なキャッシュフロー | 0円(全額を放棄) | 継続の圧倒的勝利 |
社会保険料の負担 | 健康保険・厚生年金を会社が50%負担(労使折半) | 国民健康保険・国民年金を全額自腹で負担 | 継続の圧倒的勝利 |
公的年金(厚生年金) | 65歳以降、手厚い「基礎年金+厚生年金」を受給 | 厚生年金が途切れ、将来の受給額が年間数十万円〜百万円単位で激減 | 継続の圧倒的勝利 |
退職金・企業年金 | 勤続年数に応じた満額の退職金・確定拠出年金を受け取り | 自己都合退職による減額、以後の積立停止 | 継続の圧勝 |
社会的信用力 | クレジットカード、住宅ローン、不動産融資、賃貸審査が極めて容易 | 無職扱いとなり、金融機関からの借入や賃貸契約の難易度が急上昇 | 継続の有利 |
市場急変時の耐性 | 株価が半減しても給与で生活が維持でき、安値で積立を継続可能 | 資産の減少が直ちに生活の破滅につながるため、パニック耐性が極めて低い | 継続の圧倒的勝利 |
「会社を辞めればスーツ代や飲み会代が浮く」といった程度の節約効果は、上記の数千万円〜1億円を超える機会損失と比べれば、誤差にも満たない微々たる金額に過ぎません。
早期退職とは、経済的な成功ではなく、「莫大な経済的損失を受け入れてでも、残りの時間を買い戻すという極めて贅沢な消費行動」であると正しく認識する必要があります。
4. 「経済的自立を達成して、あえて会社員を続ける」最強の選択肢
早期退職の経済的損失と、会社員生活のストレス。この2つのジレンマを完全に解決する「現代における最強の生存戦略」が存在します。
それが、「いつでも辞められるだけの資産(経済的自立)を確立した上で、あえて退職届を出さずに会社員を続ける」という立ち回りです。
欧米ではこの状態を可能にする資産を「Fuck-you Money(嫌な奴に『くたばれ』と言っていつでも立ち去れる資金)」と呼びます。退職するかどうかは問題ではなく、「辞める選択肢を自分が100%握っている」という事実そのものが、労働環境を一変させます。
【力関係の劇的な変化】
  [ 通常の会社員 ]
    生活費を会社に依存 ──(生殺与奪の権を握られる)──> 理不尽に耐えるしかない

  [ 資産を持った会社員 ]
    資産があるため依存ゼロ ──(いつでもログアウト可能)──> 嫌なことは断り、旨味だけ享受
4-1. 心理的安全性:理不尽なストレスの無力化
生活費のために働いている会社員は、上司のパワハラ、無意味な社内政治、不条理なノルマに対して、生活を守るために耐え忍ぶしかありません。しかし、経済的自立を達成した人間にとって、その力関係は完全に逆転します。
理不尽な要求への明確な「NO」: サービス残業や理不尽な業務の押し付けに対し、評価を恐れずに「それは私の業務範囲ではありません」「残業はいたしません」と平然と断ることができます。
忖度のない本質的な発言: 昇進やボーナスの査定を気にする必要がないため、役員や上司の顔色をうかがうことなく、社内で最も合理的で正しい提案ができるようになります。結果として、かえって社内での信頼や評価が高まるという逆説的な現象すら起こります。
「サザエさん症候群」の消滅: 日曜日の夕方に「明日からまた仕事だ」と憂鬱になるのは、生活を人質に取られているからです。「嫌なら明日辞表を出せばいい」と思えている人間にとって、出社は単なる「社会見学」や「暇つぶしのゲーム」へと変貌します。
4-2. 会社の「信用」と「福利厚生」へのタダ乗り
退職した場合に全額自己負担となる莫大なコストを、会社に半分持たせながら生活できます。
健康保険と厚生年金の労使折半: 日本の社会保険制度において、会社員が支払う保険料と同額を企業側が負担しています。病気休業時の傷病手当金や手厚い高額療養費制度など、世界トップクラスの医療保険プラットフォームを「半額」で利用し続けられます。
公的年金受給額の最大化: 厚生年金に加入し続けることで、将来65歳以降に受け取れる公的年金が着実に増額されていきます。これにより、老後に必要な私的運用の取り崩しプレッシャーが大幅に下がります。
圧倒的な社会的信用の維持: 住宅ローンの超低金利調達、都心の人気賃貸物件の入居審査、高ステータスなクレジットカードの発行などは、「上場企業等の会社員」という身分があって初めてスムーズに行えます。
4-3. 資産運用の複利最大化と暴落リスクの無力化
資産の観点からも、会社員を続けながら運用することには絶大なメリットがあります。
生活費取り崩し「ゼロ」による複利の爆発力: 早期退職してしまうと、年間3〜4%ずつ資産を取り崩さなければなりません。しかし会社員を続けて生活費を給与で賄っていれば、保有資産を1円も取り崩さずに市場に置き続けることができます。5,000万円の資産を年利5%で放置すれば、10年後には約8,140万円、20年後には約1億3,260万円へと自然増殖します。
相場急変時の精神的平穏: リーマンショックやコロナショックのような暴落が襲来しても、「今月の生活費」は翌月25日に確実に口座へ振り込まれます。退職者のように「資産が減っていく恐怖に怯えながら底値で株を売る」必要が一切なく、むしろ余剰の給与でバーゲンセールの株式を淡々と買い増すという最強の投資行動が可能になります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
5. Coast FIREの設計とシミュレーション
5-1. 通常のFIREとCoast FIREの決定的な違い
「フルFIREできるほどの数千万円〜1億円を貯めるのは気が遠くなるが、今のペースで定年まで過酷なフルタイム労働を続けるのも耐えられない」という人にとって、最も合理的かつ現実的な中間解が「Coast FIRE(コーストFIRE)」です。
Coast FIREの根本的な思想は、「老後(65歳時点)に必要な目標資産を複利運用によって達成することとし、そのための元本だけを若いうちに一括で準備して、以後は老後資金の積立を一切ストップする」というアプローチです。
通常のFIREとの本質的な違いは以下の通りです。
【通常のFIRE(フルリタイア)】
  毎月の生活費 ───> すべて「資産運用の取り崩し」から捻出
  必要元本    ───> 支出の25倍(極めて巨大)

【Coast FIRE(コーストFIRE)】
  日々の生活費 ───> 「自分の気楽な労働(月15万〜20万円等)」で全額稼ぐ
  老後資金    ───> 若いうちに預けた「元本の複利成長」に100%任せる(追加入金ゼロ)
  必要元本    ───> 老後までの年数に応じて大幅に圧縮可能
通常のFIREは「今すぐ仕事を完全に辞める」ための資金ですが、Coast FIREは「以後の貯蓄・投資を一切やめて、稼いだお金を全額今のために使い切る」ための資金です。
5-2. 年齢別・必要元本の試算
例えば、「65歳の定年を迎えた時点で、老後資産として5,000万円を確保する」というゴールを設定したとします。
インデックス投資の世界的な実質期待リターン(物価上昇率を差し引いた実質利回り)を年4%と仮定した場合、現在の手元にいくらの元本があれば、追加入金ゼロで65歳時点で5,000万円に到達するでしょうか。
複利運用の逆算式は以下の通りです。
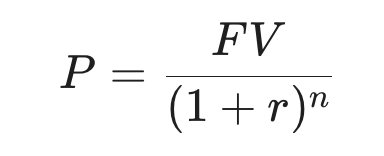
FV = 将来の目標額(5,000万円)
r = 想定実質年利回り(4% = 0.04)
n = 65歳までの年数
P = 今すぐ必要なCoast FIRE元本
| 現在の年齢 | 65歳までの運用年数 (n) | Coast FIRE必要元本 (年利4%逆算) | 通常のFIRE必要元本 (生活費月25万円想定) | 資金の差額 |
25歳 | 40年 | 約1,040万円 | 7,500万円 | 約 -6,460万円 |
30歳 | 35年 | 約1,267万円 | 7,500万円 | 約 -6,233万円 |
35歳 | 30年 | 約1,541万円 | 7,500万円 | 約 -5,959万円 |
40歳 | 25年 | 約1,876万円 | 7,500万円 | 約 -5,624万円 |
45歳 | 20年 | 約2,282万円 | 7,500万円 | 約 -5,218万円 |
50歳 | 15年 | 約2,776万円 | 7,500万円 | 約 -4,724万円 |
この試算が示す意味は極めて重大です。
もしあなたが30代前半であれば、手元に約1,500万円の投資元本を作って世界株インデックスファンド等に預けておくだけで、以後の人生において「老後資金のための積立貯蓄」を完全に終了できるのです。
5-3. 生活費の積立プレッシャーから解放される実務的メリット
Coast FIREを達成した瞬間、家計の構造は劇的なパラダイムシフトを迎えます。
通常の会社員であれば、将来の不安に備えて手取り収入の20〜30%(毎月5万〜10万円以上)を必死に貯金や積立投資に回さなければなりません。手取りが30万円あっても、自由に使えるお金は20万円強に過ぎません。
しかしCoast FIRE達成後は、「手取り収入=すべて今月の生活費・趣味に使って良いお金」になります。
月20万円で生活できる人なら、月収20万円を稼ぐだけで家計が完全に黒字化します。
必死に残業して月収40万円を稼ぎ、将来のために20万円を貯め込む生活から脱却できます。
「週3日のアルバイト」「残業ゼロの派遣社員」「地方での低負荷な正社員」「好きな分野での個人事業」など、仕事の選択肢が一気に広がります。
6. 重要ポイント:停滞相場・高インフレに対する危機管理
早期退職やCoast FIREを計画する際、スプレッドシート上の右肩上がりのシミュレーションだけを見て安心するのは命取りです。現実の金融市場と実体経済には、数々の不確実性が待ち構えています。
6-1. 実質利回りがゼロになるリスクと「収益率配列リスク」
FIRE計画を破綻させる2大要因が、「高インフレ」と「収益率配列リスク(Sequence of Returns Risk)」です。
① 実質利回りの消失
投資のリターンを考える際、最も重要なのは「名目利回り」ではなく、物価上昇率を差し引いた「実質利回り」です。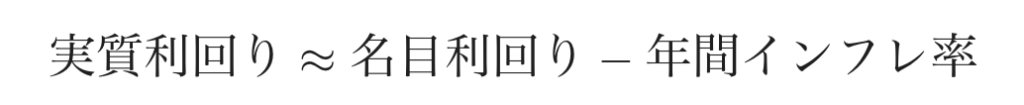
仮に株式投資で年5%のリターンが出ていたとしても、インフレ率が年4%であれば、実質的な購買力は年1%しか成長していません。1970年代のように、世界的なスタグフレーション(不況下の物価高)が起きれば、株価は横ばいなのに物価だけが跳ね上がり、実質利回りがマイナスに沈む期間が10年以上続くことも歴史上珍しくありません。
② 収益率配列リスク
特に完全リタイアした初期の数年間に大暴落が直撃した場合、壊滅的なダメージを受けます。
例えば、1億円の資産を持ってリタイアした直後に市場が40%暴落し、資産が6,000万円に減ったとします。この状態で年間400万円の生活費を取り崩すと、資産残高は5,600万円になります。その後市場が元の水準に回復(約67%上昇)しても、5,600万円の67%増は約9,350万円にしかならず、元本の1億円には二度と戻りません。
「暴落時に生活費のために株を底値で売却すること」こそが、リタイア資産を死に至らしめる最大の病です。
6-2. 計画が狂ったときの「4つの修正レバー」
もしリタイア後やCoast FIRE移行後に、長期の市場低迷や激しいインフレが直撃した場合、投資家はただ相場の回復を祈るのではなく、以下の4つの調整レバーを柔軟に動かして軌道修正を図る必要があります。
【危機を乗り越える4つの修正レバー】
  ┌───────────────────────────┐
  │ ① 少額の追加積立(リカバー入金)を再開する        │
  │ ② リタイア時期・老後突入時期を数年後ろ倒しにする  │
  │ ③ 労働時間・稼ぎを一時的に微増させる              │
  │ ④ インフレ耐性資産(金・コモディティ等)へ再編する│
  └──────────────────────────┘
レバー1:「積立ゼロ」を解除し、少額の定額積立を再開する
Coast FIREで「追加積立ゼロ」にしていた場合でも、相場が低迷している期間だけ、月2万〜4万円程度の少額積立を一時的に再開します。低迷相場での積立は、安値で多くの口数を仕込む「ドルコスト平均法」が最も強く機能するため、将来の相場回復期における資産爆発の強力なブースターとなります。
レバー2:リタイア時期を数年後ろ倒しにし、公的年金を繰り下げる
「完全な老後生活への突入」を65歳から68歳や70歳へと数年延期します。これにより市場の回復待ち時間を稼げるだけでなく、公的年金の「繰下げ受給」という絶大な武器を使えます。
日本の公的年金は、65歳以降、受給開始を1ヶ月遅らせるごとに+0.7%、1年間遅らせるごとに+8.4%、受給額が一生涯にわたって恒久増額されます。
70歳まで繰り下げた場合:+42%増
75歳まで繰り下げた場合:+84%増
公的年金は「物価スライド」が機能する終身保険であり、どれほど長生きしてもインフレが起きても国が給付を保証します。私的投資の目減り分を、公的年金の繰下げ増額で完全に相殺するという戦略は極めて有効です。
レバー3:労働時間を一時的に微増させる
完全リタイアして職歴に長いブランクが空いてしまった人は労働市場への復帰が極めて困難ですが、サイドFIREやCoast FIREを実践している人は「働く筋肉」を維持しています。
「週3日勤務を週4日に戻す」「繁忙期だけ単発案件を請け負う」などして、生活費の足が出た分だけ稼ぎを微増させる柔軟性があれば、資産の取り崩しを回避して資産寿命を半永久的に延ばすことができます。
レバー4:ポートフォリオのインフレ耐性を強化する
資産クラスが伝統的な株式と預金だけの場合、スタグフレーション時に共倒れになるリスクがあります。手元資金の一部に金(ゴールド)や現物不動産、物価連動国債などを組み入れることで、通貨価値の下落に対して強固な防壁を築くことができます。
7. 金融・投資知識の重要性:なぜ「知識なきリタイア」は破滅するのか
「早期退職したい」と願う人の中で、実際に成功して幸福な生活を送り続けられる人と、数年で資産を失い惨憺たる思いで労働市場に叩き返される人の差はどこにあるのでしょうか。
その決定的な違いは、手法や投資額の多寡ではなく、「金融市場の冷徹な力学に対する本質的な知識と、自己の感情をコントロールする規律の有無」にあります。
7-1. 初心者が陥る4つの典型的な失敗パターン
知識が不十分なままリタイア生活に飛び込んだ初心者は、ほぼ例外なく以下の4つの罠のいずれかに捕らえられます。
下落局面での「狼狽売り(パニックセル)」
「相場はいずれ回復するから長期保有が鉄則」と頭では暗記していても、いざ自分の生活の命綱である全財産が数千万円単位で溶けていく画面を直視したとき、知識のない人間は恐怖に耐えきれなくなります。「これ以上減ったら破産する」という極度のストレスから、相場の最底値で全額を損切りして現金化し、その後の歴史的な急回復を取り逃がして市場から永久退場します。
「高配当・高分配金トラップ」への盲信
「毎月配当が振り込まれれば安心」という心理的な心地よさに引きずられ、業績が悪化して株価が暴落している「見かけの高配当銘柄」や、投資元本を取り崩して見せかけの分配金を出す「タコ足配当型投資信託」に資産を集中させます。結果として、受け取る分配金以上に保有資産の元本そのものが急速に縮小し、回復不能な損失を被ります。
生活防衛資金(無リスク資産)の軽視
「投資に回さない現金は死に金だ」「機会損失だ」と過信し、手元現金を数十万円程度しか残さず全額をリスク資産に突っ込むパターンです。人生には、突然の病気、家族の介護、住宅の雨漏り、交通事故など、予期せぬまとまった出費が必ず発生します。手元に現金がない場合、下落相場であっても泣く泣く株を売却して現金を作らざるを得なくなります。
レバレッジ商品や流行銘柄への過度な依存
「早く会社を辞めたい」と焦るあまり、短期間で資産を数倍に増やそうとして、レバレッジETF、暗号資産、SNSのインフルエンサーが推奨する小型株などに大金を投じます。上昇局面では天才的な投資家になった気になりますが、トレンドが一変した瞬間に資産の大半を一撃で吹き飛ばします。
7-2. 生き残るための「3つの守りの知識」
投資の世界において、退職生活を守り抜くために必要な知識は「どうやって儲けるか」という攻めのテクニックではありません。「いかにして致命傷を避けるか」という守りの規律です。
【資産を守り抜く3つの絶対規律】
  ┌────────────────────────────┐
  │ ① 生活防衛資金:生活費の1〜2年分は絶対安全な現金で保持│
  │ ② 資産配分(アセットアロケーション):株・債券・現金の黄金比率│
  │ ③ リスク許容度:暴落時の最大損失額を事前に許容しておく│
  └────────────────────────────┘
| 守りの項目 | 具体的な目安と行動基準 | なぜリタイア生活で命綱となるのか |
生活防衛資金の確保 | 生活費の1〜2年分(例:300万〜600万円)は普通預金等の無リスク資産として完全分離する。 | 市場がどれほど大暴落しても、最低1〜2年間は投資資産を1円も売らずに平然と生活を維持するため。 |
アセットアロケーションの徹底 | 資産全体を株式100%にするのではなく、年齢や性格に応じて債券や現金を適切な比率(例:株式70%、債券・現金30%)で配分する。 | 資産全体の上下の振れ幅(ボラティリティ)を抑え、夜にぐっすり眠れるポートフォリオを維持するため。 |
自身のリスク許容度の厳格な把握 | 「自分の資産が一時的に30〜50%吹き飛んだとき、精神的に耐えられるか」を平時に逆算しておく。 | 暴落時にパニック売りを起こさない限界線を把握し、身の丈に合わない過剰なリスクテイクを防ぐため。 |
7-3. 投資は「攻め」ではなく「守りと感情の制御」である
金融知識とは、単に金融商品の名前や税育制度のルールを知ることではありません。「人間の脳は、本能的に投資で失敗するようにプログラムされている」という心理的バイアス(プロスペクト理論など)を理解し、自分の感情をコントロールするメタ認知能力のことです。
利益が出ているときは強気になり、損失が出ると恐怖で非合理な行動を取るのが人間の本能です。十分な知識を持つ投資家は、市場が過熱しているときに浮かれず、市場がパニックに陥っているときに冷静でいられます。
退職前に必ず行うべき最も確実なステップは、「実際にリスク資産を運用しながら、給与収入がある状態で数年間の助走期間を設けること」です。一度でも自身の資産が数十%、数百万円単位で下落する痛みを現役時代に経験しておくことこそが、退職後の人生を守る最も強固なワクチンとなります。
8. おわりに:お金は人生の目的ではなく「自由の道具」である
早期退職(FIRE)という概念は、私たちに「何のために働くのか」「自分の人生の時間は誰のものなのか」という極めて本質的な問いを投げかけてくれました。
しかし、ここまで見てきた通り、経済的な数字だけを切り取れば、早期退職は決して万人に勧められる魔法の杖ではありません。会社員という立場を維持し、安定したキャッシュフローと手厚い社会保障、そして社会的信用を享受し続けることの経済的合理性は、極めて強力です。
真に目指すべきゴールは、「仕事を辞めること」そのものではありません。
資産を形成することで、理不尽な環境からいつでも逃げ出せる「心の自由」を手に入れること
生活のために魂を削る労働から、人生を豊かにするための「自己決定的な労働」へとシフトすること
お金の増減に一喜一憂せず、自分自身の人生の目的に集中できる知識と規律を身につけること
お金は、墓場まで持っていくためのスコアでも、自慢するためのトロフィーでもありません。あなたがあなた自身の人生を、納得のいく形で生き抜くための「単なる交換の道具」に過ぎません。
フルFIRE、サイドFIRE、Coast FIRE、あるいは経済的自立を確立した上での会社員継続。どのような道を選ぶにせよ、正しい金融知識という防具を身につけ、冷静にリスクとリターンを天秤にかけながら、あなたにとって最も心地よい「自由のバランス」を見つけ出してください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
