


2027年の投資環境はどうなる?インフレ・金利復活・PBR改革がもたらす変化と初心者向け資産形成術
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
記事の概要(エグゼクティブ・サマリー)
2027年の投資環境を一言で表すなら、「30年続いたデフレ・ゼロ金利パラダイムの完全終焉と、真の資本効率が問われる選別の時代」です。
過去30年間の日本経済は、「デフレ・超低金利・円高懸念・企業の現預金抱え込み」が定常状態でした。しかし、足元の2020年代半ばから2027年にかけて、構造的な潮目が不可逆的に変化しています。
インフレの定着と名目経済の拡大:
「モノやサービスの値段が上がり、賃金も上がる」インフレサイクルが社会基盤として根付き、企業の売上高や名目GDPが力強く膨らむ好循環が生まれています。 「金利のある世界」への完全移行: 日銀の金融政策正常化に伴い、政策金利は中立金利水準(1.5〜2.0%程度)に達し、10年国債利回りも2.5〜3.0%前後で推移する時代を迎えています。タダ同然で資金を調達できた時代は終わり、借入コストが企業の収益力を厳しく選別します。
PBR改革(資本コストを意識した経営)の果実期: 東京証券取引所が主導してきた「PBR1倍割れ是正」の要請から数年を経て、単なる自社株買いや増配といった一過性の財務テクニックを超え、不採算事業の売却や事業再編、高水準のROIC(投下資本利益率)を追求する本質的なガバナンス改革が花開いています。
現預金リスクの顕在化: 金利が付かない預金に資産を放置することは、インフレによって実質購買力を毎年確実に削り取られる「確実な損失」を意味するようになっています。
本稿では、投資初心者から中上級者までを対象に、2027年の世界・日本経済のマクロ環境、セクター別の勝者と敗者、新NISAを軸とした具体的な資産配分戦略、そして激動の時代に個人が自らの資産を守り抜くための「金融知識(ファイナンシャル・リテラシー)」の本質的な重要性について、体系的に徹底解説します。
第1章:2027年のマクロ経済環境を読み解く4大ドライバー
2027年の相場を動かす主要な力学は、大きく分けて4つ存在します。
【2027年の投資環境を牽引する4つのマクロドライバー】
1. デフレ脱却とインフレの定着(賃金・物価の好循環)
2. 日銀の金融正常化と「金利のある世界」(ターミナルレート到達)
3. 東証PBR改革・コーポレートガバナンス改革の深化
4. グローバル地政学リスク・AI産業革命・サプライチェーン再編
1. デフレ脱却と「名目成長」の定着
2020年代初頭までの日本企業は、「値上げをすれば顧客が逃げる」という強いデフレマインドに縛られていました。しかし、2027年現在の日本は、原油や原材料の輸入コスト高による「コストプッシュ型(悪性のインフレ)」から、持続的な賃上げと適正な価格転嫁が支える「デマンドプル型(良性のインフレ)」への転換が進んでいます。
インフレ環境下では、すべての経済活動が「名目ベース」で底上げされます。
企業の売上高が毎年数%ずつ名目上で拡大する
物価上昇分を価格に転嫁できる強い企業は、売上高の伸び以上に営業利益を伸ばす
国全体の税収や名目GDPが拡大し、設備投資マインドが活性化する
この環境下では、現金の購買力が目減りするため、家計の資金が預貯金から株式や不動産などの「インフレヘッジ資産」へと強制的にシフトする動きが構造的に続きます。
2. 金利のある世界の完成:中立金利(1.5〜2.0%水準)への到達
日銀のマイナス金利解除および長短金利操作(YCC)の撤廃を経て、2026年から2027年にかけて政策金利は1.50%〜2.00%近傍の中立水準へと到達しています。長期金利(新発10年国債利回り)も2.5%〜3.0%前後で推移する局面が定着しました。
【ゼロ金利時代 vs 2027年(金利のある世界)の対比】
・資金調達コスト: ほぼゼロ ➔ 年2〜3%以上の利払い負担が発生
・ゾンビ企業: 延命可能 ➔ 利払いに耐えられず淘汰・再編へ
・現預金の評価: 「安全な保管場所」 ➔ 「インフレで毎年価値が減るリスク資産」
・株式の選別: 指数全体が買われる ➔ 借金が少なく自己資金で稼げる企業へ集中
金利の復活は、株式市場にとって「無条件の追い風」ではありません。金利が上がれば企業の借入金利負担が増えるほか、将来の期待利益を現在価値に割り引く「割引率」が高くなるため、割高なバリュエーション(高PER株)は調整を受けやすくなります。一方で、余剰資金を運用して利息を得られる企業や、利ざやが拡大する銀行などにとっては強烈な追い風となります。
3. 東証PBR改革の第2フェーズ:資本コストを意識した構造改革
2023年春に東証が「資本コストや株価を意識した経営の実現に向けた対応」を要請してから4年が経過した2027年は、各社の中期経営計画が総括・達成を迎えるタイミングです。
当初見られた「取り急ぎの自社株買いや増配」といった一時的な資本圧縮策は一巡し、現在は以下のような抜本的な事業構造改革が評価の軸となっています。
政策保有株式(持ち合い株)の完全売却: 銀行や損保、大手事業会社が保有していた取引先株式の売却が進み、浮いた数兆円単位の資金が成長投資や大規模還元へ充当。
事業ポートフォリオの選択と集中: ROE(自己資本利益率)やROIC(投下資本利益率)の低い不採算部門・子会社をカーブアウト(切り離し)し、高収益領域へ経営資源を集中。
アクティビスト(物言う株主)との対話加速: 海外機関投資家だけでなく、国内機関投資家も「PBR1倍未満の経営陣に対する選任反対票」を標準化。
4. 世界的なAI産業革命とサプライチェーン再編
2027年は、生成AI技術が「実験・PoC(概念実証)」のフェーズを終え、製造業、医療、金融、物流などの現場で本格的な利益貢献を始める年です。
先端半導体、データセンター向け光通信部材、高機能冷却システム、送電インフラなどの需要は高止まりしています。米中対立や経済安全保障を背景とした「フレンドショアリング(同盟国・友好国間でのサプライチェーン再構築)」の中で、政治的に安定し、高度な素材・精密加工技術を持つ日本企業への発注は構造的に拡大しています。
第2章:2027年に強い企業・弱い企業(セクター別明暗)
マクロ環境の劇的な変化に伴い、市場では「銘柄の二極化」が鮮明になります。すべての株が上がる時代は終わり、勝者と敗者の格差が過去最大級に広がります。
| セクター区分 | 代表的な業種 | 2027年のポジショニング | 主な要因・メカニズム |
| 強い追い風 | メガバンク・大手金融 | 業績・株主還元ともに大幅拡大 | 長短金利上昇による預貸利ざやの拡大、国債運用益の底上げ |
| 強い追い風 | 独自技術の素材・FA・半導体部材 | 世界シェア独占による超過利潤 | 高い価格決定力(粗利50%超)、AI・インフラ刷新の旺盛な需要 |
| 追い風〜堅調 | 大手総合商社・インフラ保有企業 | インフレ耐性と強固なキャッシュ創出 | 資源価格の高止まり、物価連動型の料金改定能力 |
| 二極化 | 小売・食品・サービス(内需) | ブランド力による勝敗が二分 | 価格転嫁できる企業(勝者)と、人件費・仕入高で赤字転落する企業(敗者) |
| 強い逆風 | 過剰債務企業・ゾンビ企業 | 財務破綻・再編・淘汰の加速 | 金利上昇による利払い負担急増、借換難 |
| 強い逆風 | 低利益率の下請け製造業 | マージンの極端な圧縮 | 親会社へのコスト転嫁が通らず、原材料高・賃上げを自社負担 |
勝者の特徴:価格決定力(プライシングパワー)とキャッシュリッチ
2027年に市場平均(TOPIX)を大きくアウトパフォームするのは、以下の2つの属性を備えた企業です。
プライシングパワー(値上げ力): 人件費や原材料費が5%上がった場合、販売価格を7%引き上げられるような企業です。顧客にとって「その製品・サービスでなければ業務が回らない」という高いスイッチングコストを握っている企業(例:ニッチな産業用センサー、医療用特化システム、圧倒的ブランド力を持つ消費財)は、インフレになるほど粗利益率が向上します。
実質無借金(キャッシュリッチ): 借入金がなく手元現預金が豊富な企業は、金利上昇によって利払いが増えるどころか、保有資金の受取利息が増加します。さらに、その潤沢なキャッシュを活用して機動的な自社株買いを行えるため、PBR是正要請にも最もスマートに対応できます。
敗者の特徴:金利上昇に耐えられないレバレッジ企業
超低金利時代は「借金をして自社株買いをする」「低採算事業を借入金で延命させる」という安易な財務レバレッジが通用しました。しかし、金利が2〜3%に乗る世界では、インタレスト・カバレッジ・レシオ(支払利息に対する営業利益の倍率)が数倍程度しかない脆弱な企業は、利払いの急増によって純利益が吹き飛びます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:初心者でも実践できる2027年ポートフォリオ構築法
投資をこれから始める、あるいは新NISAの枠を活用して資産形成を加速させたい個人投資家にとって、2027年の環境を踏まえた最適なポートフォリオとはどのようなものでしょうか。
資産配分の基本設計(アセットアロケーション)
インフレ下での最大の敗北は「現金のまま銀行口座に眠らせておくこと」です。年2%のインフレが10年続けば、現金の購買力は約18%失われます。資産の過半を「実物資産・成長資産」へ配分することが防衛の第一歩です。
【2027年を生き抜く標準的資産アロケーションモデル】
・先進国株式(全世界株/オルカン含む): 40%〜50%
・日本株式(高配当・クオリティバリュー): 20%〜25%
・オルタナティブ(ゴールド/実物インフラ等): 10%
・短期債券・高金利預金(安全資産・現金余力): 20%
[ポートフォリオの役割分担]
┌──────────────────────────────────────────────┐
│ 全世界株式 (45%)    : 世界経済の技術革新と人口成長を丸ごと享受 │
│ 日本株式 (25%)      : インフレ定着・PBR是正・為替防衛のエンジン │
│ ゴールド・実物 (10%): 通貨価値の下落と地政学リスクへのヘッジ   │
│ 安全資産・現金 (20%): 金利恩恵を享受しつつ、暴落時の買い出動枠 │
└──────────────────────────────────────────────┘
なぜ今「日本株」を20〜25%組み入れるべきなのか?
過去10年以上、「資産運用はオルカン(全世界株)やS&P500一本で十分、日本株は不要」と言われ続けてきました。しかし2027年の視点線上では、日本株を一定割合保有する明確な合理性が存在します。
通貨リスク(為替差損)のバッファ: 今後、日米金利差の縮小(米国利下げ・日本利上げ)によって円高方向への調整が起こった場合、外貨建て資産(ドル建て米国株など)は円換算ベースでの資産価値が目減りします。円建てで収益を上げ、インフレヘッジ能力を持つ日本株を保有することは、国内生活者の購買力を守る有効な分散となります。
制度改革という特有のカタリスト: 日本市場全体が取り組む「東証PBR改革」「政策保有株解消」は、米国や欧州市場には存在しない日本独自の企業価値押し上げ要因(カタリスト)です。
初心者が絶対に押さえるべき「3つの鉄則」
コア・サテライト戦略の徹底: 資産の70〜80%は「全世界株式インデックス」や「TOPIX連動インデックス」などの低コスト投資信託をドルコスト平均法(毎月定額積立)で購入する「コア(中核)」とします。個別銘柄の選定や特定セクターへの投資は、余剰資金(サテライト枠:20〜30%)にとどめます。
手数料(信託報酬・取引コスト)の最小化: インフレと金利がある世界では、運用コストの1%の差が長期複利で致命的なリターンの差を生みます。投資信託は信託報酬が年0.1%前後のインデックスファンドを優先します。
短期の相場変動に一喜一憂しない: 利上げ局面や地政学リスクの浮上時には、一時的な急落(ショック安)が必ず訪れます。しかし、長期投資の本質は「資本主義の成長と企業のイノベーション」に賭けることです。暴落時こそ安く口数を多く買い増せる機会と捉え、積立を止めない規律が求められます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:激動期に身を守る「財務諸表の読み解き力」
個別株投資に挑戦したい初心者や、自身が勤める企業の将来性を見極めたいビジネスパーソンにとって、決算書(財務諸表)の要点を押さえることは最高の武器になります。2027年相場で見るべきポイントはわずか3つに集約されます。
1. 「粗利率の推移」で価格決定力を見抜く
売上高が伸びていても、原材料高を転嫁できずに売上原価がそれ以上に膨らんでいれば、企業は徐々に疲弊します。
チェック方法: 過去3年間の「売上総利益率(売上総利益 ÷ 売上高)」の推移を見ます。
判定基準: コスト高局面でも粗利率が落ちていない、あるいは年々上昇している企業は、顧客が離れない「強力な付加価値・ブランド」を持っています。
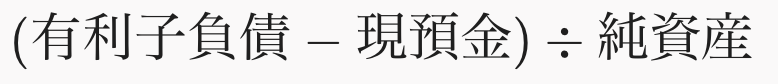
2. 「ネットD/Eレシオ」で借金リスクを排除する
計算式:
判定基準:
0倍以下(実質無借金): 現金が借入金を上回っている状態。金利が上がってもビクともせず、むしろ銀行預金や短期債券からの受取利息が増加します。
1.0倍以上: 借入金への依存度が高い状態。金利上昇がストレートに純利益を圧迫するため、慎重な精査が必要です。
3. 「ROIC(投下資本利益率)」で稼ぐ効率を測る
ROE(自己資本利益率)は借金を増やすことでも数値を吊り上げることができますが、ROICは「事業に投じたすべての資本(株主資本+有利子負債)」を使ってどれだけ本業の利益を稼いだかを示します。
判定基準: 8%〜10%以上を安定して維持している企業は、資本コスト(金利等)を大幅に上回る超過価値を生み出しており、長期投資の対象として極めて魅力的です。
第5章:なぜ今、金融・投資の知識が人生最大の教養なのか
記事の締めくくりとして、これからの不確実な時代を生き抜くために、なぜ「金融知識(ファイナンシャル・リテラシー)」がすべての社会人にとって不可欠なリテラシーとなるのか、その本質的な意義を解説します。
1. 「預金神話」の崩壊と自己責任時代の到来
昭和から平成初期のデフレ期において、「給料の残りをとりあえず定期預金に入れておく」という行動は、最も合理的でリスクの低い資産防衛術でした。物価が下がり続けていたため、利息がつかなくても現金の価値は年々自動的に高まっていたからです。
しかし、2027年の現在、その前提は完全に崩壊しました。 物価が年2〜3%で上昇する社会において、金利が0.5%程度しかつかない普通預金に資産の100%を預けておくことは、「毎年1.5〜2.5%ずつ資産を確実に失う契約」を結んでいるのと同等です。
投資をしないことは、かつてのように「無リスク」を意味しません。「インフレによる資産喪失リスクを無防備に受け入れる」という極めてリスクの高い選択肢に変貌したのです。
2. 資本主義のルールを理解し、プレイヤ―側に立つ
社会は本質的に「労働者」と「資本家(投資家)」の2つの側面で構成されています。
労働者の世界: 自分の時間と労力を切り売りして給与を得る。労働時間には1日24時間という絶対的な上限があり、インフレ期には給料の伸びが物価上昇に追いつかない局面が生じやすい。
資本家の世界: 企業が生み出す価値、技術革新、世界経済の成長から「配当」や「株価上昇」という形で富を分配される。複利の力によって資産が自己増殖する。
金融知識を身につけ、少額からでも株式や投資信託を保有することは、「単なる労働者」から「世界経済の資本家・共同オーナー」へと足を踏み入れることを意味します。日々の仕事で流した汗の対価を、世界最高峰の頭脳と技術を持つ企業群に預け、自分の代わりに24時間働いてもらう仕組みを構築すること。これこそが、資本主義社会における真の経済的自由への唯一のルートです。
3. 経済知識は「不安を消し去る精神の盾」になる
「投資はギャンブルで危険だ」「景気が悪くなったら全財産を失うのではないか」という恐れの正体は、金融の仕組みに対する「無知」です。
金利が上がると株価や為替はどう動くのか?
なぜ暴落は定期的に発生し、その後どのように歴史は回復してきたのか?
分散投資と長期積立が、数学的・歴史的にどれほど強固なリスク低減効果を持つのか?
これらのお金の基本構造(金融リテラシー)を理解していれば、日々のニュースやSNSの煽り情報、一時的な相場急落にパニックになることはありません。世界経済の長期的なメガトレンドを俯瞰し、冷静沈着に自身のライフプランに基づいた資産運用を継続できるようになります。
まとめ:2027年を未来への跳躍台にするために
2027年の投資環境は、インフレと金利のある世界、そして企業の構造変革が重なり合う、ダイナミックで魅力的なチャンスに満ちています。変化を恐れる人にとっては厳しい時代ですが、学び、行動する人にとっては、かつてない資産形成の好機となります。
今日得た知識を単なる情報で終わらせず、少額の積立投資からでも実践に移すこと。そして学び続けること。その一歩が、10年後、20年後のあなたとあなたの大切な家族の生活を豊かに支える、最も堅牢な土台となるはずです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
