


【体系解説】インフレ下で株高になるのはなぜ?実質リターンの考え方からクオリティ株の選び方まで
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
はじめに:インフレの時代をどう生き抜くか
長らくデフレや低金利に慣れ親しんできた日本でも、食料品や日用品、外食代、光熱費などの身近な値上げが日常茶飯事となりました。また、海を隔てたアメリカでも、歴史的な物価高とそれに伴う政策金利の引き上げが経済の主軸テーマとして連日報道されています。
多くの人にとって、インフレとは「日々の生活費を圧迫し、家計を苦しめる悪者」と映るかもしれません。
しかし、経済や金融の歴史を紐解くと、インフレは単なる災厄ではなく、経済の新陳代謝を促すダイナモ(原動力)であると同時に、保有する資産の形によって勝者と敗者を冷徹に分ける巨大な再配分装置でもあります。
インフレ環境下において、銀行預金や現金だけで資産を保有し続けることは、実質的な購買力を毎年削り取られることを意味します。
一方で、モノやサービスの価格決定権を持つ「株式」などの実物資産を適切に組み入れている人は、インフレの波に押し流されるどころか、その波に乗って実質的な富を保ち、成長させることが可能です。
本記事では、これまでに議論してきた以下の論点を一つの体系的なガイドとして網羅し、初心者の方でも直感的に理解できるよう基礎から論理的に解説します。
日米のインフレ構造と中央銀行(日銀・FRB)の金利政策の違い
インフレのメリット(なぜ適度な物価上昇が求められるのか)と「良い・悪い」の境界線
「いいインフレ」と「悪いインフレ」の双方が株価を押し上げるメカニズム
名目リターンと実質リターン(インフレを引いた真の購買力)の思考法
インフレ期に株式投資が有効である理由と、特有の落とし穴
価格転嫁力(プライシングパワー)が高いセクターと、打撃を受けるセクター
金利上昇局面における「バリュー株(割安株)」と「グロース株(成長株)」の優劣メカニズム
インフレ・利上げを乗り越える「クオリティ株」の見極め条件と具体的指標
これからの時代を生き抜くための「金融・投資リテラシー」の本質的な重要性
第1章:日米におけるインフレの現状と構造の違い
世界的なインフレ基調の中で、日本とアメリカはともに物価上昇に直面していますが、その発生メカニズムと経済の足腰には決定的な違いが存在します。ここを正しく切り分けることが、マクロ経済の動向を読み解く第一歩となります。
日米インフレの構造比較
| 比較項目 | 日本のインフレ構造 | アメリカのインフレ構造 |
| 主たる要因 | コストプッシュ型(輸入原材料高・円安)+ 緩やかな賃金転嫁の兆し | ディマンドプル型(旺盛な個人消費)+ サービス価格・住居費の粘着性 |
| 上昇が顕著な品目 | 食料品、エネルギー、日用品など生活必需品 | 家賃(住居費)、外食、旅行・娯楽などの各種サービス |
| 賃金の動向 | 春闘等で名目賃金は上昇するも、物価高に追いつく実質賃金の定着が途上 | 賃金上昇率が高く、それがさらなるサービス価格上昇を呼ぶ循環 |
| 個人消費の体力 | 長年のデフレマインドが残り、節約志向・生活防衛意識が根強い | 家計の貯蓄・資産効果に支えられ、利上げ環境下でも消費が底堅い |
日本:コストプッシュ型からの脱却模索
日本の物価高は、ロシア・ウクライナ情勢をはじめとする地政学リスクに伴う資源・穀物高、そして為替市場における大幅な円安が輸入物価を押し上げた「コストプッシュ型」からスタートしました。当初は企業側も値上げを躊躇していましたが、原材料コストの上昇が限界に達したことで、数十年ぶりに相次ぐ小売価格への転嫁が一般化しました。
春闘での高い賃上げ率などポジティブな兆候は見られるものの、課題は「物価の上昇率に名目賃金の上昇率が追いつき、実質賃金が持続的にプラス圏を維持できるか」という点にあります。必需品の値上げが先行しているため、家計の実感としては「生活が苦しくなった」という防衛心理が働きやすいのが日本の特徴です。
アメリカ:旺盛な需要とサービス価格の粘着性
対するアメリカは、コロナ禍後の大規模な財政出動と金融緩和によって個人消費が爆発的に拡大した「ディマンドプル型」からインフレが加速しました。モノのインフレが一巡した後も、人手不足を背景とした人件費の高騰がサービス価格や外食費、住居費(家賃)に転嫁され、インフレ率が2〜3%台で粘り強く高止まりを続ける「粘着性(スティッキー)」を示しています。物価も上がりますが、賃金も力強く上昇してきたため、高金利下でも消費が簡単には腰折れしないタフさを持っています。
第2章:中央銀行の政策スタンスの違い(日銀 vs FRB)
インフレの性質が違えば、物価の番人である中央銀行が取るべき処方箋も正反対になります。日本銀行(日銀)と米連邦準備制度理事会(FRB)は、対照的な金利オペレーションを展開しています。
日銀:超金融緩和からの「緩やかな正常化(利上げ)」
日銀は長年にわたり、マイナス金利政策や長短金利操作(イールドカーブ・コントロール)といった世界でも類を見ない大規模緩和を続けてきました。しかし、「賃金と物価がともに緩やかに上昇する好循環」の兆候が確認されたことで、異例の金融緩和から脱却し、政策金利を段階的に引き上げる「正常化プロセス」を進めています。
ただし、急激な利上げは借入金の多い中小企業や、住宅ローンを抱える家計を直撃し、ようやく芽生えた経済の自律的成長を阻害する危険があります。そのため、景気を冷やさない「中立金利」の水準を意識しながら、数カ月単位で経済指標(実質賃金やサービス価格動向)を極めて慎重に点検しつつ、緩やかな追加利上げを模索するスタンスをとっています。
FRB:インフレ封じ込めに向けた「高水準金利の慎重運営」
FRBは過去の急激なインフレに対し、政策金利を一気に高水準(4〜5%超のレンジ)まで引き上げる強力な金融引き締めを実行しました。インフレのピークアウトを確認しつつも、インフレ目標である2%への軟着陸(ソフトランディング)を確実なものにするため、安易な大幅利下げを厳しく戒めています。
インフレ再燃の火種が残る中、景気後退を防ぐための微調整を視野に入れつつも、基本的には「高水準な金利環境を可能な限り長く保ち、需要を適度に抑え込む」というデータ依存型の運営を継続しています。
日米金利差がもたらす構造的な影響
この「利上げを模索するものの依然として低金利の日本」と「インフレ抑制のために高金利を維持するアメリカ」という構図は、構造的な日米金利差を生み出します。 金利の低い円を売り、金利の高いドルを買って運用するインセンティブが働くため、外国為替市場ではドル高・円安圧力がかかりやすくなります。この為替動向は、後述する日本企業の輸出採算の改善やインバウンド消費の爆発、そして輸入コストの上昇を通じて、国内外の株式市場に多大な影響を与え続けています。
第3章:インフレは悪者だけではない ― メリットと「良い・悪い」の境界線
「値上げ」という言葉の響きから、インフレは百害あって一利なしと捉えられがちですが、現代の資本主義経済においては「年2%程度の適度で緩やかなインフレ」が最も望ましい経済状態とされています。なぜインフレが必要とされるのでしょうか。
インフレがもたらす4つの経済的メリット
1. 「消費・投資の先送り」を防止する
デフレ下では、「今買わずに待っていれば、来年はもっと安くなる」というインセンティブが働きます。その結果、誰もがお金を使わずに現金を抱え込み、企業の売上は減少し、設備投資は凍結され、経済全体が縮小均衡に陥ります。 緩やかなインフレ下では「将来は価格が上がる可能性がある」という前提が共有されるため、必要な買い物、住宅の購入、企業の新規事業や設備投資が前倒しで行われ、経済の血流が活発化します。
2. 価格転嫁と賃上げの「ポジティブ・スパイラル」
企業が原材料や人件費の高騰分を正当に価格転嫁できるようになると、企業の粗利と営業利益が確保されます。収益力が強化された企業は、優秀な人材を確保するために継続的な賃上げ(ベースアップ)を行うことができ、増えた所得がさらなる個人消費を生み出すという好循環が成立します。
3. 債務(借金)の実質的な負担軽減効果
インフレとは「モノに対する通貨価値の下落」です。これは裏を返せば、固定の金額で借りている借金の実質的な重みが軽くなることを意味します。
個人:固定金利で3,000万円の住宅ローンを組んでいる場合、インフレによって将来の給与水準や世帯収入が名目ベースで1.5倍になれば、毎月の返済額が変わらなくても収入に対する返済負担率は劇的に下がります。
国家:名目GDPが拡大して税収が増加する一方、過去に発行した固定利付国債の実質価値が目減りするため、対GDP比での政府債務残高を圧縮させる強力なインフレ税効果が働きます。
4. 中央銀行の政策余地(利下げ余力)の確保
インフレ率がゼロ近辺に張り付いていると、名目金利も0%付近に固定され、不況が訪れた際に中央銀行が利下げによって景気を下支えする「のりしろ」がなくなります。平時から適度なインフレ率とそれに伴う名目金利が維持されていれば、景気後退期に金利を引き下げて経済を救済する機動的な金融緩和が可能になります。
「良いインフレ」と「悪いインフレ」を分かつ決定打
インフレの是非を決める境界線は、極めてシンプルに「物価上昇率と名目賃金上昇率の力比べ」によって定義されます。
【良いインフレ(需要主導・ディマンドプル)】
名目賃金上昇率 > 物価上昇率  ⇒  実質賃金がプラス(購買力の向上・生活の豊かさ拡大)

【悪いインフレ(コスト主導・コストプッシュ)】
物価上昇率 > 名目賃金上昇率  ⇒  実質賃金がマイナス(購買力の低下・生活水準の圧迫)
日本経済が目指しているゴールは、原材料高に押されただけの受動的なインフレを脱し、人手不足と生産性向上をバネにした持続的な賃上げ主導の「良いインフレ」を定着させることにあります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:いいインフレも悪いインフレも「株価を押し上げる」メカニズム
投資家の間でよく交わされる疑問の一つに、「良いインフレが株高になるのは分かるが、生活が苦しくなるような悪いインフレでも株価が上がるのはなぜか?」というものがあります。
結論を言えば、中長期・名目ベースで見ると、どちらのインフレも株式市場を押し上げるドライバーになり得ます。 ただし、そのエンジンと市場の挙動には大きな違いがあります。
1. 「いいインフレ」が株価を上げる王道のロジック
好景気に伴ういいインフレでは、市場全体に恩恵が広がる全面高の展開となりやすいのが特徴です。
数量と単価の同時拡大:需要が強いため、企業は販売数量を減らすことなく値上げを実施できます。結果として、売上高(販売単価 × 販売数量)が幾何級数的に伸び、営業利益が大幅に跳ね上がります。
将来期待(PER)の拡大:企業の設備投資や新規採用が活発化し、アナリストや市場参加者の成長期待が高まるため、株価収益率(PER)のマルチプル拡大が起き、企業業績(EPS)の伸び以上に株価が買われます。
2. 「悪いインフレ」でも株価が押し上げられる理由
一見すると経済に悪影響を及ぼす悪いインフレであっても、株式市場が活況を呈する背景には、資本主義特有の「名目の仕組み」と「資産防衛行動」があります。
① 名目インフレの「かさ上げ効果」
株価や企業の決算書(売上高・利益)はすべて「名目通貨(円やドル)」で表記されます。 実質的なモノの販売数量が一切増えていなくても、インフレによって製品単価が15%上昇し、コストを相応に価格転嫁できれば、売上高や利益の「額面」は自然と15%膨らみます。 株式の本質は「モノやサービスの生産手段を持つ企業の実物所有権」です。
通貨の価値が毎日減価していく環境下では、現金をそのまま放置するリスクを嫌気したマネーが、価値の保存先として実物資産の性質を持つ株式市場へ必然的に避難してきます。これが、実体経済の生活感と株高が乖離する大きな要因です。
② 強いプライシングパワーを持つ企業への資金集中
コストプッシュ型のインフレでは、すべての企業が一様に潤うわけではありません。むしろ、値上げできない企業が脱落する一方で、圧倒的なシェアやブランド力を持ち、原材料費の高騰分を平然と価格に上乗せできる選ばれた優良企業に利益とマネーが集中します。その結果、主要な株価指数(日経平均株価やS&P500など)の上位構成銘柄が指数全体を牽引し、高値を更新していく現象が起こります。
悪いインフレに潜む株安転換のトリガー
ただし、悪いインフレを原動力とする株高は常に危うさを孕んでいます。 消費者の生活防衛意識が極限に達して需要が蒸発する「スタグフレーション(不況下の物価高)」に陥った場合や、インフレを力づくで鎮火させるために中央銀行が景気を顧みず急激な利上げ(オーバーキル)を行った場合は、企業業績の悪化とバリュエーションの急低下が同時に発生し、株式市場全体が激しい調整(暴落)に見舞われるリスクがあります。
第5章:名目リターンと実質リターン ―「購買力」の保全という視点
インフレ時代の資産運用において、最も致命的な誤解は「通帳に印字されている数字が増えていれば、自分の富は増えている」と思い込んでしまうことです。投資の本質は、額面の数字を増やすことではなく、将来交換できる「モノやサービスの量(購買力)」を増やすことにあります。
名目と実質を切り分ける計算式
日常的な投資判断において、両者の関係は以下の簡易式(近似式)で直感的に把握できます。
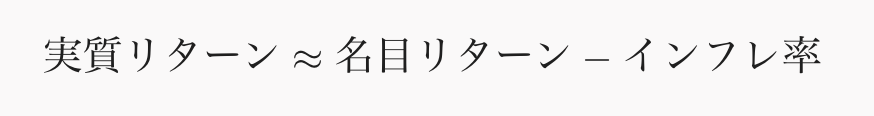
より厳密に複利計算や大きな数値を扱う場合は、フィッシャー方程式に基づく以下の計算式を用います。
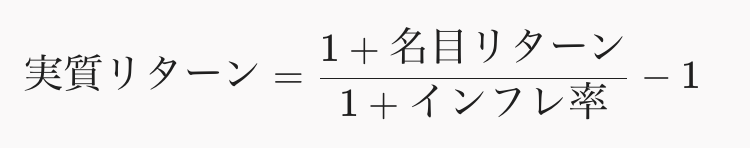
4つのシナリオで見る資産の真実
| 保有資産 / シナリオ | 名目利回り | 想定インフレ率 | 実質リターン(近似値) | 10年後の真の資産価値(購買力) |
| A:普通預金・タンス預金 | 0.2% | 3.0% | -2.8% | 確実に縮小(額面は維持でも買えるモノは激減) |
| B:見かけ倒しの低利運用 | 2.0% | 3.0% | -1.0% | じわじわ目減り(増えている錯覚に陥る罠) |
| C:インフレ相殺(トントン) | 3.0% | 3.0% | 0.0% | 現状維持(購買力を防衛したに過ぎない) |
| D:株式インデックス投資 | 7.0% | 3.0% | +4.0% | 真の富の成長(インフレを凌駕して生活を豊かにする) |
シナリオAを見て明らかなように、インフレ率が年3%で推移する社会において、年利0.2%程度の普通預金にお金を預け続けることは、「毎年約2.8%の手数料を確実に徴収されている」のと数学的に全く同じです。 100万円の現金は、10年後も額面は100万円のままですが、インフレ率3%が続けば、その購買力は現在の約74万円相当まで目減りします。
「何もしないこと(預金一辺倒)」こそが、インフレ下では極めて投機的でリスクの高い行為に変貌するのです。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:インフレ下で株式投資をするべき理由と特有の落とし穴
「現金の価値が下がるなら、株式に資金を振り向けるべきだ」という結論に至るのは自然な流れです。中長期的な資産形成において、株式をポートフォリオの中核に据えることの正当性は歴史的にも証明されています。しかし、株式投資は万能の魔法ではありません。
株式投資がインフレ防衛に優れている根拠
長期リターンの歴史的優位性:過去200年以上の資本主義の歴史において、株式の年平均リターン(名目6〜9%前後)は、平均的なインフレ率(2〜3%前後)を長期的に上回り続けてきました。
複利のエンジン:企業が稼ぎ出した利益は、配当として還元されるだけでなく、事業へ再投資されて自己資本を雪だるま式に増やします。これにより、インフレによる貨幣価値の下落ペースを上回るスピードで資産を増殖させることが可能です。
インフレ投資における3つの落とし穴
どれほど株式がインフレに強いとはいえ、以下のリスク管理を怠ると致命的な痛手を負うことになります。
落とし穴1:中央銀行の「利上げショック」による短期的暴落 インフレを抑制するために中央銀行が政策金利を急速に引き上げる局面では、株式市場全体から資金が引き揚げられ、優良株であっても数カ月から1年以上にわたって下落トレンドに巻き込まれることがあります(代表例が2022年の米市場)。「長期で勝てる資産」であっても、「短期で元本が数割毀損するボラティリティ」に耐えるメンタルと資金管理が不可欠です。
落とし穴2:業績二極化の罠(全銘柄が上がるわけではない) 後述するように、インフレで売上を伸ばす企業がある裏で、仕入れコストの上昇を価格転嫁できずに倒産や大幅減益に追い込まれる企業が無数に存在します。インフレ期に思考停止で個別銘柄を選ぶと、インフレの直撃を受けた「負け組企業」を掴むリスクがあります。
落とし穴3:生活防衛資金を削って投資に回す過ち 「現金は価値が下がるから」と、手元の流動性をすべて株式に投じるのは極めて危険です。インフレ期は生活費そのものが跳ね上がるため、万が一の病気、失業、冠婚葬祭などの際に、相場が暴落しているタイミングで株を安値で強制売却せざるを得なくなる事態を招きます。最低でも生活費の半年〜1年分は、目減りを承知の上で普通預金などの即座に引き出せる安全資産として確保するのが大原則です。
第7章:インフレに強いセクター vs 打撃を受けるセクター
インフレ局面では、業界の構造やバリューチェーン(商流)のどこに位置しているかによって、業績の明暗が極端に分かれます。
インフレ局面で優位に立つセクター
資源・エネルギー・総合商社(最上流の権益保持者) 原油、天然ガス、石炭、銅などの鉱物資源を自ら採掘・保有している企業は、原材料を他から仕入れる必要がありません。国際市況の上昇がそのまま売上高と純利益の爆発的な増加に直結します。
銀行・大手金融機関(利上げの直接的な受益者) インフレに伴う中央銀行の利上げによって、長年苦しんできた「超低金利・ゼロ金利」から脱却できます。預金者へ支払う金利の上昇を抑えつつ、企業や個人への貸出金利や国債等の運用利回りを引き上げられるため、本業の「預貸金利ざや(利息収入の差額)」が急激に拡大します。
生活必需品・高付加価値ブランド食品(非弾力的な需要) トイレットペーパー、調味料、嗜好品(コーヒー、お酒、タバコなど)のように、「生活に欠かせない、あるいは習慣性があって値上がりしても買うのをやめられない製品」を持つ企業です。数十円程度の値上げであれば消費者は離反せず、利益率を容易に保つことができます。
都心不動産・インフラ・ホテル(ダイナミック・プライシング) 現物資産である不動産価値そのものがインフレで切り上がります。特にホテルやリゾート施設は、予約需要に応じて宿泊単価を日々柔軟に変更できる「ダイナミック・プライシング」を取り入れているため、インフレや観光需要の増大を日単位で売上に即時反映させることが可能です。
インフレで深刻な打撃を受けるセクター
過当競争の低価格小売・大衆外食:顧客が10円単位の価格差に極めて敏感な業態です。値上げをすれば競合店や自炊に逃げられ、値上げを据え置けば食材費・光熱費・人件費の高騰によって利益が完全に消失します。
労働集約型の人材受託・下請けIT・物流:売上原価の大部分を「人件費」や「燃料費」が占めるビジネスモデルです。人手不足によって人件費は高騰する一方、発注元である大企業に対する力関係が弱く、価格交渉でコスト増分を十分に転嫁できない構造的弱点を持っています。
認可料金に縛られた公益事業:電力・ガス・鉄道など、料金改定に政府や行政の許認可が必要な業種は、燃料費や電力調達コストが急騰しても即座に顧客へ請求することができず、大幅な期ずれ損失や逆ザヤを被るリスクを抱えます。
第8章:金利上昇下におけるバリュー株 vs グロース株の力学
インフレ退治のために中央銀行が利上げを行う局面では、株式市場の内部で「バリュー株(割安株)」と「グロース株(成長株)」の間で劇的な力学のシフトが発生します。一般に、利上げ局面ではバリュー株が圧倒的に優位となり、グロース株は強い逆風に晒されます。
理論株価の割引計算(DCF法)から見るメカニズム
株式の理論的な価値は、その企業が将来にわたって生み出すフリーキャッシュフローを、金利やリスクを反映した「割引率」で割って合計した現在価値として計算されます。
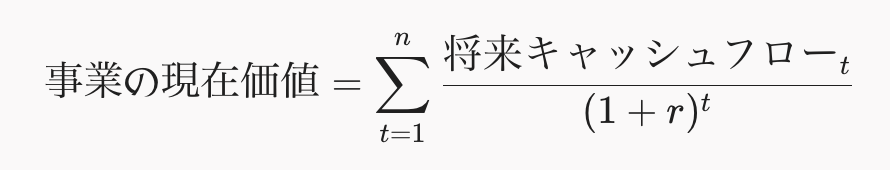
ここで、r は金利(割引率)、t は利益が生み出される年数(将来の時期)です。
グロース株(長デュレーション資産)の悲劇: IT新興企業や先端テクノロジー株は、足元の利益は少なく(あるいは赤字)、5年後、10年後(t が大きい将来)に爆発的な利益を上げるという前提で株価が形成されています。しかし、分母にある金利(r)が上昇すると、年数(t)が長ければ長いほど、分母の (1+r)^t は急激に跳ね上がります。結果として、「10年後の100億円の現在価値」は激減し、高いPER(株価収益率)を正当化できなくなって株価が暴落します。
バリュー株(短デュレーション資産)の強さ: 金融、エネルギー、伝統的製造業などは、今期や来年といった極めて近い将来(t が小さい時期)に手堅い利益や現金を稼ぎ出しています。そのため、金利(r)が上昇しても現在価値の目減りがごくわずかで済みます。さらに、債券利回りが上昇する局面では、安定した「高配当利回り」という目に見えるキャッシュインカムが投資家に強く選好されます。
第9章:インフレ・利上げを乗り越える「クオリティ株」の見極め方
バリュー株とグロース株という二元論を超えて、どのようなマクロ環境でも長期にわたって市場平均をアウトパフォームし続ける最強の企業群が存在します。それが「クオリティ株(高品質企業)」です。
インフレによるコスト高を跳ね返し、金利上昇による借入コスト増にもビクともしないクオリティ株を抽出するための、実践的な定量的スクリーニング基準と定性的な見極めポイントを整理します。
定量的スクリーニング基準(財務指標の目安)
【価格決定権・収益性】
1. 売上高総利益率(粗利益率) ≧ 40%
   → 原材料や仕入れコストが高騰しても、顧客へ転嫁できるだけの付加価値余力があるか。
2. 営業利益率 ≧ 15%(過去5年間にわたり安定的)
   → 人件費や物流費などの販管費高騰をものともしない強固な収益基盤があるか。

【投下資本効率】
3. ROIC(投下資本利益率) ≧ 10〜15%
   → 負債と株主資本の両方を合わせた「事業投下資金」から、資本コスト(WACC)を大幅に超える利益を生み出せているか。

【金利・財務耐性】
4. ネットキャッシュ企業(現預金 > 有利子負債)
   → 実質無借金経営。利上げで支払利息が増えるどころか、受取利息が増加して純利益が押し上げられる構造か。
5. 自己資本比率 ≧ 50%(または D/Eレシオ ≦ 0.5倍)

【キャッシュフローの質】
6. 営業キャッシュフロー > 当期純利益(比率 1.0倍以上)
   → 会計上の利益だけでなく、実際の現金が確実に手元に入ってきているか。
7. フリーキャッシュフロー(FCF)マージン ≧ 10〜15%
   → 将来の維持・成長投資を差し引いても、潤沢な余剰現金が残る構造か。
定性的な見極め:数字の裏にある「経済的な堀(ワイドモート)」
財務指標が優れている企業には、競合他社が容易に真似できない強固なビジネスモデルが存在します。
高いスイッチングコスト(乗換障壁):業務の根幹を支えるエンタープライズ向け基幹システムや、工場の自動化センサーなど。「他社製品に乗り換えると、現場の混乱やシステム停止のリスクが大きすぎる」ため、多少の値上げがあっても顧客は契約を継続せざるを得ません。
圧倒的なネットワーク効果と寡占市場:市場シェアの上位1〜2社が市場の大半を牛耳っており、競合との消耗戦(値下げ競争)に巻き込まれる余地がない構造。
リカーリング(継続課金)レベニュー:機器の保守メンテナンス契約、定期購入、消耗品ビジネスなど、一度顧客を獲得すれば景気の波に関係なくチャリンチャリンと定期的な現金収入が入り続ける仕組み。
こうしたクオリティ株は、往々にしてPERが高く割高に見えますが、激しいインフレや利上げ局面ではその「堀の深さ」が再評価され、市場の暴風雨を乗り越える強靭な防波堤となります。
第10章:金融と投資の知識がもたらす「人生の防衛力」
これまで解説してきたインフレ、金利、為替、株式市場のメカニズムを俯瞰したとき、私たちが得られる最大の教訓は何でしょうか。それは、「資本主義社会において、金融や投資の知識を持たないことは、それ自体が重大な経済的リスクになる」という現実です。
1. 「預金神話」の崩壊と自己責任の時代
かつての日本(昭和から平成初期)のように、定期預金の金利が年5〜7%もあった時代であれば、金融の知識などなくても「真面目に働いて銀行に預けておく」だけで資産は自然と倍増し、老後の心配もありませんでした。 しかし、構造的なデフレから脱却し、世界的なインフレと低〜中金利が交錯する現代において、その成功体験は完全に過去の遺物となりました。現在、何もしないことは「資産の安全な保管」ではなく、「インフレによる購買力の確実な喪失」を甘受することと同義です。
2. 経済ニュースが「自分事の地図」に変わる
金融リテラシーを身につけると、日々のニュースの見え方が一変します。
「日銀が追加利上げを検討」というニュースを見たとき、単に「住宅ローンが心配だな」で終わるのか、「利ざやが拡大するメガバンク株には追い風だな」「為替が円高に振れれば輸入企業のコスト負担が和らぐな」と構造を俯瞰できるか。
「アメリカのCPI(消費者物価指数)が高止まり」と聞いたとき、「FRBの高金利が長期化するから、ハイテクグロース株のエントリーは慎重にしよう」「ドル建て資産の金利収入を享受できる好機だな」と判断できるか。
知識があれば、世の中の出来事に怯えたり右往左往したりすることなく、客観的な事実に基づいて自分の家計や資産を守るための具体的な打ち手を先手で打つことができるようになります。
3. 初心者が今すぐ踏み出すべき「現実的なアクションプラン」
金融の知識を身につけた上で、初心者が最初に行うべき行動は、複雑なトレード技術を磨くことでも、怪しげな儲け話に飛びつくことでもありません。以下の規律ある基本設計を淡々と組み立てることです。
生活防衛資金を確保する:最低でも毎月の生活費の6カ月〜1年分を普通預金に残し、日常生活の安全を担保する。
インフレ対抗のコア(核)を作る:新NISAなどの非課税制度をフル活用し、世界経済の成長とインフレをまるごと取り込める「全世界株式(オール・カントリー)」や「S&P500」といった広く分散された低コストインデックス投信を、毎月定額で淡々と積み立てる。
サテライトで知識を実践に変える:余剰資金の一部を使って、本記事で紹介したような「クオリティ株」「高配当バリュー株」「インフレ耐性セクター(商社や金融など)」の個別銘柄やセクターETFを分析・保有してみる。企業の決算書(粗利率、営業利益率、ROIC、キャッシュフロー)を自分の目で確認する習慣をつけることで、生きた経済の知識が血肉となっていきます。
結びとして:知識という名の「インフレに負けない最強の資産」
インフレとは、ある意味で「お金という引換券の価値が下がり、現実の世界で価値を生み出す力(事業、モノ、知恵)の価値が上がる」プロセスです。
株式投資を通じて価格決定権を持つ優良企業のオーナーになることは、インフレに対抗する極めて合理的なアプローチです。そしてそれ以上に、経済の仕組みを正しく学び、世の中の力学を読み解くあなた自身の金融リテラシーこそが、どんなインフレや経済危機が訪れても決して価値が目減りしない、生涯にわたる最大の資産となります。
日々の身近な値上げを単なる不安の種にするのではなく、経済と投資の本質を学び、豊かな未来を自らの手で切り拓くための強力な契機としていきましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
