


【キオクシア】暴落から株価復活の可能性は?決算リスクと買い増し規律
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要:なぜ半導体株は突如として急変するのか
株式投資の世界において、半導体・先端ハイテク銘柄は最も高いリターンをもたらす可能性を秘めている一方、時として投資家の資産を急速に削り取る激しい値動き(ボラティリティ)を見せます。キオクシアホールディングス(285A)に代表されるメモリ・半導体関連企業は、生成AIブームやデジタル化の潮流に乗って市場の脚光を浴び、上場時や決算前後に記録的な高値を付けることがあります。しかし、その直後に最高値から50〜70%もの極端な暴落を演じ、多くの投資家を狼狽させる局面が歴史的に幾度となく繰り返されてきました。
初心者が陥りやすい最大の落とし穴は、「直近の業績が過去最高益だから安全だ」「急落してPER(株価収益率)が数倍まで下がったから超割安だ」「70%も下がったのだから、これ以上は下がらないだろう」という思い込みです。しかし、半導体セクター、特にメモリ分野においては、一般的なバリュエーション指標がそのまま通用しない「シリコンサイクル特有の力学」が働いています。
本稿では、キオクシアの急落事例をケーススタディとしながら、決算発表時の価格急変動(ギャップリスク)から身を守るヘッジ手法、最高値から大幅下落した銘柄へのエントリー規律、時間軸に応じた具体的な損切り・利確ルール、そして暴落局面で市場から退場しないための数学的なポジションサイジング手法までを完全に網羅・体系化しました。後半では、なぜ個人投資家にとって表面的なニュースや感情論を排除し、冷徹な「金融・投資リテラシー」を身につけることが究極の防御壁となるのかを詳しく解説します。
第1章:キオクシア急落の構造的要因と株価復活のシナリオ
1. 「過去最高益=サイクルの天井」というバリュエーション・トラップ
半導体メモリ(NAND型フラッシュメモリやDRAM)は、高度な電子部品であると同時に、市況によって取引価格が激しく変動する「コモディティ(汎用品)」としての側面を強く持ちます。この業界には約3〜4年周期で好不況を繰り返す「シリコンサイクル」が存在します。
業績ピークでのPER錯覚: メモリ価格が高騰し、四半期業績が過去最高を更新している瞬間、分母となる純利益が極大化するため、見かけ上のPERは5〜7倍といった超割安水準にまで低下します。
市場の先読み(ディスカウント): しかし、機関投資家は「この利益水準は持続不可能であり、各社の増産によって間もなく供給過剰に陥り、単価が急落する」と先回りして売り抜けます。結果として、「好決算を発表した直後から株価が一方的な暴落トレンドに転じる」という現象が起こります。これが典型的なバリュエーション・トラップです。
2. メモリ専業の構造とAI特需の濃淡
AIデータセンター向けの需要が牽引する現代の半導体市場において、すべてのメモリ企業が均等に恩恵を受けるわけではありません。
HBM(高帯域幅メモリ)とDRAMの先行: AIサーバーのGPU(画像処理半導体)に直結されるHBMを握るSKハイニックスやMicron Technologyなどは、強固な価格決定権を維持しやすい構造にあります。
NANDメモリの特性: 一方でキオクシアが主力とするNAND型フラッシュメモリは、AI向けの大容量SSD(eSSD)の需要が急拡大しているものの、売上の大きな割合を占めるPCや汎用スマートフォン向けの需要回復が遅れると、市況全体の需給バランスが緩みやすくなります。この「製品ポートフォリオの偏り」が、市況減速局面での下落率を拡大させる主因となりました。
3. 上場直後の需給悪化
IPO(新規公開)直後の銘柄は、大口株主(ベンチャーキャピタルや再生ファンドなど)の売却制限(ロックアップ)解除に伴う需給悪化リスクを常に抱えています。好業績の期待感で買い上がった個人投資家の信用買い残が積み上がった状態で株価が下落に転じると、追証(追加証拠金)回避のための強制決済売りがさらなる下落を呼ぶ「負のスパイラル」を形成します。最高値からの70%急落は、業績悪化そのものに加え、こうした需給の歪みが極限まで進行した結果です。
4. 株価が本格的に復活するための3大条件
急落した株価が底を打ち、持続的な回復トレンドを描くためには、単なる地合いの改善ではなく、以下の客観的な条件が揃う必要があります。
【株価復活のロードマップ】
1. NAND販売単価(ASP)の底堅さの証明
   └ 大手各社の設備投資抑制による需給均衡と、値崩れの停止
2. 高付加価値SSD(eSSD)売上比率の急拡大
   └ 単なる汎用メモリから、高マージンなAIインフラ製品へのシフト
3. 巨額の設備投資(CAPEX)競争に耐えうる財務健全化
   └ サンディスク(旧ウエスタンデジタル)との製造シナジーや次世代微細化競争での優位性
第2章:ボラティリティの高い決算発表を乗り越えるヘッジ戦略
四半期決算発表は、企業のファンダメンタルズが再評価される場であると同時に、短期的な投機資金が激突する高ボラティリティの震源地です。発表翌日の取引開始時に株価が窓を開けて急変する「ギャップリスク」に対して、個人投資家が取れる防御策を整理します。
1. ポジション規模の圧縮(物理的ヘッジ)
デリバティブや高度な注文手法を用いる前に、最も確実でコストがかからない防御策は「保有株数を減らして決算を迎えること」です。
事前利確による中立化: 決算発表前に含み益がある場合、ポジションの30〜50%をあらかじめ利益確定します。これにより、翌日ストップ安近辺までギャップダウンした場合でも、トータルの実現損益をプラスまたは軽微な損失に抑えることができます。
エクスポージャーの固定: 決算を跨ぐポジションは、万が一15〜20%下落しても「口座全体の資金に対して許容損失(1〜2%)を超えないロット」に限定します。
2. デリバティブと信用取引を用いた手法の比較
保有株を売却せずに下落リスクを回避したい場合、以下の手法が存在しますが、それぞれに明確な長所と短所があります。
| 手法 | 基本メカニズム | メリット | 注意点・コスト |
| つなぎ売り(信用空売り) | 現物保有株と同株数を信用取引で新規売り建てする | 下落リスクを完全にゼロ化(中立化)できる | 決算好感で急騰しても利益はゼロ。逆日歩や貸株料が発生 |
| 保護的プット(プット買い) | 対象銘柄や指数のプットオプションを購入する | 下値損失を限定しつつ、上値の上昇益を享受できる | 決算通過後のIVクラッシュにより、プレミアムが激減する |
| カバード・コール(コール売り) | 現物を保有しつつ、上値のコールオプションを売却 | 受け取る権利行使料(プレミアム)分だけ下落耐性がつく | 大暴落は防げず、想定以上の急騰時には利益が上限で固定される |
| セクターヘッジ(ETF売り) | 半導体株ETFや先物をショートする | セクター全体の連れ安リスクを相殺可能 | キオクシア単独の悪材料による「独自安」はカバーできない |
3. ストップロス注文(逆指値)の致命的な落とし穴
多くの投資家が「逆指値を入れてあるから、下がっても指定価格で切れる」と誤解しています。しかし、夜間PTS取引や翌営業日の寄り付きで発生するギャップダウンには、以下の構造的欠陥が存在します。
約定価格のスリッページ: 終値が2,000円の銘柄に「1,900円を下回ったら成行売り」という逆指値を設定していたとしても、決算の失望売りで翌朝の気配値が1,700円まで切り下がって寄り付いた場合、約定価格は1,900円ではなく1,700円になります。逆指値は「指定価格での売却を保証する注文」ではなく、「指定価格に達した後に成行注文を発注するトリガー」に過ぎません。
夜間取引(PTS)の罠: 決算直後のPTSは流動性が極端に低く、スプレッド(売値と買値の差)が大きく開きます。恐怖に駆られた個人投資家が投げ売りを行い、一時的に異常な安値を付けることがあり、そこで狼狽売りをすると翌朝の通常取引で買い戻される「底売り」の被害に遭いやすくなります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:70%暴落銘柄へのアプローチと資金配分モデル
株価が70%下落した銘柄は、一見すると「反発時の値幅が大きい魅力的なバーゲンセール」に見えます。しかし、数学的な現実として、70%下がった株がさらにそこから50%下がる(=高値から85%下落)リスクは日常茶飯事です。無計画な買い下がり(ナンピン)は破滅を招きます。
1. 資金管理の鉄則:口座資産の1〜2%ルール
暴落銘柄に挑む際、最初に決めるべきは「いくら儲かるか」ではなく「このトレードで口座全体の何%を失うことを許容するか」です。
口座資産の1%損失ルール: 口座残高が500万円の場合、1回のトレードで許容できる最大損失額は「5万円」です。
許容下落率からの逆算: 損切りラインを現在値の-10%の位置に設定する場合、許容損失が5万円であれば、投資してよい最大ポジション金額は「50万円(5万円 ÷ 10%)」となります。口座にある500万円全額を投じることは絶対に許されません。
2. エントリー手法の3大モデル比較
【分割エントリー手法の構造比較】

1. ピラミッディング型(トレンド追随・買い増し) ★最も推奨
   [打診買い: 20%] ──> [底入れ確認: 30%] ──> [レジスタンス突破: 50%]
   ※含み益が乗ってから買い増すため、下落継続時の損失が極めて小さい。

2. 等量リバウンド型(価格帯分割)
   [現在値: 33%] ──> [-15%下落: 33%] ──> [-30%下落: 34%]
   ※平均単価は下がるが、反転シグナルがないまま底抜けすると大打撃を受ける。

3. 時間分散型(積立・DCA)
   [月次/四半期ごとに均等配分]
   ※シクリカル銘柄の底打ちが長期化(2〜3年)する場合に資金を拘束される。
最も推奨されるのはピラミッディング型です。
第1弾(資金枠の20%): 過去の主要支持線や売られすぎ指標(RSIのダイバージェンス等)を目安に、小さなロットで打診買いを実施。
第2弾(資金枠の30%): 下降トレンドラインを上に抜け、25日移動平均線を明確に上回った段階で追加投入。
第3弾(資金枠の50%): 直近の戻り高値を出来高を伴って更新し、上昇トレンドへの転換(ダウ理論の押し安値切り上げ)が確定した段階で本玉を投入。
この手法を用いれば、仮に打診買いの段階でさらに下値を掘ったとしても、投じている資金は全体の20%に過ぎないため、軽微な損切りで市場から逃げることが可能になります。
第4章:投資期間別の損切り・利確ルール
エントリー前に「このトレードは数週間の短期スイングなのか、それとも1〜3年のサイクル保有なのか」を定義し、紙に書き出しておく必要があります。最も避けるべき致命的な行動は、「短期のつもりで買ったのに、含み損を抱えた瞬間に中長期保有へ理由をすり替える(塩漬け)」ことです。
1. 短期スイングトレード(数週間〜数ヶ月)の実践規律
短期トレードの目的は、売られすぎた反動による「自律反発(ショートカバー)」の波を効率よく刈り取ることです。
損切りルール:
サポートライン割れ(-5%〜-8%): エントリー根拠となった直近の安値を1円でも下回って日足終値が確定したら、例外なく成行でロスカットを実行します。
タイムストップ(時間切れ撤退): エントリーから10〜15営業日経過しても出来高が増加せず、株価が横ばいのまま推移している場合、相場のエネルギーが弱いため同値付近であってもポジションを解消します。
利確ルール(リスクリワード 1:2〜1:3の徹底):
第1目標(ロットの半分を利確): 急速に下降してくる25日移動平均線、または下落幅の半値戻し(フィボナッチ・リトレースメント38.2%〜50%)水準で50%を手仕舞い、利益を確定します。
第2目標(残りの半分): 残ったポジションは、買値までストップを引き上げた上で、直近安値を割り込むまでトレーリングストップで利益を最大化します。
2. 中長期サイクル投資(1〜3年)の実践規律
中長期投資の目的は、半導体サイクルの底入れから次の好況期(業績ピーク)までの大幅な上昇トレンドをまるごと享受することです。
損切りルール(ファンダメンタルズの破綻で執行):
日々の株価の上下動(-10%や-15%)では動揺せず、「当初想定した投資ストーリーが崩れたかどうか」で判断します。
即時撤退トリガー:
競合他社(Samsung、SK、Micron)の価格が回復しているにもかかわらず、キオクシア単体の歩留まり悪化やシェア低下が止まらない場合。
財務逼迫に伴い、既存株主の価値を大幅に希薄化させる増資(新株発行やMSワラント)が発表された場合。
あらかじめ設定した「ポートフォリオ全体の最大許容損失額(2%)」に達した場合。
利確ルール(恩株化とサイクルピーク売り):
恩株化戦略(買値の+100%水準): 株価が買値平均の2倍(+100%)に達した時点で、保有株の半分を売却して投下した元本全額を現金回収します。残った株式は「取得コストが実質ゼロの恩株」となるため、その後にどれほど市場が荒れようとも精神的ストレスなく保有し続けることができます。
最終利確(サイクルピークの兆候): メモリ価格が高騰し、ニュースで半導体不足が連日報じられ、アナリストの強気目標株価が乱立し、見かけのPERが極限まで低下した段階で、残りの恩株を段階的にすべて手仕舞います。
投資期間別ルールの総括
| 評価項目 | 短期スイングトレード | 中長期サイクル投資 |
| 主な取引判断の根拠 | 日足・週足チャート、出来高、オシレーター | 業界の需給サイクル、在庫水準、設備投資動向 |
| 想定される保有期間 | 2週間〜3ヶ月程度 | 1年〜3年(サイクル1巡) |
| 最大許容損失の基準 | エントリー価格から -5%〜-8% | 口座全体の 1%〜2%以内(価格変動は広く許容) |
| ナンピンの可否 | 厳禁(即時ロスカットが基本) | 計画的分割エントリーのみ可(事前計画必須) |
| 利益確定のターゲット | 主要移動平均線タッチ、戻り高値の手前 | 元本回収(恩株化)および業界サイクルの天井感 |
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:数学的ポジションサイジングとシミュレーション
投資において勝率を高めること以上に重要なのは、「負けた時にいくら失い、勝った時にいくら得るか」を決定するポジションサイジング(購入株数の決定式)です。
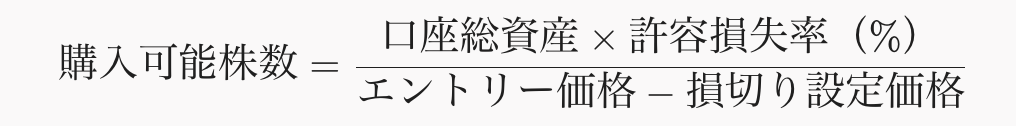
1. 購入可能株数の算出方程式
感情を排除して購入株数を決めるための数学的アプローチは以下の通りです。
具体例による計算実証
口座総資産: 10,000,000円
1回の許容損失率: 1.5%(=許容損失額 150,000円)
現在株価(エントリー価格): 1,800円
損切り予定ライン(直近安値割れ): 1,620円(-10%の下落幅=1株あたり180円の損失リスク)
この条件で購入可能な株数を算出します。
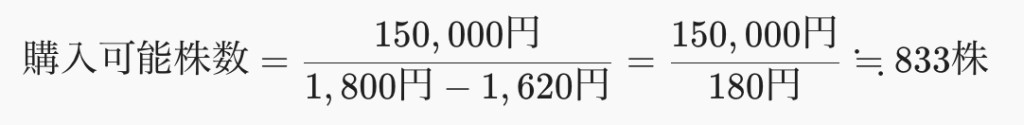
単元株(100株単位)に丸めると、購入上限は800株となります。
総購入金額: 1,800円 × 800株 = 1,440,000円(口座資産の14.4%)
想定最大損失: 180円 × 800株 = 144,000円(口座資産の1.44%となり、許容範囲内に収まる)
このように計算すれば、万が一ストップ安や損切りラインに抵触しても、失われる資金は口座全体の1.44%に厳密にコントロールされます。残り98.5%以上の資金が無傷で残るため、次の好機で容易に挽回することが可能です。
結び:なぜ「金融と投資の知識」が最大の防御壁なのか
1. 知識なき投資は「分が悪すぎるギャンブル」である
株式市場、とりわけ半導体のようなハイテク・グロース市場は、最先端のアルゴリズムを駆使するクオンツファンドや、業界の末端動向まで熟知した機関投資家が跋扈するゼロサム(あるいはプラスサム)の戦場です。
金融リテラシーを欠いた投資家は、以下のような行動パターンを必ず辿ります。
高値圏での熱狂買い: メディアが好業績を大々的に報じ、SNSで話題になったピーク時に飛びつく。
根拠なき希望的観測: 株価が下落し始めても「業績が良いから戻るはずだ」と現実を否定する。
破滅的な無制限ナンピン: 平均単価を下げるために資金枠を超えて買い増し、ポートフォリオが1銘柄に過度に集中する。
耐え難い苦痛による底値売り: 最も相場が悲観に傾き、大底を付けた瞬間に恐怖に耐えきれず投げ売り(損切り)を行い、資産の大半を失う。
これらはすべて、人間の本能(プロスペクト理論:利益は早く確定したいが、損失は確定させずに先延ばしにしたいという心理)に起因します。この破滅パターンを回避する唯一の武器が、「感情を排した客観的な金融・投資の知識」です。
2. サイクルとリスク管理を知る者が最後に笑う
資本主義社会において、富を築く投資家と資産を溶かす投資家の差は、「相場の未来を完璧に予言できるかどうか」ではありません。プロであっても未来の株価を100%正確に当てることは不可能です。
真の差は、以下の3点に対する理解の深さにあります。
サイクルの必然性を知っていること: 「春(回復)→夏(好況・最高益)→秋(過熱・下落開始)→冬(大暴落・大底)」というサイクルを理解していれば、好況期の絶頂で浮かれず、暴落期の底値で冷静に仕込む準備ができます。
リスクとリワードの非対称性を理解していること: 「大きく勝つこと」よりも「致命傷を避けること」を最優先にし、資金の1〜2%以上の損失を絶対に許容しない仕組みを作ること。
時間軸の規律を守れること: 自分が何のためにそのリスクを取っているのか、どのシグナルが出たら撤退し、どのシグナルが出たら利益を持ち帰るのかを事前に定義し、執行できること。
3. 生き残り続けるための行動指針
キオクシアのようなボラティリティの高い銘柄に向き合う際は、「一攫千金を狙う対象」としてではなく、「相場の本質と自己の規律を試す試金石」として捉えるべきです。
株価が70%暴落したという事実は、危険な落とし穴であると同時に、適切な知識と資金管理を持った投資家にとっては、数年に一度のサイクル転換を捉える巨大な好機にもなり得ます。しかし、その果実を手にできるのは、「相場が生き残る者にしか微笑まない」という冷徹な真実を理解し、厳格な資金管理と明確な出口戦略を徹底できる投資家だけです。
知識は、市場が荒れ狂う嵐の中であなたの資産を守る唯一の錨(アンカー)です。目先の株価の上下に一喜一憂する投資から脱却し、数字とロジックに基づいた規律あるアプローチを確立することこそが、長期的な資産形成における最も確実な成功法則です。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
