


「カブアンド 上場できない」説を検証:1.2倍買い取りの落とし穴と初心者が知るべき金融リテラシー
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
目次
はじめに:なぜ今「カブアンド」がこれほど注目され、同時に懸念されるのか
【第1章】カブアンドの仕組みと「3年買取保証」の精緻な構造解剖
1-1. 未公開株(種類株式)をポイ活感覚で配るイノベーションの正体
1-2. 「3年で上場できなければ買い取る」ルールの詳細と契約上のトラップ
1-3. 払込金額の1.2倍 vs 第三者評価額:「いずれか低い方」の数学的・法的な意味
1-4. 会社側の「買い取り原資(キャッシュ)」と信用リスク
【第2章】2027年までに上場(IPO)できるのか?東証審査の現実とハードル
2-1. 東証グロース市場の上場基準と現状の要求水準
2-2. ハードル①:単独事業としての収益性とビジネスモデルの持続性
2-3. ハードル②:前例のない「数万人〜数十万人の個人株主」管理コストとシステムリスク
2-4. ハードル③:コーポレート・ガバナンスと監査法人による会計監査の壁
2-5. 2027年12月までのタイムライン検証:上場延期シナリオの現実度
【第3章】上場(IPO)成否別:ユーザー(株主)が得るメリット・被るデメリット
3-1. 【シナリオA】無事に2027年までに上場できた場合
メリット:キャピタルゲインと株式の自由な流動化
デメリット・注意点:公募価格割れリスクと税制(確定申告)の複雑さ
3-2. 【シナリオB】2027年までに上場できなかった場合
メリット:買取制度による救済措置の可能性
デメリット・危険性:評価額低下に伴う元本割れ・買取不能リスク
【第4章】失敗しないための「重要見極めポイント4選」
4-1. ポイント①:サービス単体の「適正価格」比較(ポイント目当ての本末転倒を防ぐ)
4-2. ポイント②:募集期(第1期・第2期…)ごとの目論見書・株主規約の熟読
4-3. ポイント③:株式会社カブ&ピースの財務諸表・会員数データの定期追跡
4-4. ポイント④:証券口座開設・ID連携・本人確認の手続き漏れリスク
【第5章】体系的に学ぶ!初心者が身につけるべき金融・投資の知識
5-1. 「未公開株」とは何か?上場株との違いとリスクの本質(流動性リスク・評価難度)
5-2. 投資の基本原則「リスクとリターンのトレードオフ」をカブアンドに当てはめる
5-3. 資産形成の全体像:メイン(伝統的資産+NISA)とサブ(カブアンド等のサテライト)の適切な比率
5-4. カブアンドシミュレーション:上場時と非上場時の資産推移比較
おわりに:新時代の金融体験とどう付き合っていくべきか
1. はじめに:なぜ今「カブアンド」がこれほど注目され、同時に懸念されるのか
実業家・前澤友作氏が手掛ける株式会社カブ&ピースのサービス「カブアンド」は、日本の生活者および個人投資家の間で極めて大きなインパクトを与えました。
これまで、電気・ガス・携帯電話・プロバイダー・保険・クレジットカードといった生活インフラの切り替えや利用に対して付与されるリターンは、「各種ポイント(Tポイント、楽天ポイント、dポイント等)」や「現金キャッシュバック」が常識でした。しかし、カブアンドはその還元として「未公開企業の株式(種類株式)」を付与するという、未だかつてないビジネスモデルを提示したのです。
ポイ活(ポイント活動)のように日常生活を送るだけで「会社の所有権の一部(株)」が手に入り、その会社が将来上場(IPO)すれば、ポイント還元をはるかに凌駕する大きな資産価値を手に入れられるかもしれない——この夢のあるストーリーは、多くの一般ユーザーを引き付けました。
しかし、その一方で金融のプロや経験豊富な投資家、法務専門家の間からは、以下のような厳しい指摘や強い懸念が相次いでいます。
「未公開株を一般個人に広く配るスキームは、法的にどう保全されているのか?」
「本当に3〜4年という短期間で東証などの株式市場に上場できるのか?」
「『3年で上場できなければ買い取る』という保証は、本当に元本を100%守ってくれるのか?」
ネット上では「カブアンド 上場できない」「カブアンド 詐欺」「カブアンド 元本割れ」といった検索ワードが急増しています。
本記事では、感情論や過度な期待、あるいは根拠のない批判を排し、金融・法務・コーポレートファイナンスの観点から「カブアンド」の構造を解剖します。初心者の方でも完全に理解できるよう、言葉の定義から丁寧に体系立てて解説していきます。
【第1章】カブアンドの仕組みと「3年買取保証」の精緻な構造解剖
1-1. 未公開株(種類株式)をポイ活感覚で配るイノベーションの正体
まず、カブアンドが提供しているサービスの根幹を整理しましょう。
ユーザーがカブアンドのプラットフォーム経由で、以下のインフラサービスを契約・利用すると、利用金額に応じた「株券(発行される株式)」の付与権利が得られます。
カブアンド電気(電力の切り替え)
カブアンドガス(都市ガスの切り替え)
カブアンドモバイル(格安SIM・通信回線)
カブアンドひかり(固定ブロードバンド回線)
カブアンドカード(提携クレジットカード)
カブアンド保険(各種損害保険・生命保険の仲介)
通常、これらの事業者はユーザーを獲得するために多額のWeb広告費や比較サイトへの出稿料を支払っています。カブアンドは、その顧客獲得コスト(CAC: Customer Acquisition Cost)を自社の「未公開株式」という形に変換し、ユーザーに直接還元していると捉えることができます。
普通株式と「種類株式」の違い
ここで付与される株式は、一般の議決権(会社の意思決定に投票する権利)を持つ普通株式ではなく、法的に異なる権利条件が付与された「種類株式」(会社法第108条に基づく株式)です。
カブアンドで付与される種類株式は、主に「株主総会での議決権を制限・無議決権とする代わりに、将来の上場時や買収時に優先的な扱いを受ける、あるいは特定の売却条件が付加されている」という性質を持ちます。これは、何万人もの一般ユーザーが株主総会に押しかけて経営が空転するのを防ぐための、企業側の合理的な法務設計です。
1-2. 「3年で上場できなければ買い取る」ルールの詳細と契約上のトラップ
カブアンドの最大の売りであり、同時に最も誤解を生んでいるのが「3年以内に上場できなければ、会社が株を買い取る」という約束(買取保証制度)です。
このルールの背景には、未公開株特有の「流動性リスク(売りたくても買手がないため現金化できないリスク)」に対するユーザーの心理的ハードルを下げる狙いがあります。
公式に示されている大枠のルールは以下の通りです。
期限の条件: 募集期(株を得た時期)から起算して3年経過時点(あるいは2027年12月31日等の指定期日)までに、日本国内の金融商品取引所(東京証券取引所など)に新規上場を果たせなかった場合。
買取の主体: 発行体である株式会社カブ&ピース(または指定された持株会社・ファンド)。
買取の申請: 株主(ユーザー)側が権利を行使して買取を請求する。
一見すると、「上場すれば株価上昇で儲かり、上場できなくても利回り付きで現金が戻ってくる完璧なノーリスク商品」のように見えます。しかし、金融契約の細部(ディテール)を読み解くと、大きな見落としが浮き彫りになります。
1-3. 払込金額の1.2倍 vs 第三者評価額:「いずれか低い方」の数学的・法的な意味
買取価格の計算式には、極めて重要な但し書きが存在します。
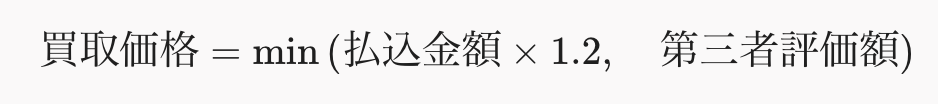
つまり、「払込金額(取得時の株価)の1.2倍(20%増し)」と、「その時点で専門機関が算定した会社の1株あたり評価額」を比較し、【いずれか低い方の金額】で買い取られるという条件です。
この論理条件が意味するところを、具体的な数値シミュレーションで検証してみましょう。
シミュレーション①:業績が順調に伸びたが、上場のみ遅れた場合
取得時の払込金額(想定): 1株 = 1,000円
1.2倍の金額: 1,200円
3年後の第三者評価額: 1株 = 1,500円(事業成長により企業価値向上)
適用される買取価格: 1,200円(低い方を選択)
結果: ユーザーは年利換算で良好なリターン(+20%)を得て現金化できます。
シミュレーション②:業績が低迷・悪化し、上場もできなかった場合
取得時の払込金額(想定): 1株 = 1,000円
1.2倍の金額: 1,200円
3年後の第三者評価額: 1株 = 300円(会員数の伸び悩みや赤字拡大で評価暴落)
適用される買取価格: 300円(低い方を選択)
結果: 払込金額から70%の損(元本割れ)が発生します。
┌────────────────────────────────────────────────────────────────────────┐
│                   3年後の買取価格決定メカニズム                      │
├────────────────────────────────────────────────────────────────────────┤
│                                                                        │
│ 【パターンA:企業価値が上昇した場合】                                  │
│   ・1.2倍の価格: 1,200円  ◄───【適用(低い方)】                      │
│   ・第三者評価額:1,500円                                              │
│                                                                        │
│ 【パターンB:企業価値が下落した場合】                                  │
│   ・1.2倍の価格: 1,200円                                              │
│   ・第三者評価額:  300円  ◄───【適用(低い方)】(元本割れ)            │
│                                                                        │
└────────────────────────────────────────────────────────────────────────┘
この「いずれか低い方」という契約構造は、企業側にとっては下振れリスクを抑制しつつ上場へのインセンティブを残す設計ですが、投資家(ユーザー)にとっては『アップサイド(上昇益)は1.2倍にキャップ(上限設定)され、ダウンサイド(下落損)のリスクは全面的に負う』という非対称なリスク構造になっていることを理解しなければなりません。
1-4. 会社側の「買い取り原資(キャッシュ)」と信用リスク
さらに根本的なリスクとして、「信用リスク(デフォルト・倒産リスク)」が存在します。
仮に2027年末に上場できず、数十万人のユーザーが一斉に「株式の買い取り」を請求したとします。1人あたりの保有株数が平均1万円相当だとしても、10万人分であれば10億円の現金、100万人分であれば100億円の現金が必要になります。
株式会社カブ&ピースのバランスシート(貸借対照表)にそれだけの現預金が残っていなければ、いくら契約上「買い取ります」と書いてあっても、物理的に買い取ることができません。最悪の場合、会社の破綻や民事再生手続となり、株式の価値が実質ゼロになる可能性も論理的には否定できないのです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
【第2章】2027年までに上場(IPO)できるのか?東証審査の現実とハードル
カブアンドの公式ロードマップでは、「最短で2026年10月〜遅くとも2027年12月までのIPO(新規上場)」を目指すとされています。
しかし、日本の株式市場(特に東京証券取引所)において新規上場を果たすためには、一般的な感覚よりもはるかに高い壁が存在します。ここでは、カブアンドが直面する3つの巨大なハードルを分析します。
上場(IPO)に向けた標準的ロードマップと現実的な展開
フェーズ1:サービス開始・初期ユーザー獲得(2024年〜2025年)
インフラサービスの切り替えを中心に会員数を拡大し、未公開株(種類株式)の付与を推し進めます。同時に内部管理体制の構築を開始する初期フェーズです。
フェーズ2:監査法人による直前2期の会計監査(2025年〜2026年)
IPO申請に不可欠な「直前2期(N-2期・N-1期)」の適正意見を取得する必要がある最も重要な準備期間です。内部統制や労務管理の厳格化が求められます。
フェーズ3:主幹事証券会社による引受審査 & 東証上場審査(2026年後半〜2027年)
主幹事証券会社による厳正な引受審査を経て、東京証券取引所(グロース市場等)へ上場申請を行います。多数の個人株主管理スキームや業績の再現性が徹底的にチェックされます。
フェーズ4:目標とするIPO期限(2027年12月末)
公表されている上場目標期限です。無事にIPOを果たせば市場での売却が可能になり、未上場のままであれば「3年買取保証手続き」へと移行する分岐点となります。
2-1. 東証グロース市場の上場基準と現状の要求水準
スタートアップ企業の多くは「東証グロース市場」への上場を目指します。東証グロース市場の上場維持・新規上場基準には、以下のような項目が含まれます。
株主数: 150人以上(カブアンドはユーザー数でクリア可能)
流通株式数: 2,000単位以上
時価総額 / 流通株式時価総額: 5億円以上
事業計画の合理性と高い成長可能性
形式的な基準(株主数など)はクリアしやすい反面、近年、東証および主幹事証券会社は「小粒上場の抑制」と「上場後の成長性の厳格な査定」へと舵を切っています。単に「ユーザー数が多い」というだけでは上場承認は下りません。
2-2. ハードル①:単独事業としての収益性とビジネスモデルの持続性
第一のハードルは、「代理店・OEMビジネスとしての利益率と競争力」です。
カブアンド自身が自社で発電所を所有したり、通信回線(基地局)を自前で敷設しているわけではありません。既存の電力会社や大手通信キャリアの回線を借り受ける「OEM(相手先ブランド名製造)」や「販売代理店」の形態をとっています。
代理店モデルは自前投資が不要な反面、原価率が高く、粗利益(売上総利益)が低くなりやすいという構造的弱点を持っています。
ユーザーに付与する「株のコスト」
大規模なテレビCMやWeb広告などの「販売促進費」
システム維持費・カスタマーサポート費
これらを差し引いた上で、「一過性ではなく、毎年継続して営業利益を生み出せる構造になっているか」が東証の審査で厳しく問われます。
もし、「株がもらえるから契約したけれど、還元率が下がったら他社に乗り換えられた」という churn rate(顧客解約率)が高いデータが出てしまえば、「事業の継続性に疑問あり」と判定され、審査で跳ね返されるリスクが高まります。
2-3. ハードル②:前例のない「数万人〜数十万人の個人株主」管理コストとシステムリスク
第二のハードルは、「株式管理・名義株・セキュリティの膨大なコスト」です。
通常、IPOを目指す未上場企業の株主数は、創業者、ベンチャーキャピタル(VC)、従業員(ストックオプション保有者)などを合わせても数人〜数百人程度です。
しかしカブアンドの場合、未上場の段階で数万人〜数十万人の個人一般ユーザーが株主になります。これは日本の証券市場の歴史上、ほぼ前例がありません。
名義書き換えと株主名簿管理: ユーザーの引っ越し、改姓、死亡相続などに伴う権利移動を正しく補足できるか?
本人確認(KYC)と反社会勢力チェック: 株主の中に反社会勢力やマネーロンダリング関係者が紛れ込んでいないか、全件スクリーニングを行う義務。
株主総会の招集通知と議決権行使: 電子提供制度を活用するとしても、数十万名へのシステム通知と問い合わせ対応のコールセンター体制。
主幹事証券会社(野村證券、大和証券、SMBC日興証券など)および信託銀行(株主名簿管理人)が、この未曾有の管理オペレーションを「システムリスク・コンプライアンスリスクなしで運用できる」と認めるかどうかが、極めて高いハードルとなります。
2-4. ハードル③:コーポレート・ガバナンスと監査法人による会計監査の壁
第三のハードルは、「監査法人の適正意見」と「内部統制」です。
新規上場するためには、上場申請前の最低2期(N-2期、N-1期)について、公認会計士または監査法人による厳格な会計監査を受け、「無限定適正意見」を得る必要があります。
近年、日本の監査法人は人手不足とコンプライアンス厳格化に伴い、新規のIPO監査を引き受けるハードル(いわゆる「監査難民問題」)を非常に高く設定しています。
「ポイント還元を未公開株式で処理する」という複雑な会計処理(負債として引当金を積むのか、純資産の移動とするのか等)について、監査法人が会計基準上の正当性を認め、期日通りに監査報告書を出してくれるかどうかが、上場スケジュールの最大のボトルネックになり得ます。
2-5. 2027年12月までのタイムライン検証:上場延期シナリオの現実度
一般的なIPO準備には、どんなに急いでも最低3〜5年かかります。
N-3期以前: 内部統制の構築、主幹事証券会社・監査法人の選定
N-2期: 監査法人によるショートレビュー、1期目の会計監査
N-1期: 2期目の会計監査、予算管理体制の確立、予実差の解消
申請期(N期): 東証への上場申請、引受審査、ブックビルディング、上場承認
2024年末〜2025年初頭にかけて本格始動したサービスが、2027年12月(わずか3年足らず)で上場審査をすべて通過し公開価格が付く確率は、客観的なIPO統計から見れば「かなりタイトな挑戦」と言わざるを得ません。
過去の多くのスタートアップでも、「当初予定から1〜2年の上場延期」は日常茶飯事です。したがって、「2027年12月までに上場できないシナリオ」は、十分に現実的な可能性として想定しておくべきなのです。
【第3章】上場(IPO)成否別:ユーザー(株主)が得るメリット・被るデメリット
ユーザーとしてカブアンドに参加した場合、将来的にどのようなシナリオが考えられるでしょうか。「上場できた場合」と「上場できなかった場合」の2つの未来を対比して整理します。
3-1. 【シナリオA】無事に2027年までに上場できた場合
メリット
株式の流動化(現金化): 証券口座を通じて、いつでも市場価格で株を売却し、現金に換えることができます。
キャピタルゲイン(値上がり益): 上場時の初値やその後の株価が、取得時の想定発行価格を大きく上回れば、ポイント還元とは比較にならないほど大きなリターンを得られます。
配当金や優待の可能性: 将来的に企業が成長すれば、株主還元として配当金を受け取れる可能性があります。
デメリット・注意点
公募価格割れ(株価暴落)のリスク: 上場した瞬間に売り圧力が強まり、株価が急落するリスクがあります。
税金計算と確定申告の煩雑さ: 未公開株から上場株になった株式を売却した場合、譲渡所得(一律20.315%)の計算が必要です。特定口座(源泉徴収あり)にスムーズに移管できるかどうかのシステム連携が課題となります。
3-2. 【シナリオB】2027年までに上場できなかった場合
メリット
買取保証の行使権利: 契約に基づき、会社に対して株式の買い取りを請求できます。
デメリット・危険性
第三者評価額の低下による元本割れ: 第1章で解説した通り、評価額が下がっていれば「1.2倍」ではなく「低い方の評価額」で買い取られるため、大きな下落損を受け入れることになります。
買い取りの実行不全(信用リスク): 会社の資金が枯渇していれば、買取請求をしても現金が振り込まれないリスクがあります。
無期限の「塩漬け」: 会社が解散も買収もされず、買い取りも拒否または遅延された場合、売るに売れない価値不明の株式を永久に抱え続けることになります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
【第4章】失敗しないための「重要見極めポイント4選」
カブアンドを賢く利用し、不必要な損失を防ぐために、一般ユーザーが今すぐチェックすべき「4つの見極めポイント」を解説します。
ポイント①:サービス単体の「適正価格」比較(本末転倒を防ぐ)
最も重要な原則は、「株式(おまけ)の魅力に目を奪われて、本業のサービス料金で損をしないこと」です。
たとえば、カブアンド電気やカブアンドモバイルの月額料金が、他社の格安SIMや大手電力会社より月額2,000円高かったとします。
年間差額: 2,000円 × 12ヶ月 = 24,000円のコスト増
3年間での余分な支払総額: 72,000円
もし3年後に上場できず、受け取った株の価値が数千円程度にしかならなかった場合、「高いインフラ料金を払い続けた分だけ、トータルで数万円の赤字になった」ということになります。
チェックアクション:
カブアンドに切り替える前に、現在契約している「既存の電気・通信料金」と「カブアンドの料金」を純粋に比較してください。「他社と同等かそれ以上に安い」場合のみ、もらえる株は純粋なプラスのプレミアム(おまけ)になります。
ポイント②:募集期(第1期・第2期…)ごとの目論見書・株主規約の熟読
未公開株式の発行にあたっては、募集の時期ごとに「目論見書(プロスペクタス)」や「株主規約」が作成されます。
第1期の募集と第2期の募集で「買取保証の計算式」が変更されていないか?
買取請求ができる期間(例:2028年1月1日〜1月31日までの1ヶ月間限定など)に厳格な制約がないか?
手続きをしなかった場合、権利が自動消滅(失効)する条項がないか?
「ニュース記事で見たから」「誰かがSNSで言っていたから」という噂で判断せず、ご自身が同意した約款・目論見書のPDFテキストを必ずダウンロードし、保管しておきましょう。
ポイント③:株式会社カブ&ピースの財務諸表・会員数データの定期追跡
未公開企業であっても、会社法に基づき決算公告(官報やウェブサイトでの貸借対照表の開示)を行う義務があります。また、上場を目指す企業として定期的なIR情報(会員数や売上高の推移)が開示されるはずです。
会員数(ID数): 順調に右肩上がりで伸びているか?
純利益・純資産: 赤字が極端に膨らみ、自己資本が毀損(債務超過)していないか?
現預金残高: 将来の買取請求に耐えられるキャッシュがあるか?
これらの指標を年1〜2回確認するだけでも、「このまま持ち続けて大丈夫か、早めに他のサービスへ乗り換えるべきか」の冷徹な判断が可能になります。
ポイント④:証券口座開設・ID連携・本人確認の手続き漏れリスク
株式という資産を受け取り、将来売却したり買い取ってもらうためには、法的・税務的な本人確認(マイナンバーカードの提出等)および指定証券会社とのID連携が必須となります。
登録住所やメールアドレスが古いままで通知が届かない
本人確認手続き(KYC)を期限内に完了しなかったため、権利が失効した
といった初歩的なミスで権利を失うユーザーが一定数出ることが予想されます。案内が届いたら放置せず、速やかに手続きを完了させる体制を整えておきましょう。
【第5章】初心者が知っておくべき金融・投資知識の重要性
カブアンドのような画期的なサービスが登場した際、それに振り回されず「武器」として使いこなせるかどうかは、個人のマネーリテラシー(金融知識)にかかっています。
ここでは、金融の基礎知識を体系的に解説します。
5-1. 「未公開株」とは何か?上場株との違いとリスクの本質
普段、私たちがニュースで目にする「トヨタ自動車」や「Apple」の株は、証券取引所に上場している「上場株式」です。
一方、カブアンドが発行するような「未公開株式(未上場株式)」には、全く異なる性質があります。
┌──────────────────┬──────────────────────────┬──────────────────────────┐
│ 比較項目         │ 上場株式(東証プライム等) │ 未公開株式(スタートアップ)│
├──────────────────┼──────────────────────────┼──────────────────────────┤
│ 1. 売買の自由度  │ いつでも市場で売買可能   │ 自由な売買は不可能        │
│    (流動性)    │ (即時現金化)           │ (上場やM&Aまで売れない) │
├──────────────────┼──────────────────────────┼──────────────────────────┤
│ 2. 株価の透明性  │ 1秒ごとに市場で決まる    │ 客観的な価格が存在しない  │
│                  │ (市場価格)             │ (第三者算定が必要)     │
├──────────────────┼──────────────────────────┼──────────────────────────┤
│ 3. 情報開示      │ 四半期ごとに財務開示義務 │ 開示義務が限定的          │
│    (ディスクロージャー)│ (厳格なIR)           │ (不透明になりやすい)      │
├──────────────────┼──────────────────────────┼──────────────────────────┤
│ 4. リスク・リターン│ 中リスク・中リターン     │ 超ハイリスク・超ハイリターン│
└──────────────────┴──────────────────────────┴──────────────────────────┘
未公開株の最大のリスクは「流動性リスク(売りたくても売れないリスク)」です。カブアンドはこの流動性リスクを「3年買取保証」で埋めようとしていますが、第1章で解説した通り、その保証自体にも企業の信用リスクがついて回ることを忘れてはなりません。
5-2. 投資の基本原則「リスクとリターンのトレードオフ」をカブアンドに当てはめる
金融の世界における絶対の法則、それが「リスクとリターンのトレードオフ(相関性)」です。
「ノーリスクで高リターン」の金融商品は世界に存在しない。
高いリターンが得られる可能性がある場所には、必ず相応の損失リスクが存在する。
カブアンドの仕組みをこの法則に当てはめてみましょう。
得られるリターンの可能性: IPO成功による株式価値の跳ね上がり(数百%〜数千%のキャピタルゲイン)、あるいは1.2倍の買取。
対価として支払っているリスク:
上場延期・断念リスク
第三者評価額下落による元本割れリスク
会社の倒産・買取り不履行リスク
他社より高いサービス料金を払い続けるコストリスク
このリスクとリターンの関係を正しく認識し、「リスクに見合うリターンが見込めるか」を判断することこそが、投資的思考の第一歩です。
5-3. 資産形成の全体像:メイン(伝統的資産+NISA)とサブ(カブアンド等のサテライト)の適切な比率
資産形成を成功させるための王道は、投資ポートフォリオを「コア(中核)」と「サテライト(衛星・余剰)」に明確に分ける「コア・サテライト戦略」です。
┌────────────────────────────────────────────────────────┐
│               堅実な資産形成のポートフォリオ構造       │
├────────────────────────────────────────────────────────┤
│                                                        │
│  【サテライト部分(5〜10%程度)】                      │
│   ・カブアンド等の未公開株・ポイ活                    │
│   ・暗号資産、個別の成長株投資                         │
│   ▲(ハイリスク・楽しみ・夢を追う領域)                │
│ ────────────────────────────────────────────────────── │
│  【コア(中核)部分(90〜95%程度)】                   │
│   ・NISA / iDeCoを活用した世界株インデックスファンド    │
│   ・現金預金(生活防衛資金:3〜6ヶ月分の生活費)       │
│   ▲(ロー〜中リスク・再現性の高い長期資産形成)        │
│                                                        │
└────────────────────────────────────────────────────────┘
コア資産(ポートフォリオの80〜90%以上):
新NISA制度などを活用した「オルカン(全身世界株式)」や「S&P500」などの低コストな全世界インデックスファンド。
確実な現金預金(生活防衛資金)。
ここで着実に老後資金や将来の教育資金を積立運用します。
サテライト資産(ポートフォリオの5〜10%以下):
カブアンドのような未公開株還元サービス。
暗号資産(仮想通貨)や個別株投資。
仮に価値がゼロになっても生活が破綻しない「余剰(お楽しみ)」の範囲で運用します。
カブアンドを「資産形成の主軸」にするのではなく、「ポイ活の延長として、当たったらラッキー程度のサテライト資産」と割り切って付き合うことが、精神的にも財務的にも最も健康的なアプローチです。
5-4. カブアンドシミュレーション:上場時と非上場時の資産推移比較
以下は、カブアンド利用によって得られる評価額の推移と、伝統的なインデックス投資の比較を行えるインタラクティブシミュレーションです。スライダーを操作して、上場時の成長率や非上場時の下落リスクが資産に与える影響を検証してみましょう。
7. おわりに:新時代の金融体験とどう付き合っていくべきか
「カブアンド 上場できない」というテーマを深く掘り下げてきました。最後に本記事の要点をまとめます。
「3年買取保証」は完全な元本保証ではない: 「払込金額の1.2倍」と「第三者評価額」のいずれか低い方が適用されるため、業績低迷時には元本割れで買い取られるリスクがある。
2027年IPOのハードルは極めて高い: 収益性の証明、前例のない大量の個人株主管理コスト、監査法人による会計監査など、東証審査を3年以内で突破するのは非常にタイトなスケジュールである。
主従を逆転させない: サービス単体の料金(電気代や通信費)が他社より高ければ、いくら株をもらってもトータルで損をする。「純粋なインフラ料金の安さ・利便性」で利用を決めるのが鉄則。
金融リテラシーを高めるチャンスにする: カブアンドをきっかけに、未公開株のリスク構造やIPOの仕組み、NISAを活用したコア・サテライト戦略など、一生役に立つマネー知識を身につけよう。
新しいテクノロジーや挑戦的なビジネスモデルが登場したとき、「怪しいから全否定する」のも「夢ばかり見て盲信する」のも、どちらも正しい姿勢とは言えません。
「仕組みとリスクを正しく理解し、自分の許容できる範囲で賢く利用する」——これこそが、変化の激しい現代社会を生き抜くために必要な、真のマネーリテラシーです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


