
【完全版】GLP投資法人(3281)で始めるJ-REIT投資:構造・メリット・金利リスクから見極めポイントまで解説
東証に上場するGLP投資法人(証券コード:3281)は、先進的物流施設に特化したJ-REIT(日本不動産投資信託)の最大手銘柄の一つです。
近年、日本経済は長期にわたったデフレと超低金利政策から脱却し、「インフレ」と「金利のある世界」へとシフトしました。こうした環境変化の中で、実物不動産を裏付けとするJ-REIT、特に社会インフラとして不可欠な「物流不動産」へどのように投資すべきか悩む投資家も少なくありません。
本記事では、初心者の方でも金融の仕組みを基礎から本質的に理解できるよう、J-REITの構造、GLP投資法人の強みとリスク、金利上昇局面における耐性の見極め方、さらには「オフィスリート」や「住宅リート」との特性比較まで、体系的かつ網羅的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:J-REITと先進的物流施設の基本構造
個別の銘柄である「GLP投資法人」を正しく分析するためには、まずその基盤となるJ-REITの仕組みと、投資対象である物流不動産の特性を整理しておく必要があります。
【投資の全体構造】
[個人・法人投資家]
       │ (資金出資・投資口購入)
       ▼
[J-REIT(不動産投資法人)] ──(資金調達:借入・増資)
       │
       │ (物件購入・運用管理)
       ▼
[実物不動産(先進的物流施設等)]
       │
       ├─> テナント企業(3PL・EC等)から「賃料収入」を確保
       └─> 得られた利益の90%超を「分配金」として投資家へ還元
1. J-REIT(日本不動産投資信託)の仕組み
J-REIT(Japan Real Estate Investment Trust)は、多数の投資家から集めた資金と金融機関からの借入金を元手に、複数の実物不動産(オフィス、住宅、商業施設、物流施設、ホテルなど)を取得し、そこから得られる賃料収入や売却益を投資家に「分配金」として配当する金融商品です。
なぜ株式よりも高い利回りが実現できるのか?
一般的な上場企業(株式)は、得られた利益に対して法人税(実効税率約30%)が課された後の「当期純利益」から株主へ配当を支払います。
一方でJ-REITは、租税特別措置法に基づき「当期利益の90%超を分配金として支払うなどの条件を満たせば、法人税が実質的に免除(損金算入)される」という特別な税制優遇を受けています。
そのため、不動産から生み出されたキャッシュフローの大部分がそのまま投資家に還元され、株式投資の平均配当利回り(1.5%〜2.5%程度)と比較して高い分配金利回り(4%〜5%台)を実現しやすい構造になっています。
2. 伝統的倉庫から「先進的物流施設」への進化
「物流施設」と聞くと、港湾近くにある古く暗い平屋建ての倉庫をイメージするかもしれません。しかし、現代のJ-REITが投資対象とするのは「先進的物流施設(モダン・ロジスティクス・ファシリティ)」と呼ばれる巨大な高機能インフラ施設です。
大型ランプウェイ構造: 大型トラックが直接上層階(3〜5階など)まで走り上がれるスロープを完備し、階層ごとのスピーディーな荷揚げを実現。
マルチテナント対応: 広大な床面積(延床面積数万〜数十万平方メートル)を持ち、複数のテナント企業が区画ごとに同時入居可能。
従業員の確保と快適性: 地理的に交通利便性が高い立地にあり、施設内にカフェテリア、売店、託児所、シャワールームなどを備えて労働力を集めやすい設計。
BCP(事業継続計画)対応: 免震・制震構造、非常用自主発電設備、防災備蓄庫を備え、地震や台風などの災害時にもサプライチェーンを止めない仕様。
EC(電子商取引)市場の拡大や、物流業界における効率化(3PL:サードパーティ・ロジスティクス事業の普及)により、こうした高機能な物流施設への需要は長期的に右肩上がりで推移しています。
第2章:GLP投資法人(3281)の概要とポートフォリオ構造
GLP投資法人は、東証J-REIT市場において物流特化型リートのパイオニアとして2012年12月に上場しました。
1. GLP投資法人の基本スペックと特徴
証券コード: 3281
上場時期: 2012年12月
資産規模(取得価格ベース): 約8,000億円超(業界トップクラス)
保有物件数: 全国90物件以上
スポンサー: 日本GLPグループ(グローバル物流不動産開発・運営大手「GLP」の日本法人)
J-REIT全銘柄の中でも最大級の時価総額と資産規模を誇り、海外投資家からの知名度や市場での売買のしやすさ(流動性)もトップレベルにあります。
2. スポンサー「日本GLP」のパイプライン(供給力)
J-REITの成長性を大きく左右するのが「スポンサー(親会社・母体企業)」の存在です。
日本GLPグループは、土地の選定から建設、テナント誘致、施設管理までを自社で一貫して行う物流不動産の最大手です。
GLP投資法人は、スポンサーが開発した高品質な物件を優先的に買い取ることができる「優先交渉権(パイプライン)」を有しています。代表例として、広大な敷地に複数の先進的物流施設や地域共生スペースを配置した巨大プロジェクト「ALFALINK(アルファリンク)」シリーズなどが挙げられます。このパイプラインが存在することで、他社との激しい買収競合に巻き込まれることなく、良好な利回りの優良資産を着増し(外部成長)できる強みを持っています。
3. ポートフォリオの分散戦略
特定の地域や一社だけのテナントに依存する運用は、自然災害や企業の経営破綻によるリスクが集中します。GLP投資法人は高度な分散投資によってこれを回避しています。
| 分散の軸 | ポートフォリオの構成特徴 | 投資家にとってのリスク低減効果 |
| 地域分散 | 関東圏・関西圏の二大都市圏を中心に、中部・九州・東北・中国圏へ配置 | 局地的な大地震や台風による被害リスクを分散 |
| 施設タイプ分散 | 「マルチテナント型(複数企業向け)」と「BTS型(1社専用設計)」をバランス配合 | 収益の成長性(マルチ)と長期安定性(BTS)を両立 |
| テナント分散 | 大手3PL業者、大手EC事業者、製造業・日用品メーカーなど幅広く構成 | 特定企業の退去による収入急減リスクを防止 |
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:GLP投資法人へ投資する5つのメリット
投資家が自身のポートフォリオにGLP投資法人を組み込む具体的なメリットを整理します。
1. 安定したインカムゲイン(分配金利回り)
投資口価格の変動により利回りは上下しますが、年間4.5%〜5.5%前後の相対的に高い分配金利回りを期待できます。株式の配当金と比べて不動産の賃料収入がベースとなっているため、企業の業績不振による突然の大幅減配リスクが低い点が特徴です。
2. 長期固定契約がもたらすキャッシュフローの予測可能性
オフィスビル(契約期間2年程度)や住宅と異なり、大型物流施設ではテナント企業が5年〜10年以上の長期定期借家契約を結ぶのが一般的です。
マテハン機器(自動搬送機器やラック)の導入に膨大な設備投資を行うテナントが多く、一度入居すると簡単に退去できません。このため、景気変動に左右されにくい非常に安定した賃料収入が長期間保たれます。
3. スポンサー力を背景とした外部成長の継続性
新しく開発された高機能施設を定期的に取得(公募増資や自己資金・借入を活用)することで、リート全体の資産規模(AUM)と1口あたりの分配金を中長期的に拡大していく「外部成長シナリオ」が確立されています。
4. インフレ(物価上昇)に対する耐性
インフレが進行すると、土地代や建設資材費、人件費が上昇するため、新たに物流施設を建てようとした場合のコスト(再調達価格)が跳ね上がります。これにより既存物件の希少価値が高まります。
また、契約改定のタイミングで物価上昇に応じた賃料の値上げ交渉を行いやすく、インフレ下でも資産の維持・成長が期待できます。
5. 少額から買える高い流動性と分散効果
実物の先進的物流施設を購入するには数百億円の資金が必要ですが、GLP投資法人の投資口であれば数拾万円単位で市場から購入可能です。手軽に優良な産業用不動産のオーナーとなり、全国数十物件への分散投資効果を得ることができます。
第4章:GLP投資法人におけるリスクと懸念点
投資判断を行う上では、デメリットやリスクの把握が欠かせません。主な懸念点は以下の4点です。
1. 金利上昇リスク(借入金の利払い増)
J-REITは総資産の40%〜50%程度を金融機関からの借入金や債券(投資法人債)で調達しています。国内金利が上昇すると、将来的に借入金の返済期日が来た際により高い金利で借換(リファイナンス)することになり、利息費用が増加して分配金を圧迫するリスクがあります。
2. 大量供給(需給悪化)による空室率上昇リスク
物流不動産の需要は高いものの、近年の開発ラッシュにより特定エリア(首都圏の内陸部や湾岸部の一部など)で一時的に空室率が上昇し、賃料の上昇スピードが鈍化する「供給過多(オーバーサプライ)」が懸念される局面があります。
3. 公募増資(PO)に伴う1口あたり価値の希薄化
新しい物件を取得するために投資口(株式に相当)を追加発行して資金調達(PO:Public Offering)を行う際、取得した物件の収益力が低かったり、取得価格が高すぎたりすると、1口あたりの分配金や純資産価値が薄まる(希薄化する)リスクがあります。
4. 大規模自然災害(地震・水害)リスク
物流施設は広い敷地を確保するため、臨海部や河川に近い郊外に立地することが多くあります。ハザードマップにかかる地域での冠水や大規模地震による建物の破損が発生した場合、修繕費用の発生や一時的な稼働停止に伴う収益低下リスクが存在します。
第5章:投資判断における重要指標と見極めポイント
GLP投資法人をはじめとするJ-REIT銘柄への投資を開始・継続する際、投資家が決算資料などで必ずチェックすべき4つの重要指標を解説します。
【見極めるための4つのコア指標】
1. NAV倍率 ─── 資産の解散価値に対して割安か割高か
2. DPU(巡航分配金) ─── 一時的な「売却益」を除いた純粋な稼ぐ力があるか
3. LTV ─── 借入金への依存度が高すぎないか(健全性の確認)
4. 稼働率&賃料改定率 ─── 物件群が満室稼働し、賃料を上げられているか
1. NAV倍率(Net Asset Value Ratio)
株式投資における「PBR(株価純資産倍率)」に相当する指標で、J-REITの投資口価格が実質的な純資産価値に対して割安か割高かを測ります。
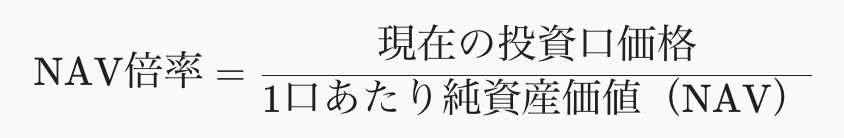
NAV倍率 = 1.0倍: 市場の評価と不動産の純資産価値が一致。
NAV倍率 < 1.0倍: 保有する不動産の含み益などを考慮した実質解散価値よりも市場価格が下回っている「割安状態」。
NAV倍率 > 1.0倍: 市場での評価が高く、将来の成長期待などがプレミアムとして乗っている状態。
NAV倍率が1.0倍を大きく割り込んでいるタイミングは、保有資産に対して割安に購入できるチャンスを示唆します。
2. DPU(1口あたり分配金)と「巡航分配金」の見極め
表記されている分配金利回り(表面利回り)だけで判断するのは危険です。
分配金の内訳には、以下の2種類が存在します。
通常賃料による分配金(巡航DPU): 保有物件の賃料収入から得られる、毎期持続可能な本業の収益。
物件売却益込みの分配金: 保有物件を売却した際に一時的に発生する利益の上乗せ。
売却益が乗っている期は一時的に分配金利回りが高くなりますが、翌期には剥落します。「一時的な売却益を除いた、賃料収入だけのベース(巡航DPU)でどれだけの利回りがあるか」を確認することが本質的な収益力を見極めるポイントです。
3. LTV(Loan to Value:有利子負債比率)
LTVは、総資産に対してどれだけの借入を行っているかを示す財務の健全性指標です。
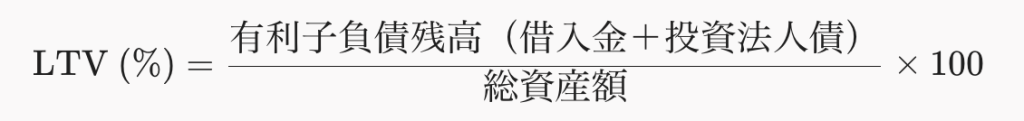
J-REIT業界の適正水準は40%〜50%程度です。LTVが高すぎると金利上昇時の利払い負担が重くなり、逆に低すぎるとレバレッジ効果を活かした成長が控えめになります。GLP投資法人が健全なLTV水準を維持できているかを確認します。
4. 稼働率と賃料改定率(内部成長)
ポートフォリオ全体の稼働率が98%〜99%以上の高水準を維持できているか、そして既存契約の更新時(リニューアル時)に既存テナントに対して賃料の値上げ(増額改定)を達成できているかどうかが、運用能力と物件力の高さを裏付けます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:J-REIT市場全体における金利上昇リスクと影響経路
ここからは、現在の金融環境で最も重要なトピックである「金利上昇」について深掘りします。国内金利が上昇した際、J-REIT市場全体にどのような影響が及ぶのか、その経路は大きく3つあります。
【金利上昇の影響経路】
[日銀の金融政策変更・国内金利の上昇]
       │
       ├─① 支払利息の増加 ──────> 借換コストの増加 ───> 分配金(DPU)の押し下げ
       ├─② 要求利回り(CR)の上昇 ─> 不動産評価額の下落 ─> NAV(純資産価値)の減少
       └─③ 国債利回りの上昇 ──────> スプレッドの縮小 ───> 投資口価格(市場価格)の下落
1. 支払利息の増加(分配金の直接的な圧迫)
金利が上がると、将来的に到来する借入金の返済期日において、より高い金利で新規に借り換える必要があります。利払い費用の増加は利益(純利益)を直接減らすため、結果として投資家へ支払われる分配金が減少する要因となります。
2. 不動産評価額(キャップレート)への下落圧力
市場の長期金利が上昇すると、不動産鑑定評価で用いられる還元利回り(キャップレート)にも上昇圧力がかかります。
不動産価値は「賃料収入 ÷ キャップレート」で算出されるため、キャップレートが上昇すると計算上、保有不動産の評価額が下落し、含み益の減少やNAVの毀損につながります。
3. 国債とのスプレッド(利回り差)の縮小
安全資産である「10年物日本国債」の利回りが上昇すると、リスク資産であるJ-REITの分配金利回りとの差(イールドスプレッド)が縮小します。
「リスクをとってJ-REITを買うメリット」が相対的に小さくなるため、機関投資家などがリートを売却して国債へ資金を移動させ、投資口価格全体に下落圧力がかかりやすくなります。
第7章:銘柄ごとの「金利耐性」を見極める4つの財務チェックポイント
金利が上昇する環境下であっても、すべてのJ-REIT銘柄が均一に打撃を受けるわけではありません。財務構造や運用の工夫によって金利耐性には大きな開きが出ます。
金利耐性が高い銘柄を判別するための4つのチェックポイントは以下の通りです。
| チェック指標 | 金利耐性が強い基準 | 財務的なメカニズム |
| 1. 固定金利比率 | 85%〜90%以上 | 金利がどれだけ上がっても、借入期間中の利払い額が変動しない |
| 2. 平均返済期間と分散(ラダー) | 平均5年以上/返済期日の分散 | 借換時期が毎年少額ずつ均等に分散されており、急激な影響を回避 |
| 3. LTV(有利子負債比率) | 40%〜45%以下 | 借入金への依存度が低く、利払い増の絶対額が抑えられる |
| 4. 賃料増額(インフレ転嫁)力 | 賃料改定率がプラス推移 | 利払い費用の増加分を、本業の「賃料値上げ(収入増)」で相殺できる |
1. 固定金利比率(Fix Rate Ratio)
総借入金のうち、金利を「固定」で調達している割合です。
見極め: 85%〜90%以上(GLP投資法人など大手はほぼ100%に近い水準を維持)
解説: 変動金利の比率が高い銘柄は金利上昇が即座に利払い増へ直結しますが、固定金利比率が高い銘柄は、返済期日を迎えるまで過去の低い金利が適用され続けるため、金利急騰に対する強力な防御壁となります。
2. 平均返済残存期間と返済ラダーの構築
見極め: 借入金の平均返済残存期間が5年以上と長く確保されているか。
返済ラダー(平準化): 特定の単年度に大量の借入返済が集中していないか。毎年5%〜10%ずつ返済期日がやってくるように梯子(ラダー)状に分散されていれば、金利が上昇しても1年あたりの借換影響はわずか数%分に留まり、ダメージを何年もかけて緩やかに吸収できます。
3. LTVの抑制
見極め: LTVが40%〜45%程度に低く抑えられているか。
解説: 総資産に対する借入の比率が低ければ低いほど、金利が上昇した際の絶対的なコスト増が小さくなります。また、LTVに余裕があれば、将来的に金利が落ちついたタイミングで追加借入を行う余力が生まれます。
4. コスト増を相殺できる「賃料転嫁力」
財務面での防御だけでなく、「コスト(利息)が増えた分以上に、収入(賃料)を増やせるか」という攻撃面(営業面)の強さが重要です。
物件の立地が良く需要が旺盛であれば、契約更新時にテナントに対して賃料アップを交渉し、金利費用増を吸収・上回る内部成長を実現できます。
第8章:アセットクラス別・金利耐性の詳細比較(物流 vs オフィス vs 住宅)
J-REITは投資対象とする不動産の種類(アセットクラス)によって、金利上昇に対する強みと弱みが大きく異なります。ここでは「物流リート」「オフィスリート」「住宅リート」の特性を詳細に比較します。
【アセットクラスごとの特性マトリクス】

・物流リート(GLPなど) ───> 【財務防衛型】超長期契約+固定金利でコスト増をガード。賃料変更は緩やか。
・オフィスリート ─────> 【機動成長型】2年更新で機動的に賃料値上げ。好景気時の金利上昇に強い。
・住宅(レジデンシャル) ─> 【生活インフラ型】景気・金利の変動に最も強いが、大幅な賃料値上げは難。
1. 物流リート vs オフィスリート vs 住宅リートの比較一覧
| 比較項目 | 物流リート(GLP等) | オフィスリート | 住宅(レジデンシャル)リート |
| 主な契約期間 | 5〜10年以上(超長期) | 2年程度(中期) | 2年(短期・普通借家が多い) |
| 賃料の改定スピード | 遅い(期間中は固定が多い) | 早い(更新時に相場反映) | 普通(退去時の再募集で改定) |
| 金利コストの相殺力 | 長期固定借入の財務力で防衛 | 賃料増額(収入増)で直接相殺 | 安定稼働で維持(大幅増額は困難) |
| 初期NOI利回り | 比較的低め(3.5〜4.5%) | やや高め(4.0〜5.0%) | やや低め(3.5〜4.5%) |
| 景気後退への耐性 | 高い(長期契約により維持) | 低い(空室率上昇リスクあり) | 極めて高い(生活必需インフラ) |
2. 金利上昇局面における「物流リート」の特性
強み(財務シェルター): スポンサーが大きく財務基盤が強固なため、借入の長寿命化(平均残存期間の長化)と固定金利化が徹底されています。急激な金利上昇が起きても、短期的には分配金へのダメージを最小限に食い止めることができます。
弱み(値上げのタイムラグ): テナントとの契約が10年などの長期であるため、世の中がインフレ・金利上昇になっても、契約期間の途中で即座に賃料を引き上げることが難しい側面があります。
3. 金利上昇局面における「オフィスリート」の特性
強み(機動的なインフレ転嫁): 契約期間が2年程度と短いため、「好景気を伴う金利上昇(良い金利上昇)」の局面では、契約更新のたびに市場相場に合わせて賃料を改定(値上げ)できます。利払い費用の増加分を、本業の収入増でスピーディーに打ち消すことができるアセットクラスです。
弱み(景気感受性の高さ): 金利上昇によって景気が冷え込んだ場合、企業の退去やスペース縮小、フリーレント(一定期間の賃与無料)の要求が発生し、一気に収益性が悪化するリスクを抱えます。
4. 金利上昇局面における「住宅リート」の特性
強み(圧倒的な稼働安定度): 景気や金利の動向に関わらず、人は住む場所を必要とするため、常に98%以上の非常に高い稼働率が維持されます。キャッシュフローの予測可能性が最も高いアセットです。
弱み(大幅な賃料値上げの難しさ): 個人の給与水準の上昇が伴わない局面で無理な賃料値上げを行うと退去につながるため、オフィスのように急激に賃料を引き上げて金利負担増を上回る成長を狙うことは難しくなります。
5. 金利上昇の「質(背景)」に応じた優位性の違い
投資家がどのリートを選ぶべきかは、発生している金利上昇の「背景」によって決まります。
好景気・給与増を伴う金利上昇(良い金利上昇):
オフィスリートが最も優位。企業の業績が良く、オフィスの賃料改定によるDPU(1口分配金)の成長が期待できます。
金融政策の変更やインフレ先行による急激な金利上昇(不況下の金利上昇):
物流リートや住宅リートが優位。長期固定借入の財務防衛力と、長期契約・高稼働による安定したキャッシュフローが強みを発揮します。
第9章:金融・投資知識を身につける本質的な重要性
GLP投資法人やJ-REITという具体的な金融商品を通して見えてくる最も重要なテーマは、「投資家自身が正しく体系的な金融リテラシーを持つことの不可欠さ」です。
【投資判断の質の進化】
[知識がない投資家]
  └─> 「分配金利回り 5.5%」という表面の数字だけを見て購入
  └─> 金利上昇のニュースや一時的な価格下落でパニックになり売却(失敗)

[金融リテラシーのある投資家]
  └─> 「固定金利比率は100%か?」「LTVは45%以下か?」「巡航DPUか?」を確認
  └─> 構造を理解しているため、一時的な下落局面でも冷静に買い増し判断ができる(成功)
1. 表面的な数字に騙されない視点
金融知識がない状態では、「利回りが6%だから良さそうだ」「価格が下がっているからお得だ」といった直感や表面的な数値だけで判断してしまいがちです。
しかし、本質的な知識を備えた投資家は、以下のような多角的な検証を自動的に行います。
「なぜこの利回りなのか?(一時的な物件売却益による底上げはないか?)」
「借入金の固定金利比率と平均返済期間(ラダー)はどうなっているか?」
「NAV倍率が1.0倍を割っているが、保有物件の含み益を考えれば実質的にどれだけ割安か?」
マネーリテラシーとは単なる用語の暗記ではなく、「金融商品の裏側にある仕組みとリスクの所在を見抜き、自らの頭で正しく評価する力」のことです。
2. ライフステージとリスク許容度に応じたポートフォリオ構築
万人に共通する「絶対的な正解の銘柄」は存在しません。自分自身の年齢、資産規模、目的に合わせてアセットアロケーション(資産配分)をデザインする知識が必要です。
資産形成期(20代〜40代):
全額をJ-REITにするのではなく、成長性の高い全世界株式(インデックスファンドなど)を軸にしつつ、分配金を得る成功体験としてGLP投資法人などの優良リートを一部組み込む。
資産維持・定期収入重視(50代以降・リタイア期):
価格変動リスクを抑えつつ毎月・隔月の現金収入(インカムゲイン)を確定させるため、GLP投資法人のような財務が強固なJ-REITや国債の比率を高め、年金の補完として活用する。
知識を身につけることで、SNSの情報や市場のノイズに右往左往することなく、自分の資産を守り育てていくことが可能になります。
第10章:まとめと初心者投資家への具体的なアクション
本記事では、GLP投資法人(3281)を軸に、J-REITの基礎から金利耐性の分析、アセットクラス比較までを網羅的に解説しました。
本記事のポイント復習
GLP投資法人は、日本GLPをスポンサーとする業界最大級の先進的物流リートであり、高い分配金利回りと長期安定的なキャッシュフローが魅力。
見極めのコア指標は、「NAV倍率(割安度)」「巡航DPU(実力値の分配金)」「LTV(財務健全性)」「固定金利比率(金利耐性)」。
金利上昇局面では、長期固定借入でコスト増をガードする「物流リート」と、短い更新サイクルで賃料値上げを行う「オフィスリート」の特性を理解して組み合わせることが有効。
次の一歩:投資家としての最初のアクション
理論を学んだ後は、実際に小さなアクションを起こしてみることが理解を深める近道です。
決算説明資料(IR資料)を開いてみる: GLP投資法人の公式ウェブサイトにある「決算説明資料」を開き、本記事で解説した「固定金利比率」「LTV」「稼働率」「平均残存年数」の数値がどこに記載されているか探してみる。
少額での打診買い・ウォッチリスト登録: 証券口座のウォッチリストに「3281」を登録し、投資口価格やNAV倍率の推移、分配金利回りの変化を定期的に観測してみる。
正しく仕組みを理解し、構造に基づいた投資判断を行うことで、J-REITはあなたの資産形成における強力なパートナーとなってくれるはずです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。