


【2026】10万円以下で始める高配当株投資!累進配当&初心者向け完全ガイド
序章:なぜ今、日本株の高配当投資なのか?
「貯蓄から投資へ」という言葉が定着し、新NISA制度の浸透とともに、株式投資を始める人が急速に増えています。しかし同時に、次のような悩みを抱える方も少なくありません。
「投資を始めてみたいけれど、まとまった数百万円の資金がない」
「値動きの激しい株を買って損をするのが怖い」
「オルカン(全世界株式)やS&P500のインデックス投資を買ったけれど、口座の数字が増減するだけで実感が湧かない」
このような悩みを解消し、日常の生活に「目に見えるインカムゲイン(現金収入)」をもたらしてくれるのが「日本株の高配当投資」です。
配当金は、企業が事業活動で得た利益の一部を株主に還元する現金のことです。定期的に自分の銀行口座や証券口座に現金が振り込まれるため、日々の暮らしや家計を直接的に潤してくれます。
「日本株の投資は数十万円単位のまとまった資金が必要だ」と思われがちですが、それは過去の話です。企業の株式分割が進んだ現在では、1単元(100株)を10万円以下、場合によっては1万円〜5万円台という少額から購入可能な魅力的な銘柄が数多く存在します。
本記事では、10万円以下で買える高配当銘柄の具体例から、配当投資で絶対に避けるべき罠、失敗しないためのリスク管理、減配しない「累進配当株」の選び方、そして長期的に資産を守り増やすための金融リテラシーまでを体系的にわかりやすく解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:10万円以下・予想配当利回り3%超の日本株5選
まずは、無理のない資金で始められる代表的な銘柄を見ていきましょう。株式投資は通常「100株単位」で取引されるため、1株あたりの株価が1,000円以下の企業であれば、10万円以下で購入が可能です。
以下は、購入資金が10万円以下かつ予想配当利回りが3%以上(2026年9月中旬時点の数値を基準)を満たす、注目の日本株5銘柄です。
1. クワザワホールディングス(8104)
概算購入金額:約5万円〜6万円台
事業内容:建設業界において、資材販売、工事施工、新築・リフォーム、運輸などを総合的に手掛ける持株会社です。グループ全20社のネットワークを活かし、建設事業をトータルコーディネートできる点が強みです。
特徴・ポイント:業績は売上高・経常利益ともに前年同期比でプラスとなっており堅調に推移しています。期末配当30円(年)を予定しており、手頃な資金から建設・不動産インフラ関連への投資が可能です。
2. JCRファーマ(4552)
概算購入金額:約6万円〜7万円台
事業内容:希少疾病(レアディジーズ)領域の新薬開発に特化したバイオ医薬品メーカーです。研究開発から製造・販売までを一貫して手掛けています。
特徴・ポイント:年間20円(第2四半期末10円・期末10円)の配当を予定しています。治療法が確立されていない難病に挑む独自の技術力を持ちます。ただし、業績の波があるバイオ関連銘柄のため、直近の業績推移や進捗には注意が必要です。
3. CIJ(4826)
概算購入金額:約5万円〜6万円台
事業内容:独立系のシステムインテグレーター(SIer)です。官公庁や大企業向けのシステム開発、ソフトウェア構築、ITコンサルティング、運用保守などを幅広く展開しています。
特徴・ポイント:売上高・経常利益ともに前年比で拡大見通しと、IT需要の波に乗って業績は順調です。年間配当は21円(第2四半期末・期末の合計)を見込んでおり、デジタル化・DXの流れに沿った安定銘柄として選択肢になります。
4. CSSホールディングス(2304)
概算購入金額:約8万円〜9万円台
事業内容:ホテルやレストランの厨房における衛生管理・洗浄業務を行う「スチュワード事業」を柱に、フードサービスや空間プロデュースなどを手掛けています。
特徴・ポイント:年間配当金は35円を予定。インバウンド需要や外食・ホテル業界の回復を背景に、売上高(前年同期比3.6%増)、経常利益(同7.8%増)と着実な増益を見込んでいます。
5. ミスターマックス・ホールディングス(8203)
概算購入金額:約6万円〜7万円台
事業内容:九州を中心にディスカウントストア「ミスターマックス」を展開する企業です。家電、日用品、衣料品から生鮮食品までを低価格で提供しています。
特徴・ポイント:年間配当は29円を予定。営業収益・経常利益ともに前年超えを達成しており、インフレ局面における消費者の「安さ志向」を取り込める強い生活密着型ビジネスを展開しています。
第2章:さらに選べる!大型・高安定な少額高配当株
前章で紹介した中小型株だけでなく、日本の株式市場を代表する超大型企業の中にも、株式分割によって1万円〜9万円程度で購入できるようになり、配当利回りが3.0%〜4.0%を超える銘柄が増えています。
「名前を知っている大企業に投資したい」という初心者の方には、以下の大型銘柄も魅力的な選択肢です。
| 銘柄名(コード・市場) | 目安購入金額 | 予想配当利回り | 事業の特徴と魅力 |
| NTT(9432・東P) | 約1.5万円 | 約3.5%〜3.6% | 国内通信最大手。25分割の株式分割により1.5万円前後から購入可能。極めて安定した事業基盤を持ち、20期以上の連続増配を継続中。 |
| ソフトバンク(9434・東P) | 約2.2万円 | 約4.0% | 通信大手。携帯料金に加え、PayPayなどの決済やIT・AI事業を展開。高い配当利回りと株主還元姿勢の強さが特徴。 |
| 王子ホールディングス(3861・東P) | 約8.6万円 | 約4.0%〜4.2% | 製紙・ダンボール・産業資材の国内最大手。配当方針の強化やPBR1倍割れ改善に向けた株主還元拡大を進めている。 |
| 住友化学(4005・東P) | 約5.4万円 | 約3.0% | 総合化学大手。事業構造改革を進めており、業績の黒字転換・回復を見込むバリュー(割安)株の代表格。 |
少額で買える銘柄を活用すると、例えば「予算5万円」でもNTT、ソフトバンク、クワザワHDなど複数の異なる業界に分散して買い揃えることができるのが大きな強みです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:配当投資で失敗しないための5つの鉄則と「配当の罠」
高配当株投資は非常に魅力的ですが、配当金の高さ(利回りの高さ)だけに目を奪われると、大きな損失を被る危険があります。株式投資の世界で最も注意すべき「配当の罠」と、リスクを回避するための5つの鉄則を解説します。
1. 「高配当利回りの罠」を見破る
配当利回りは以下の計算式で求められます。
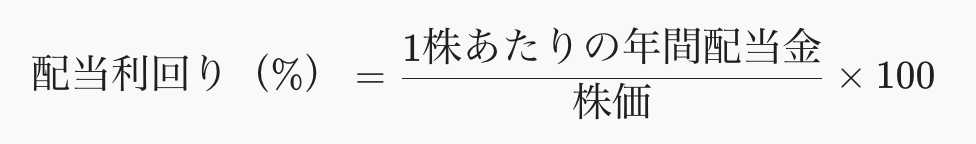
この数式の通り、配当利回りは「株価が下落する」と自動的に上がります。 つまり、企業の業績が著しく悪化し、将来を悲観されて株価が暴落している銘柄も、計算上は「配当利回り5%超の高配当株」に見えてしまうのです。
このような銘柄を購入してしまうと、後から「減配(配当金を減らすこと)」や「無配(配当金をゼロにすること)」が発表され、配当金がもらえなくなるばかりか、さらに株価が下落して二重の損(配当ショック)を受けることになります。利回りが5%〜6%以上と異常に高い銘柄を見かけた際は、「なぜこんなに利回りが高いのか?(株価が売られているのか?)」を必ず疑う癖をつけましょう。
2. 「配当性向」で無理がないかを確認する
配当性向とは、企業が1年間で稼いだ純利益のうち、どれくらいを配当金の支払いに充てているかを示す指標です。
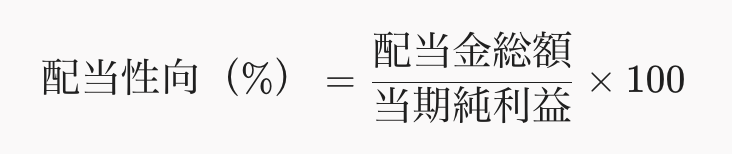
健全な水準:30% 〜 50% 程度(利益の半分程度を配当にし、残りは将来の成長投資や貯蓄に回している状態)
危険な水準:70% 〜 100% 以上(利益のほとんど、あるいは利益以上の金額を無理して配当に回している状態)
配当性向が100%を超えている企業は、貯金を崩して配当を出している(タコ足配当)状態です。業績が少し悪化しただけで、すぐに減配に追い込まれるリスクが高くなります。
3. 「権利落ち日」の株価下落メカニズムを知る
配当金を受け取るには、「権利付き最終日」と呼ばれる指定の日に株式を保有している必要があります。しかし、その翌営業日(権利落ち日)になると、配当金としてもらえる金額分だけ、理論上株価が下落します。
「配当金だけをもらってすぐに売却しよう」と考えて直前に購入しても、配当金以上、または同等額の株価下落によって相殺されるため、短期的な権利取り目的の売買はおすすめできません。中長期的な視点で保有することが基本です。
4. 業界・銘柄を適切に分散する
高配当な銘柄は、特定の業界(景気敏感株と呼ばれる商社、銀行、海運、建設、エネルギーなど)に偏りがちです。 いくら魅力的な銘柄であっても、特定の1社や1つの業界だけに資金を集中させてしまうと、その業界の不況や法改正があった際に資産全体が大きなダメージを受けます。「通信+金融+消費財+建設」のように、異なるビジネスモデルの企業を組み合わせてポートフォリオを作ることが極めて重要です。
5. 税金(約20%)対策に「NISA」をフル活用する
通常、日本の株式で得た配当金や売却益には、20.315%(所得税+住民税+復興特別所得税)の税金がかかります。
せっかく年間10万円の配当金を得ても、課税口座(特定口座)では約2万円が税金として引かれ、手取りは約8万円になってしまいます。
しかし、NISA(少額投資非課税制度)の「成長投資枠」を活用して購入すれば、得られる配当金や将来の売却益が永久に非課税(手取り100%)になります。配当投資を始める際は、NISA口座の活用が必須の選択肢となります。
第4章:最強の配当手法「累進配当株」の探し方と活用術
高配当投資の中でも、特に個人投資家から圧倒的な人気を誇るのが「累進配当(ルイシンハイトウ)」銘柄です。
累進配当とは?
累進配当とは、企業が株主に対して「減配を行わず、配当水準を維持(据え置き)するか、増配(配当金を増やす)のみを行う」と宣言または約束する株主還元方針のことです。
一般的な企業は、業績が良ければ増配し、悪化すれば減配します。しかし、累進配当を掲げる企業に投資していれば、たとえ一時的な不景気が来ても配当金が減らされるリスクが極めて低く、長期保有するほど「買い付け単価に対する利回り(YOC:Yield on Cost)」が年々上がっていくという強力なメリットがあります。
代表的な日本の累進配当・連続増配銘柄
日本の株式市場でも、公式に累進配当を表明する企業や、実質的に長年連続増配を続けている素晴らしい企業が存在します。
【代表的な累進配当・連続増配株】

■ 三菱商事(8058)
   中期経営計画で「累進配当」を公式宣言。日本を代表する総合商社。
■ 三菱HCキャピタル(8593)
   25期以上の連続増配実績!10万円前後で購入可能なリース大手。
■ NTT(9432)
   20期以上連続増配中。1.5万円から買える超安定通信インフラ。
■ KDDI(9433)
   20年超の連続増配。強い現金創出力と株主還元姿勢。
■ 三井住友FG(8316)
   3大メガバンク。「累進的な配当政策」を導入し増配を推進。
■ 武田薬品工業(4502)
   30年以上「減配なし」を維持する国内製薬最大手。
累進配当銘柄を見つけるための3つの実践ステップ
累進配当を行っている企業を自分で探し出すための再現性のある手順は以下の通りです。
ステップ1:企業の「IR資料(中期経営計画)」を確認する
企業のホームページにある「投資家情報(IR)」から、最新の「中期経営計画」や「株主還元方針」のページを開きます。 方針の文章の中に、次のような文言が含まれているかを確認します。
「累進的な配当方針を基本とする」
「減配を行わず、継続的な増配を目指す」
「DOE(株主資本配当率)◯%以上を目安に安定配当を行う」
※「DOE(株主資本配当率)」を指標に掲げている企業は、一押しの注目株です。当期の純利益ではなく、積み上げた自己資本(純資産)を基準に配当を決めるため、業績が単年度で赤字になっても減配しにくい特徴があります。
ステップ2:配当実績と財務指標をスクリーニングする
証券会社の銘柄検索(スクリーニング)ツールを使い、以下の条件で絞り込みます。
配当利回り:3.0% 〜 4.5%(高すぎない水準)
過去10年の配当実績:一度も減配がない(維持または増配)
自己資本比率:40%以上(倒産リスクが低く財務が健全)
配当性向:30% 〜 50%(増配の余地が残されている)
ステップ3:「日経累進高配当株指数」の構成銘柄を調べる
日本経済新聞社は、実績として10年以上減配しておらず、予想配当利回りが高い主要30銘柄で構成される「日経累進高配当株指数」という指標を算出・公表しています。この指数の構成銘柄リストをチェックするだけで、日本を代表する最高品質の累進配当銘柄を一網打尽にリストアップすることができます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:配当金再投資(複利)
配当投資の本当の恐ろしさ(そして素晴らしさ)は、「得た配当金を使わずに、そのまま次の株式購入に再投資する(複利運用)」ことで発揮されます。
アルベルト・アインシュタインが「人類最大の発見」と呼んだ複利効果です。 配当金が次の配当金を生み、それがさらに大きな配当金を生む「配当金の不労所得マシーン」が完成していくのです。
第6章:初心者でもわかる「金融・投資知識」の体系的解説
ここまで、高配当株の具体的な銘柄や手法について解説してきました。 記事の締めくくりとして、「なぜ私達の人生において金融知識(マネーリテラシー)や投資の知識がこれほどまでに重要なのか」を、初心者の方に向けて体系的に解説します。
知識がないまま投資の世界に入るのは、防具も持たずに雪山に登るようなものです。一方、正しく体系的な知識を身につければ、お金はあなたの人生を自由にする最も頼もしいパートナーになります。
【金融・投資知識の体系的な全体像】

┌──────────────────────────────────────────────────────────┐
│                   金融リテラシーの4大土台                   │
├───────────────┬───────────────┬───────────────┬──────────┤
│ ① 稼ぐ・守る  │ ② 支出管理   │ ③ 資産防衛   │ ④ 資産運用│
│ (収入・税金)  │ (家計・固定費) │ (リスク管理)  │ (投資・複利)│
└───────────────┴───────────────┴───────────────┴──────────┘
1. なぜ「金融の知識」が必要なのか?(時代の変化)
過去の日本(1980年代のバブル期など)では、郵便局の普通預金や定期預金にお金を預けておくだけで、年利6%〜7%程度の金利がつきました。100万円を預けておけば、何もせずとも10年で約200万円に増えた時代です。そのため、「難しい投資のことなど考えず、真面目に働き銀行に貯金しなさい」という教えが正解でした。
しかし、現代は状況が完全に一変しています。
超低金利とインフレ(物価高)による「貯金の価値減小」 現在の銀行の普通預金金利は、上がったとはいえわずかです。一方で、食品や電気代などの物価(インフレ率)は年2%〜3%以上のペースで上昇しています。 「銀行口座にお金をそのまま置いておくと、数字は減らなくても、買えるモノの量が減るため実質的に価値が目減りしていく」という時代になっています。
人生100年時代と社会保障費の負担増 平均寿命が延び、老後資金(退職後の生活費)を自分自身で長期間にわたり準備する必要があります。少子高齢化に伴い、将来もらえる年金額の抑制や社会保険料の増加が避けられない中、国だけに頼る生き方には限界があります。
自分自身の力で「お金の働く仕組み」を作る必要性 自分が病気や怪我で働けなくなった時、あるいは定年退職した後に、自分の代わりに24時間休まずに働いて現金を生み出してくれる仕組み(=投資による配当や資産収入)を持つことが、人生の安心感に直結します。
2. 初心者がマスターすべき「お金の4つのステップ」
金融知識と一口に言っても、いきなり株を買うことがスタートではありません。マネーリテラシーは以下の4つのステップで体系的に積み上げていくのが正解です。
ステップ①:守り(支出管理と家計の最適化)
投資を始める前の絶対条件は、「毎月必ず手元にプラスの資金(余剰資金)を残せる家計構造を作る」ことです。
固定費の見直し:通信費(格安SIMへの乗り換え)、不要なサブスクリプションの解約、保険の過剰な加入の見直し。
生活防衛資金の確保:投資に回すお金とは別に、万が一の病気や離職に備えて「生活費の3ヶ月〜6ヶ月分」の現金を銀行口座に確保しておきます。このお金には絶対に手をつけません。
ステップ②:学ぶ(リスクとリターンの構造理解)
投資の世界には「ローリスク・ハイリターン」というものは存在しません。 金融商品はすべて「リスク(振れ幅)」と「リターン(収益)」が表裏一体です。
  【リスクとリターンの相関関係】

  [ハイリターン]                  ★ 暗号資産 (仮想通貨)
                              ★ 個別株 (成長株・中小型株)
                          ★ 日本株高配当株
                      ★ インデックス投資 (全世界株・S&P500)
                  ★ 国債
  [ローリターン]  ★ 銀行預金
               --------------------------------->
               [ローリスク]                   [ハイリスク]
「年利20%で絶対安全」といった話は100%詐欺です。 自分が許容できるリスクの範囲(暴落した時に精神的に耐えられる下落幅)を知り、適切なリターンを目指す知識が身を守ります。
ステップ③:活かす(税制優遇制度 NISA・iDeCoの利用)
せっかく得た利益や配当金を減らさないために、国が用意してくれている「節税制度」を徹底的に使い倒します。
NISA(少額投資非課税制度):売却益と配当金が一生涯非課税になる神制度。株式投資や投資信託を行う際のファーストチョイス。
iDeCo(個人型確定拠出年金):掛金が全額所得控除になり、節税しながら老後資金を作れる制度(60歳まで引き出せない制限あり)。
ステップ④:増やす(分散投資と長期・積立)
投資の王道は「長期・積立・分散」です。
時間の分散(積立):一度に買わず、毎月一定額をコツコツ買い続ける(ドル・コスト平均法)。
資産・地域の分散:日本株だけでなく、米国株や全世界株、債券などに分ける。
銘柄の分散:本記事で解説したように、10万円の予算でも複数の業種に分ける。
3. 金融リテラシーがあなたにもたらす「本当の価値」
投資の知識を身につけることの最終的な目的は、単に「銀行口座の数字を増やすこと」ではありません。 本当の価値は、「人生における選択肢と自由を増やすこと」にあります。
精神的なゆとり:毎月数千円〜数万円でも配当金という「給料以外の収入」が入ることで、会社や仕事に対する依存度が下がり、心に大きな余裕が生まれます。
将来への不安解消:「老後の生活費が足りないかもしれない」という漠然とした恐怖が、具体的な数字とシミュレーションに基づいた「解消可能な課題」に変わります。
自己決定権の獲得:お金の知識があれば、悪質な金融商品や詐欺に騙されることがなくなります。自分の人生の選択(転職、独立、マイホーム購入、移住など)をお金の不安を理由に諦めずに済むようになります。
終章:今日から始める最初の一歩
どんなに素晴らしい投資手法や理論を学んでも、行動を起こさなければ未来は変わりません。 しかし、最初から大きなリスクを取る必要はまったくありません。
まずは、本記事で紹介したように「1.5万円でNTTを100株買ってみる」あるいは「NISA口座を開設し、少額の配当株を買ってみる」といった小さな一歩から始めてみてください。
実際に自分の身銭を投じて1株・100株を購入し、数ヶ月後に初めて口座に配当金(数十円〜数千円であっても)が振り込まれたときの感動は、あなたのマネーリテラシーを爆発的に高めるキッカケになります。
「お金のために働く」段階から、「お金にも働いてもらう」段階へ。 正しい知識を武器に、無理のない少額投資からあなた自身の豊かな未来を築いていきましょう!
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


