
【初心者でも分かる】株のプロが警告!「絶対買っちゃダメな株」の共通点と財務分析ガイド
株式投資の世界では、「どの銘柄を買えば儲かるか」という勝ち筋ばかりが注目されがちです。しかし、プロが最も強く警告するのは、「勝ち方」ではなく「負け筋の回避」です。
結論から言えば、株式投資において「絶対買ってはいけない株」の共通点は「財務体質が壊れている会社」にあります。
業績の悪化は景気循環や一時的なトラブルによるものが多く、将来的にV字回復して株価が数倍になる「掘り出し物」になり得ます。しかし、財務体質が根本から損なわれている企業は、わずかな環境変化で資金繰りが行き職し、最終的に倒産(株価ゼロ)という取り返しのつかない結末を迎えます。
本記事では、プロが絶対に見逃さない「買ってはいけない銘柄」の財務的特徴を4つのパートに分けて徹底解説し、後半では個人投資家が生き残るために必要な「金融・投資リテラシーの身につけ方」を初心者向けに体系化してお届けします。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
パート1:財務危険度のファーストチェック「流動比率の罠」と本質
株式投資で決算書(財務諸表)を開いた際、投資家が最初に確認すべきなのは「流動比率(りゅうどうひりつ)」です。
1. 流動比率とは何か?(家計で例える)
流動比率とは、企業の「短期的な資金繰りの安全性(支払い能力)」を示す指標です。
流動資産:原則として1年以内に現金化できる資産(現金、預金、売掛金、在庫など)
流動負債:原則として1年以内に支払期限が来る借金や債務(買掛金、短期借入金など)
計算式は非常にシンプルです。
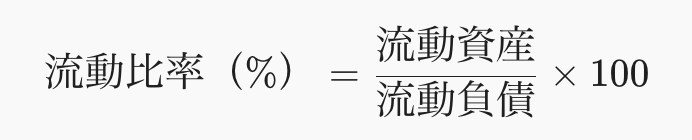
これを身近な「家計」に置き換えてみましょう。
Aさんの家計:半年後に返済する借金が100万円あるが、手元の現金や預金が200万円ある。(安全)
Bさんの家計:半年後に返済する借金が500万円あるのに、手元の現金が200万円しかない。(極めて危険)
Bさんのような状態に陥っている企業が、「流動比率が100%を下回っている企業」です。
2. 流動比率の合格ラインと見極め方
株式投資における判定基準は明確です。
| 流動比率 | 判定 | 評価 |
| 200%以上 | 超安全 | 資金繰りに一切の不安がない優良状態 |
| 120%〜150% | 標準 | 一般的な企業の平均的かつ健全なレベル |
| 100%未満 | 黄信号 | 1年以内に現金化できるお金より、支払うべきお金の方が多い |
| 50%以下 | 赤信号 | 【買い不可】 いつ黒字倒産や資金ショートを起こしてもおかしくない |
「いくら新製品の売れ行きが良さそうでも」「株価が過去最安値まで下落して割安に見えても」、流動比率が100%を切っている企業への投資はギャンブルでしかありません。会社が潰れてしまえば、どれほど優れた将来性もゼロになるからです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
パート2:数字に騙されるな!「4つの絶対避けるべき財務パターン」深掘り
流動比率の基本を理解したところで、さらに一歩踏み込み、損益計算書の見掛け倒しや粉飾に近い危険サインを見抜く「4つの深掘りポイント」を解説します。
パート2-1:過大な在庫(棚卸資産)を抱える企業の恐怖
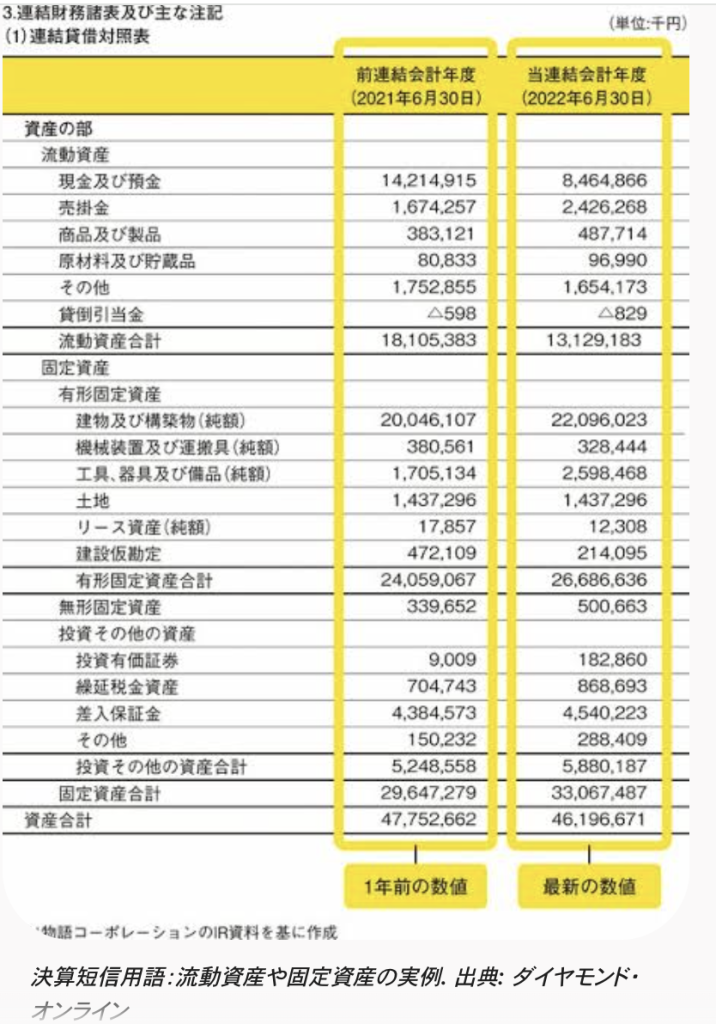
「流動比率は150%あるから安心だ」と断定するのは危険です。なぜなら、流動資産の「中身」が腐っている可能性があるからです。
流動資産の中には、現金や売掛金(売上金の未回収分)の他に「棚卸資産(製品や原材料の在庫)」が含まれます。
在庫が膨らむメカニズム
製品が売れなくなると、企業は工場を即座に止められないため、未販売の在庫が倉庫に積み上がります。会計上、商品は売れるまで「資産(棚卸資産)」として計上されるため、流動資産の数字自体は増えてしまい、流動比率が良く見えてしまう現象が起こります。
在庫の健全性を見抜く「在庫回転期間」
危険度を測るには、在庫が月商の何ヶ月分あるかを計算します。
正常な範囲:業種にもよりますが、製造業や小売業なら1〜2ヶ月分程度。
危険信号:過去の傾向や同業他社と比べて4〜6ヶ月分以上に膨れ上がっている場合。
在庫過大がもたらす結末
処分売り・評価損の発生:売れ残った在庫は大幅値引きや廃棄(評価損の計上)を余儀なくされ、翌期以降に巨額の赤字を生み出します。
黒字倒産の発生:在庫はお金を生みません。帳簿上は利益が出ていても手元現金が枯渇し、給与や取引先への支払いができなくなります。
パート2-2:自己資本の闇「利益剰余金マイナス」の真実
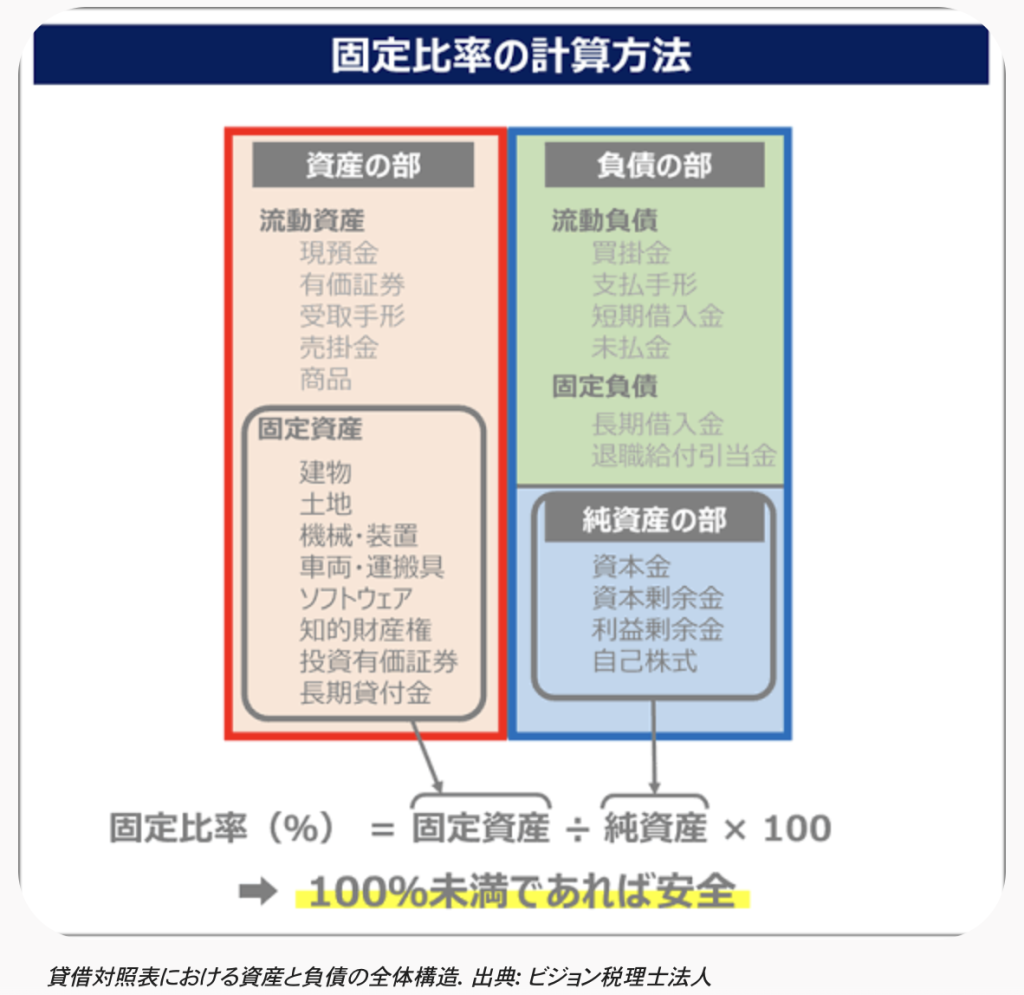
企業の安定性を示す代表的な指標に「自己資本比率」がありますが、これも表面的な数字だけを見てはいけません。純資産(自己資本)の内訳にある「利益剰余金(りえきじょうよきん)」を必ず確認してください。
資本金と利益剰余金の違い
資本金:株主から集めた元手や、創業時に準備した資金。
利益剰余金:企業が創業以来、本業で稼ぎ出した利益から税金や配当を差し引いてストックしてきた「過去の稼ぎの蓄積」。
物語コーポレーションの貸借対照表 資産の部
「利益剰余金がマイナス」とはどういう状態か?
純資産の合計がプラスであっても、利益剰余金がマイナス(赤字)になっている企業が存在します。これは、「創業以来、通算すると損を出し続けており、資本金を食いつぶしている状態」を意味します。
【健全な企業の純資産】
[ 資本金:10億円 ] + [ 利益剰余金:50億円 ] = 純資産:60億円

【危険な企業の純資産】
[ 資本金:50億円(増資で穴埋め)] + [ 利益剰余金:▲40億円(過去の大赤字)] = 純資産:10億円
後者の企業は、本業で利益を生む構造が作れておらず、新株を発行して投資家から集めた資本金で赤字の穴埋めを繰り返しているだけに過ぎません。新株発行は「1株あたりの価値の希薄化」を招くため、既存株主の株価は下がり続けます。
パート2-3:損益計算書の嘘を見破る「営業キャッシュフロー赤字」
投資初心者が最も騙されやすいのが、「会計上の黒字」です。
損益計算書で「営業利益 10億円」と書かれていても、その企業が安全とは限りません。ここで登場するのが「キャッシュフロー計算書(C/F)」です。
3つのキャッシュフローと「営業C/F」の役割
営業活動によるキャッシュフロー:本業の営業活動によって手元に入ってきた(出維持った)現金の動き。
投資活動によるキャッシュフロー:工場建設や設備投資などの現金の動き。
財務活動によるキャッシュフロー:借入や返済、増資や配当などの現金の動き。
ここで最も重要なのは「営業キャッシュフローがプラス(黒字)であるか」です。
なぜ「利益がでているのに営業C/Fがマイナス」になるのか?
日本の企業会計では「発生主義」が採用されています。商品を引き渡した時点で「売上」と「利益」が計上されますが、実際の現金が振り込まれるのは数ヶ月後になります。
売上は立ったが取引先が倒産して代金が回収できなかった(貸倒れ)。
売上を作るために在庫を大量買い付けして現金が出て行った。
このような事態が起きると、「会計上は黒字なのに、手元のお金は減っている(営業C/Fがマイナス)」という歪みが生じます。営業キャッシュフローが2期連続でマイナスの企業は、帳簿上の数字がどうあれ、資金繰りが急速に悪化している絶対回避銘柄です。
パート2-4:甘い誘惑「高配当トラップ」と配当性向100%超の危険
配当利回りが「6%」「7%」といった超高配当銘柄は魅力的に見えますが、ここには初心者を陥れる罠(高配当トラップ)が仕掛けられています。
「配当性向」のチェック方法
配当性向とは、企業が1年間で稼いだ純利益のうち、どれくらいを株主に配当として還元しているかを示す割合です。
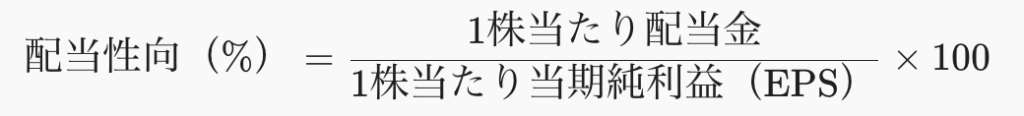
健全な配当性向の目安は30%〜50%程度です。残りの50%以上は、将来の設備投資や突発的なリスクに備えるための「内部留保」として企業内に蓄えられます。
配当性向100%超・赤字配当の恐ろしさ
配当性向が100%を超えている(または利益が赤字なのに配当を出している)企業は、「今年稼いだ以上の金額を無理して配当として配っている」状態です。
身を削る配当:過去の貯金(利益剰余金)を取り崩して配当を払っているため、長続きしません。
減配・無配の発表:限界を迎えた企業が「配当を減らします(またはゼロにします)」と発表した瞬間、失望売りが殺到して株価は暴落します。
配当利回りの数字だけに釣られず、「その配当は本業の利益で無理なく支払われているか」を必ず確認してください。
パート3:なぜ「危険な株」を買ってしまうのか?心理的トラップと防衛策
財務内容が悪いと分かっているにもかかわらず、なぜ多くの個人投資家がこれらの銘柄を買って損をしてしまうのでしょうか。そこには投資家心理(行動経済学)の罠が存在します。
1. 「割安感」という錯覚(アンカリング効果)
かつて3,000円だった株価が、業績・財務の悪化によって300円まで暴落したとします。
投資初心者は「かつて3,000円だったのだから、半分の1,500円に戻るだけでも5倍になる」「300円なら倒産してもダメージが少ない」と錯覚します。過去の最高値という「アンカー(錨)」に引きずられ、企業のファンダメンタルズを無視して買ってしまうのです。
【鉄則】株価が下がったのには「相応の理由(財務悪化や事業モデルの破綻)」がある。安さだけを理由に買ってはならない。
2. 「一発逆転」を狙うギャンブル心理
財務がボロボロで倒産寸前の企業(低位株・ボロ株)は、時に思惑だけで株価が数日で2倍、3倍に急騰することがあります。
知識のない投資家は、地道な積立投資や優良株投資を退屈に感じ、一攫千金を狙って危険な株に資金を投じがちです。しかし、これは投資ではなく「確率の低いギャンブル」であり、長期的には資産を失う結末を迎えます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
パート4:初心者でもわかる!体系的「金融・投資知識」のステップバイステップ攻略
「危険な株を避ける方法」を身につけることは、投資の世界で生き残るための「防具」を手に入れることです。最後に、これから株式投資を始める方、あるいは知識を再整理したい方向けに、金融・投資の全体像を体系的に解説します。
Step 1:金融知識の全体像(マイルストーンマップ)
株式投資を始める前に、金融の仕組みをピラミッド構造で理解することが重要です。
| 階層 | 学ぶべき領域 | 主な内容・指標 |
| 土台(基礎) | マクロ経済と金利 | 金利動向、インフレ・デフレ、中央銀行の政策、為替 |
| 第2階層 | アセットアロケーション | 資産配分(現金、国債、株式、不動産の比率決定) |
| 第3階層 | 企業分析(本記事のテーマ) | 貸借対照表(B/S)、損益計算書(P/L)、キャッシュフロー(C/F) |
| 最上階 | 売買タイミング・手法 | チャート分析、積立投資(インデックス)、分散投資 |
家を建てる際、土台(基礎経済と資産配分)がしっかりしていなければ、どんなに素晴らしい個別の家屋(個別株)を建てても崩壊します。
Step 2:初心者が身につけるべき「決算書リード順序」
決算書を読むのが難しそうに思える方は、以下のシンプルな4ステップの手順だけを覚えてください。
【ステップ 1:流動比率をチェック】
  └── 流動資産 ÷ 流動負債 × 100 = 100%以上か?(100%未満は即失格)

【ステップ 2:在庫(棚卸資産)のチェック】
  └── 在庫が月商の2ヶ月分を超えて急増していないか?

【ステップ 3:利益剰余金のチェック】
  └── 純資産の中にある「利益剰余金」がプラス(黒字の蓄積)か?

【ステップ 4:営業キャッシュフローのチェック】
  └── C/F計算書で「営業活動によるC/F」がしっかりプラスか?
この4つのフィルターを通すだけで、個人投資家が直面する投資失敗・倒産リスクの9割以上をあらかじめ排除できます。
Step 3:資産を守り増やすための「3つの投資原則」
銘柄分析の知識と合わせて、投資を行う際に行動指針とすべき「不変の3原則」があります。
1. 長期・積立・分散投資(リスクコントロールの原則)
個別の株式分析に自信が持てるようになるまでは、世界の幅広い企業に分散投資する「インデックスファンド」を軸にするのが基本です。
時間的分散:毎月一定額を買い続けることで、高値掴みのリスクを抑える(ドル・コスト平均法)。
銘柄的分散:1社に集中投資せず、数千社に分散することで、1社の倒産ダメージを無効化する。
2. 余剰資金での運用(感情に振り回されない原則)
生活費や3〜5年以内に使う予定のある資金(結婚資金、教育資金、住宅購入頭金など)を株式投資に入れてはいけません。
株価が下落した時に「生活費が減ってしまう」という恐怖心を感じると、最悪のタイミングで損切りしてしまいます。「最悪半分になっても生活に支障がない余剰資金」で運用することが、冷静な分析と判断を保つ絶対条件です。
3. 「理解できないものには投資しない」(ウォーレン・バフェットの原則)
世界最高の投資家とされるウォーレン・バフェット氏は、「自分がビジネスモデルを理解できない企業には1ドルたりとも投資しない」というルールを徹底しています。
その会社は何を売って儲けているのか?
なぜ競合他社ではなく、その会社が選ばれているのか?
財務状態は健全か?
この問いに自分の言葉で答えられない銘柄には、どれほどSNSで話題になっていても手を出すべきではありません。
まとめ:投資の知識は自分と家族を守る「最強の防具」
株式投資の世界では、「一晩で資産を10倍にした」といった派手な成功体験ばかりが注目されがちです。しかし、市場で20年、30年と生き残り、着実に資産を築いている投資家たちに共通しているのは、「負けない(壊滅的な損害を出さない)こと」への徹底的なこだわりです。
本記事で紹介した「絶対買ってはいけない株」の特徴を覚えておくことで、あなたは市場に潜む地雷の多くを回避できるようになります。
流動比率100%未満の資金繰り限界企業を避ける
月商に対して過大な在庫を抱える企業を避ける
利益剰余金がマイナスの本業で稼げない企業を避ける
営業C/Fがマイナスの「見せかけ黒字」企業を避ける
無理な高配当(配当性向100%超)のタコ足配当企業を避ける
金融リテラシーを高めるプロセスは、決して難しい専門用語を暗記することではありません。「仕組みを理解し、危険なリスクを遠ざけ、着実に資産を育てる知恵」を身につけることです。
まずは今日から、気になる企業の決算書(または投資情報のWebサイト)を開き、「流動比率」と「利益剰余金」の2つの数字をチェックすることから始めてみましょう。その一歩が、あなたの投資成績を劇的に変える確固たる土台となります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。