


【2026年最新】日本の給料平均の実態とは?大企業格差・インフレ・NISAを活用した資産形成まで徹底解説
日本の給与をめぐる現状は、一見すると「平均年収の上昇」や「最低賃金の大幅な引き上げ」など、明るいニュースが増えているように見えます。しかし、日々の生活において「生活が楽になった」「給料が増えた」と実感できている人はごくわずかです。
日本の平均給与の実態から、大企業と中小企業の格差、非正規雇用の時給変動、物価上昇による購買力の低下、そしてこれからの時代を生き抜くための資産形成と金融知識の重要性まで、初心者にもわかりやすく体系的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:日本の給与実態 ── 「平均」という数値の罠と現実
日本の給与水準を理解する上で、最初につまずきやすいのが「平均値」という数字の扱い方です。ニュースで「平均年収○万円」と報じられる数値と、私たちが肌で感じる「実感」の間には大きな乖離が存在します。
【日本の給与構造における構造的ギャップ】

 高所得層(一部の富裕層・大企業役員など)
   │  ▲ 平均値を大きく引き上げる
   ▼  │
 [平均年収:約460万〜478万円]
 ─────────────────────────────
 [中央値:約361万〜405万円]  ◄─────── 一般的な「普通」の実感
   ▲
   │  多くの給与所得者が集中するゾーン
 低所得〜中所得層
1.1 平均年収と「中央値」の決定的な乖離
国税庁の「民間給与実態統計調査」などによると、日本の給与所得者の平均年収は約460万〜478万円前後で推移しています。一見すると悪くない数字に思えるかもしれません。しかし、この数字をそのまま「日本人の平均的な暮らし」と捉えると大きな誤解が生じます。
「平均値」は、全給与所得者の年収を合計し、単純に人数で割った数値です。そのため、一部の超高所得者(年収数千万円〜数億円)の数字が混ざることで、全体の値が大きく上方へ引っ張られてしまいます。
一方で、全体の中央に位置する人の数値を表す「中央値」は約361万〜405万円程度にとどまります。平均値と中央値の間には約50万〜100万円近い差が存在しており、実際の給与所得者の過半数以上は「平均値未満」の年収で暮らしているのが日本の実態です。
1.2 年齢・性別・地域による給料の格差
給料の実態を正しく把握するには、単一の数字を見るのではなく、複数の軸(セグメント)で捉える必要があります。
1. 年齢層別の変化
日本型雇用の特徴である「年功序列」は崩壊しつつあると言われますが、依然として30代〜50代にかけて給与がピークを迎えるカーブは残っています。
20代:
20代前半で約280万〜290万円、後半で約390万〜420万円。 30代〜40代:
30代で400万円台、40代で500万円台半ばへ拡大。 50代:ピーク時には500万円台後半〜600万円強となるものの、定年や役職定年を迎える60代以降は再び下降に転じます。
2. 性別による格差
男性の平均年収(約569万円)に対し、女性の平均年収(約316万円)には依然として大きな隔たりがあります。これには非正規雇用率の違いや、ライフイベント(妊娠・出産・育児)に伴うキャリアの中断、女性の管理職比率の低さなどが複合的に影響しています。
3. 地域による格差
東京都の平均年収が約620万円であるのに対し、地方都市や一部の県では300万円台後半〜400万円程度にとどまるなど、住む地域による格差(地域差)も存在します。
第2章:大企業と中小企業の構造的格差
日本の雇用の約7割を担っているのは中小企業です。しかし、企業の規模によって得られる給与や待遇には構造的かつ致命的な格差が存在します。
【企業規模別の平均年収格差】

大企業(従業員5000人以上)  : ████████████████████ 約600万円
中企業(従業員100-499人)  : ██████████████ 約440万円
小企業(従業員10-99人)    : ███████████ 約400万円

※生涯年収に換算すると、格差は数千万円規模へ拡大
2.1 企業規模別の平均年収と基本給の差
厚生労働省の賃金構造基本統計調査等のデータによると、企業規模による給与格差は明確です。
大企業(従業員1,000名以上 / 5,000名以上):平均年収 約500万〜600万円以上
中堅企業(従業員100〜499名):平均年収 約440万円
小規模企業(従業員10〜99名):
平均年収 約400万円
月給換算でも、大企業と小企業では毎月数万〜十数万円の差が生じ、年間では数十万〜100万円以上の開きとなります。
2.2 賞与(ボーナス)と退職金が生み出す生涯年収の決定的な差
年収差を広げる最大の要因は「基本給」そのものよりも、賞与(ボーナス)と退職金の制度設計にあります。
賞与の支給倍率 大企業の多くは「給与の〇ヶ月分」という形で年間4〜6ヶ月分相当の賞与が支給されるケースが多いですが、中小企業では支給額が少ない、あるいは業績によってまったく支給されないケースも珍しくありません。
退職金制度の有無と金額 大企業では退職金や企業年金(確定拠出年金など)が充実しており、退職時に2,000万〜3,000万円規模の資産形成が期待できるケースがあります。一方、中小企業では退職金制度自体が存在しない割合が高く、生涯年収で比較すると5,000万円〜1億円以上の格差となることもあります。
2.3 なぜ格差は埋まらないのか?(プライム層と下請け構造)
この格差は、個人の努力や能力の差だけで生まれているわけではありません。日本の産業構造における「多重下請け構造」や「利益率の違い」というシステム上の問題に起因しています。
元請け・大企業:独自のプロダクトや強いブランドを持ち、価格決定権を握っているため、利益率を高く保てる = 社員の給与に還元しやすい。
下請け・中小企業:大企業からの発注に依存しており、コスト削減要請(削り)を受けやすいため、十分な利益を確保できない = 給料を上げたくても上げられない。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:非正規雇用(パート・アルバイト)の時給変化と賃上げの影
近年、労働市場で最も急速な変化を見せているのがパート・アルバイトなどの非正規雇用市場です。最低賃金の引き上げ政策に後押しされ、時給水準は過去最高更新を続けています。
【パート・アルバイトをめぐる時給上昇と壁】

 最低賃金の引き上げ(全国平均1,100円超へ)
   │
   ├─► 【光】短時間の労働でも効率よく稼げるようになる
   │
   └─► 【影】時給アップ ➔ 勤務時間を抑えないと「年収の壁」を超えてしまう
            └─► 労働時間が削られ、世帯全体の収入増につながらない矛盾
3.1 最低賃金引き上げの現状
政府主導のもと、最低賃金の改定が加速しています。全国加重平均時給は1,000円を突破し、2025〜2026年にかけて1,121円〜1,176円規模へと年々過去最大の引き上げ幅を記録しています。東京都や神奈川県などの都市部では1,200円を超え、地方においても引き上げ率を高めることで地域格差の縮小を図る動きが進んでいます。
3.2 時給アップの背景(手不足と政策)
時給が上昇している理由は主に2つあります。
深刻な人手不足:少子高齢化に伴う生産年齢人口の減少により、飲食、流通、介護、サービス業などを中心に求人倍率が高止まりしています。高い時給を提示しなければ人員を確保できない環境が生まれています。
国の最低賃金引き上げ政策:
経済循環を促すため、政府が引き上げ基準を強めに設定し続けている点です。
3.3 「年収の壁」と手取りが増えないジレンマ
時給が上がる一方で、現場で働くパート・アルバイト労働者が直面しているのが「年収の壁」の問題です。
103万円の壁:所得税が発生する境目(※控除制度の見直し議論が進んでいます)。
106万円・130万円の壁:社会保険料(健康保険・厚生年金)の負担が発生し、配偶者の扶養から外れる境目。
時給が上がった結果、「以前と同じ時間働くと年収の壁を超えてしまい、社会保険料が引かれて逆に手取りが減ってしまう(手取り逆転現象)」という事態が生じています。このため、労働者がシフトを減らす(就労調整)という現象が発生し、時給上昇が必ずしも世帯全体の「手取り増加」に直結していないという課題があります。
第4章:物価上昇(インフレ)がもたらす「実質賃金」の目減り
「会社から給料が数千円上がった」「時給が50円上がった」と喜んでも、なぜか暮らしが楽にならない。その最大の原因が「物価上昇(インフレ)」です。
【名目賃金 vs 実質賃金のイメージ】

 [額面給与(名目賃金)]   ──►  +2.0% アップ(給料は増えた!)
 [物価(インフレ率)]   ──►  +3.5% 上昇(モノの値段はもっと上がった!)
 ───────────────────────────────────────────
 [購買力(実質賃金)]   ──►  -1.5% ダウン(実質的に貧しくなっている)
4.1 名目賃金と実質賃金の違い
お金と生活の関係を正しく見るには、次の2つの概念を区別する必要があります。
名目賃金:給与明細に書かれているそのままの金額(額面)。
実質賃金:名目賃金から「物価の動き」を考慮し、「その給料で実際どれだけのモノやサービスが買えるか(購買力)」を表した指標。
4.2 「給料が上がっても貧しくなる」仕組み
例えば、あなたの給料(名目賃金)が前年より2%増えたとします。一見すると収入アップですが、同じ期間に食べ物や電気代、日用品などの物価が3.5%上がっていた場合どうなるでしょうか?
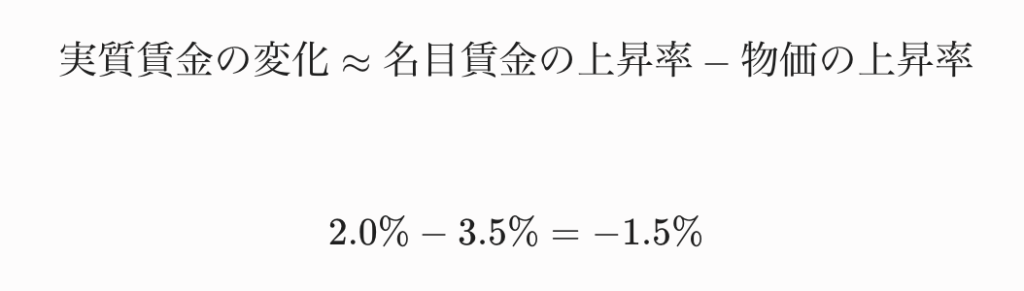
計算上、あなたの実質的な購買力は1.5%低下したことになります。つまり、額面の数字が増えていても、それ以上に物価が上がっていれば、実質的には「給料が減った」のと同じ状態(目減り)になっているのです。
近年の日本は、エネルギー価格の高騰や原材料費の上昇、円安などを背景にインフレが定着し、名目賃金の伸びが物価の上昇スピードに追いつかない「実質賃金マイナス(または低迷)」の状態が続いています。銀行口座に預けている現金も、物価が上がれば上がるほど価値が目減りしていくというリスクに晒されているのです。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:なぜ今「資産形成」が必要なのか?
これまでのように「真面目に働き、給料を銀行に預金していれば将来安心」という時代は完全に終わりました。給与収入(労働所得)だけに依存した生活設計には限界が来ているため、個人の「資産形成」が不可欠となっています。
【従来のモデル vs 現代のモデル】

 従来:[労働収入] ─► [銀行預金(金利で増える)] ─► [安泰な老後]
 現代:[労働収入] ─► [預金(インフレで目減り)] ─► [生活困窮リスク]
          └────────► [資産運用(NISA等)]       ─► [資産防衛・形成]
5.1 労働収入だけに頼るリスク
前述の通り、給料の伸びはインフレに追いつかず、社会保険料の負担率は年々上昇傾向にあります。手取り収入が増えにくい構造の中で、自分の「時間と体力」を売りにして得る労働所得だけを頼りにしていると、病気やケガ、企業の業績不振によるリストラや減給があった際に一気に生活が行き詰まるリスクがあります。
5.2 複利の効果(お金に働いてもらう仕組み)
資産形成の核となるのが「複利(ふくり)」の効果です。
単利:元本に対してのみ利息がつく仕組み。
複利:得られた利息を再び元本に組み入れ、その「元本+利息」に対して新たな利息がつく仕組み。
資産運用の世界では、時間を味方につけることで雪だるま式に資産が増えていく複利の力が働きます。若いうちから少額でも積立運用を始めることで、後半になればなるほど複利の効果が爆発的に大きくなります。
第6章:初心者でもわかる!資産形成のロードマップ
資産形成と聞くと「難しそう」「損をするのが怖い」と感じるかもしれませんが、正しい手順を踏めばリスクを抑えながら安全に始めることができます。
以下は、今ある毎月の給与収入から無理なく資産形成をスタートするための決定的なステップです。
第7章:金融・投資リテラシーが個人の人生を左右する時代
最後にお伝えしたいのは、「金融知性(マネーリテラシー)」はこれからの時代を生き抜くための必須の教養であるということです。
7.1 「知っている人」と「知らない人」の格差
お金の世界では、「知っているか・知らないか」だけで数百万円〜数千万円単位の差が生まれます。
知らない人:給料を言われるがまま受け取り、高い税金や高い保険料を払い続け、銀行預金に放置してインフレで資産を減らし、老後不安に怯える。
知っている人:節税制度(NISAやiDeCo)をフル活用し、固定費を削り、余剰資金を全世界の経済成長に投資して自動的にお金を増やし、将来のリスクに備える。
知識がない人は、金融機関に手数料の高い危険な商品を買わされたり、詐欺のような投資話に騙されたりするリスクも高まります。
7.2 会社依存から抜け出し「人生の選択肢」を増やす
金融知識を身につけ、資産形成が進むと、心に大きな余裕(精神的安定)が生まれます。
「万が一会社を辞めても、しばらく生活できるだけの資産がある」 「給料以外の不労所得が毎月数万円入ってくる」
このような状態を作ることができれば、理不尽な労働環境や嫌な人間関係に縛られることなく、転職、
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


