
【完全版】高配当株投資の落とし穴5選と失敗しない6つの重要ポイントを徹底解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
新NISAの普及やインフレの進行に伴い、「銀行に預けておくだけではお金が増えない」という危機感から株式投資を始める人が急増しています。
その中でも、保有しているだけで定期的に現金(配当金)が振り込まれる「高配当株投資」は、投資初心者から経験者まで幅広い層に絶大な人気を誇ります。
しかし、高配当株投資には「目先の利回り」や「配当金がもらえる安心感」に目を奪われた初心者が必ずと言っていいほどハマる典型的な落とし穴が数多く存在します。
知識がないまま「利回りが高いから」という理由だけで飛びつくと、配当金以上の株価下落に見舞われたり、突然の減配(配当が減らされること)によって資産を大きく減らしたりする結果になりかねません。
本記事では、高配当株投資の基本から、絶対に避けるべき5つの落とし穴、失敗しないための6つの重要ポイント、個別株・ETF・投資信託の使い分け、さらには新NISAと税金の仕組み、減配しにくいポートフォリオの作り方、そして最後に「なぜ金融・投資の知識を学ぶことが人生において重要なのか」まで、初心者でも体系的に理解できるよう完全網羅して解説します。
第1章:高配当株投資の概要と魅力、そして「光と影」
1. 高配当株投資とは何か?
株式投資の利益には大きく分けて2種類あります。
キャピタルゲイン(値上がり益): 株を安く買って高く売ることで得られる利益。
インカムゲイン(配当収入): 株を保有し続けることで、企業が稼いだ利益の一部を定期的に受け取る利益。
高配当株投資とは、後者の「インカムゲイン」を重視し、株価に対する年間配当金の割合(=配当利回り)が高い企業の株式やファンドを長期保有することで、安定したキャッシュフロー(不労所得)を積み上げていく投資手法です。
一般的に、東証プライム市場の平均配当利回りが2%〜2.5%前後で推移する中、配当利回りが3.5%〜5%程度ある銘柄が「高配当株」と呼ばれます。
2. なぜ高配当株投資は人気なのか?(3つの魅力)
定期的な現金収入(キャッシュフロー)が得られる: 年に1回〜4回、証券口座や銀行口座に現金が振り込まれます。「今月の電気代が配当金で賄えた」「家族と少し豪華な外食に行けた」というように、資産が増えている実感を得やすく、投資を継続するモチベーションにつながります。
売却するタイミングに悩まなくて済む: インデックス投資などで資産を現金化するには「いつ・いくら売るか」という出口戦略の難しさが伴いますが、高配当株は「株を売らずに配当だけを使う」ことができるため、精神的なストレスが格段に少なくなります。
暴落時でも精神的な支えになる: 相場全体が大きく下落している局面でも、「株価は下がっているけれど、配当金は変わらず入ってくる」という事実が心の余裕を生み、パニック売り(狼狽売り)を防ぐ効果があります。
3. 高配当株投資の「影」—— 利回りだけを見る危険性
一方で、高配当株投資には明確な弱点やリスクがあります。最も重要な大前提として覚えておくべきなのは、「配当利回りが高い=優良企業」ではないということです。むしろ、株式市場においては「利回りが異常に高い銘柄ほど、何かしらのリスクや業績悪化の懸念を抱えている」ケースが多々あります。
次章では、初心者が陥りやすい「高配当株の5つの落とし穴」を具体的に掘り下げていきます。
第2章:初心者が必ずハマる「高配当株の5つの落とし穴」
高配当株投資で資産を減らしてしまう人には、共通する失敗パターンがあります。以下の5つの落とし穴と、それぞれの回避策を必ず押さえておきましょう。
落とし穴1:「高利回りの罠(バリュートラップ)」とダブルパンチ
配当利回りは、以下の計算式で算出されます。
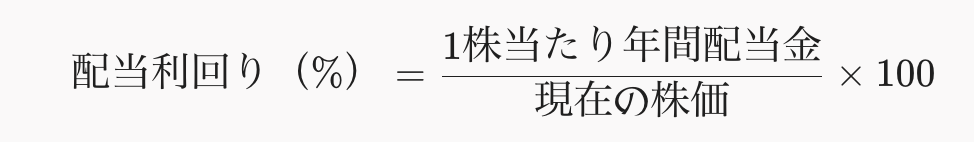
この計算式を見るとわかる通り、配当利回りが高くなる理由は2つあります。1つは「配当金が増えたから」、もう1つは「業績悪化や不祥事によって株価が急落したから」です。
起きること: 業績が悪化して株価が半分になった企業は、配当金がまだ修正されていなければ、見かけ上の配当利回りが2倍(例:3%から6%へ)に跳ね上がります。初心者が「利回り6%でお買い得だ!」と飛びついた直後、企業から「業績悪化に伴い、今期の配当を半分に減らします(減配)」という発表が出ます。すると、受け取れる配当金が減るだけでなく、失望売りによって株価がさらに暴落する「ダブルパンチ」を食らうことになります。
回避策: 利回り5%〜6%を超える銘柄を見つけたときは、飛びつく前に必ず「なぜこれほど利回りが高いのか(株価が下がっている理由や、記念配当・特別配当による一時的な上乗せではないか)」を調査してください。
落とし穴2:「タコ足配当」による企業の体力消耗
企業が利益を出せていないにもかかわらず、過去の貯蓄(内部留保)を切り崩して無理やり配当金を支払い続けている状態を「タコ足配当」と呼びます(タコがお腹が空いて自分の足を食べてしまう様子に由来します)。
起きること: 稼いだ利益の100%以上を配当に回している状態が続くと、企業は新しい設備への投資や研究開発にお金を使えなくなり、競争力がどんどん低下していきます。その結果、数年後には資金が底をつき、大幅な減配や無配(配当ゼロ)に転落し、株価も低迷し続けます。
回避策: 後述する「配当性向」が30%〜50%程度に収まっているか、そして本業でしっかり現金を稼げているか(営業キャッシュフローがプラスか)を必ず確認します。
落とし穴3:資産全体の増加スピード(トータルリターン)が劣りやすい
高配当株の多くは、すでに事業が成熟し、これ以上急激な売上拡大が見込みにくい大企業です。成長企業であれば稼いだ利益を新規事業に再投資して株価を2倍、3倍と伸ばしていきますが、高配当企業は再投資する代わりに株主へ現金を配ります。
起きること: 「配当金(インカムゲイン)」は多くもらえますが、「株価自体の値上がり(キャピタルゲイン)」は緩やかになりがちです。そのため、20代〜40代など、これから資産を大きく増やしたい時期に高配当株ばかりに全資金を投じると、S&P500や全世界株式(オルカン)などのインデックス投資に比べて、10年・20年後の総資産額(トータルリターン)で大きく見劣りするケースが少なくありません。
回避策: 自分の年齢やライフステージに合わせ、「今の現金が本当に必要か、それとも10年・20年後の資産最大化を優先すべきか」を見極め、インデックス投資とバランスよく使い分けることが重要です。
落とし穴4:配当金を受け取るたびにかかる「税金」と複利効果の低下
通常の課税口座(特定口座・一般口座)で株式を保有している場合、配当金が支払われるたびに20.315%(所得税・復興特別所得税15.315%+住民税5%)の税金が自動的に差し引かれます(米国株の場合は、さらに現地で10%の税金が引かれます)。
起きること: 「受け取った配当金を再投資して雪だるま式に資産を増やそう」と考えても、毎回約20%の税金が引かれた後の「約80%の金額」しか再投資に回せません。一方で、分配金を出さずにファンド内部で自動的に再投資してくれる投資信託(インデックスファンドなど)は、課税を先送りできるため、長期になるほど「複利効果」に圧倒的な差が生まれます。
回避策: 配当金を非課税で受け取れる新NISA(成長投資枠)を優先的に活用するか、そもそも「受け取った配当金は再投資せず、現在の生活費や趣味に使うお金」と割り切って運用するのが合理的です。
落とし穴5:特定セクター(業種)への集中と景気後退時の同時ダメージ
日本の高配当株を利回りランキング順に並べて購入していくと、ポートフォリオの中身が「銀行・保険」「商社」「海運」「鉄鋼」「通信」といった特定の業種に極端に偏ってしまいます。
起きること: 景気が良いときはどの銘柄も高い配当を出してくれますが、ひとたび金融危機や世界的な景気後退(リセッション)が起きると、これら「景気敏感セクター」の業績が一斉に悪化します。その結果、複数の銘柄が同時に減配を発表し、保有資産の評価額と年間配当金が一気に半減するという事態に陥ります。
回避策: 利回りが少し低くても(2.5%〜3.5%程度でも)、景気の波に左右されにくい「食品・日用品・医薬品・通信・インフラ」などの業種を組み合わせ、業種を分散させておくことが不可欠です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:失敗しないために!高配当株を買うときの6つの重要ポイント
落とし穴を回避し、長期的に安定した配当金を受け取り続けるためには、「利回りの高さ」ではなく「配当を維持・増配できる企業の体力(持続性)」を見極める必要があります。購入前に必ずチェックすべき6つの指標と基準を解説します。
1. 配当利回りの適正水準を知る
目安は3.5%〜5%程度に設定します。
これより低すぎると「高配当」としての恩恵が薄く、逆に6%〜7%を超える銘柄は「業績悪化による株価急落」や「一過性の特別配当」である可能性が高いため、慎重な精査が必要です。
2. 配当性向(無理をしていないか)を確認する
配当性向とは、企業が稼いだ純利益のうち、何パーセントを配当金の支払いに充てているかを示す指標です。
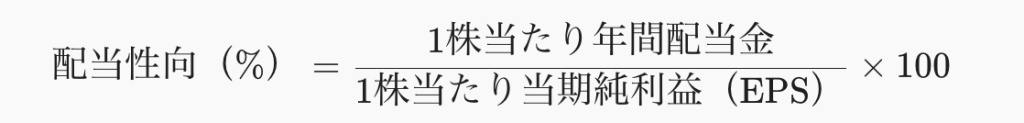
理想的な目安は30%〜50%程度です。これくらいであれば、仮に不況で利益が半分になっても、内部の余力で配当を維持することができます。
70%〜80%超は危険信号: 稼いだ利益のほとんどを配当に出しているため、少し業績が傾いただけで減配に追い込まれます。
100%超(タコ足配当): 利益以上の配当を出している危険な状態であり、長期保有の対象からは外すべきです。
3. 過去の配当実績と「累進配当政策」をチェックする
過去10年以上の配当推移: リーマンショック(2008年)やコロナ禍(2020年)といった大きな経済ショックを乗り越え、過去10年〜20年にわたって「減配せず維持、または増配(配当を増やすこと)」を続けている企業は、非常に高い安定性を持っています。
累進配当(るいしんはいとう)政策: 企業が公式の株主還元方針として「原則として減配せず、配当の維持または増配を行う」と宣言している制度です。日本の大手商社やメガバンク、大手通信会社などがこの方針を掲げており、投資家にとって非常に心強い判断材料になります。
4. 業績の安定性と財務の健全性を見る
配当の原資はあくまで企業の「利益」と「手元の現金」です。最低限、以下の3つの項目を確認しましょう。
売上高・営業利益の推移: 長期的に右肩上がり、または横ばいで安定しているか(赤字の年が頻繁にないか)。
自己資本比率: 返済不要の自己資本が総資産の何パーセントを占めるかを示す指標です。業種によって基準は異なりますが(銀行などは構造上低くなります)、一般事業会社であれば40%〜50%以上あると財務が健全で倒産リスクが低いと言えます。
営業キャッシュフロー(営業CF): 本業の営業活動によって実際にどれだけの現金が増えたかを示します。帳簿上の利益が出ていても現金がマイナスでは配当を払えないため、毎年安定してプラスで推移していることが重要です。
5. 購入のタイミング(権利確定日の直前を避ける)
高配当株には、年に1回〜2回「この日までに株を持っていれば配当金がもらえる」という権利確定日(権利付き最終日)があります(日本企業は3月末・9月末が多い)。
権利確定日の直前は株価が上がりやすい: 配当目当ての買いが集中するため、割高な価格で買わされるケースが多くなります。
権利落ち日の急落: 権利が確定した翌営業日(権利落ち日)には、もらえる配当金以上に株価が大きく下落することがよくあります。
狙い目のタイミング: 権利確定日の直前は避け、権利落ち後に株価が落ち着いたタイミングや、相場全体が暴落して優良株が連れ安しているタイミングを狙うのが鉄則です。
6. 非課税制度(新NISA)を最大限に活用する
前述の通り、通常の課税口座では配当金に約20.315%の税金がかかりますが、新NISAの「成長投資枠(年間240万円・生涯上限1,200万円)」を使って高配当株を購入すれば、受け取る配当金が一生涯非課税になります。
例えば、年間10万円の配当金を受け取る場合、課税口座では手取りが約79,685円になりますが、NISA口座であれば10万円がそのまま手元に残ります。この約20%の差は、10年・20年と続けると非常に大きな金額になります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:個別株・ETF・投資信託の比較とおすすめ投資先
高配当株投資を始める際、どの金融商品を選ぶべきかは「投資にかけられる手間」や「資金量」によって異なります。それぞれの特徴を比較し、代表的な銘柄・ファンドを紹介します。
1. 個別株・高配当ETF・高配当投資信託の徹底比較
| 比較項目 | 個別株 | 高配当ETF(上場投資信託) | 高配当投資信託 |
| 分散効果 | 低い(自分で10〜30社買う必要あり) | 高い(1本で数十〜数百社に分散) | 高い(1本で数十〜数百社に分散) |
| 手間・管理 | 決算チェックや減配リスク管理が必要 | 自動で銘柄入れ替え(分配金は手動再投資) | 最も楽(100円から自動積立・自動再投資) |
| 保有コスト | 無料(購入時の売買手数料のみ) | 非常に低い(年0.06%〜0.3%程度) | 低い(年0.1%〜0.3%程度) |
| 配当金の受取 | 現金で受け取れる(年1〜2回が多い) | 現金で受け取れる(年4回など) | 「分配型」なら現金、「成長型」なら再投資 |
| 株主優待 | 銘柄によってあり | なし | なし |
| 向いている人 | 企業分析が好き・株主優待も欲しい人 | 米国ドルや円で安定した分配金を得たい人 | 少額からほったらかしで運用したい人 |
2. 【高配当ETF】低コストで分散投資したい人向けの王道銘柄
ETFは「上場している投資信託」であり、1本買うだけで優良な高配当企業数十〜数百社に丸ごと投資できます。業績が悪化した企業は自動的に除外され、好業績の企業に入れ替えられるため、個別株のような「管理の手間」が大幅に省けます。
【日本株】NF・日経高配当50 ETF(銘柄コード:1489)
日経平均株価の構成銘柄のうち、予想配当利回りの高い50銘柄に分散投資する国内高配当ETFの定番です。年4回(1月・4月・7月・10月)の分配金が狙えます。
【米国株】バンガード・米国高配当株式ETF(ティッカー:VYM)
米国の高配当株約400〜500銘柄に分散投資する超定番ETFです。保有コスト(経費率)は年0.06%と極めて低く、長期的な増配と株価自体の成長のバランスに優れています。
【米国株】iシェアーズ・コア米国高配当株ETF(ティッカー:HDV)
財務の健全性が高い約75銘柄に厳選して投資するETFです。生活必需品・ヘルスケア・エネルギーなど景気に左右されにくい業種の比率が高く、暴落耐性に優れています。
3. 【高配当投資信託】100円から自動積立・ほったらかしにしたい人向け
「毎月決まった日に自動で積み立てたい」「100円単位の少額から始めたい」という場合は、投資信託が最適です。
【米国株】楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)
米国で絶大な人気を誇る高配当ETF「SCHD(10年以上の連続増配・財務優良な約100社で構成)」に、円建て・100円から投資できるファンドです。年4回の分配金受け取りが狙えます。
【日本株】SBI日本高配当株式(分配)ファンド(年4回決算型)
日本の好配当銘柄に厳選投資する低コストファンド(信託報酬0.099%程度)で、年4回(1月・4月・7月・10月)の分配金を受け取りたい層から高い人気を集めています。
【日本株】Tracers 日経平均高配当株50インデックス(奇数月分配型)
上記の「1489」と同じ指数に連動する投資信託で、奇数月(1・3・5・7・9・11月の年6回)に分配金を受け取れるのが特徴です。
4. 【個別株】自分でポートフォリオを組みたい人向けの代表例
個別株は特定銘柄への推奨ではありませんが、「連続増配・累進配当の実績があり、各業界を代表する大型優良株」の例として、以下のような銘柄が研究対象としてよく挙げられます。
通信: NTT(9432)、KDDI(9433) — 携帯電話や通信インフラは景気に左右されにくく、連続増配の実績が豊富です。
金融・リース: 三菱UFJフィナンシャル・グループ(8306)、三菱HCキャピタル(8593) — 特に三菱HCキャピタルは25年以上の連続増配記録を持つ日本を代表する連続増配株です。
総合商社: 三菱商事(8058)、伊藤忠商事(8001) — 「累進配当」を掲げており、株主還元への意識が非常に高いセクターです。
建設・インフラ: 積水ハウス(1928)、INPEX(1605) — 株主還元方針が明確で、他のセクターと値動きが異なるため分散先として機能します。
初心者が失敗しない「コア・サテライト戦略」:
最初から個別株だけでポートフォリオを組もうとすると、銘柄選びの失敗や業種の偏りが起きやすくなります。まずは資産の7〜8割を「高配当ETFや投資信託(コア資産)」にして広く分散させ、残りの2〜3割で「自分が応援したい個別株(サテライト資産)」を少しずつ買い足していくと、リスクを抑えながら高配当投資の楽しさを味わうことができます。
第5章:実践編——インデックス投資との使い分け・二重課税・理想の業種比率
高配当株投資を実際の資産運用に組み込む際に、多くの人が迷う3つの実践的テーマについて解説します。
1. インデックス投資との賢い使い分け・併用戦略
新NISAの「つみたて投資枠(年120万円)」と「成長投資枠(年240万円)」の役割を明確に分けるのが最も効率的です。
| 項目 | インデックス投資(コア資産) | 高配当株投資(サテライト資産) |
| 主な目的 | 将来の資産最大化(老後資金・教育資金) | 今のキャッシュフロー(生活費・お小遣い) |
| 使うNISA枠 | つみたて投資枠(+成長投資枠の一部) | 成長投資枠 |
| おすすめ比率 | 70%〜80%(20代〜40代の資産形成期) | 20%〜30%(年齢とともに比率を増やす) |
| 特徴 | 分配金を自動で再投資するため複利効果が最大化する | 配当金を使えるため、取り崩しのストレスがない |
20代〜40代の資産形成期は、複利効果を最大化できる「インデックス投資(全世界株式やS&P500)」をメイン(7〜8割)に据えつつ、モチベーション維持や日々のゆとりのために高配当株を2〜3割組み合わせるのが王道です。そして、定年退職が近づいてきたタイミングでインデックス資産の一部を売却・スイッチングし、高配当株の比率を高めて「自分年金」を完成させる戦略が非常に理にかなっています。
2. 米国高配当株の「二重課税」と新NISA口座での重要な注意点
米国株や米国ETF(VYM、HDV、SPYDなど)から配当金を受け取る際は、日米両国で税金がかかる「二重課税」の仕組みを正しく理解しておく必要があります。
特定口座(課税口座)の場合(合計 約28.28%課税):
まず米国で10%の現地課税が引かれます。
残りの90%に対して、日本で20.315%が課税されます(実質 約18.28%)。
対策: 確定申告で「外国税額控除」を申請すると、米国で引かれた10%の一部または全額を所得税・住民税から取り戻すことができます(※所得水準によって還付上限があります)。
新NISA口座の場合(合計 10%課税):
日本側の20.315%は非課税になりますが、米国側の現地課税10%はNISA口座であっても必ず引かれます。
最大の注意点: NISA口座で受け取った配当金はもともと日本国内で非課税のため、確定申告をしても「外国税額控除」の対象外(10%は絶対に戻らない)となります。
そのため、新NISAの成長投資枠でキャッシュフローを重視する場合は「日本の個別株や日本高配当ETF(税金0%で丸ごと受け取れる)」を優先し、米国株はVYMやSCHDなどの「長期的な増配率や値上がり益(売却益はNISAなら完全非課税)も狙える銘柄」に絞るのが合理的です。
3. 減配しにくい業種(セクター)と理想的なポートフォリオ比率
景気後退期でも減配しにくい強いポートフォリオを作るには、「ディフェンシブ銘柄(生活必需品・通信・インフラなど)」を土台(60%〜70%)にしつつ、利回りを底上げする「景気敏感銘柄(商社・金融など)」をスパイス(30%〜40%)として組み合わせるのが理想です。
| 役割 | 業種(セクター) | 理想比率の目安 | 特徴と代表例 |
| 守り(土台) | 通信・インフラ | 20%〜25% | 契約解除されにくく収益が極めて安定(NTT、KDDI、電源開発など) |
| 守り(土台) | 生活必需品・食品・医薬品 | 20%〜25% | 不況でも消費が減らない(花王、武田薬品、JTなど) |
| 守り(中立) | リース・不動産・建設 | 15%〜20% | 長期契約が多く業績予測が立てやすい(三菱HCキャピタル、積水ハウスなど) |
| 攻め(利回り) | 金融(銀行・保険) | 15%〜20% | 金利上昇に強いが、不況時は減配リスクあり(三菱UFJ、東京海上HDなど) |
| 攻め(利回り) | 商社・エネルギー・製造 | 15%〜20% | 高利回り・累進配当が多いが資源価格や景気の影響を受ける(三菱商事、INPEXなど) |
※ 海運・鉄鋼・化学などの市況産業は、好況時に配当利回り7%〜10%になることもありますが、不況時の減配幅が極端に大きいため、ポートフォリオ全体の5%〜10%以内に抑えるのが無難です。
第6章:最後に——なぜ「金融・投資の知識」を学ぶことが人生において重要なのか?
ここまで高配当株投資の仕組みや落とし穴、具体的な戦略について詳しく解説してきましたが、最後に最も大切な本質をお伝えします。それは、「金融や投資の知識(金融リテラシー)を身につけることは、単にお金を増やすテクニックではなく、自分と家族の人生を守るための『必須の教養』である」ということです。
1. 「貯金だけしていれば安全」という時代は終わった
かつての高度経済成長期やバブル期には、銀行の普通預金や郵便貯金に預けておくだけで年利5%〜6%もの利息がつき、何もしなくても10数年でお金が2倍になる時代がありました。しかし、現代はまったく異なります。
物価が毎年2%〜3%ずつ上昇していく「インフレ」の世界では、銀行預金の金利が年0.1%〜0.2%程度しかない場合、通帳の数字(額面)は減っていなくても、お金の「実質的な価値(買えるモノの量)」は毎年確実に目減りしていきます。
例えば、1,000万円を現金のままタンスや銀行に眠らせておくと、年2%のインフレが20年続いた場合、実質的な価値は約670万円分まで目減りしてしまいます。「投資は怖いから現金だけを持つ」という選択自体が、現代においては「インフレというリスクに無防備にさらされ続ける」という大きなリスクになっているのです。
2. 「知らないこと」が最大のコストになる(金融詐欺・ぼったくり商品の回避)
金融の知識がない状態は、地図もコンパスも持たずにジャングルを歩くようなものです。知識がない人は、以下のような形で知らず知らずのうちに大切なお金を失ってしまいます。
手数料の高い金融商品を買わされる: 銀行や証券会社の窓口で勧められるままに、購入時手数料3%・信託報酬年2%といった高コストな投資信託や、仕組みが複雑で割高な外貨建て保険・変額保険を契約してしまう。
「元本保証で月利5%」などの詐欺に引っかかる: 株式投資の世界的な平均リターン(年利4%〜7%程度)という「相場観」を知っていれば、「絶対に損をしない」「毎月数%増える」といった甘い言葉が100%詐欺であると即座に見抜くことができます。
高配当株の「罠銘柄」に飛びつく: 配当性向やキャッシュフローの知識があれば、見かけ上の高利回りに騙されて大切な退職金や貯蓄を溶かすこともありません。
正しい金融知識は、あなたを詐欺や不利な契約から守る「最強の盾」になります。
3. 「労働収入」以外の柱を持つことで、人生の選択肢が広がる
私たちが収入を得る手段には、大きく分けて2つあります。
自分が働いて得るお金(労働収入・人的資本)
お金に働いてもらって得るお金(資産収入・金融資本)
若いうちは体力も時間もあるため「労働収入」だけでも生活できますが、病気やケガ、親の介護、会社の倒産、そして必ず訪れる「老後」など、いつまでも同じように働き続けられるとは限りません。
そんなとき、毎月3万円でも5万円でも、自分が寝ている間や休んでいる間に企業が生み出してくれた配当金(資産収入)が入ってくる仕組みを持っていれば、どうでしょうか。
「嫌な仕事やブラックな職場でも、生活のために我慢し続ける」必要がなくなる。
転職や独立、学び直しといった新しい挑戦に踏み出しやすくなる。
老後の年金に対する過度な不安から解放され、心穏やかに日々を過ごせる。
このように、金融と投資の知識を身につけて資産を育てることは、「お金の奴隷」から解放され、自分の時間と人生の主導権を取り戻すことに直結します。
4. 今日から踏み出す小さな一歩
投資の世界には「完璧なタイミング」は存在しません。最も重要なのは、「少額からでも実際に始めてみること」と「学びながら経験値を積むこと」です。
最初は1株(数百円〜数千円)や投資信託の100円積立からでも構いません。実際にお金を投じてみると、ニュースで見る経済の動きや企業の決算が「自分事」として立体的に見えるようになり、金融リテラシーは飛躍的に高まります。
ぜひ本記事で解説した「落とし穴」と「6つの重要ポイント」を手元のチェックリストとして活用しながら、焦らず、欲張らず、着実にあなた自身の「お金のなる木」を育てていってください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。