
【結論】収入保障保険は必要か?不要な人の5つの特徴と必要額の計算方法を徹底解説
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
「子育て世代には収入保障保険がおすすめと聞いたけれど、本当に必要なの?」 「掛け捨てはもったいない気がするし、公的年金(遺族年金)があるなら入らなくても大丈夫?」
生命保険の見直しや新規加入を検討する際、必ずといっていいほど候補に挙がる「収入保障保険」。合理的な保険として人気が高い一方で、すべての人に必要なわけではありません。自分の家庭状況や資産状況に合っていないのに加入すれば毎月の固定費(保険料)が無駄になりますし、逆に本当に必要な人が加入していなければ、万が一の際に家族の生活や子どもの進学プランが破綻するリスクがあります。
本記事では、「収入保障保険はあなたにとって本当に必要か?」を明確に判断できるよう、以下のポイントを初心者にもわかりやすく体系的に徹底解説します。
【結論】収入保障保険が必要な人・不要な人の決定的な違い
収入保障保険の基本的な仕組みと「合理的」と呼ばれる理由
メリット・デメリットと、似た名前の保険(就業不能保険・所得補償保険)との違い
【3ステップ】公的遺族年金を踏まえた「毎月の必要保障額」の計算方法
加入するなら絶対に外せない4つのチェックポイント
病気やケガで働けなくなった場合の備え方(特約 vs 就業不能保険)
【最重要】保険選びの土台となる「金融・投資の知識」がこれからの時代に不可欠な理由
この記事を最後まで読めば、保険営業マンのセールストークに惑わされることなく、「自分には収入保障保険が必要か不要か」「必要なら毎月いくらに設定すべきか」を自信を持って決められるようになります。
1. 【結論】収入保障保険は必要か?判断するたった1つの基準
最初に結論をお伝えします。収入保障保険が必要かどうかは、次の「1つの不等式」に自分の数字を当てはめるだけで判断できます。
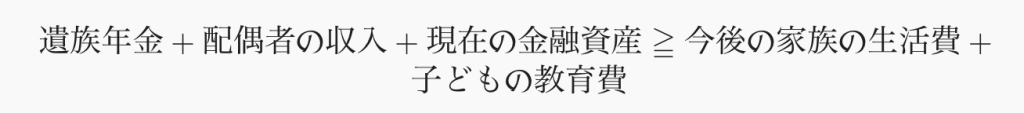
左辺(入ってくるお金・今ある資産)の方が大きい人 → 収入保障保険は「不要」です。 万が一のことがあっても、国の保障と手元の資産で家族の生活は成り立ちます。
右辺(これから出ていくお金)の方が大きい人 → 収入保障保険は「必要」です。 左辺では足りない「毎月の赤字分」だけを、収入保障保険でピンポイントに埋めるのが最も賢い選択です。
つまり、収入保障保険とは「貯蓄や資産が十分に育つまでの間、残された家族の生活費の不足分を補うための期間限定の防波堤」なのです。
2. 収入保障保険とは?基本の仕組みと合理性の秘密
「必要か不要か」をさらに深く見極めるために、まずは収入保障保険がどのような仕組みで成り立っているのかを正しく理解しましょう。
2-1. 毎月お給料のように受け取れる掛け捨ての死亡保険
収入保障保険とは、被保険者(保険の対象となる人)が死亡または所定の高度障害状態になったときに、毎月一定額の保険金(年金)を、契約時に定めた保険期間が満了するまで受け取れる掛け捨て型の死亡保険です。
従来の一般的な死亡保険(定期保険や終身保険)は、万が一の際に「3,000万円」といったまとまった大金を一括で受け取るタイプが主流でした。これに対し、収入保障保険は「毎月10万円」「毎月15万円」というように、毎月のお給料と同じ感覚で遺族の口座に振り込まれるのが最大の特徴です。
2-2. なぜ「最も合理的な死亡保険」と呼ばれるのか?
収入保障保険がファイナンシャルプランナーなどの専門家から「極めて合理的」と評価される理由は、「時間の経過とともに受取総額が減っていく仕組み(三角形状の保障)」にあります。
具体例でシミュレーションしてみましょう。 たとえば、30歳の人が「60歳満了・年金月額10万円」の収入保障保険に加入したとします。
35歳で万が一のことがあった場合: 60歳までの残り25年間(300ヶ月)にわたって毎月10万円が支払われるため、受取総額は3,000万円になります。
45歳で万が一のことがあった場合: 60歳までの残り15年間(180ヶ月)にわたって毎月10万円が支払われるため、受取総額は1,800万円になります。
55歳で万が一のことがあった場合: 60歳までの残り5年間(60ヶ月)にわたって毎月10万円が支払われるため、受取総額は600万円になります。
このように、加入した直後は保障が大きく、年齢を重ねるにつれて受取総額が徐々に小さくなっていきます。
一見すると「もらえるお金が減っていくのは損ではないか?」と感じるかもしれません。しかし、実際のライフプランと照らし合わせると、これほど無駄のない仕組みはありません。子どもが0歳のときは、大学卒業までの22年間の生活費や教育費など莫大なお金が必要です。しかし、子どもが10歳、15歳、20歳と成長するにつれて、「これから先にかかる養育費や教育費の総額」は確実に減っていきます。
つまり、「必要な保障額の減少」と「保険の受取総額の減少」が完全に連動しているため、不要になった保障に対して高い保険料を払い続ける無駄が一切ないのです。
2-3. 満期直前のリスクを防ぐ「最低保証期間」
「では、60歳満了の契約で、59歳11ヶ月で亡くなったら1ヶ月分(10万円)しかもらえないの?」という疑問が湧くかもしれませんが、その心配はありません。
収入保障保険には必ず「最低保証期間(2年や5年など)」が設けられています。たとえば最低保証期間が「5年」の契約であれば、たとえ保険期間満了の1ヶ月前に万が一のことがあったとしても、そこから5年間(60ヶ月分=600万円)は必ず年金が支払われます。
3. 収入保障保険が「必要ない人」の5つの特徴
「自分には必要ないかもしれない」と感じている方は、以下の5つのタイプに当てはまるかチェックしてみてください。これらに該当する場合、収入保障保険への加入優先度は極めて低くなります。
① 独身で、経済的に扶養している家族がいない人
収入保障保険の目的は「残された家族の生活費や教育費を守ること」です。自分が亡くなったあとに生活を支えるべき配偶者や子ども、仕送りをしている親がいなければ、毎月の生活費を補填する必要はありません。自分の葬儀代や身辺整理の費用(200万円前後)だけを残したいのであれば、貯蓄で十分まかなえます。
② 子どもがすでに独立している・教育費の目処が立っている人
子どもが大学を卒業して就職している場合、人生で最もお金がかかる教育費のフェーズはすでに終了しています。夫婦2人の生活費や老後資金だけであれば、高額な死亡保障を新たに準備する必要はありません。
③ 十分な金融資産(貯蓄・投資資産)がある人
万が一のときに「遺族年金 + 配偶者の収入 + 既存の貯蓄・運用資産」で、今後の生活費と教育費のすべてをまかなえるのであれば、保険会社に手数料(保険料)を払う必要はありません。たとえば、必要な生活資金が3,000万円で、遺族年金で1,500万円カバーでき、手元に2,000万円の資産があるなら、収入保障保険は不要です。
④ 共働きで、配偶者単独の収入だけで生活が成り立つ人
夫婦ともにフルタイムの正社員として働いており、どちらか一方が亡くなっても「残された側の給与 + 遺族年金」だけで現在の生活水準や子どもの進学プランを維持できる場合は、収入保障保険に入る必要はありません。
⑤ 公的保障や勤務先の福利厚生が極めて手厚い人
一部の大企業や公務員などでは、国の「遺族年金」に加えて、勤務先独自の「死亡退職金」「弔慰金」「企業独自の遺族年金制度」が非常に手厚いケースがあります。勤務先の就業規則や福利厚生制度を確認し、これらを合算して生活費の不足が出ない場合は不要です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
4. 逆に、収入保障保険が「必要な人」の特徴とは?
一方で、以下に当てはまる方は、収入保障保険の必要性が非常に高いといえます。
小さな子どもがいる世帯(特に乳幼児〜小学生がいる家庭): これから大学卒業まで10年〜20年以上にわたり、生活費と教育費がかかり続けるため、万が一の際の収入減が家計に直結します。
自営業・フリーランス(国民年金のみ加入者): 後述するように、自営業者は会社員に比べて国の「遺族年金」が大幅に少なくなります。働き手が亡くなった際の公的保障の薄さをカバーするために必須といえます。
住宅ローンを団信(団体信用生命保険)なしで組んでいる人、または賃貸住まいの人: 団信付きの住宅ローンであれば契約者の死亡時にローン残債がゼロになりますが、賃貸住まいや団信未加入の場合は、遺族に毎月の住居費が重くのしかかります。
貯蓄がまだ十分に貯まっていない若年・子育て世帯: 「あと15年あれば資産形成できるけれど、今すぐ万が一のことがあると貯蓄が足りない」という家庭にとって、少ない保険料で数千万円規模の保障を確保できる収入保障保険は最強のパートナーになります。
5. 収入保障保険のメリット・デメリットと似た保険との違い
加入を検討する際は、メリットだけでなくデメリットや、よく似た名前の保険との違いも把握しておく必要があります。
5-1. 収入保障保険の3つのメリット
保険料が圧倒的に割安である 常に一定額(たとえば3,000万円)を保障し続ける一般的な「定期保険」と比べ、時間の経過とともに保険会社の支払いリスクが減っていくため、毎月の保険料を大幅に安く抑えられます。さらに、タバコを吸わない人や健康状態が良い人向けの割引制度(非喫煙者割引・健康体割引)が充実しており、条件を満たせばさらに2〜3割ほど保険料が安くなります。
遺族が家計管理をしやすい 突然数千万円もの大金が一括で口座に振り込まれると、金銭感覚が狂って使いすぎてしまったり、悪質な投資話や詐欺に遭って失ってしまったりするリスクがあります。毎月定額が振り込まれる収入保障保険なら、現役時代のお給料と同じ感覚で、毎月の生活費や教育費として計画的に使うことができます。
必要に応じて「一括受取」も選択できる 基本的には毎月受け取る保険ですが、子どもの大学入学金や住宅の修繕費など、どうしてもまとまった資金が必要になった場合は、残りの期間分の年金を「一括(または一部一括)」で受け取ることも可能です(※ただし、一括で受け取る場合は運用利息分が割り引かれるため、年金形式で受け取る総額よりも金額は少なくなります)。
5-2. 収入保障保険の3つのデメリット
貯蓄性がない(完全な掛け捨て) 保障に特化した商品のため、途中で解約しても「解約返戻金」はなく、無事に満期を迎えても「満期保険金」はありません。「支払ったお金が戻ってこないのは損」と考える人には向きませんが、その分保険料が安く設定されています。
葬儀代や相続対策には不向き 保険期間の後半になると受取総額が少なくなり、満期を迎えると保障がゼロになります。そのため、何歳で亡くなっても必ずかかる「葬儀費用・お墓代(200万〜300万円程度)」や、一生涯続く「相続税対策」をこの保険だけで準備することはできません。これらは貯蓄や終身保険で備えるのが基本です。
税金の手続きがやや複雑 保険金の受け取り方によって税金の種類が変わります。年金形式で毎年受け取る場合、初年度(受給権の評価額)は相続税(契約者と被保険者が同じ場合)の対象となり、2年目以降は毎年受け取る年金のうち「運用益(利益部分)」に対して所得税(雑所得)と住民税がかかります。毎年の確定申告が必要になるケースがあるため、受け取り時には税務上の確認が必要です。
5-3. 似た名前の保険との決定的な違い
保険選びで初心者が最も混乱しやすいのが、「収入保障保険」「就業不能保険」「所得補償保険」という似た名前の3つの保険です。これらは「誰の、どんな状態を保障するか」がまったく異なります。
| 保険の種類 | 保障される条件 | 誰の生活を守るか | 主な目的・特徴 |
| 収入保障保険 | 死亡・所定の高度障害 | 遺族 | 働き手を失ったあとの家族の生活費・教育費の補填(生命保険) |
| 就業不能保険 | 病気・ケガで長期間働けない状態 | 本人と家族 | 生きている間の長期療養による収入減少と治療費のカバー(生命保険) |
| 所得補償保険 | 病気・ケガで働けない状態 | 本人と家族 | 短期〜中期の療養中の収入カバー(主に損害保険会社の商品・1〜2年更新が主流) |
簡単にまとめると、「自分が亡くなったあとの家族を守るのが収入保障保険」、「自分が生きているけれど働けなくなったときの自分と家族を守るのが就業不能保険・所得補償保険」です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
6. 【3ステップ】毎月の必要保障額の計算方法(遺族年金との関係)
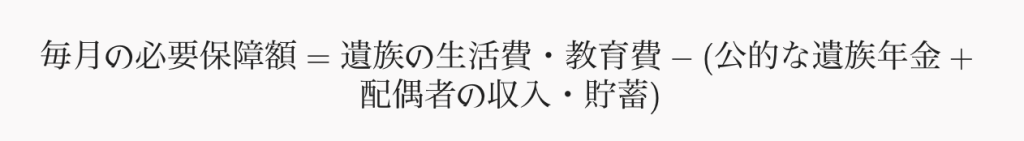
収入保障保険が必要だと判断した場合、次に決めるべきは「毎月いくら受け取れる設定(年金月額)にするか」です。保障を手厚くしすぎれば毎月の保険料が家計を圧迫し、少なすぎれば万が一のときに家族が生活できなくなります。
必要保障額は、次の計算式で導き出します。
この計算を3つのステップで具体的に進めてみましょう。
ステップ1:遺族の毎月の支出を見積もる
働き手が亡くなったあと、残された家族に毎月いくらかかるかを計算します。 一般的には、現在の生活費の「70%〜80%」が目安になります。働き手本人の食費、被服費、お小遣い、携帯電話代、通勤費などがなくなるためです。
住居費のチェック: 住宅ローンを組んでいて「団体信用生命保険(団信)」に加入している場合、契約者の死亡と同時に住宅ローンの残債はゼロになります。したがって、現在の住居費(ローン返済額)は支出から差し引くことができます(管理費・修繕積立金・固定資産税は残ります)。一方、賃貸住まいの場合は家賃がそのままかかり続けます。
ステップ2:公的保障(遺族年金)を差し引く
日本は公的年金制度が非常に充実しており、働き手が亡くなると国から遺族に対して「遺族年金」が支給されます。これを考慮せずに保険に入ると「入りすぎ」になってしまいます。働き方によって支給額が大きく異なるため、必ず確認しましょう。
会社員・公務員(厚生年金加入者)の場合: 「遺族基礎年金」+「遺族厚生年金」の両方が支給されます。子どもの人数や亡くなった人の現役時代の収入(標準報酬月額)によって変わりますが、子どもが1人いる場合、毎月12万〜15万円前後が支給されるのが一般的です。
自営業・フリーランス(国民年金のみ)の場合: 「遺族基礎年金」のみが支給されます(遺族厚生年金はありません)。子どもが1人いる場合、支給額は毎月約8.5万円(年額約102万円前後)にとどまります。会社員と比べると保障が薄いため、民間保険での上乗せがより重要になります。
※なお、遺族基礎年金は「末子が18歳になった年度の3月31日(高校卒業)」まで支給され、その後は支給額が減少する点も頭に入れておく必要があります。
ステップ3:不足額に教育費を上乗せして設定する
たとえば、残された家族の生活費が月25万円、国からの遺族年金が月13万円、配偶者のパート収入が月5万円だとします。
25万円 – (13万円 + 5万円) = 7万円(毎月の生活費の不足分)
これに、将来の大学進学費用などの教育費積立分(月3万〜5万円程度)を上乗せし、「年金月額10万〜12万円」で契約するのが標準的な設計です。
7. 失敗しないための4つのチェックポイント
商品を選ぶ際には、以下の4つのポイントを必ず確認してください。
1. 保険期間(何歳まで保障するか)
保険期間は「末子が大学を卒業する年齢(22歳)」に合わせるのが鉄則です。 たとえば、現在33歳で0歳の子どもがいる場合、子どもが22歳になるのは22年後(親が55歳のとき)です。したがって、保険期間は「55歳満了」または余裕を持って「60歳満了」に設定します。 「念のため65歳や70歳まで」と長く設定しすぎると、保険料が跳ね上がってしまいます。子どもが独立したあとの生活費は、夫婦の貯蓄や老後資金でまかなうのが基本です。
2. 最低保証期間(2年か5年か)
多くの保険会社で「2年」または「5年」から選べます。
保険料を1円でも安く抑えたい人 → 「2年」
満期直前に万が一があっても、まとまった資金を確実に残したい人 → 「5年」 保険料の差額は月に数百円程度であることが多いため、見積もりを比較して納得できる方を選びましょう。
3. 健康体割引・非喫煙者割引の活用
現在の収入保障保険は、健康状態や喫煙歴によって保険料に大きな差がつきます(リスク細分型)。
非喫煙者割引: 過去1年〜2年以内にタバコ(加熱式タバコ・電子タバコ含む)を吸っていないこと(唾液検査やコチニン検査で確認します)。
健康体割引: BMI(体格指数)や血圧が保険会社の定める基準値内に収まっていること。 両方を満たす「非喫煙優良体」に該当すると、標準体(割引なし)に比べて保険料が30%近く安くなることもあります。健康に自信がある方は、必ずこの割引制度がある保険会社から比較検討してください。
4. 年金受取以外の柔軟性(一括受取・一部一括受取)
「基本は毎月受け取りたいけれど、子どもが私立大学に合格したときだけ入学金として200万円をまとめて引き出したい」といったニーズに対応できるかを確認しましょう。多くの商品で「一部一括受取+残りは年金受取」が可能ですが、手数料や手続きの条件は保険会社によって異なります。
8. 病気やケガで働けなくなった場合の備え(特約 vs 就業不能保険)
「死亡したときだけでなく、重い病気やケガで働けなくなったときの収入減にも備えたい」という場合、選択肢は2つあります。①収入保障保険に「特約」をつける方法と、②単体の「就業不能保険」に加入する方法です。
| 比較項目 | 収入保障保険の「特約」 | 単体の「就業不能保険」 |
| 保険料の安さ | 割安(主契約とセットのため効率が良い) | やや割高 |
| 保障される条件 | 厳しめ(所定の障害状態、要介護1〜2以上、三大疾病での所定状態など) | 比較的広め(医師の指示による在宅療養なども対象になる商品が多い) |
| 精神疾患のカバー | 原則対象外 | 一部商品でカバー可能(支払期間制限などの条件あり) |
| 見直しのしやすさ | 主契約(死亡保障)を解約すると特約も自動的に消滅する | 死亡保障とは切り離して、単独で解約・減額ができる |
どちらを選ぶべきか?
コストを抑えて大きなリスクに絞りたい人 → 収入保障保険の「特約」 「がん・心疾患・脳血管疾患(三大疾病)」で所定の状態になった場合や、公的介護保険の「要介護1(または2)以上」に認定された場合に、死亡時と同じように毎月年金が受け取れる特約(特定疾病収入保障特約など)は、非常にコストパフォーマンスに優れています。会社員であれば、病気やケガで休職しても健康保険から「傷病手当金(給与の約2/3が最長1年6ヶ月支給)」が出るため、短期〜中期の療養は公的保障と貯蓄で乗り切り、本当に深刻な状態だけを特約でカバーするのが合理的です。
自営業・フリーランスや、うつ病・長期入院まで広く備えたい人 → 単体の「就業不能保険」 自営業者には会社員のような「傷病手当金」がありません。働けなくなった瞬間から収入がゼロになるリスクが高いため、在宅療養や精神疾患まで幅広くカバーできる単体の就業不能保険を検討する価値が高くなります。
9. 最後に 〜なぜ今、金融や投資の知識が不可欠なのか?〜
ここまで「収入保障保険は必要か?」というテーマについて詳しく解説してきましたが、実は保険の仕組みを正しく理解し、最適な選択をするためにも、その土台となる「金融や投資の知識(金融リテラシー)」が欠かせません。最後に、これからの時代を生きる私たちにとって、なぜ金融・投資の知識がそれほどまでに重要なのかをお伝えします。
1. 「保険」と「投資」を混ぜないため(役割分担の原則)
金融の知識がないと、「掛け捨てはもったいないから、貯蓄もできて保険にもなる商品(外貨建て保険や変額保険、学資保険など)に入ろう」と考えがちです。 しかし、金融の世界には「保険は保険(万が一の保障)、資産形成は投資(NISAやiDeCoなど)と完全に分ける」という鉄則があります。貯蓄型保険は、保険会社の高い手数料や人件費が差し引かれるため、運用効率が極めて低く、途中で解約すると元本割れするリスクもあります。 金融と投資の知識があれば、「保障は割安な掛け捨ての収入保障保険で最小限に確保し、浮いたお金を新NISAなどの低コストなインデックス投資で運用する」という、最も合理的で資産が増えやすい選択ができるようになります。
2. インフレ(物価上昇)から自分と家族の資産を守るため
かつての日本はデフレ(物価が下がり続ける時代)だったため、銀行預金に現金を置いておくだけでもお金の価値は目減りしませんでした。しかし現在は、食料品や光熱費、教育費などあらゆるモノの値段が上がるインフレの時代に突入しています。 インフレ下では、現金や固定金額の保険の価値は実質的に目減りしていきます。たとえば、今の「月10万円」と20年後の「月10万円」では、買えるものの量が違ってくる可能性があります。こうしたインフレリスクに対抗し、資産の実質的な価値を維持・向上させるためには、株式や投資信託などの「インフレに強い資産」へ投資する知識が不可欠です。
3. 公的制度(社会保障・税制)を味方につけるため
今回解説した「遺族年金」や「傷病手当金」、さらには「高額療養費制度」「NISA(少額投資非課税制度)」「iDeCo(個人型確定拠出年金)」「ふるさと納税」など、日本には国民の生活を守るための優れた公的制度や税制優遇がたくさん用意されています。 しかし、これらの制度は「知っている人だけが得をして、知らない人は損をする(誰も自動的には教えてくれない)」仕組みになっています。公的保障の正確な金額を知らなければ不要な民間保険に毎月何万円も払い続けることになり、税制優遇を知らなければ本来払わなくていい税金を払い続けることになります。
4. 「自分の人生の選択肢」を増やすため
お金の知識を身につける究極の目的は、単にお金持ちになることではなく、「お金の不安から解放され、自分や家族が望む生き方を選べるようになること」です。
子どもが「海外の大学に行きたい」と言ったときに背中を押してあげられる。
今の仕事が合わなくなったときに、無理をして心身を壊す前に転職や独立という選択ができる。
老後に「お金が足りなくなるかも」と怯えることなく、趣味や旅行を楽しめる。
こうした人生の自由度は、日々の家計管理、適切な保険選び、そして長期的な資産運用という「金融リテラシーの積み重ね」によって作られます。
まとめ:今日から始める第一歩
「収入保障保険は必要か?」という問いに対する答えは、「子育て世代や自営業者など、公的保障と貯蓄だけでは万が一の生活費が足りない人にとっては極めて合理的で必要な保険だが、独身者や十分な資産がある人には不要」です。
そして、最も大切なのは次の3ステップを実践することです。
まずは公的な遺族年金でいくらもらえるかを把握する。
足りない分だけを割安な収入保障保険(掛け捨て)でカバーする。
保険料を抑えて浮いたお金を、新NISAなどを活用した長期・積立・分散投資に回して、自分自身の資産(金融資本)を育てていく。
収入保障保険は、あくまで「あなたの資産が十分に育つまでの間のつなぎ(防波堤)」です。資産形成が進めば、将来的に保険を減額したり解約したりすることもできます。この「守りと攻めのバランス」を実践し、変化の激しいこれからの時代において、あなたとあなたの大切な家族を経済的に守り抜いていきましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。