


【完全保存版】米長期金利5%時代の投資戦略・資産防衛大全
〜株式・為替・米国債(生債券&ETF)・新NISA活用から金融リテラシーの本質まで〜
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
【概要】世界のマネーフローを塗り替える「米金利5%」の世界
米国の指標となる10年物国債利回りが節目となる5%台に乗せたという事象は、単なる一市場のニュースにとどまらず、「世界中のあらゆる金融資産のプライシング(価格決定理論)と投資家の行動様式が根本から変わった」というパラダイムシフトを意味します。
2008年のリーガン・ショック以降、世界経済は10年以上にわたって「超低金利」「量的緩和」のぬるま湯の中にありました。銀行にお金を預けても金利はつかず、配当や値上がり益を求めて株式などのリスク資産にお金を投じざるを得ない「TINA(There Is No Alternative:株式以外に選択肢がない)」の時代が続いていたのです。
しかし今、米国の長期金利は5%台に定着し、30年物国債利回りも5.5%台を付けるなど、超長期債を含めた金利水準が高止まりしています。これは投資家にとって「世界で最も信用力の高い米国債を保有するだけで、満期まで年間5%超のリターンが確実に得られる」環境が到来したことを意味します。リスクを取って株式を買わなくても、確固たるインカムが得られる時代が戻ってきたのです。
一方で、日本の個人投資家にとっては「金利5%の米国債は買い時なのか?」「円安・円高の為替変動で利回りが吹き飛ぶのではないか?」「保有している米国株や日本株はどうなるのか?」といった複雑な疑問が次々と湧き上がります。
本記事では、これまでに議論した以下の論点を余すところなく網羅し、初心者でも直感的に理解できるよう体系的・論理的に解き明かします。
米長期金利が5%に達した構造的背景と本質
株式市場(米国株・日本株・個別セクター)へのメカニズムと今後の見通し
為替(ドル円)の動向を決める日米金利差と今後の3大シナリオ
個人投資家の米国債投資:生債券 vs ETF(TLT・BND)の完全比較
ドル円155円・利回り5%で買った場合の年数別損益分岐点(BEP)徹底シミュレーション
金利5%環境下で勝つための最適な資産配分(アセットアロケーション)
新NISA(成長投資枠)を活用した米国債ETF戦略と「為替ヘッジあり/なし」の落とし穴
不確実な時代を生き抜く「金融リテラシー」の真の重要性
第1章:なぜ米国の長期金利は「5%」に達したのか?
まずは、金利がここまで上昇した根本的なメカニズムを整理します。金利とは「お金のレンタル料」であり、資金の需要と供給、そして将来の経済期待によって決まります。
1. 金利上昇を牽引した3大要因
① 根強いインフレ懸念と底堅い米景気
FRB(米連邦準備制度理事会)による急速な利上げにもかかわらず、米国の個人消費と雇用市場は歴史的な粘り強さを見せています。また、サプライチェーンの再構築や地政学リスクに伴う資源・エネルギー価格の高止まりが、インフレ圧力を長引かせています。市場は「金利は以前のように1〜2%の超低金利にはすぐには戻らない」という「Higher for Longer(より高く、より長く)」のシナリオを織り込みました。
② 米国の財政赤字拡大と国債の大規模増発(需給悪化)
米国政府の歳出拡大に伴い、財政赤字を埋めるための米国債発行額が天文学的な規模に膨らんでいます。「市場に供給される債券の量が爆発的に増えた」ため、買い手がつきにくくなり、国債の価格が下落(=利回りが上昇)する需給悪化が発生しました。
③ タームプレミアム(期間上乗せ利回り)の拡大
投資家は、満期が長い債券(10年債や30年債)を保有する際、将来のインフレリスクや財政悪化リスクを警戒し、短期債利回りに上乗せする見返り(プレミアム)を求めます。このタームプレミアムが急拡大したことが、10年債利回りを5%台、30年債利回りを5.5%台へと押し上げる主因となりました。
第2章:株式市場への影響と今後の見通し
金利の上昇は、株式市場にとっては強力な「重力」として作用します。
[金利の上昇(国債利回り 5%)]
   │
   ├─① 割引率の上昇 ─────────→ 株式の理論価格(PER)が切り下がる
   │
   ├─② 株式リスクプレミアム縮小 ──→ 「無リスク5%」に資金が流出、株売りへ
   │
   └─③ 企業の資金調達コスト増 ───→ 設備投資抑制・利払い増で純利益圧迫
1. 理論面からの下押し:割引率と株式リスクプレミアム
株式の理論価値は、「企業が将来生み出すキャッシュフローの合計を、現在の価値に割り戻したもの」として計算されます。この割り戻す金利(割引率)が高くなると、将来の利益の価値が小さく見積もられます。特に、利益が出るのが何年も先になる高PER(株価収益率)のグロース株やハイテク株は、金利上昇による下落圧力を最も強く受けます。
さらに、「株式リスクプレミアム」の縮小が決定的です。
国債: 元本と利息の支払いが保証された「実質的に無リスクの資産」
株式: 倒産リスクや株価暴落リスクを背負う「リスク資産」
国債利回りが1%の時代であれば、株式の益回りが4〜5%でも株式を買う強い動機がありました。しかし、国債で5%取れる今、「わざわざリスクを背負って株式を保有する理由」が劇的に薄れます。機関投資家の大口資金が、株式から債券へとシフトする強力なインセンティブが働くのです。
2. 実体経済面からの下押し:借入コストと消費者マインド
企業の利払い負担: 借り換えコストや新規の社債発行コストが急増し、企業の純利益を直接圧迫します。また、自社株買いの原資も減少し、株価下支え要因が弱まります。
家計の圧迫: 住宅ローン金利が7〜8%台に達し、自動車ローンやクレジットカードのリボ払い金利も跳ね上がります。米国のGDPの約7割を占める個人消費が徐々に冷え込み、小売や耐久消費財メーカーの売上高を鈍化させます。
3. セクター別の明暗と今後の相場見通し
すべての株が一様に売られるわけではありません。セクターごとに明確な選別が進みます。
| 影響度 | 対象セクター | 理由とメカニズム |
| 強い逆風 | ハイテク・グロース株 | 高PERの修正。将来の成長期待に対する割引率の上昇が直撃。 |
| 強い逆風 | 不動産(REIT)・公益株 | 高配当株としての相対的魅力が国債利回り(5%)に負け、資金流出。借入依存度も高い。 |
| 相対的に優位 | キャッシュリッチ企業 | 手元資金が潤沢で負債が少なく、高金利下でも自社株買いや投資を自己資金で継続可能。 |
| 相対的に優位 | 金融機関(一部銀行・保険) | 預貸金利ザヤの拡大や、保有資産の再投資利回りの改善が追い風(ただし逆イールドや信用リスクには警戒)。 |
| 相対的に優位 | 価格転嫁力の強いディフェンシブ | 生活必需品やヘルスケアなど、インフレと高金利下でも需要が落ちず値上げができる企業。 |
【相場見通し】 金利が5%台で推移する間、株式市場全体が一斉に買われる「金融相場(流動性相場)」は期待できません。指数全体は上値の重い展開が続き、「高い参入障壁を持ち、借金が少なく、自力で確実に利益を伸ばし続けられる企業」だけが選別されて買われる「業績相場」へと完全にシフトします。
第3章:為替(ドル円)の力学と今後の3大シナリオ
為替相場を動かす最大の原動力は、短期的・中期的には「二国間の金利差」です。
1. キャリートレードの構造的継続
日本の日本銀行がマイナス金利を解除し緩やかな利上げ路線へ舵を切ったとしても、日本の政策金利(0%台〜1%前後)と米国の政策金利(5%水準)との間には、依然として約4%〜5%という圧倒的な金利差が存在します。
円を借りて低金利で調達し、金利の高い米ドルに換えて米国債やドル資金で運用する「円キャリートレード」を行う投資家にとって、この金利差は毎日確実に入る利益となります。この巨大な資金の流れがある限り、構造的な「ドル買い・円売り」の圧力が働き続けます。
2. 今後想定される3つのドル円シナリオ
| シナリオ | 発生条件・市場環境 | 想定為替レンジ | 投資家への影響 |
① 高止まり維持 (ベースシナリオ) | 米景気がソフトランディング(軟着陸)し、米金利は5%前後で推移。日銀の利上げは年0.25%刻みなど極めて緩慢。 | 150円 〜 160円台前半 (レンジ推移) | 金利差によるドル買い圧力と、日本政府・日銀による為替介入警戒感が拮抗し、膠着する。 |
| ② ドル高・円安加速 | 米インフレが再燃し、米10年債が5.5%〜6%へ急騰。FRBの再利上げ観測が浮上。 | 160円超の円安トライ (165円〜170円視野) | 日本当局による大規模な為替介入(ドル売り・円買い)が発動するリスクが跳ね上がる。 |
| ③ 急速な円高反転 | 高金利の累積効果により米景気が急激に悪化(ハードランディング)。FRBが緊急利下げを連発。 | 130円 〜 140円台前半 (急激な円高) | 日米金利差が一気に縮小。キャリートレードの巻き戻しにより、短期間で10〜20円規模の急激な円高が発生。 |
外貨投資を行う上で最も警戒すべきは「シナリオ③(米利下げに伴う急速な円高反転)」です。このリスクをどのように管理し、債券利息でどうヘッジするかが、米国債投資の成否を分けます。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:個人投資家の米国債投資:生債券 vs ETFの徹底比較
「金利5%」の波に乗る際、投資対象は大きく分けて「生債券(既発債・新発債)」と「米国債ETF(上場投資信託)」の2つがあります。両者は性格が根本的に異なります。
[米国債への投資アプローチ]
   │
   ├─ 生債券(既発債) ──→ 【インカム重視】満期まで持てば額面100%+確定利息
   │
   └─ 債券ETF(TLT等) ──→ 【キャピタル重視】満期なし。金利低下時の価格上昇を狙う
1. 生債券と債券ETFのスペック比較
| 比較項目 | 米国債(生債券 / 既発債) | 米国債ETF(例:TLT、IEF、BND) |
| 満期(償還日) | あり(2年、5年、10年、20年など) | なし(運用会社が常に債券を入れ替える) |
| 利回りの確定性 | 満期まで保有すれば確定(購入時の利回り) | 変動する(市場金利に応じて分配金や価格が変動) |
| 元本償還 | 満期日に額面100%が米ドルで返ってくる | 元本償還の概念はなく、売却時の時価で清算 |
| 価格変動リスク | 途中売却時は変動。満期保有なら価格変動は無関係 | 保有中ずっと市場価格の変動に晒され続ける |
| 売買の流動性 | 証券会社との相対取引(スプレッドが存在) | 株式市場で市場開場中にリアルタイム売買可能 |
| 推奨される戦略 | 確実なインカム(利息)の長期固定化 | 金利低下局面での債券価格の値上がり益狙い |
2. 生債券の残存年数の選び方
生債券を購入する際は、資金の性格に合わせて残存年数(デュレーション)を選定します。
2年債(短期)
特徴: 価格のブレが極小で、2年後に確実に米ドル元本が戻る。
用途: 数年以内に使い道が決まっている資金の一時運用。あるいは、今後さらに金利が上がった際に再投資する柔軟性を残したい場合。
5年債(中期)
特徴: 利息とリスクのバランスが最も良い。5年間で累積約25%(単利)の利息が得られ、後述する為替リスクの大部分を利息で相殺できる。
用途: 中期的な資産形成、子どもの教育資金、住宅リフォーム資金のドル建て準備。
10年債(長期)
特徴: 年5%という歴史的高利回りを10年間という長期にわたって完全にロックイン(固定化)できる。
用途: 老後資金の確定利息収入づくり。途中で米金利が低下した際には、債券価格自体が高騰するため、途中売却して大きな利益確定を狙うことも可能。
3. 日本における生債券の税制(申告分離課税)
個人投資家が日本の証券会社を通じて米国債(生債券)を保有する場合の税制は非常に明確です。
利息(利子所得): 支払われるごとに20.315%(所得税15.315%+住民税5%)が源泉徴収されます。
途中売却・満期償還(譲渡所得): 「円換算した売却・償還金額 − 円換算した取得金額」に対して20.315%の申告分離課税となります。
為替差損益の扱い(最重要): 外貨預金の為替差益は「雑所得(総合課税・最大約55%)」となり株式と損益通算できませんが、外貨建て国債の為替差損益は譲渡所得の中に内包されます。そのため、上場株式や投資信託の譲渡損失・利益と損益通算が可能です。
第5章:損益分岐点(BEP)徹底シミュレーション
〜1ドル=155円・利回り5%で買った場合、何円までの円高に耐えられるか?〜
円安水準(例:1ドル=155円)でドル建て債券を買う際、投資家が最も恐れるのは「将来の円高によって為替差損が生じ、元本割れすること」です。
しかし、米国債を満期まで持ち切る場合、「毎年受け取る利息の累積額」が為替の下落に対する強固なクッション(防波堤)として機能します。ここでは、具体的に何円までの円高であれば円建てでトータルプラス(またはトントン)を維持できるのか、満期別に詳細な計算式で算出します。
1. 計算モデルと前提条件
初期投資: 10,000米ドル(買付為替レート:1ドル=155.00円 = 日本円投資元本:1,550,000円)
米国債表面利率: 年5.0%(満期一括保有、年1回利息受取として計算)
税率: 所得税・住民税 計20.315%(手取り受取利率:約3.98425%)
BEP為替レート(円)
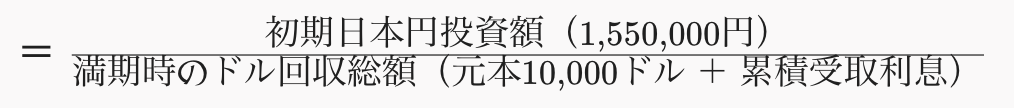
2. 満期別の損益分岐点(BEP)詳細一覧
| 満期年数 | 税引後 累積利息 | ドル回収総額(元本+税引後利息) | BEP為替レート(税引後・実質) | 許容できる円高幅(155円基準) | 最大下落率 |
| 2年満期 | $796.85 | $10,796.85 | 約 143.56 円 | -11.44 円 | -7.4 % |
| 3年満期 | $1,195.28 | $11,195.28 | 約 138.45 円 | -16.55 円 | -10.7 % |
| 5年満期 | $1,992.13 | $11,992.13 | 約 129.25 円 | -25.75 円 | -16.6 % |
| 7年満期 | $2,788.98 | $12,788.98 | 約 121.20 円 | -33.80 円 | -21.8 % |
| 10年満期 | $3,984.25 | $13,984.25 | 約 110.84 円 | -44.16 円 | -28.5 % |
※端数処理により細部は四捨五入しています。
3. シミュレーションから導き出される重要な結論
短期(2〜3年)は為替の勝負になる: 2年債の場合、税引後では1ドル=143円台半ばまで円高が進むと利息が全て相殺されます。現在の為替相場において10円程度の円高は数ヶ月の市場の揺らぎで十分に起こり得るため、短期債を円安局面で買う場合は為替変動の影響を強く受けます。
中期(5年)で強固な防衛壁が完成する: 5年保有すると、税引後でも約2,000ドルの利息が積み上がります。損益分岐点は129.25円となり、約25円以上の円高に耐えられます。過去の急激な円高局面(1ドル=120円台後半)まで戻ったとしても、円建てでトントンを保てる計算です。
長期(10年)は圧倒的な防護力を持つ: 10年間保有し続けた場合、税引後の利息だけで投下元本の約40%(約3,984ドル)が手元に入ります。その結果、損益分岐点は1ドル=約110円まで切り下がります。155円から110円への円高は、約28.5%もの大幅な円高進行ですが、これに耐えてなお円建て元本割れを起こしません。
「満期が長い生債券ほど、利息の厚みが為替リスクを消し去る」という数学的事実は、外貨投資における最も重要な防護論理です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:金利5%時代のポートフォリオ構築
〜生債券・BND・TLTの最適アロケーション〜
高金利環境を最大限に活かすためには、「生債券」単体に偏るのではなく、性質の異なる「債券ETF」を巧みに組み合わせるアセットアロケーションが効果的です。
1. 構成資産の役割分担
コア資産:米国債 生債券(5〜10年満期)
役割: 「守りの土台(確定インカム)」
金利がどう動こうと、市場が暴落しようと、満期まで放置すれば5%前後の利回りを着実に生み出し続けるキャッシュフローの基盤。
サテライト資産①:BND(バンガード・トータル債券市場ETF)
役割: 「中庸の分散と流動性」
米国の投資適格債券市場全体(国債、社債、モーゲージ債など数千銘柄)に広く分散。デュレーションは約6〜7年と標準的で、安定したインカムを受け取りつつ、必要に応じて株式下落時の買い増し資金としていつでも換金できる機動力を持ちます。
サテライト資産②:TLT(iシェアーズ 米国国債 20年超 ETF)
役割: 「攻めのキャピタルゲイン(飛び道具)」
デュレーションが約16〜17年と極めて長いため、金利感応度が非常に高いのが特徴です。
金利変動と価格の関係: デュレーション17年の債券ETFは、「長期金利が1%低下すると、理論上約17%価格が急騰する」という強いボラティリティを持ちます。将来、米国の景気後退によってFRBが利下げに追い込まれた瞬間、強烈な値上がり益をもたらします。
2. ポートフォリオ配分モデル(債券運用枠内)
┌────────────────────────────────────────────────────────┐
│  【債券投資枠 100% の理想的ポートフォリオ】            │
│                                                        │
│  ■ 米国債 生債券(5〜10年) [50%]                     │
│    └─ 満期まで持ち切り、年5%の確定利息をがっちり確保   │
│                                                        │
│  ■ BND(総合債券ETF)        [30%]                     │
│    └─ 安定分散と高流動性。リバランスの調整弁           │
│                                                        │
│  ■ TLT(20年超長期国債ETF)  [20%]                     │
│    └─ 将来の米利下げ局面で15〜30%超のキャピタル狙い   │
└────────────────────────────────────────────────────────┘
3. リバランスの運用サイクル
平常時(金利高止まり局面): 生債券とBNDから吐き出される潤沢なインカム(年4.5〜5%)を受け取り、これを生活費に充てるか、割安な株式インデックスの積立投資に回します。
米景気後退・利下げ局面(金利急低下): 長期金利が5%から3%台へと低下した場合、生債券はそのまま利息を生み続けますが、組み入れていたTLTが30%前後急騰します。この高騰したTLTを売却して利益を確定し、同時に景気悪化で暴落している優良株式を安値で買い拾う「リバランス(資産のスイッチング)」を実行します。
第7章:新NISA(成長投資枠)での米国債ETF活用法
〜「ヘッジあり vs ヘッジなし」の落とし穴と税制の罠〜
2024年にスタートした新NISA制度は、個人投資家にとって最強の非課税ツールですが、債券投資に活用する際には制度固有の制約と落とし穴が存在します。
1. 新NISAにおける債券投資のルール
個別の生債券は買えない: 新NISA(つみたて投資枠・成長投資枠)では、国債や社債などの「生債券」を直接買い付けることはできません。
ETFを通じた投資は可能: 成長投資枠(年間240万円、生涯最大1,200万円)を利用して、東証上場や米国上場の「債券ETF」を購入することで、実質的に非課税で債券投資を行うことができます。
2. 米国上場ETF vs 東証上場ETFの比較
| 項目 | 米国上場ETF(ドル建て)例:TLT、BND、IEF | 東証上場ETF(円建て)例:2255(ヘッジなし)、2621(ヘッジあり) |
| 売買通貨 | 米ドル(円をドル転して購入) | 日本円(日本株と同じ感覚で1口単位売買) |
| 売買スプレッド | 極めて狭い(流動性が世界最大規模) | 米国市場に比べると板が薄く、スプレッドがやや広い |
| 経費率 | 最安水準(年0.03%〜0.15%程度) | 年0.1%〜0.3%程度(若干高いが十分に低廉) |
| NISAでの現地税 | 米国内で10%課税(取戻し不可) | ファンド内で二重課税調整され非課税 |
3. 注意点①:新NISAでは「外国税額控除」が使えない
通常口座(特定口座)であれば、米国上場ETF(TLTなど)から受け取る分配金にかかる「米国現地税10%」は、確定申告で「外国税額控除」を申請することで日本の所得税から差し引いて取り戻すことができます。
しかし、新NISA口座内では日本の税金がゼロ(非課税)であるため、外国税額控除を適用することができません。 したがって、TLTなどの米国上場ETFをNISAで持つと、分配金から10%の米現地税が無条件で天引きされ続けます(手取り利回りは約9割に目減りします)。
対策: NISAの枠内で純粋にインカムを最大化したい場合は、最初からファンド内で現地税が調整される東証上場ETF(2255など)を選択するか、NISA枠は値上がり益(売却益は米国内でも完全非課税)を狙うTLTのキャピタルゲイントレードに特化するのが論理的です。
4. 注意点②:「為替ヘッジあり(2621など)」の構造的トラップ
円安局面で債券ETFを買う際、「為替リスクが怖いから為替ヘッジありを選ぼう」と考える初心者が後を絶ちません。しかし、ここには致命的なコストの罠があります。
為替ヘッジコストの正体: 為替ヘッジを行うコストは、理論上「投資対象国の短期金利 − 日本の短期金利」とほぼ一致します。
米国の短期金利(約5.0%) − 日本の短期金利(約0.5%) = 年約4.5%のヘッジコスト
年5%の利回りがある米国債ETFを買っても、年4.5%のコストが毎日自動的に基準価額から差し引かれるため、投資家の手元に残る実質利回りはわずか0.5%前後にまで縮小してしまいます。さらに、金利差が縮まらないまま横ばいが続くと、基準価額はヘッジコストによってジリジリと右肩下がりに削られ続けます。
[為替ヘッジありの利回り構造]
  米国債の表面利回り(約5.0%)
  − 為替ヘッジコスト(約4.5%:日米金利差)
  ─────────────────────────────
  = 実質利回り:わずか 約0.5%
結論:
「為替ヘッジあり(2621等)」: 長期保有してインカムを得る目的には絶対に不向きです。「今後3〜6ヶ月以内に米国の利下げが始まり、金利低下によるETF価格急騰だけをサッと抜き取って売却する」という短期〜中期のトレード専用ツールと割り切る必要があります。
「為替ヘッジなし(2255やTLT等)」: 長期保有で分配金を得たい場合、あるいは為替を利息の厚みで吸収したい場合は、必ず「為替ヘッジなし」を選び、長期目線で保有するのが鉄則です。
第8章:金融・投資の知識がなぜ人生の防壁となるのか?
〜無知という最大のリスクを乗り越えるために〜
ここまで、米長期金利5%という切り口から、金利、株式、為替、債券、税制、制度設計に至るまでを論理的に解説してきました。最後に、なぜこうした金融や投資の知識(金融リテラシー)を体系的に身につけることが、現代を生きるすべての人にとって決定的な意味を持つのかについて論じます。
1. 資本主義社会における「金利」というルール
私たちが生きている資本主義社会において、金利とは「経済の重力」そのものです。潮の満ち引きのように、金利の上下動によって地球上の何百兆円という資金が瞬時に国境を越え、株を浮き沈みさせ、為替を動かし、不動産の価値を変え、最終的には私たちの住宅ローンや預金金利、給与明細にまで波及します。
金利の仕組みを知らずに資産運用を行うことは、「重力の法則を知らずに飛行機を操縦しようとする」のと同じです。
なぜ今ハイテク株が乱高下しているのか?
なぜ歴史的な円安が続き、輸入食品やガソリン代が値上がりしているのか?
なぜ今、世界中の富裕層が米国債に資金を逃避させているのか?
これらの疑問は、すべて「金利」という共通の補助線を引くことで、驚くほど明快に一つのストーリーとして繋がります。金融知識とは、日々の無機質なニュースの断片を、生きた意味のある情報へと変換するための「解読器(デコーダー)」なのです。
2. 「情報弱者」から抜け出し、資産を防衛する力
金融リテラシーが欠如していると、市場の表面的なノイズや甘い言葉に振り回され、致命的な判断ミスを犯すことになります。
事例①: 「金利5%で毎月分配金がたくさん出るから」と安易に「為替ヘッジあり」の投資信託を買い、裏で日米金利差分のコスト(年4.5%)が引かれて資産が溶けていることに気づかない。
事例②: 「1ドル=155円は円安すぎるから外貨投資は絶対損だ」と決めつけ、10年債を持ち切れば110円までの円高に耐えられるという「利息による防護計算」ができず、利回り5%という15年に一度の好機を完全に逃す。
事例③: 「新NISAは非課税だから何でもお得」と思い込み、米国ETFの配当金に外国税額控除が効かない落とし穴を知らずに非効率な運用を続けてしまう。
金融の世界では、「知らないこと」そのものが目に見えないコストとなって資産を削り取っていきます。ルールを知っている者は有利なポジションを取り、ルールを知らない者は知らず知らずのうちに手数料や税金、インフレによって富を吸い上げられる側に回るのが、資本市場の冷徹な現実です。
3. 金融知識がもたらす最大の価値は「感情のコントロール」
投資で失敗する人の99%は、知識の不足ではなく「恐怖と欲望」という感情に負けることによって資金を失います。 株価が急落したときにパニックになって底値で投げ売りしてしまったり、円安が最高潮に達したときに焦って飛び乗り高値掴みをしてしまったりするのは、「自分が今、何のリスクをどれだけ取っているのか」を数式やロジックで把握できていないからです。
「5年持てば25円分の円高まで耐えられる」という損益分岐点を自分で計算できていれば、為替が5円円高に振れたところで夜も眠れないような不安に襲われることはありません。
「金利が5%あるのだから株式市場の上値が重いのは理論通りだ」と理解できていれば、株価の一時的な停滞に苛立って無謀なレバレッジ取引に手を出すこともなくなります。
正しい知識は、不確実な市場の中で心を平穏に保つための「最強の精神安定剤」になります。数字の裏付けがあるからこそ、人は暴落局面でも冷静に行動でき、長期的な複利の果実を享受することができるのです。
重要なポイント(まとめ)
本稿で解説した極めて重要なコア・エッセンスを振り返ります。
パラダイムシフトの到来: 米長期金利が5%台に乗せたことで、世界は「株以外に選択肢がない時代」から「無リスクで5%の利回りを確保できる時代」へと転換した。
株式市場への重力: 金利5%は割引率の上昇と株式リスクプレミアムの縮小を招き、株価(特に高PERグロース株)の強力な下押し圧力となる。相場は全体買いから確固たる利益を出せる「業績相場」へ選別される。
為替(ドル円)の防波堤: 日米金利差が4〜5%開いている限り構造的な円安圧力は続く。1ドル=155円で金利5%の10年米国債を買った場合、税引後でも1ドル=約110円(約28.5%の円高)まで元本割れしない計算となり、長期保有による利息累積が最大のリスクヘッジとなる。
生債券とETFの使い分け: インカムを確実に固定したいなら満期保有前提の「生債券」。利下げ局面でのキャピタルゲイン(値上がり益)を爆発的に狙うならデュレーションの長い「TLT(20年超ETF)」。
新NISA活用の注意点: NISAでは外国税額控除が使えないため米国上場ETFの配当は現地10%が天引きされる。また、「為替ヘッジあり」銘柄は日米金利差に相当するヘッジコスト(年約4.5%)で利回りが相殺されるため、長期インカム目的でNISA買いしてはならない。
金融リテラシーという防壁: 金利と金融の仕組みを理解することは、感情に左右されず、見えないコストを回避し、自分の大切な資産をインフレや市場の荒波から守り抜くための必須の教養である。
金利5%という歴史的な好機を単なる傍観者として見送るのか、それとも確かな知識を武器にして自らのポートフォリオを強固にアップデートするのか。本記事で体系化したロジックが、読者一人ひとりの資産形成と経済的自立を支える羅針盤となれば幸いです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
