


追証(おいしょう)を分かりやすく解説!仕組みと計算例、暴落時の強制決済ルールから大底の見極め方まで
株式投資の世界で急落相場が訪れるたびに、ニュースやSNSのトレンドを埋め尽くす言葉が「追証(おいしょう)」です。
「追証の嵐で相場が一段安」「期日売りが寄り付きに殺到」といった見出しを目にして、「自分は現物取引しかしていないから関係ない」と思っていませんか?実は、追証は信用取引を行う当事者だけでなく、現物株しか持っていない長期投資家にとっても保有資産を大きく目減りさせる最大の原因になり得ます。
本記事では、追証の基本的な定義や発生計算から、市場全体を巻き込む暴落のメカニズム、主要証券会社の強制決済ルール、そしてピンチをチャンスに変える「セリングクライマックス(大底)」のテクニカル分析に至るまで、初心者にもわかりやすく体系的に網羅・解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:追証(追加証拠金)の超基本とメカニズム
1-1. そもそも信用取引とは何か?
株式投資には、手持ちの現金の範囲内で売買を行う「現物取引」と、証券会社に資金や株式を担保として預け、それを元手に資金を借りて自己資金以上の取引を行う「信用取引」があります。
信用取引の最大の魅力はレバレッジ(てこの原理)です。国内の証券会社では、預けた担保(委託保証金)の約3.3倍まで株式を購入(または空売り)することができます。例えば手元資金が100万円であれば、最大約330万円分の売買が可能です。
信用買い(ロング):証券会社からお金を借りて株を買い、値上がりした後に売却して差額利益を得る手法。
信用売り(空売り/ショート):証券会社から株を借りて売り、値下がりした後に買い戻して差額利益を得る手法。
自己資金の数倍の利益を狙える反面、株価が思惑と逆方向に動いた場合、損失も数倍のスピードで膨らみます。そのリスクを管理するために設けられている仕組みが「追証」です。
1-2. 追証とは何か?
追証とは「追加委託保証金」の略称です。 信用取引を行う投資家が保有している建玉(未決済のポジション)に多額の含み損が発生したり、担保として差し入れている保有株(代用有価証券)の評価額が下落したりした結果、預けている担保の割合が証券会社の定める最低ラインを下回った際に請求される「追加の担保(現金)」のことを指します。
端的に言えば、「担保が足りなくなったので、期日までに追加の現金を入金するか、持ち株を処分してください」という証券会社からの最終警告です。
1-3. 委託保証金率と最低維持率の計算式
信用取引の安全性を測るバロメーターが「委託保証金維持率」です。
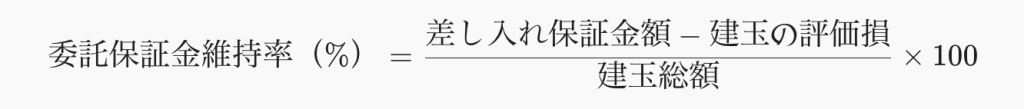
新規建て時(初期状態):建玉総額の約30%以上の保証金が必要(委託保証金率 30%)。
最低維持率(追証ライン):多くのネット証券で20%〜25%に設定されています。
維持率がこの最低ライン(仮に20%)を1円でも下回ると、その日の大引け時点の計算で「追証」が確定します。
第2章:具体的な数値で理解する追証の発生シナリオ
追証がどれくらいの株価下落で発生するのか、具体的なシミュレーションで確認してみましょう。
2-1. 現金を担保にしているケース
投資元本300万円を現金で証券口座に預け、レバレッジをかけて株価1,000円の銘柄を1万株(総額1,000万円)「信用買い」したと仮定します(最低維持率20%の証券会社を利用)。
自己資金(預かり現金):300万円
建玉総額:1,000万円(買値1,000円 × 1万株)
スタート時の維持率:300万円 ÷ 1,000万円 = 30.0%(正常)
追証ライン(20%):建玉総額 × 20% = 200万円
| 株価の下落状況 | 建玉総額 | 評価損(含み損) | 実質保証金額 | 維持率の計算 | 判定 |
| 1,000円(買値) | 1,000万円 | 0円 | 300万円 | 300万 ÷ 1,000万 = 30.0% | 安全水準 |
| 950円(-5%下落) | 950万円 | -50万円 | 250万円 | 250万 ÷ 950万 = 26.3% | 警戒水域 |
| 900円(-10%下落) | 900万円 | -100万円 | 200万円 | 200万 ÷ 900万 = 22.2% | 追証直前 |
| 850円(-15%下落) | 850万円 | -150万円 | 150万円 | 150万 ÷ 850万 = 17.6% | 追証確定 |
株価がわずか15%下がっただけで、手元の保証金300万円は半減し、維持率は17.6%まで低下して追証が発生します。 維持率20%を回復するために必要な保証金は「850万円 × 20% = 170万円」です。現在の手元保証金は150万円ですから、不足している「20万円」を証券会社が指定する期限までに現金で差し入れなければなりません。
2-2. 現物株を担保(代用有価証券)にしている危険なケース
さらに注意が必要なのは、現金の代わりに手持ちの現物株を担保として預ける「代用有価証券」です。 現物株は時価の80%(掛目80%)で担保評価されます。しかし、全面安相場になると「信用買いしている建玉の含み損拡大」と「担保にしている現物株の担保価値目減り」が同時に襲いかかるため、維持率の崩壊スピードが数倍に跳ね上がります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:なぜ相場全体が暴落するのか?追証の「負のスパイラル」
「信用取引をしている人が勝手に損をしているだけ」では済まないのが、金融市場の恐ろしいところです。追証が大量に発生すると、株式市場全体を巻き込む連鎖的な暴落(デススパイラル)へ発展します。
【追証スパイラルの全体像】
人気テーマ株や主力指数の急落
  ↓
信用買い建玉の含み損が急拡大 + 担保株の評価額下落
  ↓
最低維持率割れにより、大量の個人投資家に「追証」が発生
  ↓
【分岐A:入金できない】
期限超過により、証券会社が翌朝の寄付きで「強制成行売り」を執行
  ↓
【分岐B:入金したい】
追証用の現金を工面するため、利益が出ている優良現物株まで投げ売り
  ↓
さらなる売り圧力が市場に充満し、株価が一段安へ(次の追証を誘発)
3-1. 強制決済による機械的な売り圧力
追証が発生した投資家が期日までに現金を工面できない場合、証券会社は顧客の合意なしに保有建玉をすべて市場で処分します。この「強制決済」は少しでも早く・確実に売却するために「翌営業日の前場寄り付きに成行注文(なりゆき)」で執行されます。 価格を問わずに出される売り注文が朝一番の市場に殺到するため、株価は窓を開けて暴落(ギャップダウン)し、それが新たな投資家の追証ラインを割り込ませるという地獄のドミノ倒しが起こります。
3-2. 優良株への「とばっちり売り」
追証の通知を受けた投資家が最初に行うのは、「追証を支払うための現金の確保」です。 手元に現金がない場合、投資家は長年保有していた大型優良株、高配当株、あるいは利益の乗っているインデックス投信などを換金売りします。 その結果、「業績は絶好調で下がる理由が何もない優良企業の株」までもが追証の現金作りのために売られ、相場全体が真っ青(全面安)になるという現象が発生します。
第4章:主要証券会社の追証ルールと強制決済スケジュール
追証が発生した場合、具体的にいつまでに何をしなければならないのでしょうか。ネット証券大手各社のルールとスケジュールを比較します。
4-1. 主要各社の対応比較
| 証券会社 | 最低委託保証金維持率 | 入金・解消の締め切り期限 | 強制決済(反対売買)の執行タイミング |
| SBI証券 | 20% | 発生日の翌々営業日 15:30 | 期日までに未解消の場合、3営業日目の前場寄り付きに成行売却 |
| 楽天証券 | 20% | 発生日の翌々営業日 15:30 | 期日までに未解消の場合、3営業日目の前場寄り付きに成行売却 |
| マネックス証券 | 20% | 発生日の翌々営業日 15:30 | 期日までに未解消の場合、3営業日目の前場寄り付きに成行売却 |
| 松井証券 | 20% | 発生日の翌営業日 15:30 | 期日までに未解消の場合、2営業日目の前場寄り付きに成行売却 |
※松井証券のように「翌営業日」を期日とする会社もあるため、利用口座のルール確認が不可欠です。
4-2. カレンダーで見る強制決済の流れ
月曜日に相場が暴落し、SBI証券や楽天証券で追証が発生した場合のタイムラインは以下のようになります。
月曜日(暴落当日):大引け後の計算で維持率20%割れとなり、夕方に「追証発生通知」が届く。
火曜日(発生1営業日目):追証解消の猶予期間。
水曜日(発生2営業日目):15:30が入金・決済の最終デッドライン。
木曜日(発生3営業日目):水曜夕方までに入金されなかった口座に対し、朝8:00〜9:00の板に大量の強制決済(成行売り)注文が自動発注され、9:00の寄り付きで市場に放出される。
暴落した当日よりも「暴落から2〜3営業日後の朝寄り付き」に強烈な下落圧力がかかりやすいのは、この証券会社の決済ルールが理由です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:信用需給データの見方(東証公表データと個別銘柄指標)
市場全体や個別銘柄の「傷み具合」は、公表されている需給データを分析することで客観的に把握できます。
5-1. 東証「信用取引現在高」の読み解き方
日本取引所グループ(JPX)は、毎週第2営業日(通常は火曜日)の16:30頃に、前週金曜日時点の信用取引残高を集計・発表しています。
信用買い残:将来の「売り圧力」(株価が上がれば利益確定、下がれば損切りや追証で必ず売られる)。
信用売り残(空売り残):将来の「買い圧力」(株価の上昇や期日によって必ず買い戻される)。
急落局面で「信用買い残が前週比で何千億円規模で激減しているか」を見ることで、追証による強制決済や投げ売りがどれくらい進んだか(市場の膿が出し切られたか)を確認できます。
5-2. 個別銘柄の「信用倍率」と「出来高比率」
個別銘柄の需給は「信用倍率」で確認します。
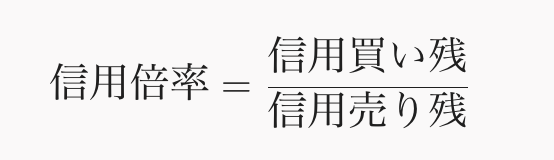
10倍以上(大幅な買い超):高値で捕まっている個人の買い残が山積み。株価が少し戻ると「買値で逃げたい」売りが降ってくるため、上値が極めて重い。
1倍前後:需給が拮抗したニュートラルな状態。
1倍未満(貸借倍率1倍割れ):空売り残の方が多い状態。株価が反転すると買い戻しを巻き込む「踏み上げ(ショートスクイーズ)」が起きやすい。
実戦の落とし穴:出来高比率の重要性
信用倍率が20倍であっても、日々の出来高が数千万株ある超大型株なら数日で売りを吸収できます。本当に危険なのは、「1日の出来高が1万株しかないのに、買い残が30万株(出来高の30日分)積み上がっている小型グロース株」です。こうした銘柄は逃げ場がなく、一度追証売りが出ると何日もストップ安が続きます。
5-3. 信用期日(6ヶ月ルール)の罠
制度信用取引の建玉には「6ヶ月以内に必ず返済決済しなければならない」という法定期限があります。 相場の天井で大量に作られた信用買い残は、下落から3〜4ヶ月の間は戻り売り圧力として機能し、天井からちょうど半年後に強制的な最終決済期日(期日落ち)を迎えます。期日売りを吸収した後は需給が一気に軽くなるため、相場ではこれを「期日向かい」と呼び、反転上昇の好機と捉えます。
第6章:セリングクライマックス(大底)のシグナルと反発パターン
追証売りが連鎖するパニック相場は、恐怖が極限に達した瞬間に「セリングクライマックス(セリクラ)」を迎えて大底を打ちます。以下の4大テクニカル指標が同時に極値に達したときが転換点です。
6-1. 大底を見極める4つのテクニカル指標
| 指標 | 平常時の水準 | パニック・大底シグナル | 指標が意味すること |
| 日経平均VI(恐怖指数) | 15 〜 20 | 40 〜 70超 | プットオプション(下落保険)買いが殺到し、恐怖心が極大化。天井をつけて反落した瞬間が相場の底。 |
| 信用評価損益率 | -5% 〜 -10% | -20% 〜 -30% | 個人投資家全体の含み損が極限に達し、投げ売りが最終段階に入ったサイン。 |
| 騰落レシオ(25日) | 90% 〜 110% | 60% 〜 70%以下 | 業績に関係なく、東証全銘柄の8〜9割が売られている異常な売られすぎ状態。 |
| 25日移動平均乖離率 | ±3% 〜 5% | -10% 〜 -20%超 | 短期的な売り急ぎの歪み。統計的に自律反発(急激なショートカバー)が不可避な水準。 |
6-2. 過去の暴落に見る2大反発パターン
第7章:暴落局面におけるプロの資金管理と立ち回り術
大底が近いとわかっていても、素手で落ちてくるナイフを掴めば致命傷を負います。プロが実践するリスク管理の鉄則は以下の3点です。
7-1. 「2%ルール」によるポジションサイジング
1回のトレードで許容する損失額を「総資金の2%以内」に限定します。
総資金:1,000万円
1回の最大許容損失(2%):20万円
買付想定株価:1,000円
損切りライン(前日安値直下):950円(下落幅50円)
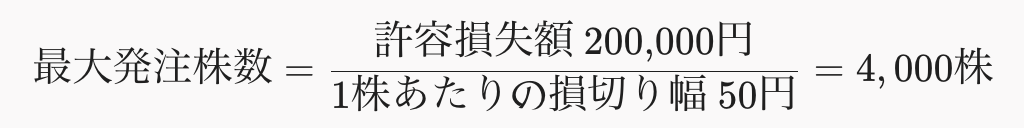
どれほど魅力的な暴落銘柄であっても、投入金額は400万円までに抑え、残りの600万円は手元キャッシュとして残します。
7-2. 3分割エントリーと二番底の確認
最安値をピンポイントで当てるのは不可能です。安全にエントリーするには資金を3分割します。
打診買い(30%):セリクラ当日、記録的な出来高を伴って長い「下ヒゲ」をつけた引け間際。
初動買い(40%):翌朝の寄り付きで強制決済売りを吸収し、上昇し始めたタイミング。
本命買い(30%):一度反落した株価が一番底の安値を割り込まずに切り上げ、「二番底(ネックライン突破)」を完成させた瞬間。
終章:金融・投資リテラシーがあなたの資産を守る
追証という現象を深く掘り下げていくと、株式相場が単なる「企業の成績表」ではなく、「人間の欲望、恐怖、そしてレバレッジという借金で動く高度な需給ゲーム」であることがよくわかります。
相場が好調なとき、世の中には「レバレッジをかけて短期間で資産を何倍にした」という景気の良い話が溢れます。しかし、金融の歴史は常に「過度なレバレッジの巻き戻し」によって暴落を繰り返してきました。仕組みを理解していない投資家は、好相場の天井でリスクを過剰に取り、追証の波に飲まれて市場から永久退場を余儀なくされます。
一方で、追証の計算式、証券会社の強制決済スケジュール、そしてパニック指標を正しく理解している投資家にとって、追証ラッシュによる暴落は「優良な資産が信じられないバーゲン価格で投げ売りされる、数年に一度の資産形成のチャンス」に姿を変えます。
現物取引しか行わない堅実な投資家であっても、信用取引の需給構造を知らなければ「なぜ自分の持っている優良株まで暴落しているのか」が理解できず、パニックになって大底で狼狽売りしてしまいます。
投資において最も強力な武器であり、最大の防具となるのは、目先のテクニックではなく「市場の構造とルールを論理的に理解する金融知識(リテラシー)」です。相場の歪みや大衆心理に惑わされず、数字とルールに基づいた冷静な規律を持ち続けることこそが、激動の株式市場で生き残り、長期的な富を築くための唯一の道なのです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
