


新NISA「積立だけ」vs「個別株併用」!月3万から始める資産形成術
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
【概要】
2024年に抜本的拡充が行われた「新NISA(少額投資非課税制度)」は、年間最大360万円、生涯で1,800万円という極めて手厚い非課税投資枠を恒久的に利用できる、個人の資産形成における最強のインフラです。
しかし制度が拡大したことで、多くの個人投資家が新たな悩みに直面しています。
「つみたて投資枠だけで手堅く運用すべきか?」
「それとも成長投資枠を使って個別株を狙い、資産形成のスピードを加速させるべきか?」
個別株で短期間に2倍、3倍と跳ね上がる銘柄(マルチバガー)を掴めれば、資産が急激に増えるのは事実です。しかしその裏には、確率の壁や、NISA特有の「損益通算ができない」という致命的な落とし穴が潜んでいます。
本稿では、これまでの議論をすべて体系化し、以下の疑問に完全な解答を提示します。
新NISAは「積立投資だけ」で本当に十分なのか?
個別株の一本釣りでリターン加速を狙う際の「確率の壁」と「歴史的データの実態」
過去に1年で株価2倍を達成した日本の中小型株に見られる明確な共通点
月3万円という現実的な予算における配分シミュレーション(全額インデックス vs 成長枠併用)
単元未満株(1株投資)の活用と、「資金をプールして厳選する投資法」の比較
機関投資家も用いるリスク管理技術「ピラミッディング(順張り分割買い)」の実践手順
なぜ現代を生きる私たちにとって「金融知識」が生死を分ける盾となるのか
初心者の方でも迷わず実践できるよう、数学的・歴史的な客観的データに基づき、分かりやすく徹底解説します。
【重要なポイント】
つみたて投資枠だけでも満額1,800万円を完結できる: 成長投資枠を使わないことによる制度上のペナルティは一切なく、全世界株やS&P500のインデックス投資だけで資産形成の目標は十分に達成可能。
個別株の歴史的勝率は極めて低い: ベセムバインダー教授の研究によれば、米国株の過半数(約6割)は国債のリターンを下回り、市場平均に勝てる個別銘柄は全体の約4%に過ぎない。
NISA口座での個別株投資は「損切り時の税務メリット」がゼロ: 特定口座と違い、損益通算や繰越控除が使えないため、高ボラティリティ銘柄で損失を出すと制度的に最も不利になる。
急騰する中小型株(2倍株)には明確な決算パターンがある: 「時価総額300億円以下」「売上成長率年20%以上」「営業増益率30%以上の営業レバレッジ」「進捗率の急伸」が必須条件。
購入商品が同一なら枠の分け方でリターンは変わらない: つみたて枠と成長投資枠の両方で同じインデックス投信を買う場合、増え方は完全に一致する。
小額資金なら「プール型厳選投資」が極めて有効: 毎月無理に買わず、10〜20万円貯まるまで四半期決算の進捗をじっくり定点観測することで、高値掴みを防ぎ指値注文が使える。
ピラミッディング(順張り買い増し)で下落リスクを限定: 利益が出ている銘柄にだけ段階的に資金を追加し、買値の上昇に合わせて損切りラインを引き上げることで、「負けを小さく、勝ちを最大化」する。
第1章:新NISAの基本構造と「つみたて投資枠だけでいい」合理的理由
1. 新NISAの2つの枠の仕組み
新NISAには「つみたて投資枠」と「成長投資枠」という2つの器が用意されています。
| 項目 | つみたて投資枠 | 成長投資枠 | 合計 / 全体ルール |
| 年間投資枠 | 120万円 | 240万円 | 最大 360万円 / 年 |
| 生涯投資枠 | 最大 1,800万円 | 最大 1,200万円 | 最大 1,800万円(買付残高ベース) |
| 対象商品 | 金融庁指定の公募投信・ETF | 個別株、高配当ETF、投資信託など | 整理・監理銘柄や信託期間20年未満等は除外 |
| 購入方法 | 積立のみ | 一括購入・積立の両方可能 | 併用可能 |
| 非課税保有期間 | 無期限 | 無期限 | いつ売却しても利益は全額非課税 |
| 枠の再利用 | 翌年に復活(簿価) | 翌年に復活(簿価) | 売却した元本分が翌年以降に復活 |
2. 積立だけで全く問題ない3つの理由
「成長投資枠を使わないともったいないのでは?」と不安に思う初心者は少なくありません。しかし、結論から言えばつみたて投資枠だけで1,800万円を使い切る運用は、極めて洗練された合理的な手法です。
理由①:生涯投資枠1,800万円は積立枠だけで完全に埋められる
制度設計上、成長投資枠単体では1,200万円までしか使えませんが、つみたて投資枠は単独で1,800万円の生涯上限枠を全額使い切ることができます。つまり、成長投資枠を一切触らなくても、制度の恩恵を100%享受できます。
理由②:金融庁の厳しいスクリーニングを通過した優良ファンドのみ
つみたて投資枠で買える投資信託は、金融庁が「長期・積立・分散投資に適している」と認定した低コストなインデックスファンド等に限定されています。販売手数料(ノーロード)が無料であり、信託報酬(維持費)が極めて低く、毎月分配金を出さない(複利効果を阻害しない)設計になっているため、初心者が地雷商品を掴むリスクが構造的に排除されています。
理由③:感情を排除した「ドル・コスト平均法」が自動的に機能する
毎月一定額を機械的に買い続けることで、価格が高い月には少なく買い、暴落した月には多く買い付けることができます。相場の底や天井を当てる必要がなく、日々のニュースに感情を揺さぶられることなく資産形成を継続できます。
第2章:個別株によるリターン加速の魅力と「見落としがちな落とし穴」
資産形成を急ぎたいと考えたとき、多くの投資家が「市場平均の年利5〜7%では遅すぎる。個別株で1年で2倍、3倍になる銘柄を当てれば、一気に資産を増やせるのではないか」という発想に至ります。
確かに個別株の急騰を捉えることができれば、数ヶ月から1年で資産が何割も増加します。しかし、個別株投資にはインデックス投資にはない大きなリスクと、NISA制度特有の致命的な罠が存在します。
1. 個別銘柄に潜む構造的リスク
個別企業の倒産・業績悪化リスク: 市場全体に投資するインデックスであれば、1社が倒産しても指数全体の構成比のごくわずかが入れ替わるだけで済みます。しかし個別株に集中投資していた場合、不正会計や業績悪化によって株価が半分、あるいは紙くずになるリスクを直接背負うことになります。
ボラティリティ(価格変動)の激しさ: 年間で大きく上昇する銘柄であっても、その過程で20〜30%の強烈な下落(押し目・調整)を頻繁に挟みます。株価が毎日乱高下する中で、冷静にホールドし続ける心理的ストレスはインデックス投資の比ではありません。
2. NISA特有の罠:「損益通算ができない」恐怖
ここが最も重要かつ危険なポイントです。通常の特定口座(課税口座)とNISA口座では、失敗したときの税務上の扱いが根本的に異なります。
【特定口座の場合】
・A株で 100万円の利益
・B株で 100万円の損失
→ 損益通算により合計利益は「0円」。税金は発生しない。
※さらにマイナスが残った場合は、最長3年間「繰越控除」が可能。

【NISA口座の場合】
・A株で 100万円の利益 → 非課税(税金0円)
・B株で 100万円の損失 →「損失は最初から存在しなかったもの」として切り捨て!
もしNISA口座で個別株を買い、株価が暴落して損切りした場合、そのマイナスを他の口座の利益と相殺することは一切できません。 さらに、「元本割れした状態で売却すると、翌年復活する生涯非課税枠は縮小してしまう」という事実もあります。
例:成長投資枠で240万円分の個別株を購入 → 株価が半値の120万円に暴落して売却。
翌年復活する非課税枠は、購入時の240万円ではなく、売却時の簿価(120万円分)のみとなります。つまり、失われた120万円分の非課税投資枠は二度と戻ってきません。
税制面から見れば、「値下がりリスクが高い投機的な個別株をNISA口座で買うのは、制度的に極めてミスマッチな行為」になり得るのです。
第3章:歴史的データが証明する「インデックス vs 個別株」の真実
「それでも優秀な銘柄をしっかり選べば勝てるはずだ」と考える方のために、過去の大規模な市場データが証明している客観的事実を確認しておきましょう。
1. アリゾナ州立大学 ベセムバインダー教授の衝撃的調査
金融界で最も有名な実証研究の一つに、アリゾナ州立大学のヘンドリック・ベセムバインダー教授(Hendrik Bessembinder)が発表した論文「Do Stocks Outperform Treasury Bills?(株式は国債に勝てるのか?)」があります。
米国市場の約26,000社の上場銘柄(1926年〜2016年)を対象としたこの超長期調査では、以下の衝撃的なデータが明らかになりました。
約60%の個別銘柄は、安全資産である「米国短期国債(1か月物)」のリターンすら下回った。
株式市場全体が生み出した莫大な超過リターンのすべては、市場全体の上位わずか4%のメガヒット企業(Apple、Microsoft、ExxonMobilなど)によって生み出されていた。
残り96%の個別銘柄を合計した生涯リターンは、国債と同等かそれ以下に終わった。
つまり、株式市場の歴史とは「ごく少数の巨大な勝者企業が、無数の凡庸な企業や敗者企業を引き連れて指数全体を力強く押し上げてきた歴史」に他なりません。
インデックス投資の真の強みは、「どの企業が勝者になるかを事前に予測すること」を完全に放棄し、市場全体を丸ごと買い続けることで、「将来出現する上位4%のモンスター企業を100%の確率で自動的にポートフォリオへ取り込み続ける」点にあります。
2. プロのファンドマネージャーの大半が市場平均に負ける(SPIVAデータ)
「個人投資家には難しくても、専門知識を持ったプロなら市場に勝てるのではないか?」という疑問に対しても、明確な答えが出ています。
S&Pダウ・ジョーンズ・インデックス社が定期的に発行している「SPIVA(S&P Indices Versus Active)スコアカード」は、市場平均に勝つことを目指すアクティブ運用のプロファンドと、S&P500などのインデックスの成績を比較した世界標準の統計です。
| 運用期間 | S&P500に勝てなかったプロ(大型株アクティブ投信)の比率 |
| 1年間 | 約 60% が敗北 |
| 5年間 | 約 78% が敗北 |
| 10年間 | 約 85% が敗北 |
| 15年間 | 約 88〜92% が敗北 |
毎日高度な金融端末を駆使し、企業経営陣へ直接取材を行っている機関投資家のプロですら、15年という長期スパンで見ると約9割がインデックスに勝てないのが現実です。 取引手数料、ファンドの維持管理費用、そして何より「売買タイミングの誤り」が長期的に積み重なることで、市場平均を上回り続けることは物理的に極めて困難になります。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第4章:日本株で「1年で2倍になる銘柄」の現実と、急騰株に共通する財務指標
ユーザーの指摘通り、日本市場(東証)を見渡すと、「1年で株価が2倍以上になる銘柄」は毎年平均して100銘柄前後出現します。 これは紛れもない事実です。
しかし、ここには「確率の壁」が存在します。
1. 確率の壁:当たる確率は約2.5%
東証に上場している企業数は約3,900〜4,000社です。そのうち年間で2倍を達成するのが約100社だとすると、年初の時点でその銘柄を的中させられる確率は、
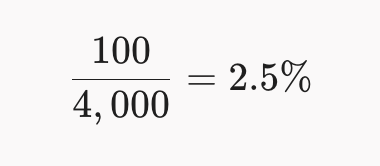
つまり「40社に1社」の確率です。 残る97.5%の銘柄は、市場平均並みの成長、横ばい、あるいは業績不振による株価暴落に沈みます。適当に選んだ個別株を買っても、当たる確率より外れる確率の方が圧倒的に高いのが現実です。
では、過去に1年で2倍(ダブルバガー)を達成した日本の中小型成長株には、どのような客観的な共通点があったのでしょうか? 過去のデータから導き出されたスクリーニング基準を紐解きます。
2. 2倍株に共通する「財務指標」と「ビジネスモデル」
短期間で株価が跳ね上がる銘柄は、単なる運ではなく「圧倒的な業績拡大」と「市場からの評価の切り上がり(PERの急上昇)」が同時に起きる「ダブルのレバレッジ」が発生しています。
① 売上高成長率:前年同期比 +20%〜30% 以上(トップラインの拡大)
コスト削減による「見かけの増益」ではなく、売上そのものが急拡大している企業であることが絶対条件です。特にSaaS、サブスクリプション型サービス、継続課金型ビジネスなど、売上に再現性と積み上げ性があるビジネスモデルは市場から極めて高く評価されます。
② 営業利益の急伸:前年同期比 +30%〜50% 超(営業レバレッジの発現)
売上の伸び率を大幅に上回るスピードで営業利益が爆発する企業です。 工場や基幹システムなどの「固定費」を売上高でカバーし終えた中小型企業は、限界利益率が跳ね上がり、売上が20%伸びるだけで営業利益が50%〜100%増加するフェーズ(いわゆるJカーブの立ち上がり)に入ります。このタイミングを捉えた銘柄が最も急騰します。
③ 高水準の収益力:営業利益率 10〜15% 以上、ROE 15% 以上
他社が真似できない参入障壁や独自の特許・ブランドを持ち、価格決定力(プライシングパワー)を有している企業です。インフレ下でもコスト上昇を顧客へ価格転嫁できるため、利益率を落とさずに現金を稼ぎ続けることができます。
④ 財務健全性:自己資本比率 40〜50% 以上(ネットキャッシュ潤沢)
中小型株投資において最も警戒すべきリスクは「増資や新株予約権(ワラント)の発行による株式の急激な希薄化」です。有利子負債が少なく、自前の手元流動性(現預金)で将来の設備投資や研究開発を賄える筋肉質な財務基盤が必須となります。
3. 株価・需給面での共通点
時価総額が小さい(50億円〜300億円規模): 時価総額数兆円のトヨタ自動車やソニーが1年で株価2倍になるには、兆単位の莫大な新規マネーが必要です。しかし、時価総額100億円前後の企業であれば、少数の大口投資家や個人投資家の買いが集まるだけで株価は軽々と2倍、3倍へと跳ね上がります。
オーナー経営者(創業者社長の持株比率が高い): 創業社長が筆頭株主として20〜30%以上の株式を保有している企業は、経営判断が圧倒的に速く、「自社の株価を上げること」が社長個人の資産形成と完全に一致しているため、企業価値向上への強烈なインセンティブが働きます。
決算進捗率の上振れと上方修正サプライズ: 期初に出す会社予想は保守的に設定し、第1四半期(Q1)や第2四半期(Q2)で年間計画に対する進捗率が想定を大幅にオーバー(例:Q2終了時点で進捗率60%超)する企業は、機関投資家からの買いが集まり、上方修正の発表とともに株価が急伸します。
第5章:コア・サテライト戦略の提案(守りと攻めの黄金比率)
インデックスの堅実性と、個別株の上振れリターンを両立させるための世界標準のフレームワークが「コア・サテライト運用」です。
【資産全体のポートフォリオ構造】

    [ サテライト:10〜20% ]  ← 攻め:成長投資枠で個別成長株・高配当株
  ┌─────────────────────────┐
  │                         │
  │     コア:80〜90%       │  ← 守り:つみたて投資枠+成長枠の一部
  │                         │     (全世界株・S&P500のインデックス投資信託)
  └─────────────────────────┘
コア(中核・80〜90%):
家計の土台となる退職金作りや老後資金として、全世界株式(オール・カントリー)やS&P500のインデックスファンドを毎月愚直に自動積立します。相場がどう動こうと決して売却せず、長期保有を貫きます。
サテライト(衛星・10〜20%):
万が一ゼロになっても生活が破綻しない余剰資金の範囲内で、成長投資枠を使い、厳選した中小型成長株や高配当ETFを保有します。ここで2倍株やテンバガーを狙い、資産形成のスピード加速にチャレンジします。
この比率を守ることで、個別株で思惑が外れて損切りすることになっても、家計全体としては「コア資産」の着実な複利成長によって守られ、致命傷を避けることができます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第6章:現実的な資金規模(月3万円)での資産推移比較シミュレーション
投資資金は人それぞれです。ネットや雑誌では「月10万円」「満額の月30万円」といった前提のシミュレーションが溢れていますが、多くの人にとって現実的な拠出額は「毎月3万円」前後です。
ここでは、「毎月3万円」を20年間運用(元本合計:720万円)した場合の3つのパターンを精密に比較します。
比較する3つのパターン
パターンA(全額インデックス):
つみたて投資枠で「月3万円」をすべてインデックス投資信託(全世界株・年利5%想定)に積立。
パターンB(枠の分割・同商品):
つみたて投資枠で「月1万円」、成長投資枠で「月2万円」を投資。ただし両方とも同じインデックス投資信託(年利5%)を購入。
パターンC(コア・サテライト併用):
つみたて投資枠で「月1万円」をインデックス投信(年利5%)で運用。成長投資枠の「月2万円」で個別成長株に挑戦。
C-1(好調): 個別株選定が成功し、年利10%を達成できた場合。
C-2(不調): 銘柄選定に苦戦し、損切りや横ばいで年利0%(元本そのまま)に終わった場合。
20年間の資産推移シミュレーション比較表(元本720万円)
| 運用パターン | 5年後(元本180万) | 10年後(元本360万) | 15年後(元本540万) | 20年後(元本720万) | 最終利益(運用益) |
| A. 全額インデックス(月3万・年利5%) | 約 204 万円 | 約 466 万円 | 約 802 万円 | 約 1,233 万円 | +513 万円 |
| B. 枠分割(つみたて1万+成長2万・同商品) | 約 204 万円 | 約 466 万円 | 約 802 万円 | 約 1,233 万円 | +513 万円 |
| C-1. 個別株好調(つみたて5%+個別10%) | 約 237 万円 | 約 606 万円 | 約 1,154 万円 | 約 1,930 万円 | +1,210 万円 |
| C-2. 個別株不調(つみたて5%+個別0%) | 約 188 万円 | 約 395 万円 | 約 627 万円 | 約 891 万円 | +171 万円 |
※月次複利計算、信託報酬等のコスト控除後想定。税金はNISAのため全額非課税として算出。
このシミュレーションから読み取れる極めて重要な教訓
「パターンA」と「パターンB」の差は完全に「0円」:
成長投資枠という名前がついていても、中身が同じインデックス投資信託であれば、結果は1円たりとも変わりません。「成長投資枠を使ったから早く増える」のではなく、「何に投資したか」だけが結果を決めるという基本原則を理解してください。
個別株が成功すれば資産は1.5倍以上に跳ね上がる(C-1):
個別株側で年利10%という卓越したリターンを出し続けることができれば、20年後の資産は全額インデックスよりも約700万円近く上振れます。これが成長投資枠でリスクを取る最大の意義です。
個別株で失敗した場合の強烈な機会損失(C-2):
もし個別株側で利益を出せず年利0%に終わった場合、全額インデックスを積み立てていた場合(パターンA)に比べて約342万円も手元資金が少なくなります。個別株投資は「儲かるか損するか」だけでなく、「インデックスを愚直に買っていた場合に得られたはずの利益を取りこぼす(機会損失)」という重大なリスクを背負っていることを忘れてはなりません。
第7章:小額資金での実践アプローチ:「単元未満株」vs「プール型厳選投資」
「成長投資枠で月2万円を個別株に回す」と決めた場合、具体的な買い方には2つのアプローチが存在します。
アプローチ①:単元未満株(1株投資)を活用して毎月買う
日本の株式市場は「1単元=100株」単位が基本ですが、主要ネット証券各社は1株単位で売買できる単元未満株サービスを提供しています。
SBI証券(S株): NISA口座なら買付・売却ともに手数料無料。注文は1日3回の寄付で約定。
楽天証券(かぶミニ): NISA口座なら手数料無料。対象銘柄は日中のリアルタイム取引も可能。
マネックス証券(ワン株): NISA口座なら買付・売却手数料無料。企業リサーチツールが充実。
メリット
株価2,000円の銘柄なら、2,000円で1株買えるため、月2万円の予算でも複数銘柄へ手軽に分散投資ができる。
毎月少しずつ買い足すことで、時間の分散(ドル・コスト平均法)が効く。
配当金は1株単位でしっかり口座に非課税で振り込まれる。
デメリット
リアルタイムで指値注文(「〇〇円以下になったら買う」)ができず、前場や後場の寄り付き成行で約定するため、相場急変動時に思わぬ高値で買わされるリスクがある。
原則として100株保有が条件となる「株主優待」は受け取れない。
アプローチ②:資金を10〜20万円プールして「厳選エントリー」する(推奨手法)
毎月無理に2万円分の株を買うのではなく、「月2万円を証券口座に現金として貯め、10〜20万円が貯まるまでの数ヶ月間を銘柄研究と定点観測に充てる」という戦略です。
個別株投資において、この「プール型厳選投資」は単元未満株の毎月買いよりも優れた特徴を多く持っています。
1. 「休むも相場」を強制的に実践できる
投資の世界には「休むも相場」という格言があります。相場環境が悪いときや、割安で魅力的な銘柄が見当たらないときに無理にエントリーするのは負け組の典型です。資金を貯めている期間は自動的に「待機」となるため、割高な高値掴みを構造的に防ぐことができます。
2. 通常の単元(100株単位)で「指値注文」が使える
10〜20万円の現金があれば、株価1,000〜2,000円の中小型成長株を通常の「100株単位」で購入できます。単元未満株と違い、「25日移動平均線まで下がった〇〇円で買う」といった有利な指値注文を板(気配値)に配置できるため、購入単価を有利にコントロールできます。
3. 企業の四半期決算を2〜3回リアルタイムで観察できる
20万円貯まるまでには約10ヶ月かかります。その間にウォッチリストに入れた企業の決算発表を2〜3回定点観測できます。「期初予想通りの進捗か?」「売上高成長率は鈍化していないか?」「営業キャッシュフローは黒字を維持しているか?」をじっくり見極めた上で、最も確信度の高い企業に資金を投入できるため、勝率を大幅に引き上げることができます。
第8章:損失を限定し利益を最大化する「ピラミッディング(順張り分割買い)」
10〜20万円の資金が貯まり、厳選した銘柄を購入する段階に入っても、一度に全額を投じてはいけません。 プロの投資家が実践している資金管理技術「ピラミッディング(順張り分割買い増し)」のルールを徹底します。
1. なぜ「ナンピン」はダメで、「ピラミッディング」なのか?
個人投資家が個別株で退場する最大の原因は「ナンピン(逆張り買い増し)」です。 買った株が値下がりしたときに、「平均取得単価を下げたい」という理由で追加購入すると、業績悪化銘柄だった場合に含み損が雪だるま式に膨らみ、最終的に強制退場へ追い込まれます。
一方のピラミッディングは真逆を行きます。 「自分の仮説が正しく、株価が上昇して利益が出ている銘柄にだけ資金を追加する」という手法です。
【ピラミッディングのポジション構築イメージ】

           [ 3回目: 20% ]   ← 業績サプライズ・直近高値ブレイク確認
         [  2回目: 30%  ]   ← 1回目から+5〜8%上昇・含み益確認
       [   1回目: 50%   ]   ← 押し目や好決算直後の「打診買い」
買い増すごとに購入金額・株数を減らし、ピラミッド状にポジションを積み上げることで、平均取得単価の急激な上昇を抑えながら、強いトレンドに乗ることができます。
2. 具体的な買い増し基準と損切りラインの引き上げ手順
総予算20万円を使って、株価1,000円の有望中小型株A社に投資する場合の実践シミュレーションです。
ステップ①:第1弾「打診買い」(予算の50%:10万円)
エントリー: 株価1,000円で100株購入(投資額:10万円 / 残り待機資金:10万円)。
損切りルール: 買値の -8%(920円)にストップロスを設定。
想定される最大損失: わずか「8,000円」。仮に分析が間違っていても、投資資金20万円に対するダメージは4%に抑えられます。
ステップ②:第2弾「追撃買い」(予算の30%:約5.5万円)
条件: 株価が思惑通り上昇し、買値から +8%(1,080円)に到達した段階でのみ実行(含み損が出ている間は絶対に追加しない)。
追加購入: 1,080円で50株を単元未満株で追加購入(投資額:約5.4万円)。
保有状況: 合計150株 / 平均取得単価:約1,027円。
重要アクション(損切りラインの引き上げ):
損切りラインを当初の920円から、「1回目の買値(1,000円)」へと引き上げます。
これにより、もし株価が急反落しても、トータルの損失はほぼ「0円(建値撤退)」となり、元本割れのリスクが完全に消滅します。
ステップ③:第3弾「ダメ押し買い」(予算の20%:約4.6万円)
条件: 四半期決算で通期予想の上方修正が発表され、株価が直近高値を上抜けて1,150円に達した段階。
追加購入: 1,150円で40株を追加購入(投資額:約4.6万円 / フルポジ完了)。
保有状況: 合計190株 / 平均取得単価:約1,053円。
重要アクション(利益確定ラインの設定):
損切りラインを、さらに「2回目の買値(1,080円)」へ引き上げます。
この時点で、株価が急落して損切りラインに引っかかったとしても、平均単価1,053円に対して1,080円で売却できるため、トータルでのプラス利益(勝ち)が100%確定します。
このピラミッディングの規律を徹底することで、「負けたときは最小限の小傷で撤退し、勝ったときだけフルサイズで2倍・3倍のビッグウェーブに乗る」という、プロと同じリスク・リワード構造を個人でも実現できます。
第9章:総括:金融と投資の知識が人生最大の防具となる理由
ここまで、新NISAの制度論から個別株のスクリーニング、そして高度な資金管理技術までを体系的に解説してきました。 最後に、なぜ現代の日本に生きる私たちにとって「金融や投資の知識」がこれほどまでに重要なのか、その本質を共有して本稿を締めくくりたいと思います。
1. 「預金=ノーリスク」という時代の完全な終焉
かつての日本は、銀行にお金を預けておくだけで年利5〜7%の金利がつき、10年で資産が2倍になる「預金最強の時代」でした。しかし現在、私たちの目の前にある現実は真逆です。
物価が年2〜3%のペースで上昇するインフレの世界において、超低金利の銀行預金にお金を眠らせておくことは、「毎年確実に資産の実質的価値を目減りさせ続けている」ことと同義です。 今日100円で買えるパンが10年後に130円になったとき、銀行預金の数字が変わっていなければ、それは実質的に30%資産を失ったのと同じなのです。
現代社会において、投資を行わないこと自体が「インフレによる元本割れ」という極めて巨大なリスクを無防備に受け入れる行為となっています。
2. ピケティが証明した資本主義の冷酷な真理:$r > g$
フランスの経済学者トマ・ピケティは、数百年分の膨大な歴史データを検証し、その著書『21世紀の資本』において、ひとつの冷酷な不等式を提示しました。
r(資本収益率): 株式や不動産などの資産運用から得られるリターン(歴史的平均で年利 4〜5% 程度)
g(経済成長率): 私たちの給与や所得の伸び率(歴史的平均で年利 1〜2% 程度)
この不等式が意味する真実は極めてシンプルです。 「汗水垂らして働く労働者の給料の伸び(g)よりも、資本家が市場から得る資産運用のリターン(r)の方が、歴史上常に速く増え続けてきた」ということです。
私たちが労働だけに依存して生きている限り、富裕層や資本家との経済的格差は構造上広がり続けます。 しかし、新NISAという制度は、この資本主義の不等式における「r(資本家)の果実」を、一般の個人が非課税で享受できるように国が開放したチケットなのです。
3. 知識こそが最大の「感情のブレーキ」になる
株式市場は、人間の恐怖と強欲が剥き出しになる場所です。 相場が暴騰しているときには「もっと儲けたい」と欲をかいて割高な銘柄を高値掴みし、相場が暴落したときには「これ以上損したくない」と恐怖に駆られて底値で狼狽売りしてしまう。これが知識なき投資家が必ず辿る敗北のパターンです。
しかし、以下の金融知識を持っていれば、行動は180度変わります。
「市場全体のインデックスは、歴史上どんな暴落(世界恐慌、リーマンショック、コロナショック)も10〜15年のスパンですべて乗り越えて最高値を更新してきた」という歴史を知っていれば、暴落は恐怖ではなく「バーゲンセール」に見えます。
「個別株で市場に勝ち続けるのはプロでも難しく、損失時の損益通算ができない」という制度の構造を知っていれば、全財産を投機的な銘柄に突っ込む無謀な賭けを自ら制止できます。
「ピラミッディングと損切りルールの徹底」という規律を知っていれば、感情を一切交えずに淡々と損失を最小限に抑えられます。
投資において最も重要な知識とは、「銘柄を当てる裏ワザ」ではなく、「市場から退場させられないための防具」です。
終わりに:あなたの一歩を踏み出すために
まずは「つみたて投資枠」で、月々無理のない金額(1万円でも3万円でも)から、全世界株式やS&P500のインデックスファンドの自動積立を設定してください。これだけで、あなたの資産形成の土台(コア)は完成します。
そして、日々の仕事や家計のやりくりの中で「投資余力」が生まれ、経済や企業のニュースに関心が湧いてきたなら、月2万円をプールして成長投資枠で「中小型成長株の厳選投資」に挑戦してみてください。
守りは盤石なインデックス積立で固める
攻めは厳格なルールに基づいた個別株で上振れを狙う
正しい知識を持ち、規律を守って市場に長く留まり続けること。それこそが、資本主義社会を賢く、力強く生き抜くための最も確実な道です。あなたの長期的な資産形成の成功を心より応援しています。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
