


投資で成功する人のルーティン|感情を排除するルールと売買戦略
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
目次
本記事の概要
【第1章】成功する投資家と失敗する投資家の分岐点
感情が引き起こす3大投資バイアス
時間軸とリスク許容度の決定
【第2章】資産を守り増やすマイルールとチェックリストの作り方
資金・配分・時間の3重防壁
買付前・保有中(暴落時)・売却時の実戦チェックリスト
形骸化させない投資ノートの書き方
【第3章】分析アプローチによる日々のルーティンの違い
ファンダメンタルズ派の1日(中長期・本質価値重視)
テクニカル派の1日(短期〜スイング・需給重視)
ルーティンの比較対照表
【第4章】ファンダメンタルズ×テクニカル融合(ハイブリッド)売買ルール
ステップ1:ファンダメンタルズによる銘柄選定(監視リスト化)
ステップ2:テクニカルによるタイミング特定(押し目・ブレイク)
ステップ3:資金管理と厳格なポジションサイジング
ステップ4:2段階エグジット(損切り・利益確定)
【第5章】感情を排除するポートフォリオ構造(コア・サテライト)
【第6章】投資・金融リテラシーが人生最大の防壁になる理由
なぜ「知識なき投資」は投機になるのか
経済的自由と自律的な生活基盤の確立
まとめ:明日から始める3つのアクション
本記事の概要
資産運用において長期的に安定した成果を収め続ける人と、相場の荒波に揉まれて市場から退場してしまう人の差はどこにあるのでしょうか。多くの初心者は「特別な銘柄情報」や「未来を予知する相場観」に原因を求めがちですが、現実は異なります。真の分岐点は、「市場の短期的なノイズに惑わされず、自らを律するシステム(ルール)を構築し、それを日常のルーティンとして継続できているか」にあります。
市場は、人間の認知バイアスや感情(恐怖と強欲)を突くように動きます。事前のルールを持たずに相場へ足を踏み入れることは、嵐の海へ海図も羅針盤も持たずに漕ぎ出すことと同義です。
本記事では、これまで解説してきた「投資家のマインドセット」「感情を排除するチェックリスト」「投資スタイル別のルーティン」、そして「ファンダメンタルズとテクニカルを融合させた具体的売買技術」を初学者向けに体系化しました。さらに、なぜ私たちが金融知識を身につけなければならないのか、その本質的な意義まで掘り下げて解説します。
【第1章】成功する投資家と失敗する投資家の分岐点
投資の世界で恒常的に勝者であり続ける人々は、決してギャンブルをしているわけではありません。彼らは確率論と統計学、そして人間の行動心理学に基づき、淡々と「期待値がプラスの行動」を繰り返しています。
【市場サイクルの心理】
楽観 → 興奮 → 陶酔(初心者が天井で買いに走る)
  ↓
不安 → 恐怖 → 絶望(初心者が底値で投げ売りする)
  ↓
諦め → 疑念 → 回復(成功者が淡々と仕込む)
1. 感情が引き起こす3大投資バイアス
初心者が資金を減らす典型的なプロセスには、心理学的に解明されている明確なパターンがあります。
プロスペクト理論(損失回避バイアス) 人間は「10万円儲かった喜び」よりも「10万円損した痛み」を約2倍から2.5倍強く感じると言われます。この心理が働くと、「含み損が出たときは損を認めたくないために塩漬けし、わずかな利益が出ると急いで利確してしまう(利小損大)」という破滅的な行動を引き起こします。
FOMO(Fear of Missing Out:取り残される恐怖) SNSやニュースで「あの銘柄で億り人が出た」「今買わないと乗り遅れる」という言説が溢れると、買値が高値圏にあるにもかかわらず飛びついてしまいます。その結果、機関投資家の利益確定売りに巻き込まれ、高値掴みを強いられます。
確証バイアス 自分が一度買った銘柄について、ポジティブな情報ばかりを熱心に集め、ネガティブな兆候(業績悪化や市場構造の変化)を「一時的なもの」「市場の誤認」として無視してしまう心理です。これにより、本来損切りすべき局面で逃げ遅れます。
2. 時間軸とリスク許容度の決定
成功する投資家は、売買ボタンを押す前に「自分のゲームのルール」を決めています。
時間軸の不一致を避ける: 中長期の成長を見込んで買ったはずのインデックスファンドや優良株を、日々の数%の下落に怯えて狼狽売りしてしまうのは、時間軸がブレている証拠です。10年・20年の複利運用を狙うなら、日々の値動きは「ただの波」に過ぎません。
リスク許容度の実態: 「自分はリスクを取れる」と思っていても、実際に資産が30%目減りしたときに夜も眠れなくなるようであれば、それはリスク許容度を超えています。真のリスク許容度とは、「その資産が明日半値になっても、普段通りの生活と精神状態を保てる限界値」を指します。
【第2章】資産を守り増やすマイルールとチェックリストの作り方
感情を排除するためには、不確実な状況下で「その場の直感」に頼る余地を完全にゼロにしなければなりません。そのための防壁が「マイルール」と「事前チェックリスト」です。
1. 資産を守る「3重の防壁」
あらゆる投資判断の前に、以下の3つの物理的・心理的境界線を敷きます。
[第1の防壁:資金] ── 生活防衛資金(生活費6〜12ヶ月分)を絶対隔離
      ↓
[第2の防壁:配分] ── 株式・安全資産・サテライトの比率上限を厳守
      ↓
[第3の防壁:時間] ── 衝動売買を防ぐ「最低24時間の冷却時間」
資金の防壁: 日常生活を維持するための現金(生活費の半年〜1年分)は普通預金等に完全に隔離します。投資資金には「今後最低5年〜10年は使う当てのない余剰資金」のみを充てます。これにより、「日々の生活のために株を底値で売らざるを得ない」事態を100%防ぎます。
配分の防壁: どんなに魅力的と思える銘柄であっても、1銘柄への集中投資は避けます(例:総資産の5〜10%を上限とする)。資産全体の最大下落幅を計算可能な範囲に収めるためです。
時間の防壁: 「今すぐ買わなければ」「今すぐ逃げなければ」と感じたときは、IQが著しく低下しています。売買を思い立ってから最低24時間は注文を発注せず、メモを読み返す時間を設けます。
2. 実戦チェックリスト(3段階)
投資の現場では、以下のチェック項目すべてに客観的な根拠を持って「YES」と答えられない限り、注文を出してはなりません。
① 買付前(エントリー時)のチェックリスト
[ ] 余剰資金の確認: 今後5年間、冠婚葬祭や医療費、生活費として取り崩す可能性がゼロの資金か?
[ ] 仮説の言語化: 「この企業・資産はなぜ長期間にわたり価値を拡大できるのか」を、小学生でもわかる言葉で1分以内に説明できるか?
[ ] 最悪シナリオの受容: 明日市場が暴落してこの資産が40%下落しても、追加補填やパニック売りをせずに耐えられるか?
[ ] 情報ソースの点検: SNSのインフルエンサーの推奨、掲示板の噂、メディアの煽りではなく、公式の一次情報(決算短信、有価証券報告書、統計データ)を確認したか?
[ ] 枠内投資の確認: この購入によって、自分が定めたアセットアロケーション(資産配分)の上限を超過しないか?
② 保有中・急変時(暴落・急騰)のチェックリスト
[ ] 下落要因の峻別: 現在の下落は、市場全体のセンチメント悪化(地政学リスクやマクロ景気循環)によるものか、それとも企業の構造的欠陥(不正会計、競争優位性の消失)によるものか?
[ ] 客観的指標の点検: 企業の売上高、フリーキャッシュフロー、利益率は計画通り維持されているか?
[ ] 身体的サインの監視: チャートアプリを1日に何十回も開いたり、不眠・胃痛を感じていないか?(感じているなら、ポジションサイズが適正範囲を超えている証拠)。
[ ] 自動積立の維持(インデックスの場合): 暴落期こそ「同じ金額でより多くの口数を仕込める絶好のバーゲン期間」であることを認識し、機械的積立を継続できているか?
③ 売却時(エグジット時)のチェックリスト
[ ] 理由の一致: 売却理由は「恐怖」や「目先の小銭稼ぎ」ではなく、購入時に定めた「撤退条件(仮説の崩壊)」または「資産配分のリバランス」に該当しているか?
[ ] 税金とコストの考慮: 売却によって発生する譲渡益税や手数料を差し引いても、今売却することに合理的な価値があるか?
3. 形骸化させない「投資日記(トレードログ)」の運用
チェックリストを作っても、運用しなければ意味がありません。成功する投資家は、自分の過去の過ちから学ぶために「取引ログ」を簡潔に残しています。長文を書く必要はなく、スプレッドシートやノートに以下のフォーマットで記録します。
===========================================================
【日付】2026年10月27日
【銘柄・コード】◯◯グローバル株式インデックス / △△株式会社(証券コード: XXXX)
【売買区分】新規買付(買値: 2,500円 / 数量: 200株 / 総額: 500,000円)
【ポートフォリオ比率】総資産の 5.0%

【買付理由(投資仮説)】
1. クラウド事業の売上が前年同期比+25%で推移しており、営業利益率が3期連続改善。
2. 日足チャートにおいて過去半年の抵抗線(2,450円)を出来高急増を伴って上抜けた。
3. 200日移動平均線が上向きであり、長期上昇トレンドが継続中。

【撤退・エグジット基準】
1. テクニカル損切り: 直近のサポートラインである2,350円を終値で下回った場合(許容損失: -6%)。
2. ファンダメンタルズ損切り: 四半期決算でクラウド事業の成長率が15%未満に鈍化した場合。
3. 利確シナリオ: 想定株価3,000円到達で保有の半分を決済、残りは50日線割れまで追従。
===========================================================
相場が荒れてパニックになりそうなときは、株価ボードを見るのではなく、この「購入時に書いたメモ」を読み返します。メモに書いた「撤退条件」に抵触していない限り、画面を閉じて放置するのが原則です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
【第3章】分析アプローチによる日々のルーティンの違い
投資分析の代表格である「ファンダメンタルズ分析」と「テクニカル分析」では、着目している現象も売買の時間軸も異なります。そのため、1日の過ごし方やルーティンは対照的になります。
1. ファンダメンタルズ派の1日(中長期視点)
ファンダメンタルズ派が戦っているのは「企業価値(本質的価値)と市場価格のギャップ」です。市場が企業の真の価値を評価するまでには数ヶ月から数年の時間がかかるため、取引時間中に慌ただしく動く必要はありません。
朝(寄付前): 主要国の金利動向、為替レート、マクロ経済統計(CPIや雇用統計など)の推移をさらりと確認します。ただし、朝のニュースを見て突発的に注文を出すことはありません。
場中(9:00〜15:30): 株価の推移は基本的に無視します。昼休みに一度全体感を確認する程度にとどめ、本業や日常の仕事に専念します。相場に張り付いても企業の業績が伸びるわけではないからです。
夕方〜夜間(取引終了後): ここからがファンダ派の本番です。適時開示情報や決算短信、有価証券報告書(米国株なら10-Kや10-Q)を読み込みます。企業のビジネスモデル、参入障壁(モート)、競合他社との差別化要素、キャッシュフローの質をじっくり精査します。
2. テクニカル派の1日(短期〜スイング視点)
テクニカル派が戦っているのは「市場参加者の需給の偏りと集団心理」です。価格そのものにすべての情報が織り込まれているという前提に立つため、リアルタイムの価格推移と出来高の変化が重要な意味を持ちます。
朝(寄付前): 夜間の先物動向や海外市場のトレンドをチェックし、監視銘柄の支持線(サポート)・抵抗線(レジスタンス)を割り出します。「もし株価が◯◯円を超えたら買い、◯◯円を割ったら損切り」という具体的なシナリオ(セットアップ)を事前に組み立て、証券会社のアラートを設定します。
場中(取引時間中): テクニカル派にとっては場中が勝負の場です。寄り付き直後の出来高の急増、気配値(板)、ローソク足の形状を確認し、事前に準備したセットアップが完成した瞬間に躊躇なく注文を執行します。感情を排除するため、エントリーと同時に「逆指値(ストップロス注文)」を入れます。
夕方〜夜間: その日の値上がり率・値下がり率ランキング、出来高急増銘柄をスクリーニングし、翌日以降の監視リストを更新します。また、当日のトレードログを開き、「ルール通りに損切りができたか」「利確を焦って微益で逃げなかったか」という自己規律の遵守度を検証します。
3. ルーティンの比較対照表
| 項目 | ファンダメンタルズ派 | テクニカル派 |
| 主要な取引時間軸 | 数ヶ月 〜 数年(中長期) | 数分 〜 数週間(デイトレ〜スイング) |
| 見ている対象 | 財務諸表、ビジネスモデル、業界構造 | 価格、出来高、移動平均線、チャートパターン |
| 場中の行動 | ほぼ画面を見ない。放置・リサーチ優先 | チャートの節目やアラートを注視・監視 |
| 最も重視する時間 | 大引け後・夜間・休日のリサーチ時間 | 取引時間中(特に寄り付きと大引け前後) |
| 振り返りの焦点 | 「投資仮説は事業環境に合致しているか」 | 「ルールの遵守とリスクリワードの適正さ」 |
| 最大の敵 | 企業の業績見通しミス、構造変化の見落とし | 損切りの遅れ、衝動売買、感情的リベンジトレード |
【第4章】ファンダメンタルズ×テクニカル融合(ハイブリッド)売買ルール
個人投資家にとって極めて実戦的かつ強力なアプローチが、両者の長所を組み合わせた「ハイブリッド戦略」です。
【ハイブリッド戦略の役割分担】
■ ファンダメンタルズ = 「銘柄選定(WHAT)」:負けにくい優良企業を厳選
■ テクニカル         = 「タイミング(WHEN)」:リスクが小さくリターンが大きい局面で参入
優れた企業であっても、下降トレンドの真っ只中に買えば長期間の含み損に苦しみます。逆に、チャートの形がどんなに良くても、中身が伴わないボロ株(仕手株)を買えば梯子を外されたときに大打撃を受けます。両者を組み合わせることで、勝率と資金効率を同時に高めます。
ステップ1:ファンダメンタルズによる銘柄選定(監視リストの作成)
まずはスクリーニングツール(会社四季報、銘柄スカウター、TradingViewなど)を活用し、東証プライムや米国主要市場の数千銘柄から「買付候補となる優良企業」を10〜20銘柄程度に絞り込みます。
スクリーニング基準例
売上高成長率: 過去3〜5年間の平均売上高成長率が +10%以上 であること(トップラインの拡大)。
営業利益率・EPS成長: 営業利益率が同業他社より高く(目安として 10%以上)、EPS(1株当たり純利益)が年平均 +15%以上 で成長していること。
収益性と財務健全性: ROE(自己資本利益率)が 10%以上、自己資本比率が 40%以上(または強固な営業キャッシュフローを創出していること)。
バリュエーションの妥当性: 成長力に対して過度に割高でないこと(過去のレンジから乖離しすぎていないこと)。
鉄則: この段階では絶対に株を買ってはいけません。絞り込んだ銘柄を「監視リスト」に登録し、次のテクニカル条件が整うまで数週間でも数ヶ月でも「待ち」に徹します。
ステップ2:テクニカルによるエントリータイミングの特定
監視リストに入っている銘柄が、リスク(下落余地)が限定的で、リワード(上昇余地)が大きいチャート形状を形成するのを待ちます。代表的なセットアップは以下の2つです。
パターンA:上昇トレンド中の「押し目買い(サポート反発)」
環境認識: 日足・週足で株価が200日移動平均線の上にあり、長期的に右肩上がりのトレンドを維持している。
調整局面: 株価が一時的に下落し、主要な支持線(50日移動平均線、または過去の高値がサポートに転じたライン)まで引きつけてくる。
トリガー: サポートライン付近で下げ止まり、反発の陽線が出現した翌営業日の寄り付きでエントリー。
パターンB:長期間の保ち合いからの「レジスタンス突破(ブレイクアウト)」
環境認識: 決算後などに株価が一定のレンジ(もみ合い)を数週間〜数ヶ月間形成し、エネルギーを蓄積している。
トリガー: レンジの上限(抵抗線)を、通常の2倍以上の出来高を伴って明確に上抜けた(ブレイクした)タイミングでエントリー。
ステップ3:資金管理と厳格なポジションサイジング
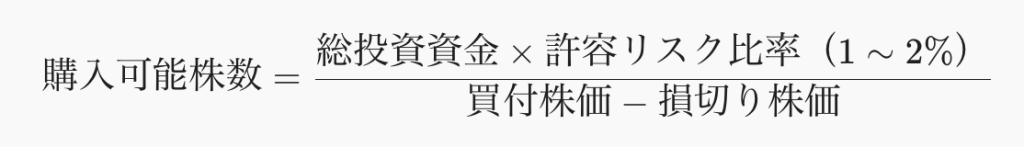
投資の成否を分ける最大の要素は「どの銘柄を買うか」ではなく、「いくら買うか(ポジションサイズ)」です。プロの投資家は、エントリーする前に必ず「損切り価格」を決め、そこから逆算して株数を決定します。これを「2%ルール」と呼びます。
ポジションサイズ算出の数式
具体的な計算シミュレーション
投資元本: 5,000,000円
1トレードあたりの許容最大損失: 元本の1% = 50,000円
エントリー予定株価: 2,000円
テクニカル損切りライン: 直近安値の下である 1,900円(1株あたりのリスク: 100円)
この場合、購入できる株数は以下の通り計算されます。
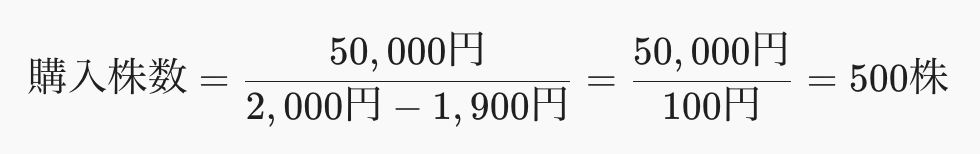
総購入金額: 2,000円 × 500株 = 1,000,000円(総資金の20%を配分)
仮に予想が外れて株価が1,900円まで下落して損切りになっても、失う金額は事前に計画した50,000円(資金のわずか1%)で済みます。これによって「1回の失敗で退場する」リスクを物理的にゼロに封じ込めることができます。
ステップ4:2段階エグジット(損切りと利益確定のルール)
エントリーが完了したら、迷いを断ち切るためにエグジット(出口)を仕組み化します。
損切りの自動化(逆指値注文の常時発注) 注文が約定した直後に、あらかじめ決めた損切りライン(上記の例では1,900円)に「逆指値の売り注文」を発注します。「もう少し様子を見よう」という感情が湧き上がる前に、システムに撤退を委ねます。
利益確定の分割決済(リスクリワード 1:2 の原則)
第1ターゲット(初期リスクの2倍): 1株あたりのリスクが100円の場合、株価が+200円上昇した「2,200円」に達した時点で、保有株の半分(250株)を利益確定します。同時に、残り半分の損切り逆指値ラインを「買値(2,000円)」へと引き上げます。この瞬間、このトレードで損失を被る可能性は完全に消滅し、確定利益が残ります。
第2ターゲット(トレンド追従・ランニング): 残り半分は目標価格を決めずに利益を伸ばします。日足の20日移動平均線を割り込むか、四半期決算でファンダメンタルズの成長シナリオが崩れるまで保有し続け、大相場の上昇益を最大限に享受します。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
【第5章】感情を排除するポートフォリオ構造(コア・サテライト)
どれほど優れたルールを作っても、全財産を単一手法に賭けていては精神的負荷に耐えられません。そこで不可欠となるのが「コア・サテライト戦略」によるポートフォリオの構造化です。
┌────────────────────────────────────────────────────────┐
│                      総資産全体                        │
├──────────────────────────┬──────────────┬──────────────┤
│  コア資産(50〜70%)     │ 安全資産     │ サテライト   │
│  全世界株式等のインデックス│ (20〜40%)    │ (10〜20%)    │
│  ・全自動積立            │ ・生活防衛資金│ ・個別株・ハイ│
│  ・完全放置              │ ・国債/預金  │   ブリッド運用│
│  ・20年以上の複利運用    │ ・精神安定剤 │ ・超過リターン│
└──────────────────────────┴──────────────┴──────────────┘
コア資産(全体の50〜70%):インデックス投資 世界経済全体の成長を享受する「全世界株式(オール・カントリー)」や「全米株式(S&P500等)」を対象とし、毎月一定額を自動積立します。日々の相場状況やニュースを一切気にせず、20年・30年単位で放置する「退屈だが最強の資産形成エンジン」です。
無リスク・安全資産(全体の20〜40%):現金・個人向け国債 生活防衛資金を含めた現金部分です。市場がどんなに暴落しても価値が減らない資産を一定割合確保しておくことで、心理的な余裕(クッション)が生まれ、コア資産の狼狽売りを防ぐことができます。
サテライト資産(全体の10〜20%):個別株・ハイブリッド運用 第4章で解説した「ファンダメンタルズ×テクニカル」などの積極的なアルファ(超過リターン)を狙う枠です。この枠内であれば、仮に失敗して損失を出したとしても資産全体に与えるダメージは極めて軽微であり、冷静にトレードの技術向上に取り組むことができます。
【第6章】投資・金融リテラシーが人生最大の防壁になる理由
本稿の締めくくりとして、なぜ私たちがこれほどまでに規律を守り、金融や投資の知識を体系的に身につけなければならないのか、その根本的な意義について述べます。
1. 「知識なき投資」は単なる投機・ギャンブルである
株式投資を「ギャンブルのようなもの」と毛嫌いする人がいる一方で、「簡単にすぐ儲かる裏技」として安易に手を出す人が後を絶ちません。しかし、この両者はどちらも「金融リテラシーの欠如」という同じコインの裏表です。
投資とは、本来「将来にわたって価値を生み出し続ける事業や資本に対して、現在の資金を投じる行為」です。資本主義社会において、企業は利益を上げるために技術革新や業務改善を繰り返し、世界経済は長期的に成長を続けてきました。投資の知識を持つということは、この資本主義の成長エンジンを自分の人生の味方につける術を知ることに他なりません。
知識を持たずに市場に入る人は、カジノでルーレットを回しているのと変わりません。彼らは価格の上下だけに一喜一憂し、最後には相場の養分となって市場を去ります。しかし、基礎知識・データ・規律に裏打ちされた投資家は、市場を「合理的に期待値を積み上げる場」として捉えることができます。
2. インフレと通貨価値の低下から身を守る
現代社会において、「何もしないこと(現金を銀行口座に放置すること)」は決してリスクゼロではありません。
世界的なインフレーション(物価上昇)が進行する環境下では、現金の購買力は日々目減りしていきます。例えば、年2%のインフレが20年間続けば、現在の100万円の実質的な価値は約67万円にまで低下します。汗水垂らして働いて貯めた労働の対価が、インフレによって静かに削り取られていくのです。
この「通貨価値の減価」に対抗できる唯一の手段が、インフレに強い資産(株式、不動産、事業資本)を保有することです。金融リテラシーとは、単に「お金持ちになるための贅沢なスキル」ではなく、「自分と家族の生活水準を守るための必須の防衛技術」なのです。
3. お金の不安を解消し、人生の選択肢を取り戻す
投資で成果を出し、資産形成が進む最大のメリットは、高級品を買えることでも贅沢ができることでもありません。「人生における選択の自由度が増すこと」です。
理不尽な人間関係や過酷な労働環境に耐え続ける必要がなくなる
自分や子どもの教育、新たな挑戦に惜しみなく自己投資できる
予期せぬ病気や環境変化、老後に対する漠然とした不安から解放される
お金それ自体は単なる道具に過ぎません。しかし、金融知識という羅針盤を持って資産をコントロールできるようになると、お金の支配から脱却し、自分の時間と人生を自分自身の意思で生きられるようになります。これこそが、私たちが投資を学ぶ究極の目的です。
まとめ:明日から始める3つのアクション
最後に、読者が明日から具体的に実践できる行動を3つのステップにまとめます。
【ステップ1:家計の防壁構築】
生活費の半年〜1年分を「生活防衛資金」として別口座に確保し、
毎月の固定費を見直して純粋な余剰資金(投資可能原資)を算出する。
      ↓
【ステップ2:コア資産の自動化】
NISA等の非課税制度を活用し、低コストの全世界株式インデックスファンドを
「毎月機械的に自動積立する設定」を完了させる。日々の値動きは見ない。
      ↓
【ステップ3:投資ノートの準備】
サテライトで個別株やアクティブ運用を試みる場合は、
必ず「買付理由・撤退ライン・リスク幅(1〜2%)」を事前にノートに書き出し、
チェックリストを照合してから注文を出す習慣を徹底する。
投資の世界において、最も大切な才能は知能指数(IQ)の高さではありません。「自分の感情をコントロールし、あらかじめ決めたルールを何があっても遵守し続ける自律心」です。
本記事で解説した体系的なチェックリストとルーティンを日々の習慣へと落とし込み、長期的な資産形成の道を確実な足取りで歩み進めてください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
