


【完全版】ブラジル経済・株式・通貨レアル投資の全貌|高利回りの魅力から財政リスク・買い方まで体系解
――高金利・資源大国の投資妙味から財政リスク、ADR・債券の実践、金融リテラシーの本質まで
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
概要(Executive Summary)
南米最大の経済大国であるブラジルは、世界屈指の農業・エネルギー・鉱物資源を有し、2億人を超える巨大な国内市場を誇ります。グローバルな投資環境において、
ブラジル市場は「圧倒的な高利回り(政策金利10%超・株式配当利回り7〜10%台)」という強力な引力を持つ一方で、「慢性的な財政赤字・政治的介入・急激な通貨変動」という特有のカントリーリスクを常に内包しています。
本稿は、これまで議論してきた以下のテーマを余すところなく網羅し、初心者から中上級者までが実践的な投資判断を下せるよう体系的に再構成した決定版ガイドです。
ブラジル経済の基本構造: 資源・農業の供給力、実質GDP動向、インフレ目標と金融引き締めの必然性。
株式市場(ボベスパ)の二面性: オールドエコノミー主導の指数構成、ペトロブラスやヴァーレ、大手民間銀行の強みと致命的リスク。
通貨「ブラジルレアル」のメカニズム: キャリートレードの恩恵とボラティリティ要因、為替相場の構造的脆弱性。
日本の個人投資家による実践手法: 米国市場経由のADR購入プロセス、二重課税・自己資本利子(JCP)・外国税額控除の税務実務。
債券・外貨預金運用の真相: なぜレアル建て外貨預金は存在しないのか、国債投資の利回り水準と往復為替コスト、損益分岐点(BEP)の数学的現実。
過去の危機から学ぶストレステスト: 2014〜2016年の格下げ・政権崩壊危機における下落率とトータルリターンの検証。
結び: 激動の資産運用において自分自身の資産を守り抜く「金融・投資リテラシー」の真の重要性。
第1章 ブラジル経済の構造とマクロ動向
1. 資源と内需の二大エンジン
ブラジル経済は、世界最大規模の一次産品(コモディティ)輸出と、2億人を超える人口に支えられた巨大な個人消費(内需)によって牽引されています。
アグリビジネス(農業・畜産): ブラジルは「世界の食糧庫」と称され、大豆、トウモロコシ、牛肉、鶏肉、粗糖、コーヒー豆、オレンジ果汁などの輸出で世界首位または上位のシェアを独占しています。広大な農地と温暖な気候、三毛作すら可能な農業技術により、世界の穀物需給に決定的な影響力を持っています。
鉱物資源・エネルギー自給: 世界屈指の高品位鉄鉱石を産出するカラジャス鉱山などの鉱物資源に加え、2000年代以降に本格開発が進んだ大西洋沖合の深海油田(プレサル層)により、南米最大の産油国へと登り詰めました。これにより、エネルギーと食糧の双方で完全な自給自足を達成しています。
製造業・サービス業の課題: 一方で、航空機製造(エンブラエル)などを除くと、国内製造業は高コスト構造(複雑な税制、劣悪な物流インフラ、硬直的な労働法などの「ブラジル・コスト(Custo Brasil)」)に悩まされており、経済全体としては資源価格とサービス業・個人消費に依存する体質が続いています。
2. 経済成長(GDP)とインフレの宿命
ブラジルの実質GDP成長率は、歴史的に年2%前後の巡航速度で推移することが多く、世界的な資源需要(特に中国の景況感)によって好不況が循環します。
インフレ体質(ハイパーインフレの歴史的トラウマ): ブラジルは1980〜90年代前半にかけて天文学的なハイパーインフレを経験しており、1994年の「レアルプラン」によって自国通貨の安定を取り戻しました。この国民的な記憶から、中央銀行のインフレ抑制に対する姿勢は主要国の中でも極めて厳格です。
中央銀行の独立性と政策金利(Selic): インフレ目標はおおむね年3.0%(許容幅±1.5%)に設定されています。インフレ圧力が少しでも高まると、中銀は容赦なく政策金利(Selic)を10%台、局面によっては13〜14%台へと引き上げます。この「実質金利(名目金利-インフレ率)が世界で最も高い国のひとつ」という環境が、ブラジル経済のすべての金融資産(株式、為替、国債)の価格形成の起点となっています。
3. 構造的アキレス腱:財政規律と公的債務
ブラジル経済が常に市場から警戒される最大の弱点は、公的債務の大きさと財政赤字の慢性化です。
社会保障費(年金給付や公的扶助)が手厚い反面、歳出の硬直化が進んでおり、歳出削減が政治的に極めて困難な構造になっています。
ルーラ政権をはじめとする左派政権下では貧困対策や公共投資が拡大しやすく、政府が定めた財政枠組み(プライマリーバランス黒字化目標)が達成できるかどうかが、海外投資家の信認を左右する最大の焦点となっています。
第2章 ブラジル株式市場(ボベスパ指数)の特性と主要銘柄分析
サンパウロ証券取引所(B3)に上場する代表的な銘柄で構成されるボベスパ指数(Ibovespa)は、先進国の株価指数(S&P500や日経平均株価)とは全く異なるユニークな挙動を示します。
【ボベスパ指数のセクター構造イメージ】
┌────────────────────────────────────────────────────────┐
│ 資源・エネルギー(ペトロブラス、ヴァーレ等)           │ ── 約30〜40%
├────────────────────────────────────────────────────────┤
│ 大手金融・銀行(イタウ、ブラデスコ、ブラジル銀行等)   │ ── 約20〜30%
├────────────────────────────────────────────────────────┤
│ 内需・小売り・消費財・電力・公益・その他               │ ── 残り
└────────────────────────────────────────────────────────┘
  ※コモディティ価格と金利動向が指数全体の方向性を決定づける
1. 株式市場の全体的特徴
資源・金融主導のオールドエコノミー型: 石油のペトロブラス、鉱山のヴァーレ、そして大手民間・国営銀行の数社だけで指数の過半近くを占める集中度の高い市場です。ITハイテク企業が主導する米国株とは対照的に、原油や鉄鉱石の市況、そして金利水準が指数全体を左右します。
低PERと高配当利回り(バリュエーションの歪み): 国内金利が10%を超えているため、ブラジル国内の機関投資家や富裕層の資金は、リスクを取って株式を買うよりも「無リスクに近い国債」に滞留しがちです。その結果、株式市場のPER(株価収益率)は6〜8倍程度と割安に放置されやすく、株主を引きつけるために7〜10%を超える高配当利回りを提示する銘柄が数多く存在します。
2. 主要個別銘柄の強みと固有リスク
① ペトロブラス(Petrobras / ティッカー: PBR, PBR.A)
事業の強み: 南米最大の国営石油会社。水深2,000メートル以深の海底岩塩層下にある「プレサル油田」を開発・保有。採掘コストが1バレルあたり数十ドル台半ばと極めて低く、国際原油価格が堅調な局面では莫大なキャッシュフローを創出します。好況期には15〜20%を超える驚異的な配当利回りを叩き出します。
投資リスク(政治的介入): ブラジル連邦政府が議決権株式の過半数を握る国営企業であるため、経営方針が歴代政権の政治理念に直結します。インフレ対策として国内ガソリン・ディーゼル価格の引き上げを凍結させられて利益率を圧迫されたり、株主配当を減額して国策プラント建設や再生可能エネルギーへの再投資を強制されたり、意に沿わないCEOが突然更迭されるリスクが常につきまといます。
② ヴァーレ(Vale / ティッカー: VALE)
事業の強み: オーストラリアのBHPやリオ・ティントと並ぶ、世界トップクラスの鉄鉱石・ニッケル採掘企業。主力のカラジャス鉱山で産出される鉄鉱石は鉄分含有量が高く(高品位)、製鉄時のCO2排出量を削減したい製鉄会社から高いプレミアム(割増価格)で購入されます。
投資リスク(中国依存と環境賠償): 生産される鉄鉱石の大部分は中国の製鉄所向けに輸出されています。そのため、中国の不動産不況や粗鋼生産調整が業績の直撃弾となります。また、2015年のサマルコ鉱山、2019年のブルマジーニョ鉱山における「鉱滓(こうさい)ダム決壊事故」のように、大規模な人的・環境被害を引き起こした過去があり、巨額の賠償金支払い義務や厳しい環境規制への対応が長期的な重荷となっています。
③ 大手銀行株(イタウ・ウニバンコ ITUB、ブラデスコ BBD、ブラジル銀行 BBAS3)
事業の強み: ブラジルの銀行セクターは長年の寡占化が進んでおり、民間ツートップのイタウおよびブラデスコ、国営のブラジル銀行が圧倒的な市場シェアを持っています。政策金利が10%を超える環境下でも、個人向け融資やクレジットカードローンに20〜40%以上の金利を課すことで極めて厚い利ざや(NIM)を確保し、ROE(自己資本利益率)は平時で15〜20%に達します。
投資リスク(貸倒れとフィンテックの挑戦): 高金利が長期化すると、個人の債務返済不能による延滞率が上昇し、貸倒引当金の積み増しが利益を削ります。さらに、デジタル専業銀行「Nubank」の猛追や、中銀が導入した無料即時決済システム「Pix」の爆発的普及により、従来の大手行が徴収していた送金手数料や口座維持手数料などの安定収益源が侵食されつつあります。また、財政難の政府から金融機関向け法人税(CSLL)を引き上げられる増税リスクも頻繁に浮上します。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章 通貨「ブラジルレアル(BRL)」の論理
ブラジルレアルは、FX市場や国際金融市場において典型的な「高金利・コモディティ通貨」として位置づけられます。
【ブラジルレアルの価値を左右する3つのベクトル】
         [国際商品市況]
         (原油・鉄鉱石・大豆)
                 ▲
                 │
                 ▼
[内外金利差(キャリー)] ◄───► [財政規律・カントリーリスク]
(中銀の高金利維持)            (債務膨張・政治的混乱)
1. キャリートレードの対象としての引力
世界的な低金利通貨(日本円など)を調達して売り、ブラジルレアルのような高金利通貨を買って運用する取引を「円キャリートレード」と呼びます。 日伯間の金利差が10%以上開いている局面では、為替レートが全く動かなければ年間10%超のスワップポイントや利息収入が得られるため、ヘッジファンドや日本の個人投資家(ミセス・ワタナベ)から根強い人気を誇ります。
2. レアルを急落させる3つの引き金
しかし、レアルは極めて高いボラティリティ(変動率)を持つ通貨です。以下の要因が重なると、金利差のメリットを一瞬で吹き飛ばす勢いで暴落します。
財政プレミアムの拡大(財政規律への不信): 政府が基礎的財政収支の黒字化目標を棚上げしたり、債務上限を突破して歳出を拡大しようとすると、国債利回りが跳ね上がると同時に「通貨防衛のための利上げ」すら効果を失い、急激なレアル売りが発生します。
コモディティ価格の下落: 原油や鉄鉱石、農産物価格が世界的なリセッション(景気後退)懸念で下落すると、ブラジルの貿易黒字が縮小し、実需の外貨流入が細るためレアル安圧力となります。
米国金利の高止まりとグローバルなリスクオフ: 米連邦準備制度(FRB)が高金利を維持する局面では、ドル自体の魅力が高まり新興国全般から資金が流出します。また、地政学リスクや金融不安など「世界的なリスクオフ」が起きると、新興国通貨であるレアルは真っ先に処分されます。
第4章 日本の証券会社から行うADR投資の実務と税制
日本の一般的な個人投資家がペトロブラスやヴァーレ、イタウなどの株式に投資する場合、ブラジル現地のサンパウロ証券取引所に直接口座を開設する必要はありません。ニューヨーク証券取引所(NYSE)に上場しているADR(American Depositary Receipt:米国預託証券)を購入するのが最も標準的かつ安全なアプローチです。
1. ADR購入の具体的ステップ
SBI証券、楽天証券、マネックス証券などの主要ネット証券において、通常の米国株(AppleやNVIDIAなど)と全く同じインターフェースで売買できます。
外国株式口座の開設: 総合口座内で米国株取引口座を開設(「特定口座・源泉徴収あり」を選択するのが推奨)。
資金の準備: 米ドルを事前に調達するか、注文時に日本円から自動振替される「円貨決済」を選択。
ティッカー検索と発注:
ペトロブラス普通株:
PBRペトロブラス優先株:
PBR.A(議決権がない代わりに配当優先権があり、割安で放置されやすいため配当利回りがやや高い)ヴァーレ:
VALEイタウ・ウニバンコ:
ITUBブラデスコ銀行:
BBD
2. 配当課税の複雑な二重構造と計算例
ADRの配当を受け取る際には、「ブラジル現地税」と「日本国内の税金(20.315%)」の双方が差し引かれます(米国市場を経由しますが、通常米国の源泉税10%は免除されます)。
配当の2つの形態(通常配当とJCP)
通常配当(Dividends): ブラジル現地での税制改革に基づき、非居住者に対して10%の源泉徴収が課されます。
自己資本利子(JCP: Juros sobre o Capital Próprio): ブラジル企業が法人税を節減するために多用する配当形態。企業側は利息費用として損金算入できる一方、株主側では受け取り時に約15%(場合により17.5%程度)の現地源泉税が天引きされます(大手銀行株の還元はJCPの比率が高めです)。
配当手取り額のシミュレーション計算
仮に、1株あたり「100ドル」の通常配当(現地税10%)が支払われた場合の計算式は以下の通りです。
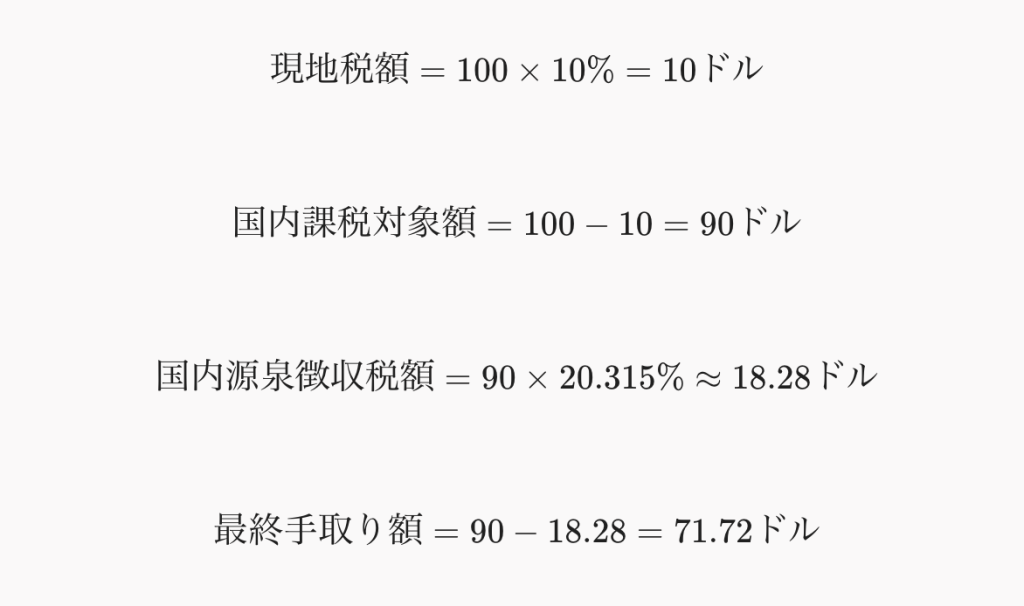
このように、額面配当の約28.3%が税金として控除されます。
3. 外国税額控除と隠れたコスト(ADR管理手数料)
外国税額控除の適用: 現地で差し引かれた10%(または15%)の税額は二重課税となるため、確定申告を行うことで自身の所得税額を上限として一部を取り戻す(還付を受ける)ことが可能です。ただし、新NISA口座で購入した場合は日本国内の20.315%が非課税になる反面、外国税額控除の適用対象外となるため、現地で引かれた税金は還付されません。
ADR預託手数料(ADR Fee): ADRを管理する信託銀行(JPモルガン等)に対する手数料として、配当支払い時に1株あたり0.01〜0.03ドル程度が自動的に差し引かれます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章 レアル建て債券・外貨預金運用の真相と損益分岐点
個人投資家がブラジルの高金利を狙う際、最も誤解が生じやすいのが「定期預金」と「債券」の扱いです。
1. なぜブラジルレアルの定期預金は存在しないのか?
日本の銀行窓口やネット銀行を見渡しても、米ドルや豪ドル、さらにはトルコリラや南アフリカランドの外貨預金はあるものの、ブラジルレアル建ての定期預金は皆無です。
資本移動の厳格な規制: ブラジル政府は過去の通貨危機を防ぐため、国外居住者が現地通貨口座を自由に開設・決済することに対して金融取引税(IOF)をはじめとする厳しい規制を設けています。
オフショア市場の流動性問題: 日本の銀行間市場において、レアルを日常的に調達・決済・ヘッジする金融インフラが存在せず、銀行側が預金商品として組成すると管理コストやカントリーリスクが過大になるためです。
したがって、日本国内からレアルの金利を享受する手段は、ネット証券等を通じて「ブラジル国債(または国際機関債)の既発債」を購入するか、「投資信託・ETF」を経由する実質一択となります。
2. 債券運用の損益分岐点(BEP)と手数料の壁
現在、ブラジルの政策金利(Selic)は13%台後半、ブラジル10年国債の表面利回り(クーポン)も年10〜12%前後という極めて高い水準にあります。しかし、投資期間が「1〜3年」と比較的短い場合、以下の2つの要素がリターンを大きく圧迫します。
往復の為替スプレッド(片道約2%・往復約4%): レアルは流動性が低いため、証券会社の為替手数料が割高です。購入時と円転償還時で計4%前後のコストが確実に削られます。
為替変動による元本毀損: 年10%の利回りがあっても、為替が年間10%以上下落(円高・レアル安)すれば、円換算のトータルリターンは元本割れします。
1〜3年保有時の損益分岐点(BEP)一覧表
(元本100万円・年利回り10%・往復為替コスト4%を想定)
| 保有年数 | 累積利息(概算) | コスト控除後の累積利回り | 損益分岐となる年間為替下落率 | 結論 |
| 1年 | +10.0% | +6.0% | 年 -6.0% 程度 | わずかなレアル安で即座に元本割れする |
| 2年 | +20.0% | +16.0% | 年 -7.7% 程度 | ある程度の下落は耐えられるが依然ハイリスク |
| 3年 | +30.0% | +26.0% | 年 -8.0%〜-9.0% | インカムの蓄積が効き始め、クッションが厚くなる |
中期運用(1〜3年)においてブラジル債券に投資する場合、「満期まで保有して利息を確実に積み上げること」、そして「年率8%を超えるような急激なレアル安が起きないこと」が成功の絶対条件となります。
第6章 歴史に学ぶストレステスト:2014〜2016年危機の教訓
ブラジル投資を検討するにあたり、最も直視しなければならない歴史的事例が、2014年中盤から2016年にかけて発生した「ジルマ政権崩壊・格下げ危機」です。
【2014〜2016年危機の悪循環スパイラル】
資源価格急落(原油・鉄鉱石)
      ▼
財政赤字の拡大 ──► 政府による不正会計(粉飾)
      ▼
格付け引き下げ(投資適格 ──► ジャンク級へ転落)
      ▼
海外機関投資家の強制投げ売り ──► 通貨レアル急落(対円で約40%安)
      ▼
インフレ率10%突破 ──► 中銀が金利を14.25%へ緊急利上げ ──► 既発債価格の暴落
1. 危機ピーク時における壊滅的な下落データ
為替レート(BRL/JPY): 2014年中盤に約46円だったレアルは、2015年末から2016年初頭にかけて約28円まで下落。下落率は約 -39%に達しました。
10年国債利回りと債券価格: 国債利回りは11.5%水準から一時16.5%超まで急騰(+500bp)。金利の急騰は債券単価の下落を意味するため、既発の長期国債の元本価格は20%〜25%以上暴落しました。
2. 当時1〜3年間保有していた投資家のリアルな結末
1年〜1年半で恐怖に耐えかねて途中売却した場合:
獲得した利息: +15%(年12%の1年強分)
為替差損: -39%
債券価格の下落損: -20%
トータルリターン: 約 -44%の壊滅的元本割れ(100万円が約56万円に縮小)。
教訓: 高金利債券であっても、財政危機と金利急騰が同時に起きる局面では、短中期のインカム収入など一瞬で消し飛ぶ。
反発まで耐えて3年間保有し続けた場合:
2016年8月にジルマ大統領が弾劾され、後を継いだテメル政権が「20年間の政府支出上限法」を電撃成立させると、市場は財政健全化への期待から劇的な反発を開始。
レアルは対円で36円台まで回復し、国債利回りも10%近辺まで低下(債券価格は急回復)。
3年間の累積利息(+36%)が為替の下落分(46円→36円の約 -22%)を上回り、トータルリターンはトントン〜小幅なプラスまで生還しました。
この歴史的事実は、ブラジル投資において「政治と財政のシグナルを無視した安易な高金利買いがいかに危険であるか」、そして「ショック時に投げ売りせず反発まで耐えられるポジション管理(ポートフォリオの5〜10%以下)がいかに重要であるか」を雄弁に物語っています。
重要なポイント(Checklist for Investors)
ブラジル市場へのアプローチにおいて、常に念頭に置くべきエッセンスを整理します。
「金利の高さ=リスクのプレミアム」であると心得る ブラジルの10%を超える金利や配当利回りは、タダで配られているボーナスではありません。「インフレリスク」「為替下落リスク」「財政破綻懸念」という不確実性に対する対価(リスクプレミアム)です。
債券・外貨投資は「為替下落クッション」の計算から逆算する 表面利回りだけで飛びつかず、往復の為替手数料(約4%)を引いた実質利回りを把握し、「年間何パーセントまでの通貨安なら耐えられるか」という損益分岐点を把握した上で投資してください。
株式は「政治リスク(ペトロブラス)」と「中国依存(ヴァーレ)」を見張る ペトロブラスを買うなら政権の燃料価格規制や配当方針、ヴァーレを買うなら中国の不動産指標と環境訴訟の動向をウォッチすることが必須です。
サテライト枠(5〜10%以内)の厳守 ブラジル資産はポートフォリオの「コア(中核)」にはなり得ません。全世界株式(オルカン)や米国S&P500、円預金などの盤石な中核資産を持った上で、リターンをブーストするための「サテライト(衛星)」として限定的に組み入れるのが鉄則です。
最後に:なぜ今、金融・投資の知識が不可欠なのか
ブラジル市場の光と影をここまで深く分析してきた背景には、投資家が身につけるべき「金融リテラシー(金融知力)の本質」が集約されているからです。
1. 「表面的な数字」の裏にある力学を見抜く力
現代の資産運用において、初心者が最も陥りやすい罠は「年利10%の超高金利!」「配当利回り15%!」といった表面的な高利回りワードへの盲信です。 金融の基礎知識を持たない人は、その利回りが「どのようなリスクと引き換えに提示されているのか」を理解できません。結果として、為替コストで負け、通貨急落で元本を削られ、慌てて底値で狼狽売りして市場から退場することになります。
本物の投資知識とは、「高いリターンがある場所には、必ずそれを生み出している構造(仕組み)と、相応のダウンサイドリスクが存在する」という金融の普遍的真理を直感し、リスクを定量的・論理的に分解できる力のことです。
2. インフレと通貨安の時代を生き抜く防衛手段
かつての日本のように「銀行に円を預けておけば安心」という時代は完全に終わりました。世界的なインフレの波が日本にも押し寄せ、実質賃金が目減りし、円という単一通貨だけに資産を依存させること自体が、実は「隠れた集中投資リスク」となっています。
しかし、だからといって無謀に新興国や高リスク資産へ飛び込むのは単なるギャンブルです。
金利と債券価格のシーソー関係(金利が上がれば価格は下がる)
為替スプレッドがリターンに与える複利的な悪影響
国際収支、経常収支、財政赤字が通貨価値を決定づけるマクロ経済の法則
税制(二重課税と外国税額控除)が最終手取りに及ぼす影響
こうした基礎的な知識をひとつずつ体系的に理解することで、初めて「自分は今、どの程度のリスクを取っており、最悪のシナリオでいくら損をする可能性があるのか」をコントロールできるようになります。
3. 自律的な資産形成へ向けて
投資とは、誰かの推奨銘柄を鵜呑みにして一喜一憂することではありません。 「自分自身の人生設計に照らし合わせ、許容できるリスクの範囲内で、期待リターンの高い資産へ冷静に資本を配分し続ける知的な営み」です。
ブラジルというダイナミックで魅力的な市場を学ぶことは、まさに世界経済のダイナミズム、資源と通貨の連動、そして国家財政と金融政策のせめぎ合いを学ぶ最高の生きた教材です。ここで得た知見とリスク管理の姿勢は、ブラジル株や債券にとどまらず、米国株、日本株、インデックス投資など、あらゆる資産形成の場面であなたの生涯の資産を守り、育てる強固な盾と矛になるはずです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
